

黄羽鸡与肉鸭研究
33 亿只与 42 亿只的两条曲线
第二十一章 地方品种与地标:清远鸡、文昌鸡与连城白鸭
规模化以外,还有一条”小而贵”的路,靠的是品种与产地。
21.1三个鸡肉地标
清远鸡在广东清远,是国家地理标志产品。它的特征是”麻羽、青脚、皮下脂肪少”,商品代要养 100 天以上。清远鸡的终端价 80 至 120 元/只,是普通黄羽鸡的 1.5 至 2 倍。
文昌鸡在海南文昌,地标产品的核心是”椰林放养 + 育肥”,鸡的皮下脂肪厚、肉质滑。海南鸡饭用的就是文昌鸡,一只 1.5 公斤的文昌鸡在本地能卖 80 至 100 元。
泰和乌鸡在江西泰和,白毛乌骨、乌肉乌脚,是药膳原料。它的价值不在”肉”,在”药食同源”:乌鸡汤、乌鸡白凤丸的原料,价格是普通鸡的 3 倍以上。
21.2三个鸭地标
连城白鸭在福建连城,白羽、乌嘴、乌脚,是”中国唯一药用鸭”,据传有清热功效。它生长慢(90 天以上),单只 1.2 公斤左右,终端价 60 至 90 元/只。
高邮鸭在江苏高邮,以”双黄蛋”闻名,是蛋肉兼用型品种。高邮咸鸭蛋的品牌价值,比鸭肉本身更值钱。南京盐水鸭用的是本地麻鸭,制作工艺是”炒盐腌、清卤复、晾得干”,这套工艺就是”南京盐水鸭”的壁垒。
21.3地标的三个价值
第一层是”产地认知”。消费者知道”清远的鸡好”、”高邮的蛋好”,愿意多付钱。这个认知是几十年积累的,别的地方复制不了。第二层是”标准约束”。地标授权要求品种、产地、饲养方式、出栏日龄符合标准,保证了品质一致。
第三层是”溢价分配”。地标的溢价,一部分给养殖户(收购价高 20% 至 30%),一部分给运营企业,一部分给渠道。
21.4地标的三个困局
第一个是”公地悲剧”。地标是公共资产,谁都能用、谁都不维护,假冒产品泛滥会拉低正品的溢价。第二个是”规模瓶颈”。核心产区的面积有限,产量做不大。清远鸡、文昌鸡的年出栏都在几千万只级,满足不了全国市场。
第三个是 “企业品牌缺失”。消费者能说出”清远鸡”,但说不出一个企业品牌的名字。溢价最终落在渠道手里。
地标能做出区域溢价,做不出全国品牌。收购价高 20% 至 30% 是现实的,翻倍的溢价需要企业品牌来接。分级是品牌化的前提。没有可验证的等级(日龄、体重、羽色),消费者无法为”好”付钱。
下一个十年的机会在”企业品牌 + 地标授权”的双层结构。区域品牌保底线,企业品牌做上限。
第二十二章 饲料:玉米豆粕与料肉比的价格端
料肉比决定”吃多少”,饲料价格决定”花多少钱”,两者相乘才是成本。
22.1配方结构
黄羽鸡的饲料配方大致是:玉米 55% 至 60%、豆粕 18% 至 22%、麸皮与次粉 5% 至 10%、油脂 2% 至 3%、预混料 3% 至 5%。
肉鸭的配方接近,但玉米比例更高(60% 至 65%)、蛋白略低,因为鸭的耐粗饲能力更强。玉米给能量,豆粕给蛋白,两者占配方的 75% 以上。所以”玉米豆粕的价格 = 饲料的价格 = 养殖的成本线”。
22.22024 年的成本红利
2024 年玉米均价 2.53 元/公斤(同比降 14.8%)、豆粕 3.63 元/公斤(同比降 21.26%),肉鸡配合饲料均价同比降 11%。
饲料降 11%,在完全成本里的影响是多少?按一只鸡的饲料成本 12 元算,降 11% 就是 1.3 元;按单只盈利 3 至 4 元算,这 1.3 元相当于利润的 30% 至 40%。2024 年黄羽鸡能从亏转盈,一半功劳在饲料。
22.3一只鸡与一只鸭的饲料成本
一只 1.5 公斤的黄羽鸡,料肉比 2.75,需要 4.13 公斤饲料;按 2.9 元/公斤算,饲料成本 11.98 元,折每公斤毛鸡 7.99 元。
一只 2.4 公斤的肉鸭,料肉比 1.7,需要 4.08 公斤饲料;按同样的价格算,饲料成本 11.83 元,折每公斤毛鸭 4.93 元。两个数字差 3 元/公斤,这就是”料肉比”的经济含义:同样一吨饲料,鸭能多长出 60% 的肉。
22.4豆粕减量替代
豆粕是进口依赖度最高的原料(大豆 80% 以上靠进口),价格受国际贸易影响大。
减量替代的路径有三条:一是”低蛋白日粮”,用氨基酸平衡把豆粕比例从 22% 降到 15%;二是”杂粕替代”,用菜粕、棉粕、花生粕替代部分豆粕;三是”发酵饲料”,提高消化率。
广西的数据是个样本:2023 年全区配合饲料中豆粕用量占比 11.95%,比 2022 年降 1.08 个百分点。这个下降幅度看起来小,但按全区 2,297.9 万吨饲料算,就是 24.8 万吨豆粕的减量。
饲料价格是最大的利润变量。玉米豆粕涨 15%,行业平均利润归零。豆粕减量的空间还有 3 至 5 个百分点。低蛋白日粮技术已经成熟,推广的瓶颈在”配方师”。饲料成本的优势在”产地”。
靠近玉米带(东北、华北)的养殖场,每吨饲料便宜 100 至 150 元。
第二十三章 消费场景:白切、盐焗、烤鸭与老鸭汤
中国人在鸡鸭上的吃法,决定了品种与养殖方式。
23.1白切鸡:中速与慢速的天下
白切鸡是广东、广西的家常菜,讲究”皮爽、肉滑、骨带血”。做白切鸡用中速鸡(80 天)或慢速鸡(95 天以上),不能用快速鸡,因为快速鸡的肌肉纤维细、口感”粉”。
白切鸡的普及,撑起了黄羽鸡中速与慢速两个品类的价格。这也是为什么黄羽鸡在华南的溢价最高。
23.2盐焗鸡:预制菜的入口
盐焗鸡是客家菜,用盐焗或盐焗粉腌制,整只或半只真空包装。它的优势是”耐储存、易运输”,天然适合做预制菜。2024 年预制菜新规之后,盐焗鸡的品类归属明确,进商超、进电商的障碍清除。这对黄羽鸡是”第二条腿”。
23.3烤鸭与盐水鸭:肉鸭的两大传统
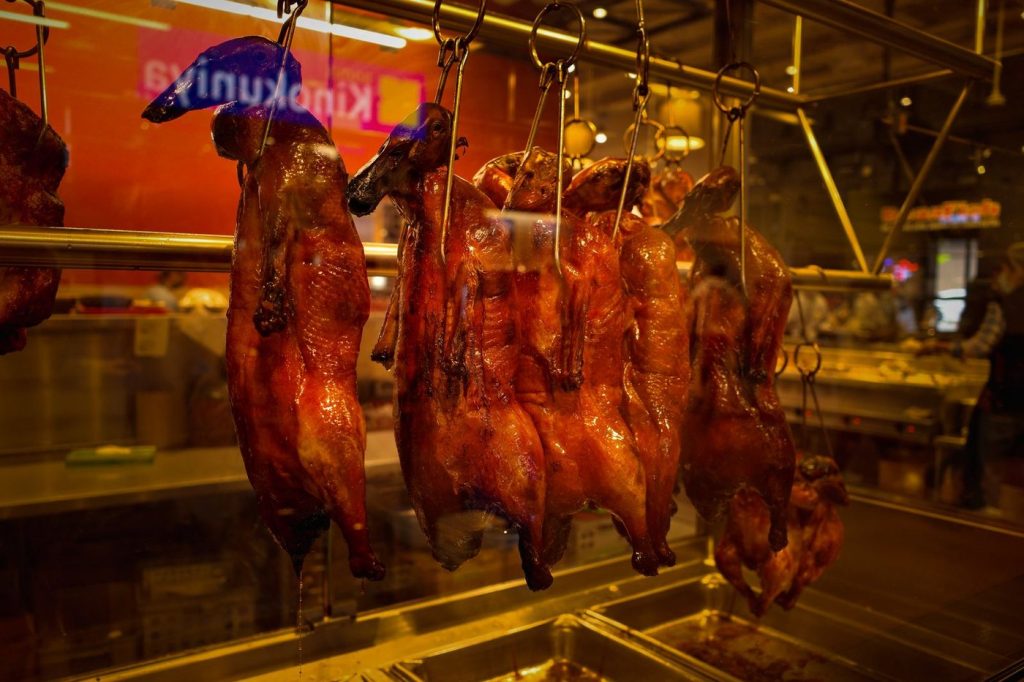
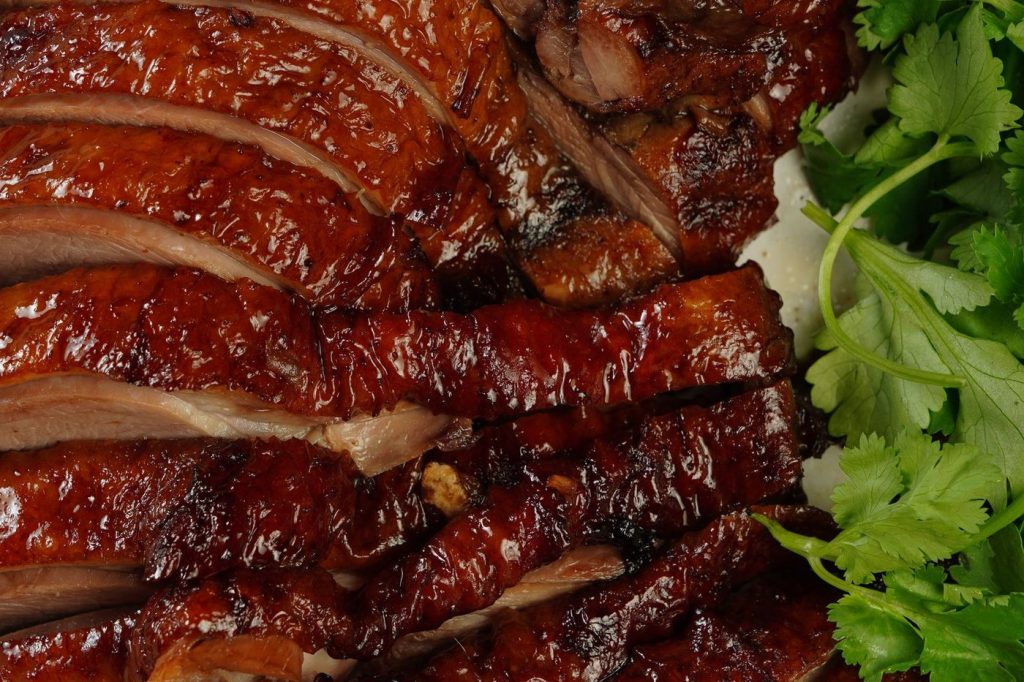
北京烤鸭用填饲的北京鸭,皮脂厚、烤出来”皮酥肉嫩”,一只烤鸭的终端价 100 至 300 元。南京盐水鸭用麻鸭,工艺是”炒盐腌、清卤复、晾得干”,口味咸鲜,一只 40 至 80 元。
广式烧鸭用白羽鸭或半番鸭,讲究”皮脆、汁多”,一只 50 至 80 元。三个流派,对应三种鸭、三种工艺、三个价格带。
23.4卤味与老鸭汤
卤味是鸭副的主战场:鸭脖、鸭掌、鸭翅、鸭锁骨、鸭肠,一只鸭的副产品能做 5 至 6 个单品。老鸭汤用麻鸭(老鸭),炖汤 2 小时以上,是江浙、川渝的家常菜。老鸭的收购价高于仔鸭,因为它要养 1 年以上,肉质紧实。
白切鸡守住黄羽鸡的价格带。只要华南的吃法不变,中速与慢速鸡就有溢价。盐焗鸡是黄羽鸡预制菜最现实的切口。工艺成熟、口味接受度高、耐储存。烤鸭与卤味是肉鸭的两条腿。一条靠门店,一条靠包装,两条腿都在扩张。
第二十四章 金融工具:价格保险、期货缺位与信贷
这两个品类的金融工具,比生猪、鸡蛋都要薄。
24.1没有期货的品类
大商所有玉米、豆粕、鸡蛋、生猪期货,但没有肉鸡、肉鸭期货。原因是”标准化难”:黄羽鸡分快速、中速、慢速三级,体重、日龄、胴体差异大,很难设计统一的交割标准;肉鸭的品种更多(白羽、麻羽、番鸭),更难标准化。
没有期货,就没有公开的价格发现机制,养殖户只能看贩子报价,或者看行业协会的周度监测。
24.2能做的套保在成本端
虽然没有成品期货,但成本端可以套保:玉米、豆粕都有期货,饲料厂与大型养殖场可以做”买入套保”,锁定未来 3 至 6 个月的饲料成本。
一个年出栏 1,000 万只鸡的场,一年用饲料 4 万吨,按 2,900 元/吨算,货值 1.16 亿元。玉米豆粕涨 15%,成本多 1,740 万元。用期货锁定,这笔风险就能转移出去。
24.3价格保险的试点
“肉鸡目标价格保险”在部分省份试点:保险公司设定目标价(如 13 元/公斤),当市场价低于目标价时,按差额赔付。这个产品的难点在”价格采集”。鸡蛋有期货价、有农业部批发价,采集容易;黄羽鸡没有统一价格,只能按地方协会的监测价,容易产生争议。
24.4信贷与”公司 + 农户”
养殖户的融资难,主要靠”公司 + 农户”解决:公司为农户担保,银行贷款给农户建棚,公司从回收款里代扣。这个结构的优点是”风险可控”(公司掌握资金流),缺点是”农户议价能力弱”(价格由公司定)。
肉鸡期货短期内难推出。标准化的难题不解决,交易所不会贸然上市。成本端套保是最现实的工具。玉米豆粕期货已经成熟,大型场应该用起来。价格保险的关键在”价格采集”。谁来定这个价、怎么定,决定了保险能不能推开。
第二十五章 活禽经纪人与区域价差
在规模化以外,还有一群人决定着每天的价格:收鸡的经纪人。
25.1经纪人的三个角色
第一个是”信息中介”。他知道哪家有几万只鸡要出栏、哪家缺饲料钱急售,也知道哪个市场的价格高。信息差就是他的利润。
第二个是 “资金垫付”。养殖户卖鸡要现金,屠宰厂要回款周期,中间的差额由经纪人垫。一头鸡 20 元,一车 3,000 只就是 6 万元,垫资的成本折进价差里。
第三个是 “质量把关”。活禽要看精神状态、羽毛、体重均匀度,经纪人凭经验分级,好的加价、差的压价。
25.2区域价差从哪来
同一天,广东的黄羽鸡可能比江苏贵 1 至 2 元/公斤,比山东贵 2 至 3 元/公斤。
价差的来源有三:一是”消费偏好”,广东人吃鸡多、认品种,愿意付溢价;二是”运输成本”,活禽调运要检疫、要专用车,跨省 500 公里加 0.4 至 0.6 元/公斤;三是”供给密度”,广东本地的黄羽鸡不够,要从广西、湖南调。
25.3价格是怎么形成
黄羽鸡没有统一的期货价,价格靠三个来源:一是行业协会的周度监测(快速、中速、慢速三档);二是批发市场的当日成交价;三是上市公司每月披露的销售均价(温氏、立华)。
三个来源各有偏差:协会监测滞后一周、批发价受单日供需影响、上市公司均价含产品结构差异。做分析时要交叉验证。
25.4活禽调运的约束
活禽跨省调运要”三证”:检疫合格证明、车辆备案、指定通道。禽流感高发期,部分省份会暂停跨省调运。这个约束对价格的影响直接:调运一停,产区价格跌、销区价格涨,价差扩大到 3 至 5 元/公斤。
经纪人的角色会弱化,但不会消失。规模场直销比例上升,散户仍需要经纪人。区域价差会收窄。冰鲜替代活禽之后,运输半径拉长,价差会从 2 至 3 元/公斤降到 1 元以内。价格透明度会提升。
协会监测 + 上市公司披露 + 批发市场数据,三个来源交叉,价格越来越难”被操纵”。
第二十六章 粪污与环保:一只鸡的粪污处理成本
养殖还有一笔钱落在环保上。
26.1一只鸡的粪污量
一只肉鸡 40 天出栏,产粪 3 至 4 公斤;一只肉鸭 40 天出栏,产粪 5 至 6 公斤(鸭的饮水量大,粪污更稀)。
按 33.34 亿只黄羽鸡算,一年产粪 1,000 至 1,330 万吨;按 42.2 亿只肉鸭算,一年 2,100 至 2,500 万吨。两个加起来 3,100 至 3,800 万吨,相当于一个中等城市的垃圾量。
26.2三条处理路径
第一条是”堆肥还田”。鸡粪与秸秆混合,发酵 30 至 45 天,做成农家肥,直接施到果园、菜地。成本 30 至 60 元/吨。
第二条是”商品有机肥”。发酵、烘干、造粒、包装,卖 400 至 700 元/吨。这条路的投资大(一条线 200 至 500 万元),但附加值高。
第三条是”沼气发电”。粪污进厌氧罐,产沼气发电。这条路适合大型场,一个年出栏 500 万只的场,沼气工程投资 800 至 1,200 万元。
26.3环保的成本
粪污处理的成本,折到每只鸡是 0.3 至 0.5 元,折到每只鸭是 0.4 至 0.6 元。这个成本在单只盈利 3 至 4 元的年份不算什么,在亏损年份就是”压死骆驼的最后一根稻草”。所以环保政策收紧的时候,最先退出的是小场。
26.4政策与”禁养区”
2016 年以来,各地划定”禁养区”(水源地、居民区、风景名胜区周边),禁养区内的养殖场必须关停或搬迁。这套政策推动了”北移西进”:南方的水网地区养殖减少,北方的玉米带与西部的土地资源丰富地区养殖增加。
山东、辽宁的禽肉产量增长,与这个转移有关。
环保成本会继续上升。粪污资源化的标准在提高,处理设施的投入是刚性的。种养结合是唯一的长期解。粪污还田需要土地配套,一亩地消纳 3 至 5 只鸡的粪污,规模化场必须有配套的消纳土地。环保是”集中度提升”的推手。
小场扛不住成本,大场能摊薄,行业集中度会因此上升。
第二十七章 冷链:冰鲜的最后一公里
冰鲜鸡的战场,不在鸡舍,在冷链。
27.1三段冷链
第一段是”产地预冷”。鸡屠宰后要在 1 小时内把胴体温度降到 4 摄氏度以下,用冰水或风冷。预冷不到位,后面的环节都白费。
第二段是”干线冷藏”。从产地到销地,冷藏车 0 至 4 摄氏度,运输半径 500 公里以内(当天到),超过 500 公里要 24 至 48 小时。第三段是”终端冷柜”。商超的冷柜、生鲜电商的前置仓,都要保证 0 至 4 摄氏度。
这一段最容易断链。
27.2断链的代价
冰鲜鸡的货架期 7 至 10 天,这是从屠宰日算起的。断链一次(温度升到 10 摄氏度以上 2 小时),货架期就缩短 2 至 3 天。
断链的环节通常在”装车与卸货”:月台上等半小时、车门开开关关、冷柜除霜,都会让温度波动。行业里的说法是”三段冷链,两段断在门口”。
27.3冷链的成本
冷链的成本,折到每只鸡是 0.6 至 1 元:预冷 0.2 元、冷藏车 0.3 元、终端冷柜 0.2 至 0.4 元。
按冰鲜鸡的溢价 10% 至 20%(一只 40 元的鸡,溢价 4 至 8 元)算,冷链成本占溢价的 10% 至 25%。这是”做得过”的生意。
27.4与国外的对照
日本的冷鲜鸡比例超过 70%,美国的冷鲜鸡比例约 50%,中国的冰鲜鸡占比刚过 40%(2024 年)。差距不在”设备”,在”渠道”。日本的便利店与超市密度高,冷链半径短;中国的低线城市还是以农贸市场为主,冷柜覆盖率低。
冷链的投资会继续下沉。从一二线到三四线,冷柜与前置仓的覆盖会跟着商超与生鲜电商扩张。断链是”管理问题”,不是”设备问题”。温度记录仪、责任到人、违约赔偿,三件事做到,断链率能降一半。冷链是”区域品牌”的基础设施。
没有冷链,冰鲜鸡只能在本地卖;有了冷链,区域品牌才能往外走。



写点看法