

黄羽鸡与肉鸭研究
33 亿只与 42 亿只的两条曲线
第六章 规模与产值:874 亿元与 1,284 亿元
两个品类的产值,一个在缩水,一个在扩张。
6.1黄羽鸡的 874 亿元
2024 年黄羽鸡市场规模 874 亿元,按 432 万吨产量算,折 20.2 元/公斤。这个价格是”终端折算价”,包含屠宰、流通、零售的加价。
874 亿元是什么水平?相当于肉鸡产业(白羽 + 黄羽)总盘子的三分之一左右,也相当于蛋鸡产值(2,679 亿元)的三分之一。
6.2肉鸭的 1,284 亿元
2024 年肉鸭总产值 1,284 亿元,按 1,000 万吨产肉算,折 12.8 元/公斤。这个价格比黄羽鸡低 37%,原因是鸭肉的定位是”低价蛋白”,而黄羽鸡是”优质蛋白”。
水禽整体(含蛋鸭、肉鹅)产值 2,300 亿元,同比增 5.2%。鸭在其中的占比超过一半。
6.3与生猪、蛋鸡的对照
按 2024 年数据,生猪养殖端产值约 1.37 万亿元、蛋鸡 2,679 亿元、黄羽鸡 874 亿元、肉鸭 1,284 亿元。
四个品类里,黄羽鸡的盘子最小,但它的”单位价值”最高:一只黄羽鸡终端价 60 至 80 元,一只肉鸭 40 至 60 元。小盘子、高单价,这是优质蛋白的典型特征。
黄羽鸡的产值会随出栏量继续下行,但单价有支撑。总量缩、单价稳,是”缩量保价”的格局。肉鸭的产值还有增长空间。人均 6.2 公斤(2024 年,同比增 10.6%),距离猪肉人均 30 公斤还有很大差距。深加工是产值放大器。
卤味 1,350 亿元的盘子里,鸭副占 175 亿元,这部分产值不计入”1,284 亿元”,但它是鸭产业真正的利润池。
第七章 成本:饲料占七成与两个料肉比
成本是这两个品类的”生死线”,而成本的大头只有一个:饲料。
7.1饲料占七成
黄羽鸡的养殖成本里,饲料占 70% 以上,其中玉米占饲料配方 50% 至 60%,豆粕是蛋白源。肉鸭的结构类似,饲料成本占比 65% 至 75%。
这个结构决定了一件事:玉米豆粕的价格,就是这两个品类的”成本线”。2024 年肉鸡饲料均价同比降 11%,直接救活了黄羽鸡的盈利。
7.2两个料肉比
黄羽鸡的料肉比是 2.75(立华优化后的水平),行业平均 3.0 至 3.2;白羽肉鸭的料肉比是 1.7。
料肉比 2.75 意味着”吃 2.75 斤料长 1 斤肉”,1.7 意味着”吃 1.7 斤料长 1 斤肉”。差 1.05,就是 62% 的饲料成本差。
这个差距解释了为什么肉鸭能做”19.9 元烤鸭”,黄羽鸡做不到。也解释了为什么肉鸭必须做分割(把成本摊到每个部位),黄羽鸡可以做整只。
7.3完全成本的对照
温氏的毛鸡完全成本约 6 元/斤(12 元/公斤),立华与温氏的斤鸡成本降到 5.5 至 5.9 元/斤。这个水平在行业里是标杆,散户的成本要 6.5 至 7 元/斤。
成本差 1 元/斤,在毛鸡价 13 元/公斤的行情下,就是”赚钱”与”亏钱”的差别。这就是规模化的意义。
饲料价格是最大的变量。玉米豆粕涨 15%,行业平均利润归零。料肉比的优化空间有限。黄羽鸡从 3.2 降到 2.75 用了十年,再降 0.2 需要育种突破。成本优势集中在头部。
温氏、立华的成本比散户低 1 至 1.5 元/斤,这个差距在低价年份就是”生存权”。
第八章 价格:三级黄羽鸡与”雏贵鸭贱”
两个品类的价格体系完全不同:黄羽鸡按”速度”分三档,肉鸭按”部位”分层。
8.1黄羽鸡的三级价格
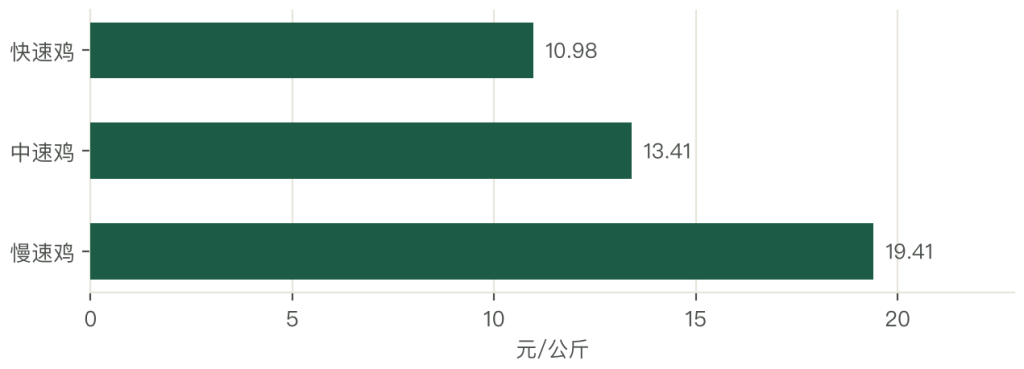
2024 年第 42 周,快速鸡 10.98 元/公斤、中速鸡 13.41 元/公斤、慢速鸡 19.41 元/公斤。
同一周内,慢速鸡的价格是快速鸡的 1.77 倍。这个价差来自”稀缺差”:慢速鸡的成本只高 30% 左右,剩下的靠供给少撑起来,慢速鸡要养 95 天以上、放养、地方品种,供给量小、口感好,愿意付溢价的人多。
8.2全年均价与同比
2024 年全年,温氏毛鸡均价 13.06 元/公斤(同比降 4.6%)、立华 12.94 元/公斤(降 5.48%)。慢速鸡的全年均价接近 20 元/公斤。
价格下行的原因摆在这里:出栏量虽然降了 7.25%,但消费端的收缩更快。活禽渠道被封、餐饮消费走弱,两头夹击。
8.3肉鸭:雏贵鸭贱
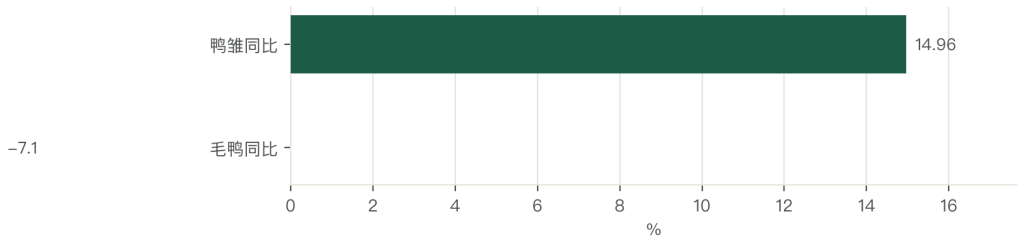
2024 年毛鸭均价 8.77 元/公斤(同比降 7.1%),鸭雏均价 3.92 元/只(同比涨 14.96%)。
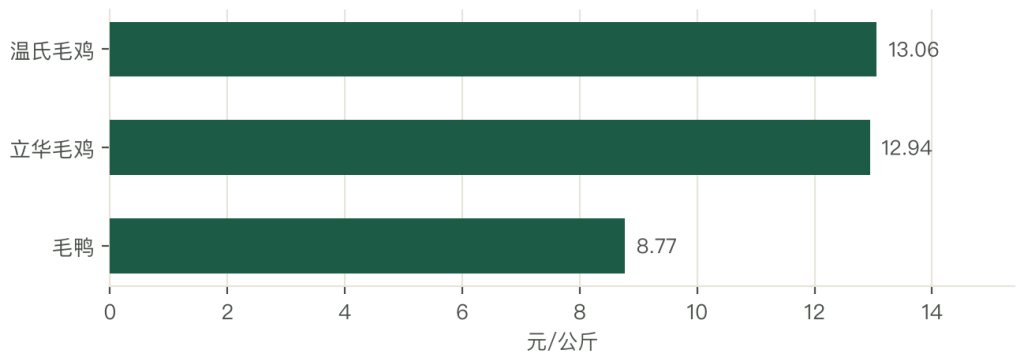
一涨一跌,形成了”雏贵鸭贱”的剪刀差:种鸭场赚钱(一只鸭雏 3.92 元,行业估算成本 2.5 元上下),商品鸭场承压(毛鸭跌 7.1%,饲料成本没降那么多)。
这个剪刀差的含义是”产能扩张的预期”。鸭雏涨价,说明补栏积极;毛鸭跌价,说明当下供给过剩。两个信号同时出现,就是”过剩正在形成”。
8.4终端价格的分层
街边 19.9 元的烤鸭,用的是 1.2 至 1.5 公斤的小白条鸭,不是那种 2.4 公斤的分割鸭。小店赚的是鸭架、鸭油、鸭掌这些副产品另卖的钱,加上极低的门店成本,鸭坯本身只够打平。
这个价格带是肉鸭的”壁垒”:黄羽鸡做不到 19.9 元一只,光鸡苗与饲料成本就超过这个数。低价蛋白的市场,肉鸭几乎垄断。
黄羽鸡的价格会”分层固化”。快速、中速、慢速的价差会维持在 1.7 至 1.8 倍,因为它们的消费场景不同。肉鸭的价格中枢会下移。2025 年上半年鸭苗销量增 19.46%,产能扩张会在下半年转化为供给。终端价格的”锚”在小B端。
烤鸭店、卤味店、快餐店的采购价,决定了毛鸭与毛鸡的价格上限。
第九章 周期:黄羽去化与肉鸭扩张
同一时间,两个品类处在周期的不同位置。
9.1黄羽鸡的三年去化
2021 至 2023 年,黄羽鸡景气低迷,父母代种鸡产能长期去化,存栏降到 2018 年以来的低位。
去化的机制是”亏损—减产—再亏损”。活禽渠道收紧导致销量下滑,价格跌到成本线以下,养殖户减少补栏;补栏减少之后,供给收缩,但需求没有恢复,价格依然起不来。
9.22024 年的修复
2024 年下半年,两件事同时发生:饲料价格下行(肉鸡饲料均价同比降 11%)、猪价景气带动禽肉消费。结果是黄羽鸡价格回升,单只鸡盈利 3 至 4 元,上市企业由亏转盈。
这个修复是”成本端”驱动的,不是”需求端”。成本降 11%,在完全成本 12 元/公斤的结构下,等于每公斤省 1.3 元,直接变成利润。
9.3肉鸭的扩张周期
肉鸭正处在扩张期。2025 年上半年商品代鸭苗销量 21.36 亿只,同比增 19.46%。扩张的动力是”效率”:料肉比 1.7、40 天出栏,资金周转快,一头鸭苗 3.92 元的成本,40 天后变成 12 元的毛鸭,资金回报率高。
扩张的风险也是”效率”:这么快的周转,一旦价格下跌,产能退出也快,周期波动会更剧烈。
黄羽鸡在周期底部。父母代存栏低位、单只盈利修复,2025 至 2026 年是”温和上行”。肉鸭在周期顶部附近。鸭苗销量增 19.46%,2025 年下半年供给压力显现,毛鸭价格会继续承压。两个品类的周期不同步。
黄羽鸡看”活禽政策 + 消费”,肉鸭看”产能 + 出口”,投资与经营要分开看。
第十章 需求:55% 农贸与 40% 冰鲜
黄羽鸡的消费,正在从”看着杀”变成”看着包装”。
10.1三个渠道
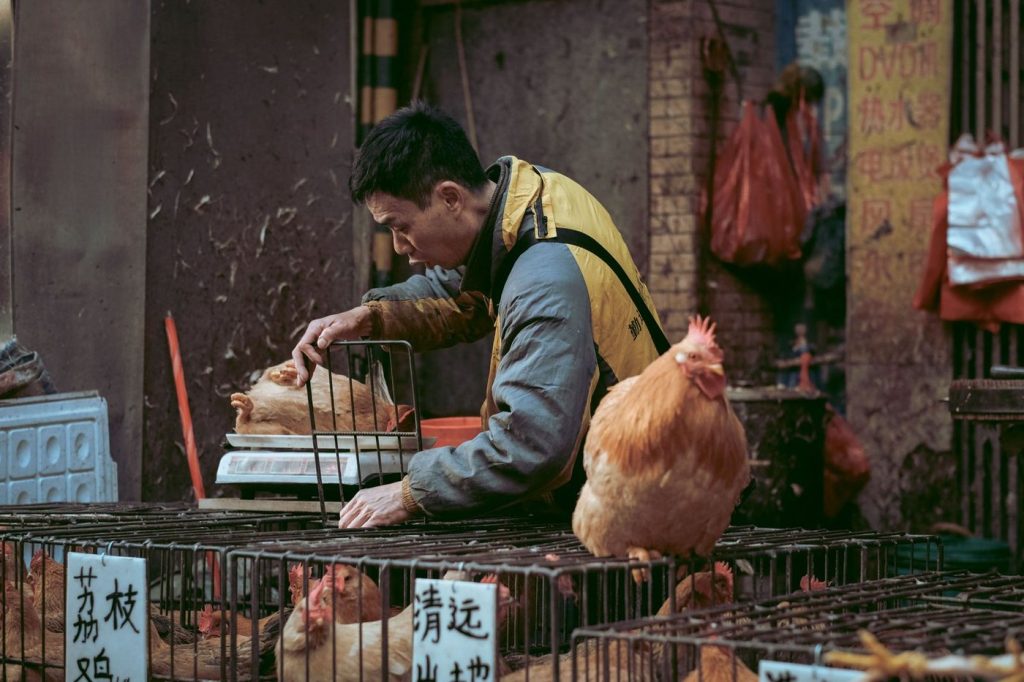
2024 年,农贸市场占黄羽鸡销售的 55%,超市占 30%,其他(电商、餐饮直供、社区团购)占 15%。农贸市场的份额最高,是因为”活禽现宰”的习惯。尤其在华南、西南,消费者认为”现杀的才新鲜”,冰鲜鸡反而被视为”不新鲜”。
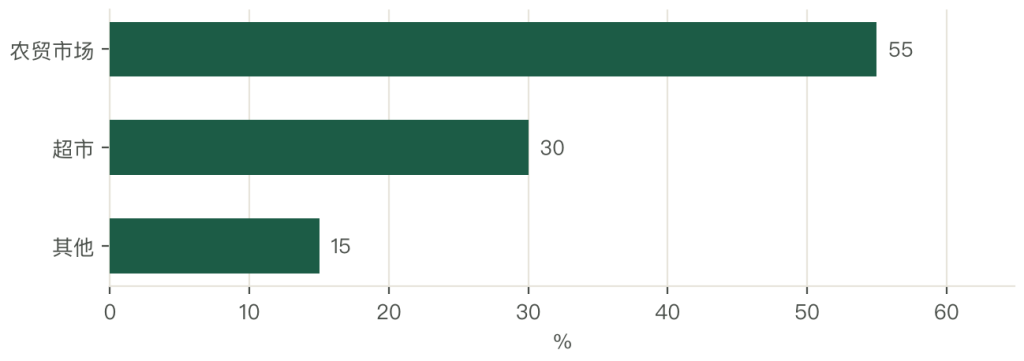
10.2冰鲜的突破
2024 年冰鲜鸡消费占比突破 40%。这个数字在 2019 年只有 25% 左右,五年涨了 15 个百分点。
推动力有三个:一是活禽禁售政策,一二线城市基本禁绝活禽交易;二是冷链下沉,超市与生鲜电商的冷柜普及;三是年轻消费者对”活杀”的心理抵触。
冰鲜的溢价也实实在在:同一只鸡,冰鲜的价格比活禽高 10% 至 20%,因为多了屠宰、分割、包装、冷链的成本,也多了”标准化”的价值。
10.3鸭肉的消费结构
鸭肉的消费,三条腿走路:烤鸭(北京、南京、广东)、卤味(鸭脖、鸭掌、鸭翅)、分割(鸭胸、鸭腿)。
人均肉鸭消费 6.2 公斤(2024 年,同比增 10.6%),是第三大肉类,仅次于猪肉与鸡肉。这个增速高于猪肉(1% 至 2%)与禽肉整体(3.8%)。
冰鲜的比例会继续上升。五年内从 40% 到 55%,活禽退到 30% 以下。鸭肉的增长在” B 端”。烤鸭店、卤味店、快餐连锁的扩张,比家庭消费更能拉动鸭肉需求。黄羽鸡的需求是”稳态”的。总量不会大增,但结构会从活禽转向冰鲜与熟食。
第十一章 交易模式:活禽、订单与冰鲜直供
两个品类的交易方式,一个正在被政策改写,一个本来就是工业化的。
11.1黄羽鸡的四种交易
第一种是活禽批发市场。养殖户把鸡拉到市场,贩子看鸡给价,按斤结算,现金交易。这是最传统的方式,占 40% 左右。第二种是公司加农户的合同回收。公司提供鸡苗饲料,农户养,公司按合同价回收。这是温氏、立华的主流模式,占规模场的 80% 以上。
第三种是商超与生鲜电商直采。按”只”或”公斤”计价,要求冰鲜、分规格、有检疫证明,回款周期 30 至 60 天。第四种是餐饮与食品厂订单。盐焗鸡、白切鸡、鸡汤的加工厂,按”吨”采购,价格按季度议定。
| 模式 | 计价方式 | 结算 | 占比(估算) | 特点 |
|---|---|---|---|---|
| 活禽批发 | 按斤 | 现金 | 约 40% | 现宰现卖,价格随行就市 |
| 合同回收 | 按斤(保底 + 浮动) | 7 至 15 天 | 约 40% | 公司承担价格风险 |
| 商超直采 | 按只或公斤 | 回款周期 30 至 60 天 | 约 12% | 要求冰鲜与规格 |
| 餐饮订单 | 按吨 | 月结 | 约 8% | 稳定,价格季度议定 |
11.2肉鸭的三种交易
肉鸭的交易更简单,因为它本来就是”工业化”的。第一种是屠宰厂直采。山东、江苏的肉鸭,80% 以上直接进屠宰厂,按活重计价,当天结算。
第二种是”公司 + 农户”的合同鸭。公司提供鸭苗、饲料、兽药,农户养 40 天,公司回收,一只鸭的代养费 2 至 3 元。第三种是订单农业。烤鸭店、卤味厂的长期订单,价格按”毛鸭价 + 加工费”锁定。
11.3活禽交易的限制
活禽交易的政策收紧,是这几年最大的变量。限制的手段有三种:一是城市建成区禁止活禽交易,只能卖冰鲜;二是活禽市场定期休市、消毒;三是跨省调运要检疫证明、指定通道。
对养殖户的影响是”议价能力下降”:活禽不能长途运,只能在本地卖,本地贩子压价;冰鲜要进屠宰厂,屠宰厂压价。两头都压,养殖端的利润被挤薄。
活禽批发的份额会继续下降。五年内从 40% 降到 25% 以下。合同回收会成为主流。公司承担价格风险,农户承担管理风险,这个分工在低价年份更稳定。冰鲜直供的”标准”会越来越细。规格、日龄、胴体重、胸肌率,都会成为合同条款。
第十二章 屠宰与冰鲜:1.2 亿羽的产能竞赛
屠宰产能,是黄羽鸡转型的”入场券”。
12.1立华的 1.2 亿羽
立华 2024 年黄羽鸡屠宰产能达 1.2 亿羽,加工鲜品超 6,000 万羽(同比翻番);2025 年计划屠宰 1 亿只、冰鲜占比提到 40%。
这个投资规模不小:一条日屠宰 3 万只的线,投资 3,000 至 5,000 万元;配套的冷链、分割、包装,再加一倍。1.2 亿羽的产能,对应 5 至 8 亿元的固定资产。
12.2冰鲜的成本收益
冰鲜鸡的溢价 10% 至 20%,成本增加 8% 至 12%(屠宰 0.8 至 1.2 元/只、分割包装 0.5 至 1 元/只、冷链 0.6 至 1 元/只)。溢价略高于成本,这是冰鲜能做的根本原因。
但冰鲜的”隐形成本”在损耗。冰鲜鸡的货架期只有 7 至 10 天,卖不掉就报损,损耗率 3% 至 5%。这部分成本要靠”周转速度”消化。
12.3湘佳的冰鲜样本
湘佳股份聚焦冰鲜渠道,2024 年冰鲜产品销量 11.7 万吨、同比增 16.22%,毛利率 25% 以上。25% 的毛利率是什么水平?同期黄羽鸡养殖的毛利率只有 8% 至 12%。冰鲜的毛利率是养殖的两倍多,这就是”往下游走”的价值。
屠宰产能会过剩。头部几家企业加起来规划产能超过 5 亿羽,而全国出栏只有 33 亿只、冰鲜渗透率 40%,产能利用率会不足。屠宰的利润靠”规模 + 周转”。日屠宰 3 万只以下的线,固定成本摊不开,很难赚钱。冰鲜的终局是”品牌”。
没有品牌的冰鲜鸡,只能拼价格;有品牌的冰鲜鸡,能拿到 20% 以上的溢价。



写点看法