

黄羽鸡与肉鸭研究
33 亿只与 42 亿只的两条曲线
第十三章 加工:1,350 亿元卤味与 175 亿元鸭脖
深加工是这两个品类最赚钱的一段。
13.1卤味的盘子
2024 年休闲卤制品市场规模约 1,350 亿元、同比增 8%,其中鸭脖类占 13%、约 175 亿元。
鸭脖、鸭掌、鸭翅、鸭锁骨,这些”边角料”在卤味行业里变成了高毛利产品。一只鸭子的副产品,在屠宰厂值 5 至 8 元,做成卤味能卖 30 至 50 元。
13.2三家卤味企业的毛利率
2024 年,周黑鸭毛利率 56.8%、煌上煌 32.95%、绝味 30.79%。
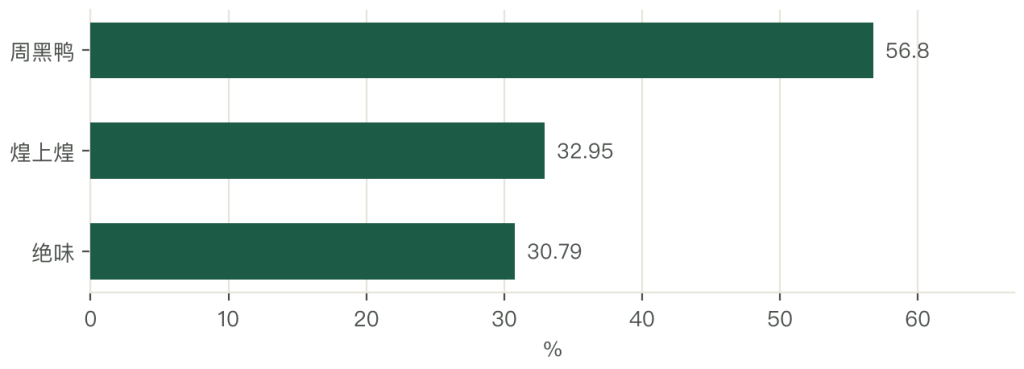
毛利率的差异来自”模式”:周黑鸭以直营为主,价格高、毛利高;绝味以加盟为主,走量、毛利低;煌上煌居中。三家的共同点是”鸭副依赖”。鸭脖、鸭掌、鸭肠的采购价,直接决定它们的成本线。
13.3预制菜的机会
2024 年《关于加强预制菜食品安全监管促进产业高质量发展的通知》明确了预制菜的定义与范围,为盐焗鸡、酱板鸭、即热调理品厘清了边界。对黄羽鸡来说,预制菜是”第二条腿”:活禽卖不动,冰鲜有货架期,预制菜能放 6 至 12 个月,销售半径无限。
卤味是鸭产业最赚钱的一段。56.8% 的毛利率,是养殖端(8% 至 12%)的四倍以上。预制菜是黄羽鸡的出路。盐焗鸡、白切鸡、鸡汤,这些产品把”整只鸡”变成”标准品”,绕开了活禽与冰鲜的限制。加工的门槛在”渠道”不在”技术”。
卤味的技术门槛不高,难的是门店网络与品牌认知。
第十四章 出口:冻鸭翻倍与欧盟的反倾销
出口是肉鸭这两年的”意外之喜”。
14.1两个翻倍
2024 年 1 至 11 月,整只冻鸭出口 2.81 万吨、同比增 101%,金额 2.36 亿元、增 41%;冻鸭分割及杂碎出口 2.29 万吨、同比增 137%。
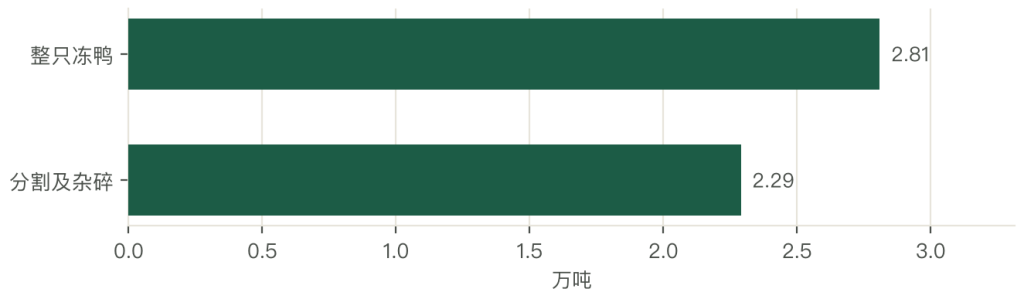
2025 年前 11 个月,整只冻鸭出口同比再增超 95%。连续两年的高增长,说明这个需求是”结构性”的机会,一次性订单撑不了两年。
14.2增长的原因
第一个原因是”价格”。中国的鸭肉成本全球最低(料肉比 1.7 + 规模化),出口价有竞争力。第二个原因是”供给”。欧洲、东南亚的鸭肉产量在下降(环保、劳工成本),中国的供给填补了缺口。
第三个原因是”品类”。樱桃谷鸭是全球通用的品种,中国的产品与欧洲的标准对接顺畅。
14.3欧盟的反倾销
2026 年,欧盟对中国”北京鸭”发起反倾销调查(实际出口的是樱桃谷鸭)。这个调查的启示是”出口高增长必然带来贸易摩擦”。鸭肉出口从 2 万吨级涨到 5 万吨级,触及了欧洲本土产业利益,反倾销是必然的反应。
出口会继续增长,但增速会放缓。基数变大、贸易摩擦增多,翻倍增长不可持续。出口的产品结构会升级。从”整只冻鸭”往”分割、熟制、预制”走,附加值更高、抗关税能力更强。出口是”调节阀”,不是”主市场”。
5 万吨的出口量,对 1,000 万吨的产量来说是 0.5%,它的价值在”消化过剩产能”,不在”创造利润”。
第十五章 企业案例一:温氏与”公司加农户”的极限
温氏是黄羽鸡行业的绝对龙头,也是”公司 + 农户”模式最完整的样本。
15.112.08 亿羽与 20% 的市占
2024 年温氏黄羽鸡出栏 12.08 亿羽,创历史新高,市占率超 20%。同期全国出栏 33.34 亿只、同比降 7.25%,温氏是”逆势增长”的少数。
逆势增长的原因是”份额集中”,行业整体并没有变好。中小养殖户被活禽政策与环保门槛挤出去,温氏用”合同回收 + 冰鲜产能”接住了这部分市场。
15.26 元/斤的成本线
温氏毛鸡的完全成本约 6 元/斤(12 元/公斤),2024 年均价 13.06 元/公斤,毛利率约 8%。
6 元/斤是什么水平?散户的成本 6.5 至 7 元/斤,温氏低 0.5 至 1 元/斤。这 1 元/斤的差距,来自三件事:自繁种源(不用买高价鸡苗)、集中采购饲料(每吨便宜 50 至 100 元)、规模摊薄管理费。
15.3模式的边界
“公司 + 农户”的优势是”轻资产扩张”:公司不用买地建棚,农户自己建;公司不用雇饲养员,农户自己养。
但这个模式有边界。第一是”管理半径”:一个分公司管 1,000 至 2,000 户,再多了管不过来。第二是”履约率”:鸡价大涨时,农户有违约冲动,公司要用”保底价 + 分红”稳住。第三是”环保”:农户的鸡棚分散,粪污处理难统一。
15.4三个启示
第一个启示:规模化的核心是”成本”,不是”存栏”。温氏的 6 元/斤,是二十年积累出来的,不是一年投出来的。第二个启示:逆势增长靠”结构”。行业下行时,龙头靠”合同 + 冰鲜”接盘退出的散户,这是”集中度提升”的典型路径。
第三个启示:模式有边界,要提前布局”第二曲线”。温氏这两年在推”鲜品 + 熟食”,就是为了跳出活禽的限制。
第十六章 企业案例二:立华与”料肉比 2.75″
立华是行业第二,走的是”效率 + 屠宰”的路。
16.15.16 亿羽与 13% 的市占
2024 年立华黄羽鸡出栏 5.16 亿羽,市占约 13%,均价 12.94 元/公斤。立华的基地在江苏、浙江、安徽,主攻华东市场。华东的特点是”消费能力强、冰鲜接受度高”,这为立华的冰鲜转型提供了土壤。
16.22.75 的料肉比
立华的料肉比优化到 2.75,行业平均 3.0 至 3.2。
料肉比从 3.2 降到 2.75,意味着一只 1.5 公斤的鸡少耗 0.675 公斤饲料,按 2.9 元/公斤算,单只省 1.96 元。按 5.16 亿羽算,一年省 10 亿元。
16.31.2 亿羽的屠宰产能
立华 2024 年屠宰产能 1.2 亿羽、加工鲜品超 6,000 万羽(同比翻番),2025 年计划屠宰 1 亿只、冰鲜占比 40%。这个布局的逻辑是”抢渠道”。活禽渠道在萎缩,谁先建成屠宰与冷链,谁就能接住从活禽转出来的需求。
16.4三个启示
第一个启示:效率是”硬功夫”。料肉比每降 0.1,都是育种、配方、环控三件事的合力,没有捷径。第二个启示:屠宰是”重资产”,要算清楚利用率。1.2 亿羽的产能,如果只跑 50%,折旧就把全部利润抵掉。
第三个启示:”效率 + 冰鲜”是黄羽鸡的最优组合。效率决定成本线,冰鲜决定价格带,两头都占住,才能在周期里活。
第十七章 企业案例三:湘佳与冰鲜的 25% 毛利
湘佳是”冰鲜专业化”的样本,规模不大,但毛利最高。
17.111.7 万吨冰鲜
2024 年湘佳冰鲜产品销量 11.7 万吨、同比增 16.22%,毛利率 25% 以上。11.7 万吨是什么概念?按一只鸡 1.3 公斤算,相当于 9,000 万只鸡的冰鲜产品。这个规模在行业里排不进前三,但它的毛利率是行业最高。
17.225% 毛利从哪来
第一是”渠道结构”。湘佳的冰鲜主要走商超与生鲜电商,避开批发市场的价格战。第二是”产品结构”。整鸡、分割、调理品三种形态,分割与调理品的毛利高于整鸡。
第三是”区域密度”。湘佳在湖南、湖北、江西做深,冷链半径短、周转快、损耗低。
17.3与养殖端的对照
冰鲜毛利 25%、养殖毛利 8% 至 12%,差距 13 至 17 个百分点。这 13 个百分点的来源是”加工 + 渠道”,不是”养殖技术”。这就是为什么所有黄羽鸡企业都在往屠宰冰鲜走:加工比养殖更赚钱。
17.4三个启示
第一个启示:冰鲜是”渠道生意”,不是”加工生意”。谁掌握商超与电商的货架,谁就拿走这 25%。第二个启示:区域密度比全国铺货更重要。冷链半径短,损耗低,毛利才高。
第三个启示:冰鲜的壁垒在”复购”,消费者认了品牌就会重复购买。
第十八章 企业案例四:樱桃谷与卤味三巨头
这一章看两个”上游与下游”的样本。
18.1樱桃谷:种源回归的商业意义
2017 年中信农业与首农股份联合收购英国樱桃谷农场 100% 股权。
商业意义有三层:一是”种源安全”,不再受制于国外的引种配额与疫病封关;二是”成本”,祖代种鸭的引种费用(每年数亿元)转为内部结算;三是”出口”,樱桃谷的全球销售网络为中国鸭肉出口打开了通道。
2024 年冻鸭出口翻倍,与这条通道有直接关系。
18.2卤味三巨头:下游的高毛利
2024 年周黑鸭毛利率 56.8%、煌上煌 32.95%、绝味 30.79%。三家的模式不同:周黑鸭直营为主、单价高;绝味加盟为主、门店多(超过 1.5 万家);煌上煌区域为主、江西大本营。
三家的共同点是”鸭副依赖”与”渠道密集”。鸭脖、鸭掌、鸭翅的采购成本占营业成本的 30% 至 40%,门店密度决定周转。
18.3上下游的对照
上游(种源)的毛利 30% 至 50%,下游(卤味)的毛利 30% 至 57%,中间(养殖)的毛利 8% 至 12%。这个”微笑曲线”说明:种源与品牌是两端的高地,养殖是中间的洼地。谁想赚钱,就得往两头走。
18.4两种微笑曲线的差别
黄羽鸡与肉鸭的”微笑曲线”,形状不一样。
黄羽鸡的曲线是”深 U 型”:养殖端的毛利 8% 至 12%,冰鲜端 20% 至 25%,熟食与餐饮 50% 以上。两头的差距有 40 个百分点,所以”往下游走”的动力特别强。
肉鸭的曲线是”宽 U 型”:养殖端 5% 至 8%,屠宰分割 8% 至 12%,卤味 30% 至 57%。中间那段比黄羽鸡厚,因为鸭的分割与副产品多,屠宰环节本身就能挣钱。
这个差别决定了两条不同的战略路径。黄羽鸡企业必须”跳过屠宰、直奔熟食”,因为屠宰这一段的毛利不够厚;肉鸭企业可以”守在屠宰、把分割做精”,因为分割本身就有 10% 的毛利。
一个佐证:立华把屠宰产能做到 1.2 亿羽,但鲜品毛利只有 20% 至 25%;而山东的肉鸭屠宰厂,光靠分割与副产品,毛利就能做到 10% 至 12%,且规模是前者的十倍以上。
种源的红利期还很长。樱桃谷的全球网络 + 国产配套系的竞争,会让中国在鸭种源上保持优势。卤味的高毛利会被”竞争”侵蚀。门店密度已经很高,单店营收在下滑,毛利率会往下压。两端的企业会往中间延伸。
种源企业做屠宰、卤味企业做上游基地,这是”全产业链”的必然。
第十九章 价值链:一只鸡与一只鸭的钱怎么分
把两个品类拆到终端,能看到利润的真实分布。
19.1一只黄羽鸡的四段
一只 1.3 公斤的黄羽鸡,毛鸡价 13 元/公斤,养殖端卖出 16.9 元。
屠宰冰鲜后,白条 1.0 公斤,出厂价 20 至 22 元;批发到商超 26 至 30 元;零售终端 40 至 45 元;做成盐焗鸡,终端 60 至 70 元。
从 16.9 元到 70 元,终端是养殖端的 4.1 倍。四段的分配是:养殖 24%、屠宰冰鲜 26%、批发零售 30%、餐饮与熟食 20%。
| 环节 | 金额(元/只) | 占比 | 毛利率 |
|---|---|---|---|
| 养殖出栏 | 16.9 | 24% | 8% 至 12% |
| 屠宰与冰鲜 | 21.0 | 30% | 20% 至 25% |
| 批发与零售 | 28.0 | 40% | 15% 至 20% |
| 餐饮与熟食 | 60 至 70 | — | 50% 以上 |
四个环节里,养殖拿 24% 的产值却只有 8% 至 12% 的毛利,餐饮拿的是最高的加价率,这就是黄羽鸡必须往冰鲜与熟食走的原因。
19.2一只肉鸭的五段
一只 2.4 公斤的肉鸭,毛鸭价 8.77 元/公斤,养殖端卖出 21 元。
屠宰分割后,鸭胸、鸭腿、鸭翅、鸭掌、鸭架分开卖,合计出厂 30 至 34 元;鸭副(鸭脖、鸭掌、鸭肠)进入卤味厂,做成产品终端 30 至 50 元/份。
| 环节 | 金额(元/只) | 占比 | 毛利率 |
|---|---|---|---|
| 养殖出栏 | 21 | 28% | 5% 至 8% |
| 屠宰与分割 | 32 | 42% | 8% 至 12% |
| 鸭副卤味 | 30 至 50(按份) | — | 30% 至 57% |
| 烤鸭与餐饮 | 40 至 60 | — | 40% 以上 |
肉鸭的产值重心在屠宰与分割(42%),利润重心在鸭副卤味(30% 至 57% 毛利),一只鸭的钱是拆开赚的。
19.3两个品类的差别
黄羽鸡的价值主要在”整只”与”冰鲜”,肉鸭的价值主要在”分割”与”副产品”。这个差别落到加工策略上:黄羽鸡要”把整只鸡做好”,肉鸭要”把一只鸭拆开卖”。前者拼品牌,后者拼渠道。
养殖端的分成会继续下降。规模化之后,屠宰与渠道的议价能力更强。副产品是被低估的利润池。鸭副的毛利 30% 至 57%,远高于鸭肉本身。熟食与预制菜是”最后一段”。谁把这一段做好,谁就能拿到 50% 以上的毛利。
第二十章 政策:活禽禁售、预制菜与种业振兴
三条政策,决定了这两个品类未来五年的形状。
20.1活禽禁售
2020 年前后,多地以禽流感防控与城市管理为由,限制活禽交易。一二线城市的建成区基本禁绝活禽,只能卖冰鲜。这条政策直接改写了黄羽鸡的渠道结构:从 85% 活禽,到 2024 年的 55% 农贸(含部分冰鲜)、40% 冰鲜。
20.2预制菜新规
2024 年《关于加强预制菜食品安全监管促进产业高质量发展的通知》明确了预制菜的定义与范围。对黄羽鸡来说是”利好”:盐焗鸡、白切鸡、鸡汤这些产品有了明确的品类归属,可以进商超、进电商、进餐饮供应链,不再”身份模糊”。
20.3种业振兴
白羽肉鸭的种源在 2017 年回归中资,国产配套系(中畜草原、中新白羽)持续获得支持。政策的逻辑是”把种源握在自己手里”。这与白羽肉鸡的”圣泽 901″是同一个思路。
活禽禁售会继续扩围。从一线城市到二线、三线,冰鲜的渗透率会跟着提升。预制菜的标准会越来越细。这对头部企业是利好,对没有资质的小作坊是淘汰。种业政策会持续倾斜。种源自主是”产业安全”的一部分,不会因为行情好坏而改变。



写点看法