
黄羽鸡与肉鸭研究
33 亿只与 42 亿只的两条曲线
2024 年中国黄羽肉鸡出栏 33.34 亿只、同比降 7.25%,产量 432 万吨、市场规模 874 亿元;同一年商品肉鸭出栏 42.2 亿只、产肉约 1,000 万吨、总产值 1,284 亿元。一个在缩,一个在涨,两个品类走上了两条相反的曲线。黄羽鸡的收缩根源在渠道:多地以禽流感防控为由收紧活禽交易,而黄羽鸡长期有 85% 靠活禽整只销售,渠道一收紧,出栏量就跟着掉。肉鸭的扩张靠的是工业化:白羽肉鸭占 83.3%,料肉比 1.7、40 天出栏 6 斤以上,山东一省出栏超 20 亿只,华东六省合计 28.1 亿只、占全国 66.6%。价格端两个品类都在承压:黄羽鸡毛鸡 2024 年均价温氏 13.06 元/公斤、立华 12.94 元/公斤,比 2023 年降 4.6% 与 5.48%;毛鸭 8.77 元/公斤、降 7.1%。但成本端帮了忙,饲料均价同比降 11%,温氏把完全成本压到约 6 元/斤、立华把料肉比优化到 2.75,叠加下半年价格回升,黄羽鸡单只盈利回到 3 至 4 元。这个产业真正的分野在”种源”与”渠道”两件事上:种源端,黄羽鸡国产率接近 100%,白羽肉鸭的祖宗代 2017 年随樱桃谷被中信农业与首农收购而回归中资,卡脖子问题基本解决;渠道端,活禽转冰鲜是必答题,冰鲜鸡消费占比 2024 年突破 40%,湘佳的冰鲜产品毛利率 25% 以上,而立华的屠宰产能做到 1.2 亿羽。黄羽鸡的出路在”屠宰 + 冰鲜 + 预制菜”,不做这一步的养殖场会被渠道淘汰;肉鸭的风险在”产能过剩”,2025 年上半年鸭苗销量增 19.46%,雏贵鸭贱的剪刀差正在挤压养殖端;两个品类共同的机会在深加工,卤味 1,350 亿元的盘子里鸭副占 175 亿元,冻鸭出口两年翻倍增长。
关键词
黄羽肉鸡白羽肉鸭料肉比活禽交易冰鲜鸡樱桃谷鸭公司加农户卤味冻鸭出口
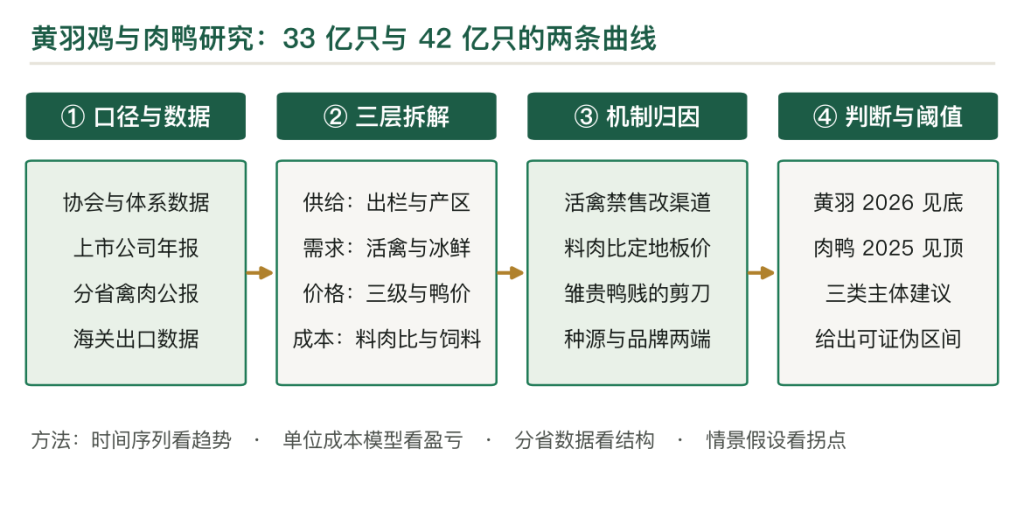
第一章 两条曲线:33.34 亿只与 42.2 亿只
把两个品类放在一张表里,第一眼看到的是方向相反。
1.1一缩一涨
2024 年黄羽肉鸡出栏 33.34 亿只,比 2023 年少 2.6 亿只,降 7.25%;产量 432 万吨,市场规模 874 亿元。
同一年,商品肉鸭出栏 42.2 亿只,产肉约 1,000 万吨,总产值 1,284 亿元。若把蛋鸭与肉鹅算进来,水禽整体出栏超 50 亿只、产肉超 1,200 万吨、产值超 2,300 亿元,同比增 5.2%。
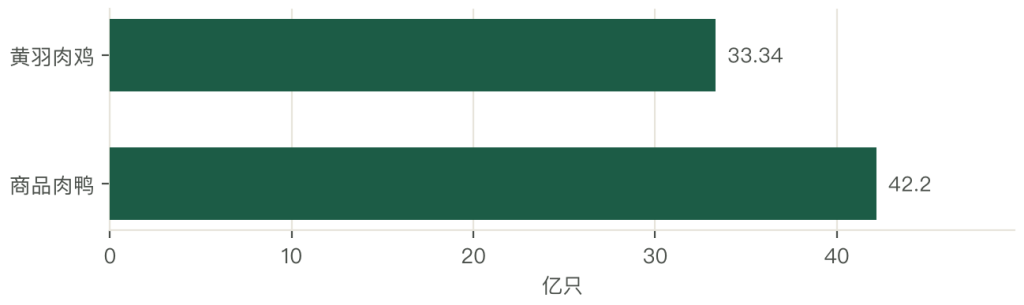
一个缩、一个涨,看起来是”消费偏好变了”,实际是”生产方式与渠道结构不同”。
1.2单只重量的差距
黄羽鸡 33.34 亿只产 432 万吨,单只 1.30 公斤;肉鸭 42.2 亿只产 1,000 万吨,单只 2.37 公斤。
单只重量的差距,决定了两个品类的商业模型。黄羽鸡是”整只卖”的逻辑,一只 1.3 公斤的鸡刚好是一桌菜;肉鸭是”分割卖”的逻辑,一只 2.4 公斤的鸭能拆出鸭胸、鸭腿、鸭翅、鸭掌、鸭舌、鸭架,每个部位都能单独定价。
这个差别又反过来影响加工深度:肉鸭的分割率高,副产品多,卤味行业才有原料;黄羽鸡的整只属性强,冰鲜与熟食是主要方向。
1.3两个品类的定义
黄羽肉鸡是”羽毛带色”的本土优质肉鸡,由北京油鸡、三黄鸡、清远麻鸡等地方良种杂交选育,国产率接近 100%。按生长速度分三级:快速鸡 53 天出栏、中速鸡 80 天、慢速鸡 95 天以上。
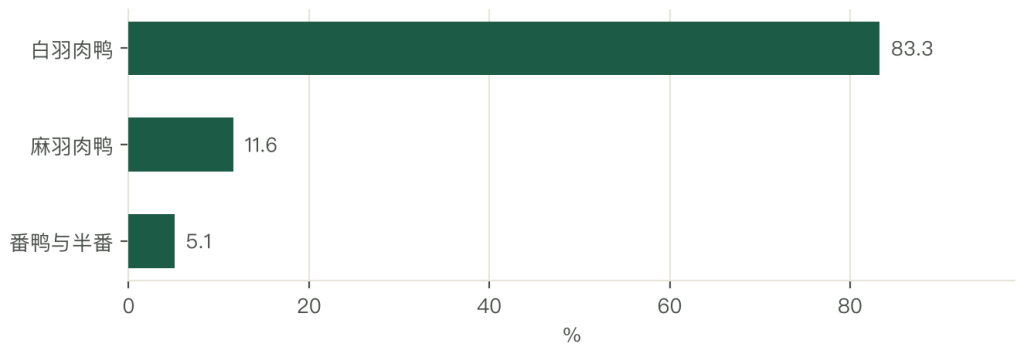
白羽肉鸭是”工业化”的产物,料肉比 1.7、40 天出栏 6 斤以上,是烤鸭、盐水鸭、分割鸭脯的主力。肉鸭的品种结构里,白羽占 83.3%、麻羽 11.6%、番鸭与半番鸭 5.1%。
黄羽鸡的下滑是”渠道性”的,不是”需求性”的。活禽交易一收紧,出栏就掉;冰鲜渠道建起来,出栏会回来。肉鸭的增长是”工业性”的。料肉比 1.7 意味着”吃 1.7 斤料长 1 斤肉”,这个效率决定了它能以最低成本提供动物蛋白。
两个品类的竞争不在彼此之间。黄羽鸡抢的是”优质鸡”的市场(土鸡、走地鸡),肉鸭抢的是”低价蛋白”与”卤味原料”的市场,客户群重叠度不高。
第二章 四个阶段:从活禽现宰到冰鲜
黄羽鸡的四十年,是一部”渠道变迁”的历史。
2.11980 年代之前:农家散养
这个阶段,黄羽鸡就是”家里的鸡”。农户养十几只,喂剩饭谷糠,过年过节才杀。品种是三黄鸡、清远麻鸡、杏花鸡这些地方良种,长得慢(120 天以上),但肉质好。
这个阶段的产业特征是”自给自足”,商品率极低,活禽市场只在县城有。
2.21980 至 2000 年:活禽市场与专业户
农村改革之后,出现”养鸡专业户”与”活禽批发市场”。农户养几百只,卖给贩子,贩子拉到城里的活禽市场,现宰现卖。这个阶段的关键设施是”活禽市场”:消费者要”看着活鸡被杀”,才觉得新鲜。
这个习惯一直延续到今天,也是黄羽鸡”85% 活禽销售”的历史根源。
2.32000 至 2018 年:公司加农户与规模扩张
温氏、立华这些企业,用”公司 + 农户”的模式把产能做了起来。公司提供鸡苗、饲料、疫苗、技术,农户建棚养鸡,公司按合同价回收。
这个模式解决了两个问题:一是”资金”,农户不用自己买饲料;二是”技术”,公司统一防疫、统一配方。温氏的黄羽鸡出栏从 2000 年的几千万只,做到 2024 年的 12.08 亿只。
2.42018 年之后:活禽收紧与冰鲜转型
2020 年前后,多地以禽流感防控与城市管理为由,限制或禁止活禽交易。这一刀切在了黄羽鸡的命门上:85% 的销量靠活禽,渠道一断,出栏量从高点一路下滑。
倒逼之下,头部企业开始建屠宰厂、做冰鲜、研发”适屠品种”。立华 2024 年屠宰产能 1.2 亿羽、加工鲜品超 6,000 万羽(同比翻番),2025 年计划屠宰 1 亿只、冰鲜占比提到 40%。
活禽转冰鲜是不可逆的。城市管理、防疫要求、消费习惯三股力量都指向同一个方向。转型的代价由中小养殖户承担。建屠宰厂要几亿元,散户建不起,只能退出或被整合。冰鲜的性质是”重构”。
冰鲜要求品种、日龄、体重、胴体一致性都标准化,这反过来推动了育种与养殖的升级。
第三章 品种:三黄鸡、清远麻鸡与樱桃谷鸭
品种决定了两件事:长多快、好不好吃。
3.1黄羽鸡的三级体系
快速鸡 53 天出栏,体重 1.3 至 1.5 公斤,成本最低,肉质优于白羽鸡,主要供快餐、食堂、熟食加工。中速鸡 80 天出栏,体重 1.5 至 1.8 公斤,皮肤光亮、冰鲜后口感下降小,是做冰鲜鸡的最佳原料。这个品类是冰鲜转型的主力。
慢速鸡 95 天以上,多放养,体重 1.5 至 2.0 公斤,肉质最优、价格最高,供中高档餐厅与礼盒。慢速鸡的毛鸡价能到 19 至 20 元/公斤,是快速鸡的近两倍。
3.2三个代表性品种
三黄鸡(黄羽、黄喙、黄脚)是最广为人知的品类,广东、广西、江西都有养殖,肉质细嫩,适合白切。清远麻鸡是广东清远的地方良种,羽毛带麻点,皮下脂肪少,是”清远鸡”地理标志的核心。它的商品代要养 100 天以上,价格是普通黄羽鸡的 1.5 倍。
北京油鸡是北方的代表品种,体型小、肉质紧,历史上是宫廷贡品,现在是高端礼盒的原料。
3.3肉鸭的三个品类
白羽肉鸭(樱桃谷鸭为主)占 83.3%,料肉比 1.7、40 天出栏 6 斤以上,皮脂率低、瘦肉率高,适配烤鸭与分割。番鸭与半番鸭占 5.1%,福建、广东最集中。番鸭生长慢(90 天以上)、肉质紧实,是”姜母鸭”的原料。
麻羽肉鸭(地方麻鸭)占 11.6%,湖南、江西、四川、广西较多,肉质有风味,适合酱板鸭、盐水鸭、老鸭汤。
黄羽鸡的品种优势在”风味”,不在”效率”。它的料肉比 2.75 至 3.2,远高于白羽鸡的 1.6,但这个劣势被”溢价”抵消了。肉鸭的品种优势在”效率”。1.7 的料肉比是畜牧业里最低的之一,这决定了鸭肉是”最便宜的动物蛋白”。
品种的区域性很强。番鸭集中在福建、广东,麻鸭集中在湘赣川桂,白羽鸭集中在山东、江苏。这个分布短期内不会变,因为它跟着”吃法”走。
第四章 种源:国产化 100% 与樱桃谷的回归
种源是这条产业链上最”卡脖子”的一环,也是中国这两个品类最值得说的一段历史。
4.1黄羽鸡:国产率接近 100%
黄羽鸡的种源完全自主。温氏有自己的育种公司(南方家禽育种),立华有”立华黄鸡”系列,德康有”岭南黄鸡 5 号”。这些企业用地方良种杂交选育,形成了自己的配套系。
自主的意义在”适配”。黄羽鸡的消费是”整只、风味、地方口味”,进口品种满足不了这个需求,所以自主育种是唯一的路径。
4.2白羽肉鸭:从”引种”到”回归”
这段历史比较曲折。19 世纪末,北京鸭的种蛋被引入英国,当地育种公司用北京鸭资源杂交改良,培育出瘦肉型、高饲料转化率的”樱桃谷鸭”配套系,并在全球占据垄断地位。中国长期每年花数亿元从国外引进祖代种鸭。
转折在 2017 年:中信农业与北京首农股份联合收购英国樱桃谷农场 100% 股权,核心种源、技术与出口资源归属中资。北京鸭”出海百年后回归”,肉鸭种源的卡脖子问题基本解决。
4.3国产配套系的竞争
樱桃谷回归之后,国内的自有配套系也在推进:中畜草原白羽肉鸭、中新白羽肉鸭,都拿到了政策与产业支持。
三条线现在并存:樱桃谷(中资控股)、国产配套系、地方麻鸭。竞争的结果是”种鸭价格下来了”,鸭雏均价 3.92 元/只(2024 年,同比涨 14.96%),这个价格里既有产能紧张的因素,也有品种竞争的因素。
黄羽鸡的种源优势已经建立,接下来比的是”适屠性”。冰鲜要求胴体一致、胸肌率高,育种目标会从”风味”转向”风味 + 屠体”。肉鸭的种源问题解决了,但没有完全解决。樱桃谷是”中资控股的外国品种”,真正的自主配套系还需要时间验证。
种源是利润最集中的环节。2024 年”雏贵鸭贱”,鸭雏涨 14.96%、毛鸭跌 7.1%,种鸭场赚钱、商品鸭场承压,这就是种源议价权的体现。
第五章 产区:山东 16.8% 与华东的 66.6%
两个品类的产区分布,正好代表两种产业组织方式。
5.1禽肉产量的十省格局
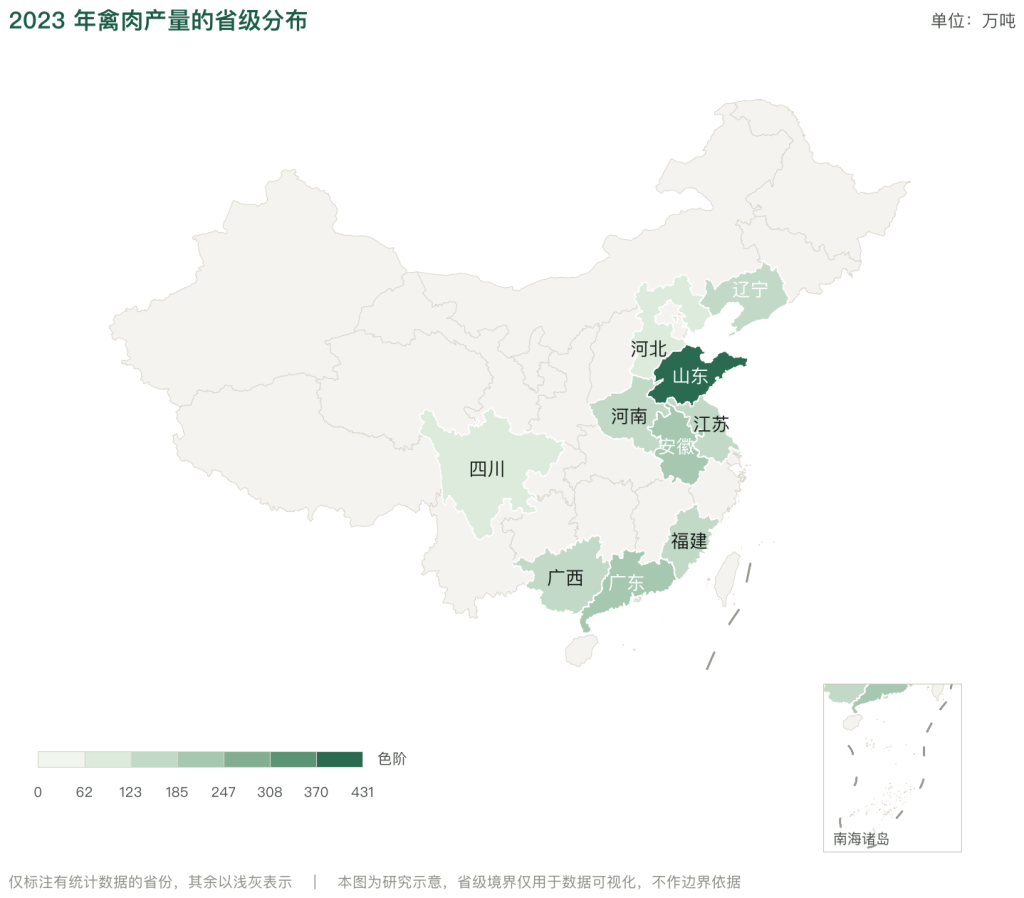
2023 年全国禽肉产量 2,563 万吨。
分省看,山东 431.48 万吨(16.84%)、安徽 199.71 万吨(7.79%)、广东 194.54 万吨(7.59%)、辽宁 184 万吨(7.18%)、广西 173.5 万吨(6.77%)、福建 166.46 万吨(6.49%)、河南 142.57 万吨(5.56%)、江苏 128.74 万吨(5.02%)、四川 115.02 万吨(4.49%)、河北 110.9 万吨(4.33%)。
| 排名 | 省份 | 2023 年禽肉产量 | 占全国 | 主要品类 |
|---|---|---|---|---|
| 1 | 山东 | 431.48 万吨 | 16.84% | 白羽肉鸭、白羽肉鸡 |
| 2 | 安徽 | 199.71 万吨 | 7.79% | 白羽肉鸭、黄羽鸡 |
| 3 | 广东 | 194.54 万吨 | 7.59% | 黄羽鸡、番鸭 |
| 4 | 辽宁 | 184.00 万吨 | 7.18% | 白羽肉鸡、肉鸭 |
| 5 | 广西 | 173.50 万吨 | 6.77% | 黄羽鸡、麻鸭 |
| 6 | 福建 | 166.46 万吨 | 6.49% | 番鸭、半番鸭 |
| 7 | 河南 | 142.57 万吨 | 5.56% | 白羽肉鸡、肉鸭 |
| 8 | 江苏 | 128.74 万吨 | 5.02% | 白羽肉鸭、黄羽鸡 |
| 9 | 四川 | 115.02 万吨 | 4.49% | 麻鸭、黄羽鸡 |
| 10 | 河北 | 110.90 万吨 | 4.33% | 白羽肉鸡 |
| — | 十省合计 | 1,846.92 万吨 | 72.06% | — |
十省合计 1,846.92 万吨、占 72.06%。山东一省占了近 17%,是第二名安徽的 2.2 倍。
5.2黄羽鸡的南方格局
黄羽鸡的主产省是广东、广西、江苏、安徽、湖南、江西。这些地方的共同点是”吃鸡文化重”:广东的白切鸡、广西的白斩鸡、江苏的盐水鸡、安徽的符离集烧鸡。
温氏的大本营在广东,2024 年黄羽鸡出栏 12.08 亿羽,市占率超 20%;立华深耕华东(江苏),出栏 5.16 亿羽,市占约 13%。两家加起来 17.24 亿只,占全国 33.34 亿只的 51.7%。
5.3肉鸭的华东高度集中
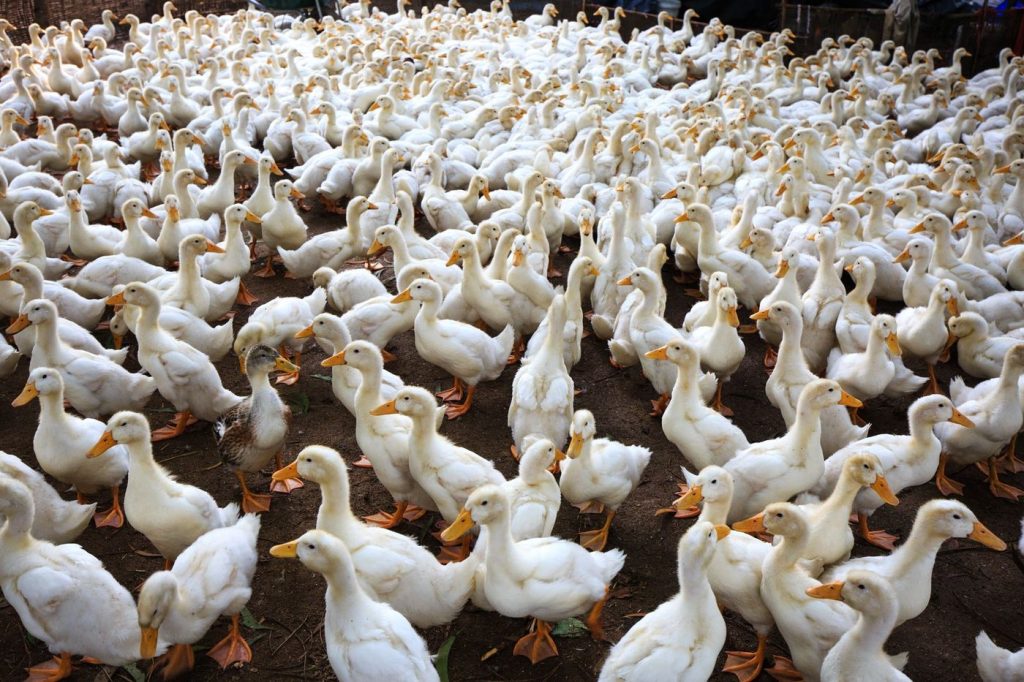
肉鸭的区域集中度比黄羽鸡更高。2024 年华东六省出栏 28.1 亿只、占全国 66.6%,其中山东一省超 20 亿只、产值近 600 亿元,是第二名安徽的 7.9 倍。
集中的原因是”产业链配套”。山东有全国最大的饲料产能、最密集的屠宰加工厂、最成熟的冷链物流,一只鸭子从孵化到分割出厂,可以不出县完成。
5.4山东模式:一只鸭子不出县
山东能占全国禽肉产量的 16.84%,靠的是”链条全”,”养得多”解释不了这个份额。
一只鸭子在山东的路径是这样的:种鸭场在县里,孵化厂在隔壁镇,饲料厂在 20 公里内,养殖场在周边 50 公里,屠宰厂在 30 公里内,分割车间与冷库在同一个园区。
这条链的关键是”距离”。饲料运距每增加 50 公里,每吨成本涨 30 至 50 元;活鸭运输超过 100 公里,掉膘与应激造成的损耗增加 1% 至 2%。所以”配套半径”直接决定成本。
山东的配套半径能压到 50 公里以内,是因为”产业集群”。一个县里有几十家饲料厂、上百家养殖场、几家屠宰厂,彼此竞争、彼此配套,谁也不能漫天要价。
这套模式别的地方很难复制。要有玉米带(饲料)、要有土地(养殖场)、要有港口(出口)、要有成熟的产业工人。四个条件凑齐的地方,全国不超过五个。
禽肉的产区格局稳定。山东、安徽、广东、辽宁、广西五省的位置,五年内不会变。黄羽鸡的产区会”跟着屠宰厂走”。活禽不能长途运,冰鲜可以,所以屠宰产能建在哪里,养殖就往哪里集中。肉鸭的集中度还会提升。
山东的产业链优势太明显,单个省 20 亿只的规模,别的省很难复制。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法