
肉牛产业研究
1,070 万吨消费与 27% 的进口依存
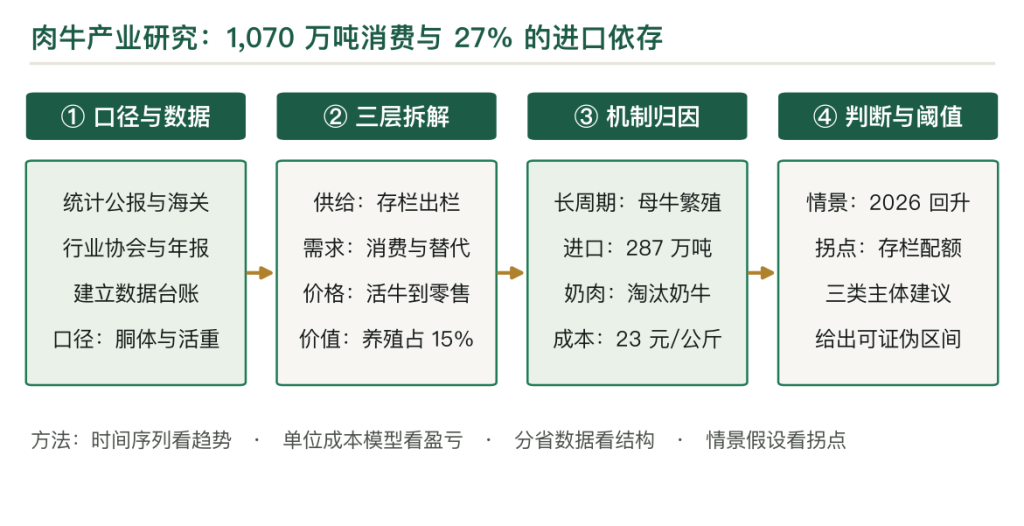
2024 年中国牛肉产量 779 万吨、进口 287 万吨、消费 1,070 万吨,三个数字构成了这个产业的基本盘。779 加 287 等于 1,066 万吨,与 1,070 万吨的消费量只差 4 万吨,进口依存度 26.9%,接近三成的牛肉来自国外。供给端在扩张:牛肉产量从 2010 年的 529 万吨增至 2024 年的 779 万吨,年均增速 2.4%;进口从 2019 年的 166 万吨增至 2024 年的 287 万吨,五年增了 73%。需求端却在减速:近三年消费量复合增速 2.72%,低于产量的 4.16% 与进口的 3.38%。三条曲线一交叉,价格就塌了。育肥牛均价从 2023 年的 30.02 元/公斤跌到 2024 年的 21 至 24 元/公斤,而育成成本约 23 元/公斤,自繁自育场按 650 公斤出栏算,单头亏损 6,000 元;2024 年 11 月全国出栏一头牛平均亏 1,600 元,连续 8 个月亏损超千元,超过 65% 的场户亏损。这轮亏损的成因是四件事叠在一起:2018 年之后存栏从 6,617 万头冲到 1.05 亿头、奶价低迷导致 130 万头淘汰奶牛冲入肉市、进口牛肉持续放量、猪肉禽肉低价压制消费。2024 年存栏开始去化(10,047 万头,同比降 4.4%),2025 年三季度末再降到 9,932 万头,2026 年 1 月 1 日起对进口牛肉实施三年保障措施(配额 268.8 万吨、配额外加征 55%),三件事叠加,2026 年是这个产业从底部回升的起点。肉牛的周期长度是猪的两倍,去化慢、修复也慢;养殖端的利润占全链只有 15%,风险却最大,向下游走是唯一的结构性出路;进口配额化之后,国产牛肉的价格底部被抬起来了,但抬起来的是”成本线之上的亏损收窄”,不是”暴利回归”。
关键词
肉牛牛肉产量进口依存度育肥牛均价育成成本能繁母牛保障措施全产业链奶肉联动
第一章 三个口径:1,070 万吨消费、779 万吨国产、287 万吨进口
1.1三个数字怎么对上
2024 年牛肉产量 779 万吨,这是”胴体重”口径,由国家统计局按定点屠宰量与农户自宰估算,比上年增长 3.5%。同年牛肉进口 287 万吨,来自海关总署,比上年增长 5.0%。
两者相加 1,066 万吨,与农业农村部公布的消费量 1,070 万吨只差 4 万吨,差额来自期初期末库存变动与统计误差。
| 口径 | 数值 | 含义 |
|---|---|---|
| 国内产量 | 779 万吨 | 胴体重,含农户自宰 |
| 进口量 | 287 万吨 | 海关口径,含冷冻与冷鲜 |
| 出口量 | 不足 1 万吨 | 可忽略 |
| 总供应 | 1,066 万吨 | 产量 + 进口 |
| 表观消费 | 1,070 万吨 | 农业农村部口径 |
这张表说明一件事:中国的牛肉供应已经是一个”两条腿走路”的结构,一条腿是国内的 779 万吨,另一条腿是国外的 287 万吨。两条腿的长度比是 2.7 比 1,任何一条腿发生变化,价格都会跟着动。
1.227% 依存度的形成过程
进口依存度 26.9%,接近三成。这个比例在 2015 年只有 8% 左右,十年涨了近 19 个百分点。
涨的原因不是国产不努力。国产牛肉从 2015 年的 616 万吨增到 2024 年的 779 万吨,九年增了 26%,年均 2.6%,速度并不慢。问题在于需求涨得更快:同一时期消费量从 700 万吨级涨到 1,070 万吨,年均 4.3%。
国内受制于母牛存栏、草场、饲料成本,产能扩张的速度追不上消费升级的速度,缺口只能靠进口补。
进口补缺口的效率很高。巴西的牛肉到岸价长期低于国产成本。按行业测算,进口冻牛肉的到岸价较国产白条低 30% 至 40%,而 2024 年国产牛肉的批发均价是 63.68 元/公斤。价差摆在面前,餐饮与加工企业自然优先用进口货。
1.3与猪、禽的对照
把牛肉放进肉类总盘子里看,它是”第三极”。
2024 年猪肉产量 5,706 万吨、禽肉 2,660 万吨、牛肉 779 万吨、羊肉 518 万吨,四项合计 9,663 万吨。牛肉占肉类总产的 8.1%,不到猪肉的七分之一。
但从产值看,差距小得多:牛肉按 65 元/公斤的均价算,养殖端产值约 5,064 亿元;猪肉按 24 元/公斤算,产值约 1.37 万亿元。牛肉用 8.1% 的量,做出了两成的产值。
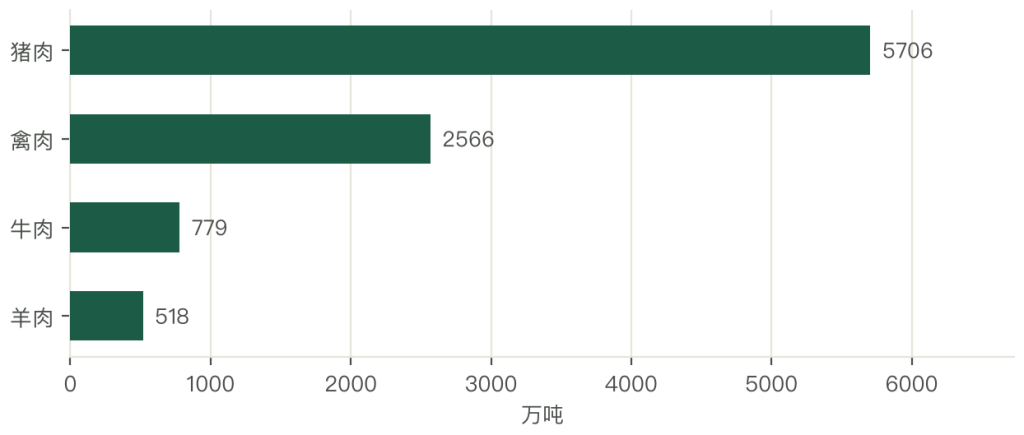
这个”量小值大”的特征,决定了牛肉产业的三件事:一是它对价格更敏感,因为单价高,消费者对涨价的反应更强;二是它更容易被进口替代,因为价差空间大,贸易商有动力;三是它的周期更长,因为母牛是单胎动物,产能扩张的速度天然比猪慢。
1,070 万吨的消费量还会缓慢增长,但增速已经降到 3% 以下。
2023 年消费 1,027 万吨、同比增 4%,2024 年 1,070 万吨、同比增 4.1%,看起来不慢,但对比 2019 至 2021 年 7% 以上的增速,已经下了一个台阶。进口依存度不会继续快速上升。
2026 年保障措施落地后,配额 268.8 万吨相当于 2024 年进口量的 93.5%,进口量被封在 270 万吨上下,依存度会稳定在 26% 至 28% 之间。国产牛肉的竞争力问题不在成本,在结构。
国产的育成成本 23 元/公斤,比巴西的到岸价高 60%,这个差距靠管理补不回来;能做的是把”热鲜、冷鲜、部位肉、地标牛”这些进口替代不了的品类做深。
第二章 四个阶段:从役用副业到周期行业
肉牛产业的历史,是一部”用途改变”的历史。
2.11949 至 1978 年:牛是生产资料
这个阶段,牛的第一身份是役用。一头牛要耕地、拉车、推磨,只有在老弱伤残时才被宰杀吃肉,所以那时的”牛肉”是役用牛的副产品,产量小、品质参差。
1978 年之前,牛肉是役用牛退役后的副产品,全国产量长期在 50 万吨以下,人均不到 0.5 公斤。这个阶段的产业逻辑是”保护耕牛”,政策限制随意屠宰,肉牛作为一个”产业”并不存在。
2.21978 至 2000 年:从役用转向肉用
农村改革之后,拖拉机替代了耕牛,牛的役用价值下降,肉用价值上升。这个转变在 1990 年代加速,到 2010 年,牛肉产量达到 529 万吨,四十年间增长了十倍以上。
转变的标志是三个:一是良种引进,西门塔尔、夏洛莱、利木赞等肉用品种开始大规模杂交改良;二是育肥技术,秸秆青贮、氨化、配合饲料让”集中育肥”成为可能;三是屠宰分离,专业的屠宰场取代了农户自宰。
2.32000 至 2018 年:专业养殖与规模扩张
这十八年是”扩张期”。牛肉产量从 2010 年的 529 万吨增到 2013 年的 613.09 万吨,年均增速 5% 上下;存栏在 9,000 万头到 1 亿头之间波动。
扩张的动力来自三处:消费升级(火锅、西餐、牛肉面连锁)、政策扶持(能繁母牛补贴、标准化规模场建设)、以及价格上行(2013 年育肥牛均价到 27 元/公斤)。
这一时期的特征是”散户退出、规模场进入”,但规模化率提升得很慢,到 2018 年,年出栏 50 头以下的散户仍占 60% 以上。
2.42018 至 2024 年:存栏冲高与价格下跌
2018 年之后这一段要看细。2018 年之后,存栏从 6,617 万头(2017 年)冲到 1.05 亿头(2023 年),六年增了约 4,000 万头,增幅 60%。
同期牛肉产量从 644 万吨增到 718 万吨(2023 年)、779 万吨(2024 年)。
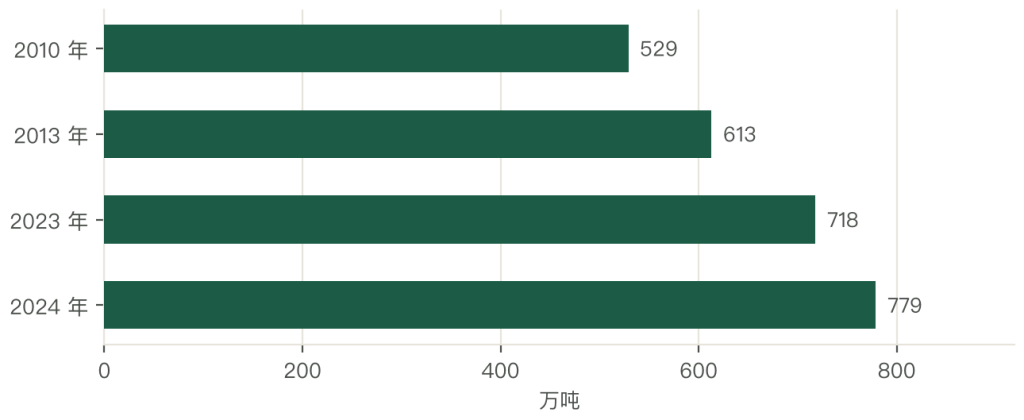
扩张的推手有三个。一是非洲猪瘟(2018 至 2019 年)让猪肉供给骤减、价格翻倍,牛肉作为替代品价格跟涨,养牛的利润空间被打开。
二是政策加码,2019 至 2022 年中央一号文件与地方政策(云南”牛九条”、多省肉牛发展规划)以补贴母牛、贷款贴息、保险等方式鼓励扩产。
三是资本进入,房地产、煤炭等行业的资本在 2020 至 2021 年跨界养牛,万头牛场在内蒙古、甘肃、宁夏遍地开花。
三个推手把产能推到了高位,但需求没有跟上。2022 年下半年价格见顶,2023 年育肥牛均价 30.02 元/公斤、同比降 16.9%,2023 年 6 月最低到 25.39 元/公斤,2024 年跌到 21 至 24 元/公斤。
价格跌破成本线,行业进入深度亏损。
这一轮的性质是”产能过剩叠加需求减速”的中周期出清,幅度远超周期性小波动。存栏 1.05 亿头的产能,对应 1,070 万吨的消费,本身就多了 10% 以上。出清的速度比猪慢得多。
猪的产能去化靠淘汰母猪,6 个月见效;牛的产能去化靠淘汰母牛,从淘汰到出栏减少要 18 至 24 个月。这一轮之后,产业的形态会变。散户加速退出、规模化率提升、全产业链企业份额上升、进口被配额管住,四件事同时发生。
第三章 品种与育种:西门塔尔、安格斯与华西牛
肉牛的品种,决定了这个产业的成本上限。
3.1三个引进品种的分工
西门塔尔是”主力”。它原产瑞士,乳肉兼用,适应性强、耐粗饲、难产率低,是中国杂交改良面积最大的品种。中国西门塔尔牛的成年母牛体重 550 至 650 公斤,屠宰率 55% 至 58%,是中原、东北、西北三大产区的基础母牛。
安格斯是”高端”。它原产英国,早熟、肉质好、大理石纹明显,是高端牛肉(雪花、牛排)的主力品种。安格斯的弱点是耐热性差、抗病力一般,适合在北方与高海拔地区养殖。
和牛是”顶级”。它的大理石花纹(雪花)是牛肉里的顶级品相,A5 级和牛在国内的终端价能到 600 至 1,200 元/公斤。国内的和牛养殖集中在内蒙古、吉林、山东,规模小、周期长(30 至 36 个月出栏),是”精品路线”。
3.2五个本土品种的价值
秦川牛(陕西)、南阳牛(河南)、鲁西牛(山东)、延边牛(吉林)、蒙古牛(内蒙古)是五大地方良种。它们的共同点是耐粗饲、抗病力强、肉质有特色,缺点是生长慢、胴体重小。
本土品种的价值在”地标”与”风味”。秦川牛的肉质细嫩、大理石纹好,是做”陕西腊牛肉”的原料;鲁西牛的雪花性能好,被用来做高档牛肉;延边牛是”延边黄牛”地理标志的核心。这些品种的商品量不大,但溢价高,是区域品牌的基础。
3.3华西牛:自主育种的突破
2021 年,华西牛通过国家畜禽遗传资源委员会审定,成为中国第一个自主培育的肉用牛新品种。
华西牛的育种从 1978 年开始,用西门塔尔牛与蒙古牛杂交,经过四十多年的选育,形成了”耐粗饲、增重快、屠宰率高”的特征。
成年公牛体重 900 至 1,000 公斤,母牛 550 至 600 公斤,18 月龄体重能到 550 公斤,屠宰率 58% 至 60%。
华西牛的意义不在”性能超过西门塔尔”,在”种源自主”。中国的肉牛核心种源长期依赖进口冻精,一头进口种公牛的精液在国内能卖到 100 至 300 元/剂,且供应受制于人。华西牛推广之后,国产冻精的比例在提升。
3.4育种的三道坎
第一道坎是”测定体系”。育种的前提是个体测定,要测体重、日增重、背膘厚、眼肌面积、饲料转化率。国内的测定场数量少、设备差,多数养殖场连基本的称重记录都不完整。
第二道坎是”世代间隔”。牛的世代间隔是 4 至 5 年,育成一个新品种要 20 至 30 年。这个时间尺度,企业等不起,只有国家项目能支撑。
第三道坎是”商业化机制”。育种的投入要靠卖种牛、卖冻精回收,但国内的种公牛站与育种场分离,育种场拿不到后端收益,育种的动力不足。这是与生猪、肉鸡最大的差距。
西门塔尔的主导地位十年内不会变。它的适应性、难产率、杂交配合力,综合起来没有替代品。安格斯与和牛是”增量”,不是”替代”。高端牛肉的市场规模只有几十万吨,撑不起整个产业,但它是溢价的来源。华西牛的推广速度取决于”冻精价格”与”配套服务”。
如果国产冻精能比进口便宜 30% 以上,且配套的配种服务跟得上,五年内国产化率能到 50%。
第四章 产区:内蒙古 10.3% 与四大产区
牛肉的产地比羊肉更分散,但集中度同样在提高。
4.1九个主产省
2023 年全国牛肉产量 753 万吨。
分省看,内蒙古 77.8 万吨(10.33%)、河北 59.4 万吨(7.89%)、新疆 58.38 万吨(7.75%)、山东 58.2 万吨(7.73%)、黑龙江 55.24 万吨(7.34%)、吉林 49.1 万吨(6.52%)、云南 44.74 万吨(5.94%)、四川 39.1 万吨(5.19%)、河南 37.99 万吨(5.05%)。
| 排名 | 省份 | 2023 年产量 | 占全国 | 主要模式 |
|---|---|---|---|---|
| 1 | 内蒙古 | 77.8 万吨 | 10.33% | 草原放牧 + 农区育肥 |
| 2 | 河北 | 59.4 万吨 | 7.89% | 农区舍饲育肥 |
| 3 | 新疆 | 58.38 万吨 | 7.75% | 牧区放牧 + 绿洲舍饲 |
| 4 | 山东 | 58.2 万吨 | 7.73% | 农区规模化育肥 |
| 5 | 黑龙江 | 55.24 万吨 | 7.34% | 农区舍饲,秸秆饲料 |
| 6 | 吉林 | 49.1 万吨 | 6.52% | 秸秆变肉工程 |
| 7 | 云南 | 44.74 万吨 | 5.94% | 山地放牧 + 特色黄牛 |
| 8 | 四川 | 39.1 万吨 | 5.19% | 农区舍饲 |
| 9 | 河南 | 37.99 万吨 | 5.05% | 中原肉牛带 |
| — | 九省合计 | 479.95 万吨 | 63.74% | — |
九省合计 479.95 万吨、占全国 63.74%,比羊肉的十省 73% 低,说明牛肉的产地更分散。前五省合计 309.02 万吨、占 41.04%,正好四成。
4.2内蒙古:一省一成,通辽最集中
内蒙古的 77.8 万吨里,通辽、赤峰、锡林郭勒三个盟市占六成。
2022 年通辽牛存栏 237.2 万头、牛肉 17.87 万吨,赤峰 139.01 万头、13.29 万吨,锡林郭勒 121.03 万头、11.99 万吨,三地合计 43.15 万吨,占全区的 60.03%。
内蒙古的优势是”两条腿”:牧区的草原放牧(呼伦贝尔、锡林郭勒)做”草原牛”的品牌溢价,农区的舍饲育肥(通辽、赤峰、巴彦淖尔)做规模与成本。2024 年内蒙古牛肉产量 89.1 万吨,占全国 11.44%,连续四年全国第一。
4.3四大产区的分工
中原产区(河南、河北、山东、安徽):靠近消费市场,以舍饲育肥为主,用的是”外购架子牛 + 短期育肥”的模式,周转快、成本敏感。这一区的优势是”距离”,劣势是”饲料成本高”。
东北产区(黑龙江、吉林、辽宁、内蒙古东部):玉米带与秸秆资源丰富,是”秸秆变肉”的核心区。吉林 2023 年肉牛饲养量 717.3 万头,牛肉 49.1 万吨,比 2021 年增 20.3%。
这一区的优势是”饲料便宜”,劣势是”冬季严寒、设施成本高”。
西北产区(新疆、甘肃、宁夏、青海):牧区放牧与绿洲舍饲并存,牛种以新疆褐牛、哈萨克牛为主。这一区的优势是”草场”,劣势是”运距长”。
西南产区(云南、四川、贵州):山地放牧为主,牛种以云岭牛、关岭牛为主,肉质好但生长慢。这一区的优势是”特色品种”,劣势是”规模化难”。
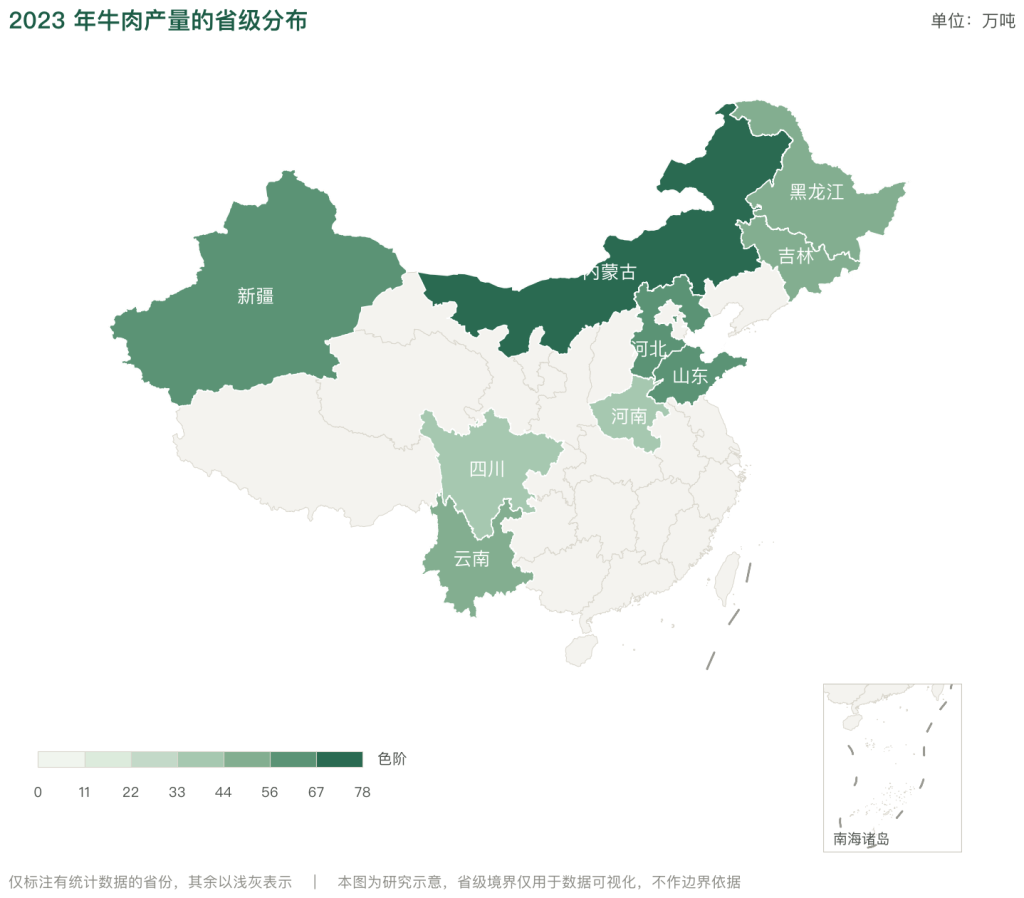
地图上的浅灰省份是没有单列数据的省份。其余 22 个省区市合计 273.05 万吨、占 36.26%,单个省份的产量都不到 38 万吨。它们的牛多数就地屠宰、就地消费,不进全国流通,所以在全国价格形成中的话语权很小。
产区的重心在向东北与西北移动。中原产区受环保与饲料成本约束,份额在下降;东北靠秸秆资源、西北靠草场资源,份额在上升。这个转移在 2015 年之后就开始了。内蒙古的第一地位短期不会变。
它有 947.69 万头的存栏(2023 年)、7600 万吨的饲草产量、235 家规模以上加工企业,这套基础别的地方补不上。西南产区的机会在”特色”,不在”规模”。
云岭牛、关岭牛这些品种的肉质有辨识度,适合做地标与高端,但不适合做全国性的大宗供应。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法