

肉牛产业研究
1,070 万吨消费与 27% 的进口依存
第五章 规模与产值:5,064 亿元的养殖端
把产量乘以价格,能得到这个产业的经济体量。
5.1养殖端 5,064 亿元
按 779 万吨产量、65 元/公斤的牛肉均价(活牛折算胴体)测算,养殖端产出价值约 5,064 亿元。
这个数字的口径是”养殖场出售活牛的收入”,不含屠宰、流通、零售的加价。它是肉牛产业的第一层产值,也是养殖户能拿到的全部收入。
5.2屠宰与加工的 258 亿元
肉牛屠宰市场的规模,2023 年超过 258 亿元,预计 2027 年达到 471 亿元。这个口径是”屠宰加工服务费 + 白条批发差价”,不含终端零售。
屠宰环节的产值不大,但它是产业链的”闸门”:定点屠宰政策之后,所有的牛都必须过这一道,屠宰厂因此获得了”过路费”式的稳定收益。
5.3终端 6,814 亿元
按 1,070 万吨消费量、63.68 元/公斤的批发均价测算,流通环节的总规模约 6,814 亿元。如果算上餐饮(牛肉面、火锅、烤肉),终端规模能到 1.5 万亿元以上。
从 5,064 亿元到 6,814 亿元,中间 1,750 亿元的差价,就是屠宰、冷链、批发、零售四个环节分掉的。
这个比例(终端是养殖端的 1.35 倍)比猪肉(2.2 倍)、禽肉(2.5 倍)低,原因是牛肉的单价高、损耗低、流通环节的加价空间小。
养殖端的产值占比会继续下降。规模化之后,屠宰与品牌环节的集中度提升,议价能力向两端转移。终端规模的增长靠”单价”不靠”量”。消费量年均 2.7%,单价年均 3% 至 4%,两者相加就是终端规模 6% 左右的年增长。餐饮是最大的”隐形市场”。
一碗牛肉面用牛肉 30 至 50 克,全国一天卖出几千万碗,对应的牛肉需求是几十万吨级,这部分不在零售统计里。
第六章 成本:一头牛 19,600 元与 23 元/公斤
把一头牛的成本拆开,才能理解为什么 21 元/公斤的售价会让全行业亏损。
6.1自繁自育的成本结构
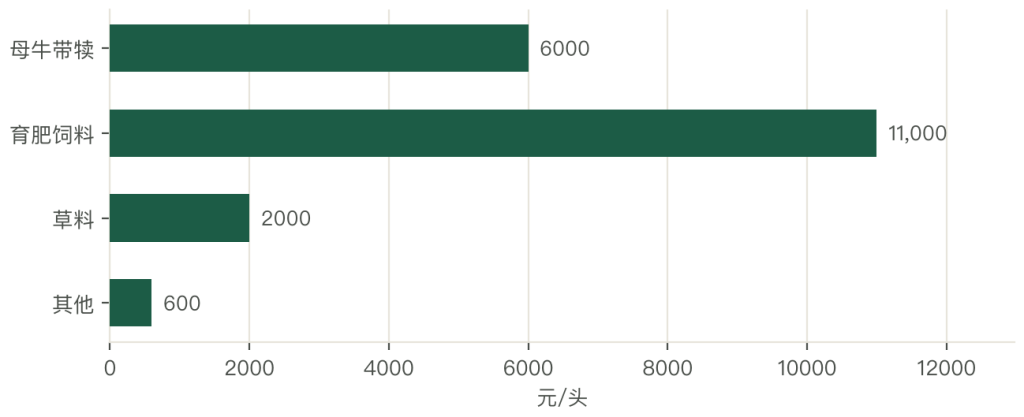
山东蓬莱一个自繁自育的典型场,一头育肥牛从母牛带犊到 650 公斤出栏,总成本约 19,600 元。
| 成本项 | 金额(元/头) | 说明 |
|---|---|---|
| 母牛带犊年成本 | 6,000 | 母牛饲养、配种、防疫 |
| 育肥期饲料 | 11,000 | 精补料 4,300 元/吨,日喂 18 至 22 元 |
| 草料 | 2,000 | 花生秸、玉米秸等,950 元/吨 |
| 其他(水电、人工、折旧) | 600 | 分摊到单头 |
| 合计 | 19,600 | 折 30 元/公斤 |
按 650 公斤出栏、21 元/公斤计,收入 13,650 元,单头亏损 5,950 元,接近 6,000 元。这就是 2024 年自繁自育场的真实处境。
6.2外购育肥的成本结构
外购架子牛育肥要另算一笔:犊牛 6,000 至 9,000 元,精料 4,000 元,草料 2,000 元,其他 1,000 元,合计 13,000 至 16,000 元。
按育成 550 至 600 公斤、22 元/公斤计,收入 12,100 至 13,200 元,单头亏损 3,000 至 6,000 元。
外购育肥的亏损比自繁自育小,但风险更大:2024 年高位买犊、低价出栏的养殖户,一头亏 6,000 元以上。这就是”高价补栏”的代价。
6.323 元/公斤:一条跨不过去的线
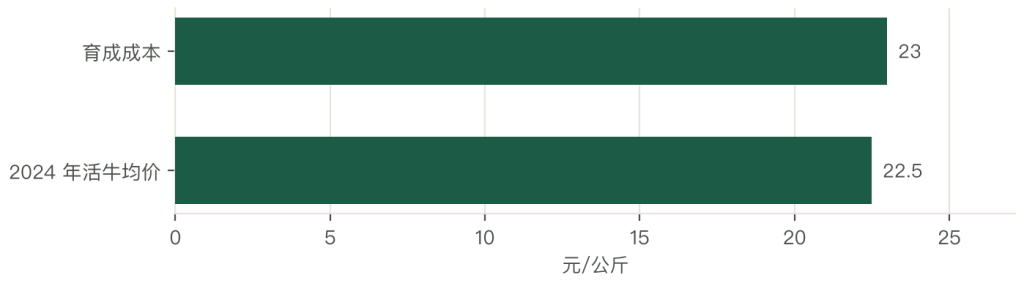
把两种模式的成本折成公斤价,都落在 23 元/公斤上下。这个数字就是行业公认的”育成成本线”。
2024 年多数时点的活牛价格是 21 至 24 元/公斤,行业的平均售价正好压在成本线上。价格在 23 元以上,养殖户微利;跌破 23 元,全行业亏损。
2024 年 11 月出栏一头牛平均亏损超 1,600 元,连续 8 个月亏损超千元,超过 65% 的场户亏损,就是这个逻辑的直接结果。
6.4成本还能降多少
降本的空间在三个地方:饲料、犊牛、单产。
饲料占成本的 66%,是最大的一块。降低饲料成本的路径是”本地粗饲料替代”:用全株青贮玉米、秸秆黄贮、酒糟、豆渣替代部分精料,一头牛一年能省 800 至 1,500 元。
吉林的”秸秆变肉”工程就是这个思路,2024 年饲料化利用秸秆 1,880 万吨、占秸秆总量的 47%。
犊牛占成本的 31% 至 33%。降低犊牛成本的路径是”自繁”,不外购。一头自繁犊牛的成本 4,000 至 5,000 元,比外购便宜 2,000 至 4,000 元。
单产的路径是”提前出栏”。通过品种改良与营养配方,把出栏月龄从 24 个月压到 20 个月,同样的固定资产能多养 20% 的牛。
23 元/公斤的成本线,五年内降到 20 元/公斤是可能的,但需要”自繁 + 本地粗料 + 提前出栏”三件事同时做到。规模不必然降本。
万头场的固定资产折旧、人工、粪污处理成本比千头场高,降本靠的是”母牛自繁 + 饲料自给”的结构,不是单纯的规模。成本线决定谁活下来。
2024 年亏损 65% 的场户里,多数是”外购犊牛 + 全价料”的模式;活下来的是”自繁自育 + 本地粗料”的模式,成本能压到 19 至 20 元/公斤。
第七章 价格:30.02 元到 21 元,三年跌掉三成
价格是这个产业最灵敏的信号,也是亏损最直接的原因。
7.1一条下行的价格曲线
2023 年育肥牛均价 30.02 元/公斤,同比降 16.9%,其中 6 月最低到 25.39 元/公斤。2024 年继续下探,多数时点在 21 至 24 元/公斤,部分产区一度跌破 20 元。
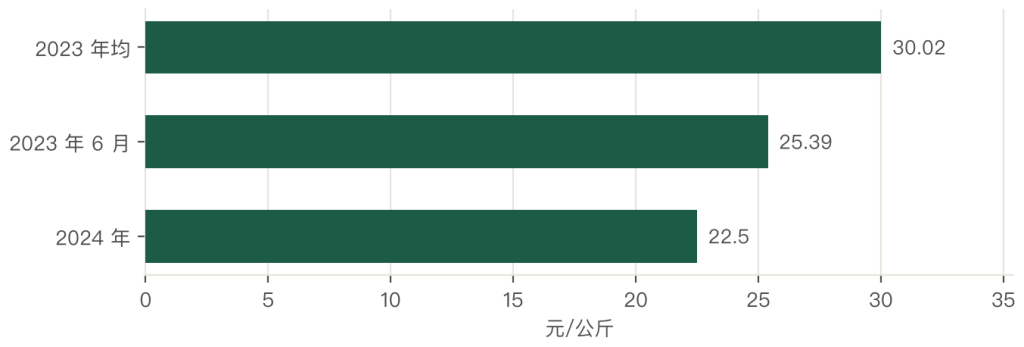
把时间轴拉长看,这轮下跌的起点是 2022 年下半年。2020 至 2022 年上半年,牛肉价格在高位运行,活牛价格一度到 36 至 38 元/公斤,那是非洲猪瘟带来的替代窗口期。
窗口关上之后,价格回归,再叠加产能释放,就形成了 2023 至 2024 年的连续下跌。
三年时间,活牛价格从 36 元跌到 22 元,跌幅 39%。同期饲料成本只降了 10% 左右,成本降得慢、售价跌得快,中间的差额就变成了亏损。
7.2三层价格:活牛、白条、零售
牛肉的价格是一串数,从活牛到零售排成一条链。
活牛价 21 至 24 元/公斤,是按活重计;白条价(胴体)55 至 65 元/公斤,因为屠宰后要去骨、去内脏,出肉率 55% 至 60%;零售价 70 至 90 元/公斤(普通部位),高端部位(牛腩、牛腱、眼肉)能到 100 至 160 元/公斤。
2024 年全国批发市场牛肉平均价 63.68 元/公斤,已连续两年下跌。2025 年第 10 周全国牛肉平均价 57.79 元/公斤,同比降 16.4%,跌势延续到了 2025 年一季度。
7.3价差的分配
从活牛 22 元/公斤到零售 80 元/公斤,中间 58 元的差价,是这样分的:屠宰与分割 25 至 30 元(含出肉率损失)、冷链与批发 8 至 12 元、零售终端 18 至 25 元。
屠宰环节的差价看起来最大,但它的成本也最高:一头 650 公斤的活牛,出肉 380 公斤左右,屠宰加工成本 300 至 500 元,折 0.8 至 1.3 元/公斤;加上损耗、冷藏、人工,实际毛利只有 500 至 1,000 元/头。
7.4价格的三层结构
第一层是”大宗活牛”,价格由供需决定,波动最大。这一层对应的是普通育肥牛,占市场的 80% 以上。
第二层是”部位肉”,价格由消费偏好决定,波动小。牛腩、牛腱、眼肉、上脑的价格差能达到 3 倍,同一个胴体能拆出不同的价值。
第三层是”地标与品牌”,价格由认知决定,几乎不随行情波动。和牛、秦川牛、延边黄牛这些有品种与产地背书的牛肉,价格能稳住。
三层的含义是:价格下跌主要打击第一层,第二层受的影响小,第三层几乎不受影响。这就是为什么”做部位、做品牌”的企业比”卖活牛”的养殖户抗跌。
2026 年价格会回升,但幅度有限。支撑来自供给收缩(2025 年三季度末存栏 9,932 万头、同比降 2.4%)与进口配额;压制来自消费疲软与猪肉的低价替代。活牛价格的中枢会回到 26 至 28 元/公斤,但回不到 36 元。
那个价位是猪瘟造成的,不是常态。价格波动会变小。进口配额化之后,外部冲击被削弱,国内供需成为主导变量,价格波动的幅度会从 40% 收窄到 20% 以内。
第八章 周期:2.5 至 3 年的长周期与慢去化
肉牛的周期,是畜牧业里最长的。
8.1六年的扩张
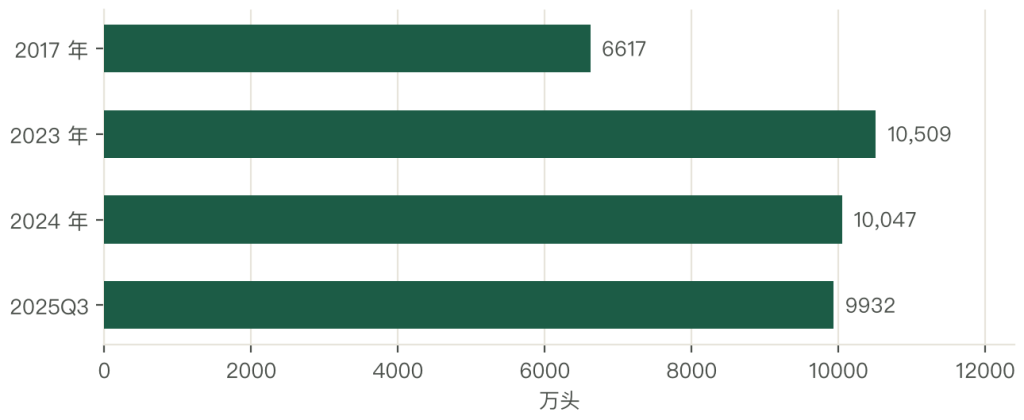
2017 年牛存栏 6,617 万头,2023 年 1.05 亿头(10,508.51 万头),六年增了约 3,900 万头,增幅 59%。同期出栏从 4,265 万头增到 5,023 万头,增幅 18%。
存栏增 59%、出栏只增 18%,这个差异说明扩产主要扩在”母牛与后备牛”上,还没有完全转化为出栏。这正是产能过剩的隐患:母牛一旦进入繁育周期,每年都会产犊,供给会持续释放三到五年。
8.2去化已经开始
2024 年末牛存栏 10,047 万头,同比降 4.4%,结束多年增长、进入去化通道。2025 年三季度末再降到 9,932 万头,同比降 2.4%。
去化的速度很慢。2024 年降 4.4%,2025 年前三季度降 2.4%,按这个速度,要把 1.05 亿头降到 9,000 万头的均衡水平,需要三到四年。
8.3为什么去化慢
第一是母牛淘汰的滞后。一头母牛从”决定淘汰”到”实际出栏”要 3 至 6 个月,从”减少配种”到”出栏减少”要 18 至 24 个月。养殖户看到亏损,也不会立刻杀母牛,因为母牛是”生产能力”,杀了就没了。
第二是政策的托底。2023 至 2024 年,农业农村部印发《关于稳定肉牛生产发展的通知》,联合六部委印发《关于促进肉牛奶牛生产稳定发展的通知》,补贴、贴息、保险一起上,用意是”稳住基础产能”,客观上减缓了去化。
第三是资本的沉没。2020 至 2021 年进入的资本建了万头场,固定资产投下去了,即使亏损也要维持运转,因为停产意味着折旧照提、贷款照还。
8.4周期的形状
猪的周期是”一年亏、一年平、一年赚”,四年一轮。牛的周期是”两年亏、两年平、两年赚”,六年一轮。
这个差异来自生物学:猪一年两胎、每胎 10 至 12 头,产能可以快速调整;牛一年一胎、每胎一头,产能调整要跟着生物学节奏走。所以牛价的底部更长、顶部也更长。
这轮底部在 2025 年下半年到 2026 年上半年。依据是存栏已经连续六个季度下降,母牛存栏的降幅更大。2026 至 2027 年是上行期,但高度有限。因为 2023 年之前的产能太大,即使去化,剩余产能仍然能支撑 800 万吨级的产量。
下一轮周期的波动会比这一轮小。规模化率提升、进口配额化、期货与保险工具完善,三个因素都会削平波动。
第九章 需求:1,070 万吨与 2.72% 的增速
需求端的变化,是这轮价格下行的深层原因。
9.1一条减速的消费曲线
2024 年牛肉消费 1,070 万吨,比 2023 年的 1,027 万吨增 4.1%,近三年复合增速 2.72%。2022 年消费量首次突破 1,000 万吨,此后连续三年站稳千吨级。
2.72% 这个数字不算低,但与供给端比就显出了问题:同期产量复合增速 4.16%、进口 3.38%。供给增速比需求快 1.4 个百分点,三年累积下来就是 4% 以上的过剩。
9.2四个消费场景
家庭烹饪是第一场景,占 45% 至 50%。炖牛肉、酱牛肉、牛肉丸是家庭的主要做法,对应的是牛腩、牛腱这些”慢炖部位”。
火锅与烧烤是第二场景,占 25% 至 30%。潮汕牛肉火锅、川式火锅的”鲜切牛肉”、烧烤的牛肉串,对应的是”上脑、匙仁、吊龙”这些细分部位,对新鲜度要求高,是冷鲜牛肉的主战场。
西餐与快餐是第三场景,占 15% 至 20%。汉堡肉饼、牛排、牛肉面,对应的是”碎肉、西冷、牛柳”,这部分对价格敏感,是进口冻牛肉的主要去向。
加工是第四场景,占 10% 左右。牛肉干、牛肉酱、预制菜,用的是”边角料与进口冻肉”,对价格最敏感。
9.3替代效应:猪肉与禽肉的低价压制
2023 至 2024 年,猪肉价格在低位运行,禽肉更便宜。一斤猪肉 12 元、一斤鸡肉 10 元、一斤牛肉 40 元,价差 3 至 4 倍。在收入预期不稳的年份,消费者会自然转向便宜的蛋白。
蓬莱农贸市场的反馈直接:2024 年牛肉交易量同比下降 15% 至 20%。这里的变化是”少吃牛肉、多吃猪肉”。
9.4高端化与分级
需求端唯一在增长的是”高端与分级”。消费者开始认部位(眼肉、西冷、牛小排)、认等级(A3、A5)、认产地(和牛、安格斯、秦川牛)。这部分市场规模不大(几十万吨),但单价是普通牛肉的 3 至 10 倍。
高端化的含义是:总量见顶之后,增长来自”单位价值”。谁能把一头牛拆成更多的高价部位,谁就能在同样的产量下赚更多钱。
总量增长的上限在 1,200 万吨左右。按人均 8.5 公斤、14 亿人口算,上限就是 1,190 万吨,现在 1,070 万吨,空间不到 12%。结构升级是主战场。部位肉、冷鲜肉、地标牛的占比会从现在的 20% 升到 35% 以上。
餐饮是增量的入口。牛肉面、火锅、烤肉的连锁化率在提升,B 端的稳定订单比 C 端的零售波动更可预测。



写点看法