

肉牛产业研究
1,070 万吨消费与 27% 的进口依存
第十章 进口:287 万吨、巴西 47% 与 2026 年保障措施
进口是这轮价格下行最直接的外部变量。
10.1五个来源国
2024 年进口 287 万吨,来源高度集中:巴西 134 万吨(47%)、阿根廷 59 万吨(21%)、乌拉圭 24 万吨(8%)、澳大利亚 22 万吨(8%)、美国 14 万吨(5%)。
南共市三国(巴西、阿根廷、乌拉圭)合计 217 万吨、占 76%。
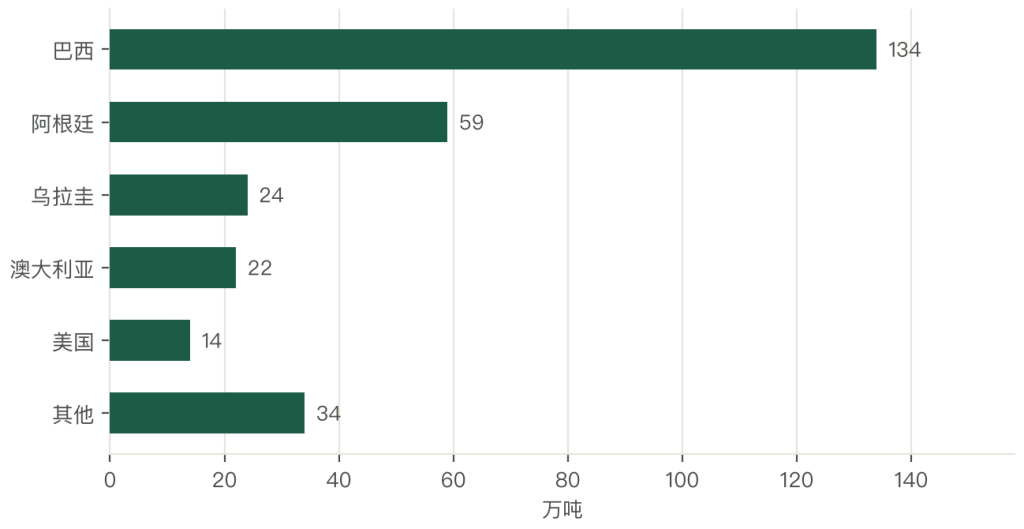
巴西占近一半,原因是”成本 + 规模”。巴西的牛是”草地放牧 + 低成本”,一头牛的养殖成本折人民币 6,000 至 8,000 元,中国是 1.2 万至 1.6 万元。
成本差一倍,加上 12% 的关税与海运,到岸价还是比国产低 30% 至 40%。
10.2进口的三个作用
第一个作用是”补缺口”。国产 779 万吨满足不了 1,070 万吨的消费,缺口 290 万吨只能靠进口。
第二个作用是”压价格”。进口冻牛肉的到岸价,是国产白条价格的”上限”。餐饮与加工企业一旦发现进口更便宜,就会转向进口,国产的价格就上不去。
第三个作用是”调结构”。进口的多是”冻品、碎肉、部位肉”,适合餐饮与加工;国产的多是”热鲜、冷鲜”,适合家庭。两者在不同的市场里竞争,但价格是相通的。
10.32026 年的保障措施
2025 年 12 月 31 日,商务部发布 2025 年第 87 号公告:对进口牛肉采取保障措施,2026 年 1 月 1 日起实施三年。
核心条款有三条:一是国别配额,2026 年总配额 268.8 万吨、2027 年 274.2 万吨、2028 年 279.7 万吨;二是配额内关税 12%(巴西、阿根廷等),配额外加征 55%,合计 67%;三是配额按国别分配,主要给巴西、阿根廷、乌拉圭、澳大利亚等国。
268.8 万吨相当于 2024 年进口量的 93.5%,2026 年的进口量被”封”在了 270 万吨上下。这个政策的意义是”把进口的上限焊死”,让国内的价格不再被无限量进口压着。
10.4保障措施的三个影响
第一个影响是价格托底。进口量被封住,国内的供给缺口只能靠国产补,国产的价格底部被抬起来。测算显示,配额制能让活牛价格回升 1.5 至 2.5 元/公斤。
第二个影响是结构分化。配额内的进口(268.8 万吨)关税只有 12%,成本优势仍在;配额外的进口要交 67% 的关税,基本没有竞争力。等于”配额”本身成了稀缺资源,拿到配额的企业有稳定利润。
第三个影响是走私风险。配额制会推高国内价格,价差扩大之后,边境走私与灰色渠道会有动力。这是政策执行层面必须防的漏洞。
进口量会稳定在 260 至 280 万吨,不会大幅下降。因为国内的缺口客观存在,完全靠国产补不上。进口结构会变。从”冻品为主”往”冷鲜、部位肉”转,因为配额有限,贸易商会优先进口单价高、附加值高的品类。进口的价格优势会缩小。
巴西的草地资源在退化、劳工与环保成本在上升,中国的规模化在降本,两边的成本差在收窄。
第十一章 交易模式:估个、过秤与订单牛
牛从养殖户手里到屠宰厂案头,中间要过一道交易。这道交易的方式,决定了价格怎么形成、钱怎么结算、风险由谁承担。
11.1四种交易场所
第一种是产地直收。牛贩子(行业里叫”牛经纪”)开车到村里,看好牛、谈好价,当场付钱拉走。这是最普遍的方式,行业估算占活牛交易的 55% 左右。它的好处是方便,养殖户不用出门;坏处是价格由买方报,养殖户缺乏比价的机会。
第二种是牲畜交易市场。内蒙古通辽、河南南阳、山东梁山、吉林榆树这些地方都有大型活畜交易市场,按集日开市,一天能上市几百到几千头。养殖户把牛拉来,经纪人现场看牛、议价、成交,市场收进场费与过磅费。
这种方式占 20% 左右,好处是”看得见行情”,坏处是运输应激掉膘,一头牛跑一趟掉 5 至 10 公斤。
第三种是屠宰厂与龙头企业直采。规模屠宰厂有自己的采购员,按标准看牛、过秤、定级,回款周期 30 至 60 天。这种方式占 15% 左右,好处是量大稳定,坏处是回款周期占资金,且扣款条款多(掉秤、伤残、等级不符)。
第四种是订单养殖。企业提前与养殖户签合同,约定保底价与浮动机制,养殖户按标准育肥,到期回收。这种方式占 10% 左右,好处是价格前置、风险可控,坏处是履约率不稳,牛价高的年份养殖户会转卖给出价更高的人。
| 模式 | 定价方式 | 结算 | 占比(估算) | 主要风险 |
|---|---|---|---|---|
| 产地直收 | 估个为主 | 现金或转款 | 约 55% | 压价、信息不对称 |
| 交易市场 | 估个 + 过秤 | 现金 | 约 20% | 运输应激、疫病 |
| 屠宰厂直采 | 过秤 + 定级 | 回款周期 30 至 60 天 | 约 15% | 回款周期占用、扣款 |
| 订单养殖 | 保底价 + 浮动 | 分批结算 | 约 10% | 履约率低 |
估个占 55%,说明这个行业的定价权还在牛贩子手里;屠宰厂直采只占 15%,回款周期是它推不开的主要原因。
11.2估个与过秤:两种定价方式
估个是”看牛给价”。经纪人看牙口判断年龄、看体型判断出肉、摸脊背判断膘情,然后报一个总价。这套经验值钱,一个成熟的经纪人看一眼牛,误差能控制在 3% 以内。
估个的问题在信息不对称。同一头牛,不同的人给价能差 5% 至 10%,按 650 公斤、22 元/公斤算,就是 700 至 1,400 元的差额。这个差额不进任何统计,但它实实在在是从养殖户口袋里出去的。
过秤是按”活重 × 单价”结算,需要地磅。它的好处是透明,坏处是”重不等于值钱”:一头 700 公斤的牛如果膘情差,按活重算反而卖得贵,屠宰厂不愿意。所以行业里形成了折中:先过秤,再按出肉率折算,出肉率 55% 至 60%,看牛定。
11.3结算:现金、回款周期与经纪人佣金
现金结算仍是主流。一头牛 1.4 万元,养殖户习惯”一手交牛一手交钱”,尤其是散户,不愿意赊销。
回款周期出现在两个环节:养殖户买犊牛时常赊 30 至 60 天,卖牛后结算;屠宰厂收牛时也给 30 至 60 天回款周期。赊销的资金成本按年化 8% 至 12% 算,一头牛赊 45 天的成本是 140 至 210 元,这笔钱最终摊进了养殖成本。
经纪人佣金按头收,50 至 200 元/头,或者按成交额的 1% 至 2%。一个年产 1,000 头牛的经纪人,一年佣金 5 万至 20 万元。这个角色在行业里不可替代:他既掌握牛源信息,也承担了”看牛”的技术活。
11.4订单养殖:为什么履约率上不去
订单养殖的逻辑很漂亮:企业锁定牛源、农户锁定价格,双方都规避风险。但实际履约率不高。
原因在”价差”。合同价通常按签约时的市场价定,牛价涨 15% 以上时,养殖户把牛卖给出价更高的贩子,违约金比多赚的钱少;牛价跌 15% 以上时,企业按合同价收牛就亏损,拖款、压级、拒收的情况会出现。
提高履约率的手段有三个:一是预付定金,企业先付 30% 的牛款,违约就扣押金;二是合作社担保,把散户组织起来,一户违约全社受影响;三是企业自建基地,把交易内部化,不靠合同。
11.5数字化:从耳标到”吉牛云”
活牛交易的数字化,是这两年被低估的变化。
吉林的”吉牛云”平台是最典型的样本。它把活牛登记、交易撮合、金融服务放在一个系统里:养殖户给牛打耳标、上传体重与防疫记录,平台生成”数字牛”,银行按这个数据放贷,保险按这个数据承保,交易按这个数据定价。
这类平台解决的是”信息不对称”这个老问题。传统交易里,牛的价值靠经纪人的经验判断;数字化之后,体重、日增重、防疫记录都可查,定价有了依据,养殖户的议价能力就上来了。
估个会逐步让位于”过秤 + 定级”。地磅的价格已经降到几千元一台,视频与耳标让溯源变得便宜,信息不对称的空间在收窄。订单养殖的比例会上升,但上限在 30% 左右。中国的肉牛养殖太分散,一户几十头,签合同的成本高、执行难。
能做大的形态是”合作社 + 企业”这一类中间层。交易环节的数字化是最容易被低估的基础设施。它不直接产生利润,但它改变了利润的分配:谁掌握数据,谁就在定价里占据主动。
第十二章 屠宰与加工:2,000 家厂与 258 亿元
屠宰是产业链的”闸门”,也是最稳定的一环。
11.1定点屠宰之后的格局
肉牛定点屠宰政策推行之后,个体屠宰户与小屠宰场逐渐退出,目前全国正规肉牛屠宰加工企业约 2,000 家。
这 2,000 家里,前 20 家的屠宰量占全国 15% 左右,集中度远低于生猪(前 20 家占 40% 以上)。原因是肉牛的”北牛南调”:活牛运输成本相对低,销区可以就近屠宰,不需要大型屠宰厂。
11.2一头牛的屠宰成本
一头 650 公斤的活牛,收购价按 22 元/公斤算,成本 14,300 元。屠宰后出白条 380 公斤,按 60 元/公斤算,收入 22,800 元。差价 8,500 元。
这 8,500 元里,要扣屠宰加工费(300 至 500 元)、冷链与运输(400 至 600 元)、损耗(2% 至 3%,约 400 元)、税费与人工(300 至 500 元),净利 500 至 1,000 元,毛利率 2% 至 4%。
屠宰的薄利是结构性的:上游是分散的养殖户,议价能力弱但数量多;下游是集中的批发商与商超,议价能力强。夹在中间,屠宰厂只能赚”加工费”。
11.3热鲜、冷鲜、冷冻三条线
热鲜肉是”当天宰、当天卖”,占国产牛肉的 60% 以上。它的优势是新鲜、口感好,劣势是保质期只有 1 至 2 天,只能在本地销售。
冷鲜肉是”0 至 4 摄氏度、排酸 24 小时”,保质期 7 至 15 天,能跨区销售。冷鲜的比例在提升,从 2015 年的 15% 升到 2024 年的 30% 左右。
冷冻肉是”-18 摄氏度”,保质期 12 个月,主要是进口货与库存调节。进口牛肉 95% 以上是冷冻。
三条线的经济性不同:热鲜的周转最快、损耗最低;冷鲜的溢价最高(比热鲜贵 15% 至 20%)、但需要冷链投入;冷冻的成本最低、但口感损失大。
11.4加工的三个方向
第一个方向是”酱卤与熟食”。酱牛肉、牛肉干、牛肉粒,是传统的加工品类,附加值 2 至 3 倍。
第二个方向是”预制菜”。牛腩块、牛肉丸、番茄牛腩,是 2020 年之后增长最快的品类,附加值 1.5 至 2.5 倍。
第三个方向是”副产物”。牛骨(骨汤、骨胶原)、牛皮(制革)、牛血(血浆蛋白)、牛内脏(牛百叶、牛肚),这部分不在统计里,但价值不低。
屠宰的集中度会提升。环保、检疫、冷链的门槛在提高,小屠宰点会继续退出,五年内前 20 家的份额能从 15% 升到 25%。屠宰的利润会往”深加工”转移。白条的毛利只有 2% 至 4%,酱卤与预制菜能到 15% 至 25%。
屠宰的布局会跟着”销区”走。冷鲜肉的半径 500 公里,屠宰厂要建在城市周边,而不是牧区。
第十三章 奶肉联动:130 万头淘汰奶牛怎么冲垮市场
这轮牛肉价格下跌,有一个被低估的原因:奶牛。
12.1原奶的困境
2023 至 2024 年,原奶价格持续低迷。主产省生鲜乳收购价 3.37 元/公斤,同比降 12.7%,奶牛养殖的亏损面超过 80%。
奶价跌的原因与牛肉类似:2020 至 2021 年的扩产(奶牛存栏从 1,000 万头增到 1,200 万头)遇上需求放缓(液态奶销量连续下滑),供给过剩。
12.2淘汰奶牛冲入肉市
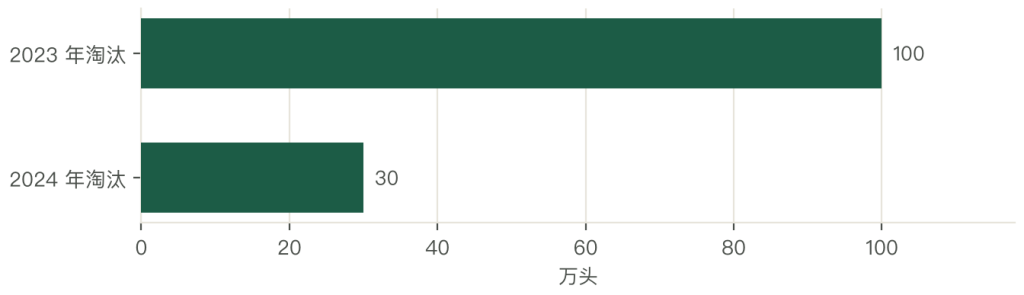
奶农亏损之后,最直接的动作是”淘汰低产奶牛”。2023 年淘汰约 100 万头,2024 年再淘汰约 30 万头,两年合计 130 万头。
130 万头是什么概念?相当于全国肉牛年出栏量(5,099 万头)的 2.5%,按每头产肉 250 公斤算,等于多出 32.5 万吨牛肉。这个量相当于进口量的 11%,足以把已经过剩的市场再压一层。
12.3价格的双重打击
淘汰奶牛不仅增加供给,还直接压低价格。淘汰奶牛的价格从 22 至 24 元/公斤跌到 12 元/公斤,跌幅近一半。
12 元/公斤的淘汰奶牛,成了”价格锚”:屠宰厂会说”奶牛才 12 元,你的肉牛凭什么卖 22 元”。这个比价效应,让肉牛的价格被再压一层。
12.4联动的机制
把这条链条排开,逻辑是:奶价跌 → 奶农亏损 → 淘汰奶牛 → 淘汰牛价跌 → 牛肉供给增加 → 肉牛价格跌 → 肉牛养殖亏损。
这个联动是单向的:奶价跌会传导到牛肉,牛肉跌不会传导到奶价。所以牛肉产业承担了奶业调整的成本,这是”结构性”的,不是”周期性”的。
奶牛淘汰的高峰已经过去。2023 年 100 万头是峰值,2024 年降到 30 万头,2025 年之后会回到正常的淘汰率(每年 20 至 25 万头)。淘汰奶牛的价格会回升。
随着奶价企稳(2025 年生鲜乳价格止跌),淘汰牛的价格会从 12 元回到 16 至 18 元。奶肉联动会成为常态机制。中国的奶牛存栏 1,200 万头、肉牛存栏 1 亿头,两个体系的价格会长期互相影响,做牛肉研究必须看奶价。



写点看法