

猕猴桃研究
270 万吨的第一与 5% 的量、15% 的钱
第十四章 一亩猕猴桃的盈亏
一亩猕猴桃的成本分「绿肉」与「红心」两种成本。
绿肉(陕西,8 年树龄盛果期):亩产 2,000 公斤,产地价 5 元/公斤,亩产值 1 万元;全成本 8,000 元;净利 2,000 元。如果遇上「卖不掉」(2023 年部分产区出现过),收入打七折,净利 -1,000 元。
红心(四川,6 年树龄):亩产 1,200 公斤,产地价 12 元/公斤,亩产值 1.44 万元;全成本 9,000 元;净利 5,400 元。如果遇上「溃疡病毁园」,损失是「三年的投入 + 未来的收益」,折 5 万至 8 万元。
两种成本摆在一起,能看出一个「反常识」:绿肉的产量高(2,000 公斤),净利低(2,000 元);红心的产量低(1,200 公斤),净利高(5,400 元)。
原因是价格杠杆:红心的单价是绿肉的 2.4 倍,足以覆盖产量的损失。
但红心的风险也大。溃疡病是「一旦发生就毁园」的病,且没有特效药。所以「种红心」是一个「高风险高收益」的选择,适合「有技术、有资金、能扛风险」的农户。
绿肉的选择适合「求稳」的农户:产量高、病害少、价格低但稳定。
变量里还有一项,「年份」。猕猴桃的价格波动大:丰年(增产)价格跌,歉年(减产)价格涨。2023 年产季,陕西的绿肉产地价从 6 元/公斤跌到 4 元/公斤,跌幅 33%,亩净利从 2,000 元变成「亏损」。
所以猕猴桃的真实收益是「好年赚五千、平年赚两千、差年亏一千」。这个水平在水果里算「中等偏下」,因为它的「单价低、人工高」。
第十五章 品种权:8 至 10 年与 PFR 的门槛
猕猴桃的品种权,是这个产业最深的门槛。
一个新品种的育种周期是 8 至 10 年:杂交(1 至 2 年)、实生苗筛选(3 至 4 年)、区域试验(3 至 4 年)、审定推广(1 至 2 年)。这期间要投入几百万元,而且「成功率低」(几百个组合里出一两个好品种)。
佳沛的品种权来自「新西兰植物与食品研究院(PFR)」,双方有「独家授权」协议:PFR 育种,佳沛独家商业化,收益分成。这套机制让佳沛有了「持续的新品种供给」(阳光金果、红宝石等),也让 PFR 有了「稳定的研发资金」。
中国的品种权体系不同。中国的育种主体是「科研院所加高校」,品种权归单位;商业化靠「苗木销售」,没有「独家授权」的机制。结果是「品种扩散快、收益回收难」:一个好品种(如红阳)一上市,苗木就被大量繁育,育种单位收不到「品种权费」。
两个体系的差别,导致两个结果。第一是「育种动力」:佳沛体系有持续投入,中国体系靠「课题经费」,动力弱。第二是「品种管理」:佳沛能控制「谁种、种多少、怎么种」,中国控制不住。
品种权的经济价值,可以用「红阳」的例子说明。红阳是四川苍溪选育的红心品种,1990 年代推广。它的「品种权」没有带来「独家收益」,但它带来了「产区的先发优势」:四川靠红心做出了「苍溪红心猕猴桃」的品牌,溢价 30% 至 50%。
所以中国的品种权,实际收益不在「品种权费」,在「产区品牌」。这是一个「间接变现」的模式,效率低于佳沛的「直接变现」。
品种权的判断是:中国会继续「品种多、扩散快」,但「独家授权」的模式会慢慢出现(一些企业与科研院所签独家协议)。依据有三:企业对「差异化品种」的需求在上升;品种权的执法在加强;「阳光金果」的成功让企业看到了「品种+品牌」的价值。
这条路要走通,需要两件事:一是「品种权的执法」(打击非法繁育),二是「企业的长期投入」(愿意等 8 至 10 年)。
第十六章 佳沛模式:一个品牌如何拿走高端
佳沛是猕猴桃产业最值得研究的样本,因为它把「农产品」做成了「品牌生意」。
佳沛的本质是一个「出口合作社联盟」的升级版:1990 年代,新西兰的几家猕猴桃出口商合并成「Zespri」,由政府授权独家出口。这个「独家出口权」是关键:它让分散的果农必须通过佳沛卖果,佳沛因此有了「统一标准、统一品牌、统一渠道」的能力。
佳沛的运营有四个支柱。
第一是「品种权」。与 PFR 签独家协议,掌握阳光金果、红宝石等品种。品种是「差异化」的根。
第二是「标准体系」。从「果园管理」到「采收成熟度」到「分选等级」到「催熟出库」,每一步都有标准,且由佳沛的「田间代表」监督执行。
第三是「全球供应链」。佳沛在 20 多个国家有「授权种植者」(包括意大利、法国、日本、韩国),用「南北半球互补」实现全年供应。这套「全球种植」的布局,让它超出「新西兰的季节性供应商」。
第四是「品牌营销」。佳沛每年投入销售额的 5% 至 8% 做品牌营销,把「奇异果」从「水果」变成「健康符号」。
四个支柱里,第一与第二个最难复制。品种权需要「长周期的育种」,标准体系需要「组织能力」。
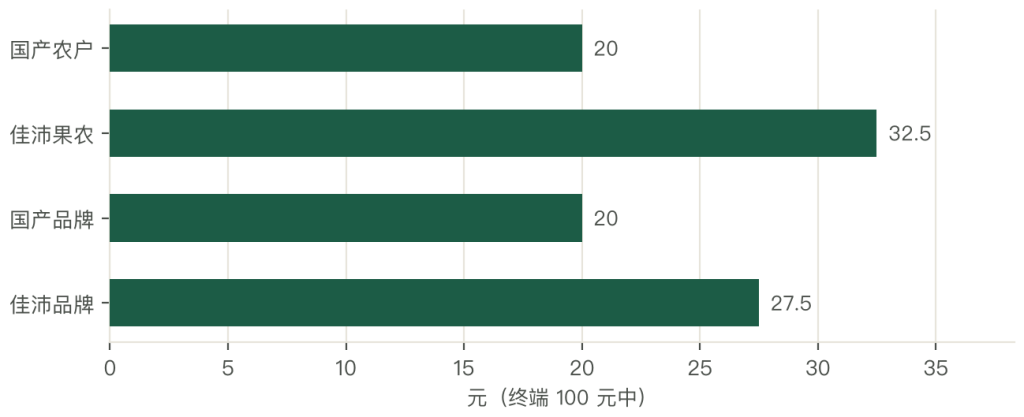
佳沛的经济效果:新西兰果农拿到终端价的 30% 至 35%(中国果农拿 15% 至 25%),佳沛拿 25% 至 30%(品牌与营销),渠道拿 20%。
这个分配说明:佳沛的价值不在「种」,在「组织与品牌」。
对中国的启示有三条。第一,品牌由「组织」而来,不靠「营销」:没有统一的组织,就没有统一的标准;没有统一的标准,就没有品牌。第二,品种权是「长期门槛」:愿意等 10 年的企业,才能拿到「独家品种」。第三,全球布局是「对冲季节」的手段:单一产区的品牌,做不出全年供应。
三条启示里第一条最根本。中国的猕猴桃产业,缺的是「能把几千个果农组织起来的主体」。
第十七章 渠道与品牌:商超、电商、礼盒
猕猴桃的渠道,四条路。
第一条是批发市场,占 45%。特点是「量大、价低、周转快」。国产绿肉主要走这条路,价格由批发商定。
第二条是商超与会员店,占 25%。特点是「标准、稳定、回款周期长」。会员店(山姆、Costco)的猕猴桃是「单品爆量」,要求「规格统一、即食可吃」。
第三条是电商与直播,占 20%,增速最快。特点是「去中间化、价格低、履约成本高」。电商卖的主要是「礼盒」与「产地直发」。
第四条是社区团购,占 10%。特点是「预售、集单、次日自提」,适合「整箱」销售。
四条渠道里,会员店与电商是「即食」的主要推动者:会员店要求「到手能吃」,电商要求「开箱即食」(否则差评)。
所以「渠道升级」是「即食化」的拉力:渠道越高端,对即食的要求越高。
品牌这一侧,猕猴桃的品牌分三类。
第一类是「区域公用品牌」:周至猕猴桃、眉县猕猴桃、苍溪红心猕猴桃。这类品牌的溢价 20% 至 40%,但「公地悲剧」明显(授权不严、品质参差)。
第二类是「企业品牌」:佳沛(进口)、齐峰(国产)、亲亲果园。这类品牌的溢价 30% 至 60%,但数量少、规模小。
第三类是「渠道自有品牌」:盒马、山姆的猕猴桃。这类品牌靠渠道背书,价格中等、稳定性好。
三类品牌里,第二类最难做(要全链条能力),第一类最容易做(有产地就行),第三类增长最快(渠道在扩张)。
品牌的判断是:区域品牌会继续「多而不强」,企业品牌会「缓慢成长」,渠道自有品牌会「快速扩张」。依据有三:区域品牌的治理难;企业品牌需要长期投入;渠道的集中度在提升。
对产区的启示是:做区域品牌,关键是「控标准、控授权、控抽检」;做企业品牌,关键是「品种权加即食能力」。
第十八章 交易模式:估园、订单与「代催熟」
猕猴桃的交易,有五种方式。
第一种是「估园」。收购商看一片园子,按亩估总价,一次性包下。这种方式在「集中成熟、来不及细采」的场合用。
第二种是「地头收购」。农户自己采、装筐,收购商到地头看货定价,现金结算。这是主流方式(占六成)。
第三种是「代收代销」。产地的代办或者冷库组织货源,对接外地客商,抽 3% 至 5% 的佣金。
第四种是「订单」。企业与基地提前签合同,定品种、定标准、定价格区间。这种方式在会员店直供基地、出口基地上最普遍。
第五种是「代储代催熟」。这是猕猴桃特有的方式:农户把硬果存进冷库,委托冷库「代储」,等价格合适时出库;或者委托「代催熟」,做成即食果再卖。服务费按吨收取(代储 100 至 200 元/吨·月,代催熟 300 至 500 元/吨)。
第五种方式是这几年增长最快的。原因是「即食化的需求」:渠道要即食果,农户自己做不了,只能委托专业机构。这套模式把「采后能力」从农户手里转到专业机构,解决了散户「做不了即食」的难题。
「代催熟」的经济性:农户付 300 至 500 元/吨的服务费,换来「即食果」的溢价 500 至 1,500 元/吨,净赚 200 至 1,000 元/吨。催熟方收服务费,一年处理几千吨,收入几十万元。
这套模式的前提是「稳定的货源」与「标准化」。货源不稳定,设备闲置;标准不统一,催熟效果差。
所以「代催熟」的扩张,会推动「组织化」:农户必须按标准种、按标准采,才能进入这个体系。
交易模式的判断是:短期仍是「地头收购」为主,长期会往「订单加代催熟」走。依据有三:渠道要即食;催熟能力在扩张;农户的「即食意识」在提升。
第十九章 风险:溃疡病、倒春寒、扩种、品种依赖
猕猴桃的风险有四类。
第一类是溃疡病。这是猕猴桃的「癌症」:由细菌引起,通过伤口、雨水、苗木传播;一旦感染,树体流胶、枝干枯死,2 至 3 年毁园。防控靠「无病苗、避雨栽培、剪锯口保护、及时清园」,但没有「特效药」。红心品种最易感,绿肉次之。
第二类是倒春寒。猕猴桃的萌芽期在 3 至 4 月,遇到零下 2 摄氏度的低温,新芽冻死,当年的产量就没了。防冻靠「熏烟、喷水、防霜棚」。
第三类是扩种。2020 年前后的扩种高峰,让产量从 200 万吨涨到 270 万吨,价格随之下行。这是「市场风险」,个体无法对抗。
第四类是品种依赖。中国的红心靠「红阳」一个品种,黄肉靠「金艳」,绿肉靠「海沃德、徐香」。品种单一,遇到「病害变异」或者「市场变化」,整个品类都受影响。
四类风险里,第一类最致命,第三类最普遍。
四类风险的应对方式不同。溃疡病靠「预防」(无病苗、避雨、清园),倒春寒靠「设施与保险」,扩种靠「订单与差异化」,品种依赖靠「育种与多元化」。
四类里最该被重视的是「溃疡病」,因为它能在两年内让一个产区「清零」。四川、陕西的红心产区都经历过这个:一片果园发病,周边三公里的果园都要清园。
溃疡病的防控,与柑橘的黄龙病一样:技术不难,难在「组织」(统防统治、统一清园、补偿机制)。
风险管理的最后一条:所有风险最终都落到现金流上。猕猴桃的投入是「多年生」(前三年无收入),一旦毁园,损失是「三年的投入 + 未来的收益」。所以种植猕猴桃的第一课是「算清毁园能不能扛住」。
第二十章 往后五年:四个判断与各自的证伪条件
前面十九章讲的是这个产业现在什么样,这一章讲它往哪走。四个判断,每个都给出证伪条件。
产量从 270 万吨增到 320 至 350 万吨,面积不再扩。依据有三:幼树陆续投产(2018 至 2022 年种的园子进入盛果期);低产园改造(单产从 900 公斤提到 1,100 公斤);面积已接近饱和(300 万亩,适种区用尽)。证伪条件是:如果价格大幅下跌(绿肉产地价低于 3 元/公斤),农户会弃管,产量可能不增反降。
即食渗透率从 30% 提到 50%,代催熟成为主流模式。依据有三:渠道(会员店、即时零售)要求即食;催熟线的投资回收期短(2 至 3 年);农户的即食意识在提升。证伪条件是:如果即食果的货架期问题解决不了(7 至 10 天的限制),损耗太高,渠道就不愿意推。
品种结构从「绿 55」降到「绿 45」,红心与黄肉合计到 50%。依据有三:红心的溢价高;黄肉的即食性好;绿肉的价格低,扩种没动力。证伪条件是:如果溃疡病在红心产区大规模爆发,红心的面积会退缩,绿肉反而回升。
品牌格局「区域品牌多、企业品牌少」的格局难改,但渠道自有品牌会快速扩张。依据有三:区域品牌的治理难;企业品牌需要长期投入;渠道的集中度在提升。证伪条件是:如果出现一家「有品种权、有即食能力、有渠道」的企业,格局可能被改写。
四个判断指向同一个方向:从「扩种」转向「提效」,从「卖硬果」转向「卖即食果」。这个转折点上,最值钱的能力是「把硬果变成即食果,并且稳定地送到消费者手里」。
还有一件容易被忽略的事:这四个判断都不依赖「消费大幅增长」。中国人均 1.9 公斤,已经高于世界平均,靠增量拉动产业的时代快结束了。以后的增长只能来自三处:即食化(提价)、减少损耗(提效)、出口(扩市场)。
最后一条:这个产业最大的不确定性在「溃疡病」。它可能在两年内让一个产区清零,也可能被组织化的防控压在低位。判断这个产业的前景,先看病害,再看价格。



写点看法