
种业研究
1,200 亿元市场与 700 亿元的缺口
中国种业市场规模约 1,200 亿元,其中农作物种子约 800 亿元、畜禽水产种源约 400 亿元。全球种子市场约 560 亿美元,前四家占一半;中国持证企业几千家,CR10 只有 20%。规模不小、集中度低、高端种源仍靠进口,是这个行业的基本面。本文用四段毛利、一亩玉米的用种成本与两个县域案例说明一个判断:种业赚的是「品种权」的钱,育种毛利 45%、制种 20%、销售 25%;没有品种权,就只能在制种与渠道上拼价格。
关键词
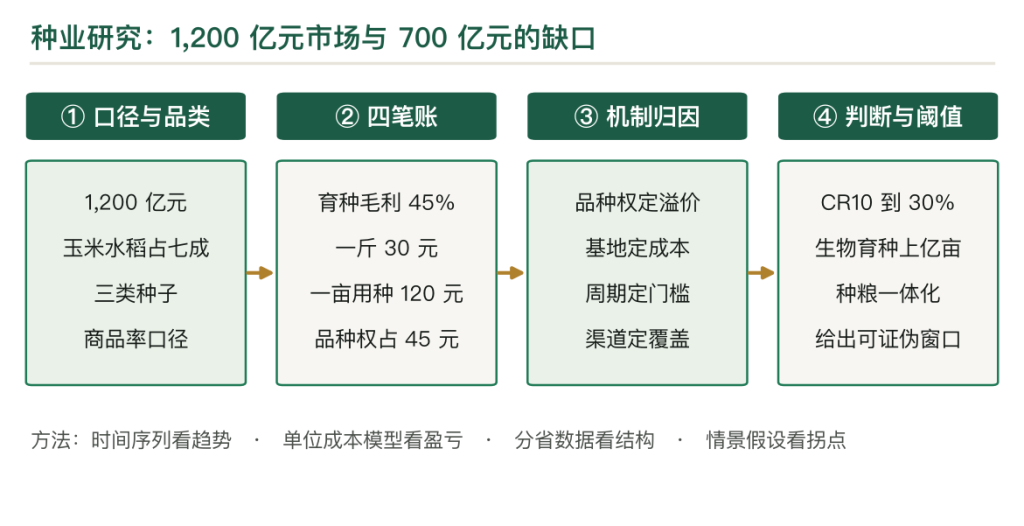
第一章 1,200 亿元与 700 亿元的缺口
1,200 亿元的市场,分成四块:玉米 400 亿、水稻 300 亿、蔬菜 250 亿、畜禽水产 250 亿。
其中约 700 亿元集中在两个品类:玉米与水稻,占农作物种子的八成以上;这两个品类的品种权也最集中。
700 亿元的另一层含义是「进口依赖」。高端蔬菜种子、部分畜禽种源仍靠进口;番茄、甜椒、白羽肉鸡的祖代种源,进口占比高。
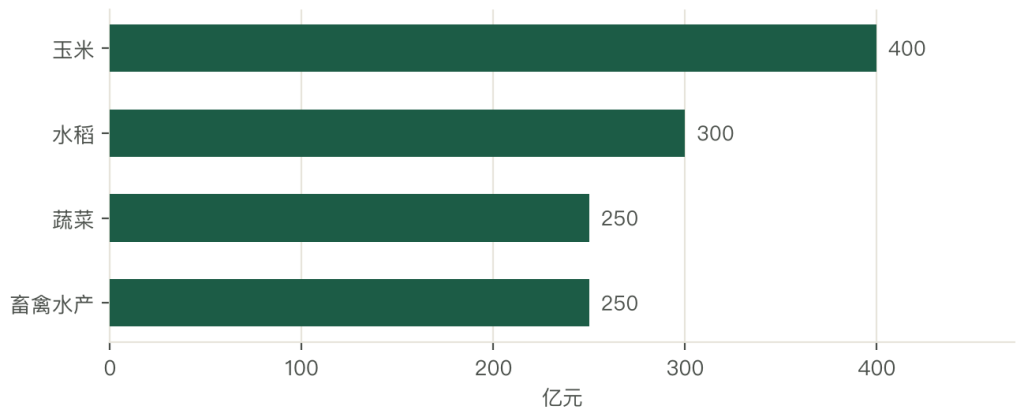
缺口不在数量,在质量。国产种子够用,但高端品种的抗性、产量、一致性比进口差一档;差一档,价格差三成,农户还是买进口。
缺口也在结构。大田作物种源基本自主,蔬菜与畜禽的高端种源依赖进口;越靠近消费端,依赖越明显。
所以这个行业的命题是「把品种权拿回来」。育种要时间、制种要基地、推广要渠道,三件事缺一不可。
第二章 定义:三类种子
种子按繁殖方式分三类。
第一类是常规种。小麦、大豆、常规稻,农户可以自留种;商品率低,市场价格低。
第二类是杂交种。玉米、杂交稻、部分蔬菜,必须每年换种;商品率 100%,价格高。
第三类是种畜禽与水产苗种。祖代、父母代、商品代三级繁育;技术门槛最高,依赖育种体系。
三类的商业逻辑不同。常规种靠产量与抗性,杂交种靠杂交优势与制种,种畜禽靠育种体系与防疫。
三类的毛利不同。杂交种 30% 至 50%、常规种 15% 至 25%、种畜禽 25% 至 40%。
三类的监管不同。农作物种子要审定或登记,种畜禽要生产经营许可;两套制度,两个部门管。
第三章 口径:市值、商品率与价格
第一处是市值与用量。1,200 亿元是市值,用量按吨计;市值涨不等于用量涨,可能是单价涨。
第二处是商品率。常规稻的商品率 60% 至 75%,农户自留一部分;杂交种 100%,必须买。
第三处是价格。种子按袋或按公斤卖,一亩用种量与单价相乘才是亩成本;比价要按亩算。
集中度的口径要分市场看。全球 CR4 约 50%,中国 CR10 约 20%;两个数差一倍以上,说明国内市场极散。
价格口径同样要统一。出厂价与零售价差 30% 至 50%,含制种、加工、包装、渠道。
第四章 从四自一辅到种业振兴
1950 年代提出「四自一辅」:自繁、自选、自留、自用,辅之以调剂;种子主要靠农户自己留。
1978 年后建立县级以上种子公司,统一供种;杂交玉米与杂交稻开始推广,商品率快速上升。
2000 年《种子法》实施,政企分开、经营放开;民营种子企业崛起,外资进入蔬菜与玉米种子。
2011 年后审定制度趋严,套牌打击加强;2021 年种业振兴行动启动,生物育种产业化试点推进。
四段串起来,主线是两次转变:从自留种到商品种,从数量扩张到品种创新。
两次转变都改了主体。第一次把农户变成买种者,第二次把种子公司变成育种主体。
第五章 四段渠道的毛利
种子从育种到农户,有四段。
育种端毛利 40% 至 50%。品种选育、试验、审定;投入大、周期长,但品种权带来溢价。
制种端毛利 15% 至 25%。基地制种、去雄、收储;靠产量与质量,价格随行就市。
加工端毛利 12% 至 18%。清选、包衣、包装;靠设备与标准化。
销售端毛利 20% 至 30%。县代、零售店、技术服务;靠网络与客情。
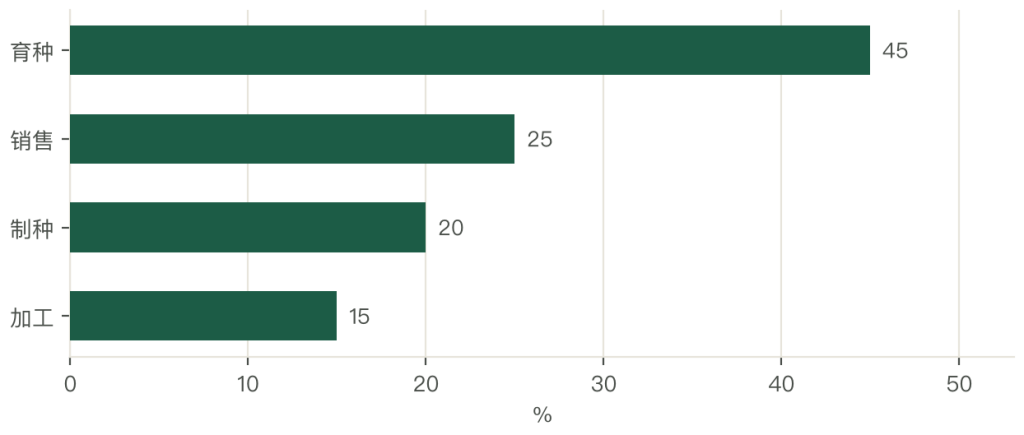
四段排下来,育种最厚、加工最薄。这个行业赚的是「品种权」的钱,不是「卖种子」的钱。
一袋 4 公斤的杂交玉米种子零售 120 元:育种与品种权 45 元、制种 35 元、加工 12 元、渠道 28 元。
四段的比例解释了行业格局。有品种权的企业,毛利能到 50%;没有品种权,只能做制种或代销,毛利 15% 至 20%。
第六章 一斤杂交玉米种子的价
一斤杂交玉米种子零售 30 元。
制种成本 15 元。基地制种亩产 300 至 400 公斤,收购价 8 至 10 元一公斤。
加工成本 3 元。清选、包衣、包装、检测。
渠道成本 7 元。县代与零售店的加价,含送货与技术服务。
利润 5 元。育种企业 3 元、渠道 2 元。
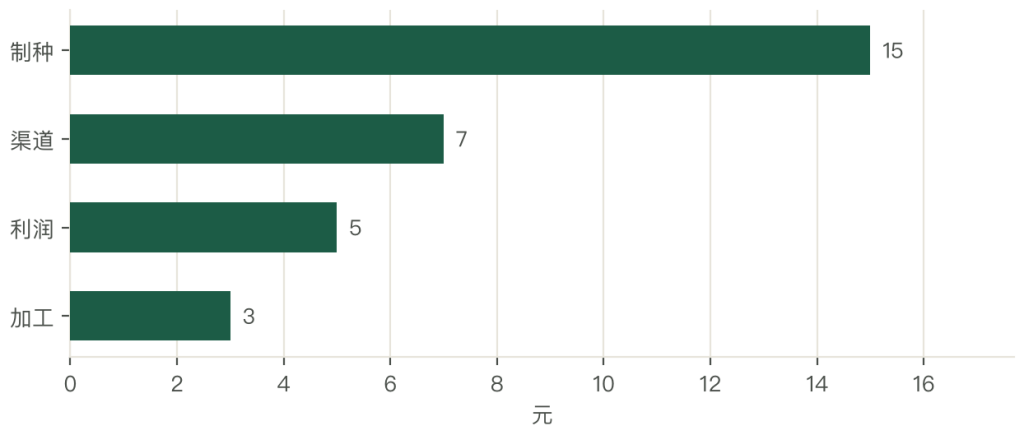
一亩玉米用种 4 公斤,种子成本 120 元;占一亩农资(600 元)的两成,占总成本(1,200 元)的一成。
种子的价格弹性小。好品种贵 20%,农户也买;差品种便宜 20%,也没人要。
价格的差异在品种。同样的制种成本,有品种权的卖 30 元一斤,没有的卖 18 元;差 12 元全是品种溢价。
第七章 制种基地与产能
制种靠基地,基地靠气候。
玉米制种集中在甘肃张掖、新疆伊犁;两地光热条件好、隔离条件好,占全国制种面积的一半以上。
水稻制种集中在江苏、福建、海南;海南用于南繁加代,一年可多繁一代。
蔬菜制种分散在山东、河南、甘肃;小批量、多品种,靠农户精细管理。
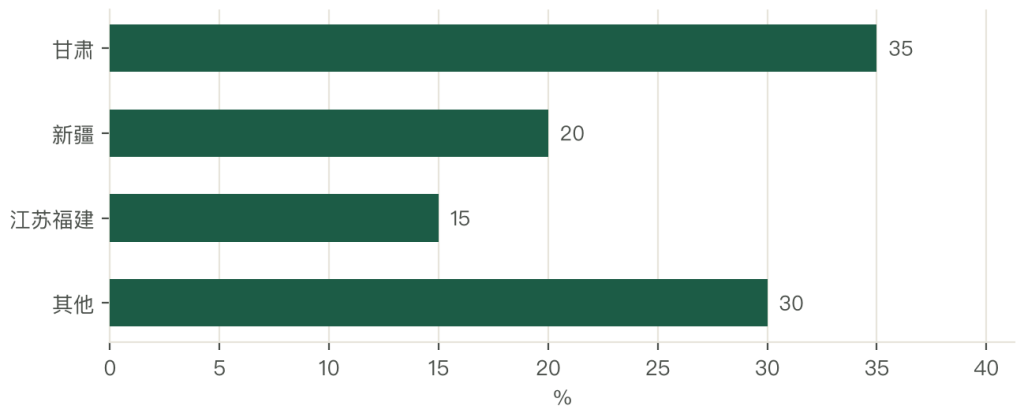
基地的成本在土地与人工。甘肃玉米制种亩成本 2,500 至 3,000 元,其中人工占四成;去雄要人工,一天一人一亩。
基地的风险在天气与价格。花期遇雨、授粉遇高温,产量腰斩;制种价格随种子库存波动,库存高时收购价压到成本线。
基地的机会在「订单」。企业提前签制种合同、给保底价,农户敢种;基地稳定,种子质量才稳。
第八章 面积、用种量与商品率
需求端看三个数:面积、用种量、商品率。
面积稳定。玉米 6.5 亿亩、水稻 4.5 亿亩、小麦 3.5 亿亩;年际波动 1% 以内。
用种量在降。精量播种把玉米用种从 5 公斤降到 4 公斤;种子包衣与单粒播种,提高了出苗率。
商品率在升。杂交种 100%、常规稻 60% 至 75%、小麦 50% 至 60%;商品率越高,市场规模越大。
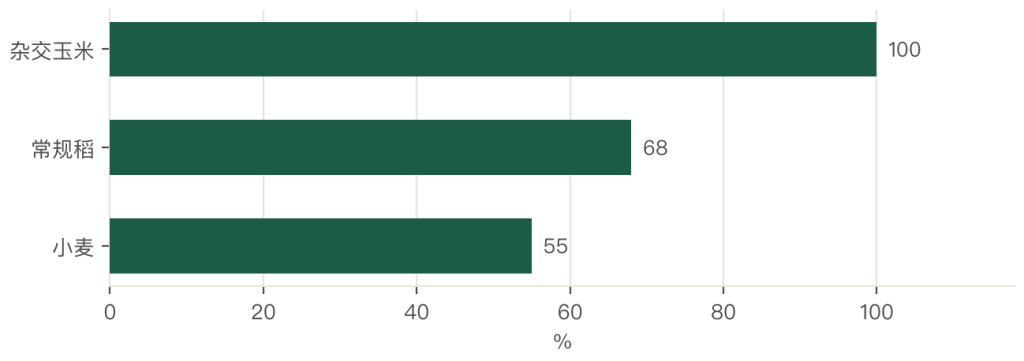
三个数的乘积决定市场。面积乘用种量乘商品率乘单价,就是一个品类的市场规模。
玉米:6.5 亿亩 × 4 公斤 × 100% × 30 元 = 780 亿元(按零售价);按出厂价折半,约 400 亿元。
水稻:4.5 亿亩 × 3 公斤 × 70% × 40 元 = 378 亿元;折出厂价约 300 亿元。
第九章 水稻、玉米、蔬菜、畜禽
四个品类的逻辑不同。
水稻种子毛利 30% 至 40%。杂交稻靠组合优势,常规稻靠品质与抗性;品种更新慢。
玉米种子毛利 35% 至 50%。杂交优势明显,品种更新快;一个品种三年就能换代。
蔬菜种子毛利 45% 至 60%。高端品种靠进口,国产在追赶;小批量、高单价。
畜禽种源毛利 25% 至 40%。白羽肉鸡祖代依赖进口,生猪种源自主化在推进。
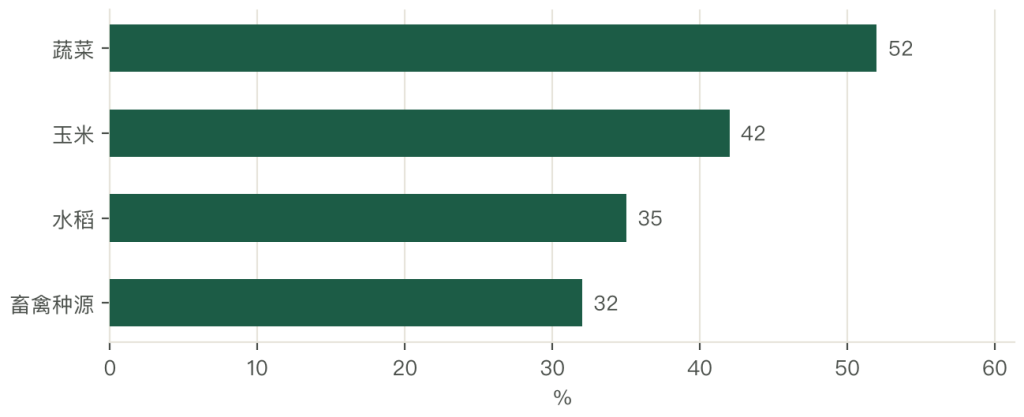
四个品类的风险不同。水稻怕品种同质化,玉米怕库存,蔬菜怕进口冲击,畜禽怕疫病。
四个品类的机会在不同方向。水稻靠优质优价,玉米靠生物育种,蔬菜靠进口替代,畜禽靠自主育种。
第十章 育种周期与投入
一个品种从组配到审定,要五到八年。
第一年是组配。选亲本、配组合,做几百个组合。
第二到四年是试验。品比试验、区域试验、生产试验;三年数据达标才能报审。
第五到六年是审定。省级或国家级审定,要看产量、抗性、品质三项。
第七到八年是推广。布点示范、经销商培训、农户试用;推广三年才能放量。
投入不小。一个玉米品种从组配到审定,投入 300 至 800 万元;生物育种再加几千万。
回报在品种权。一个畅销品种,一年能卖几亿元;品种权保护期 15 年,前五年是黄金期。
第十一章 制种、加工与包衣
制种是技术活,也是体力活。
玉米制种要「去雄」。母本雄穗在散粉前必须拔除,一天一人一亩;去雄不彻底,杂交种就退化。
水稻制种要「花期相遇」。父本母本的花期要卡在同三天内,靠播期调节;差三天,结实率掉一半。
加工环节是「四道工序」:清选、烘干、包衣、包装。包衣能防地下害虫与苗期病害,出苗率提 5% 至 10%。
加工的质量在「芽率与纯度」。国标要求芽率 85% 以上、纯度 96% 以上;不达标就是不合格种子。
加工的投资在设备。一条清选包衣线 200 至 500 万元;小企业买不起,只能委托代加工。
第十二章 县代与直销
渠道分两条路。
县代模式是主流。企业到县代、县代到零售店,两级渠道;县代负责仓储、赊销、技术指导。
直销模式在兴起。种粮大户、合作社、托管公司直接向企业采购;省掉两级,价格低 10% 至 15%。
两条路的成本不同。县代模式渠道成本占售价 25%,直销占 10%;但直销要企业自己做服务。
两条路的适用不同。散户多的地方靠县代,大户多的地方做直销;一个县里两种模式并存。
渠道的风险在「赊销」。种子赊销,秋收后还款;收不回的款 3% 至 5%,一个县代亏几十万元。
渠道的机会在「服务」。测土、栽培指导、病虫害防治,服务做好了,种子自然卖得动。
第十三章 外资与国产
全球格局是四家占一半。拜耳、科迪华、先正达、巴斯夫,四家合计约 50% 的全球市场份额。
国内格局是极散。持证企业几千家,CR10 约 20%;多数企业年销售不到 1 亿元。
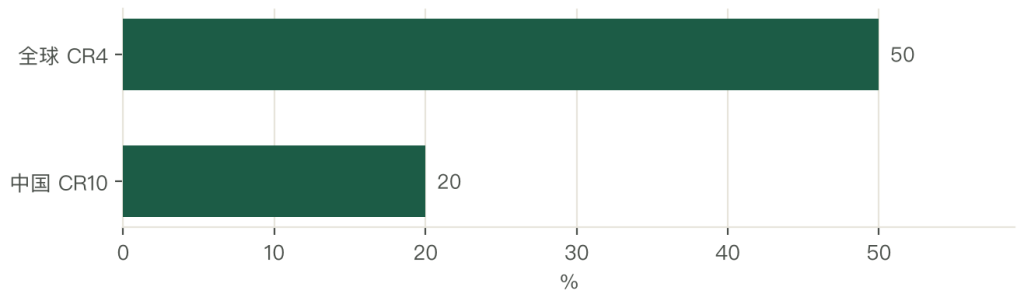
外资在国内的强项在蔬菜与玉米。高端番茄、甜椒、西兰花的种子,进口占七成以上;玉米种子的外资份额在下降。
国产的强项在水稻与小麦。杂交稻的品种与制种技术全球领先;小麦常规种基本自给。
竞争的关键在三点。品种权决定溢价,制种基地决定成本,渠道决定覆盖。
竞争的走势在「集中」。审定门槛提高、生物育种投入加大,小企业退出;五年内 CR10 可能到 30%。
第十四章 四类企业
隆平高科是水稻龙头。杂交水稻品种与制种技术领先,海外市场在拓展;短板在玉米。
登海种业是玉米龙头。紧凑型玉米品种推广面积大,制种基地稳定;短板在生物育种布局。
先正达是全球巨头。蔬菜与农药种子的技术强,国内市场份额高;被中化收购后,本土化在推进。
大北农是生物育种先行者。转基因玉米与大豆的性状研发领先,等待产业化落地;短板在传统种子渠道。
四家企业的共同点是都在「押品种」。品种对了,一年翻倍;品种错了,三年白干。
第十五章 一个品种的推广与一次套牌
正面的案例是一个玉米品种。2018 年审定,抗倒伏、耐密植;企业布了 300 个示范点,经销商跟到田间。
三年推广到 800 万亩,年销售 3 亿元;品种权许可收入一年 2,000 万元。
跑通靠三件事。一是品种过硬,示范田比对照增产 8%;二是渠道配合,县代拿到独家权,愿意推;三是服务到位,栽培方案跟着种子走。
反面的案例是套牌。某县一批玉米种子套用畅销品种的包装,实际是另一个低产品种;出苗率 70%,减产两成。
后果在信任。第二年该县的经销商销量掉三成;农户宁愿多花钱买正规渠道。
两个案例的对照分得开。品种推广靠「示范加渠道加服务」,套牌毁掉的是整个县的信任;前者是投入,后者是底线。
对企业的启示也清楚:品种权是资产,也是责任;打假要自己出钱,等监管来查,市场已经丢了。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法