
农业投入品研究
9,000 亿元农资与四成的种植成本
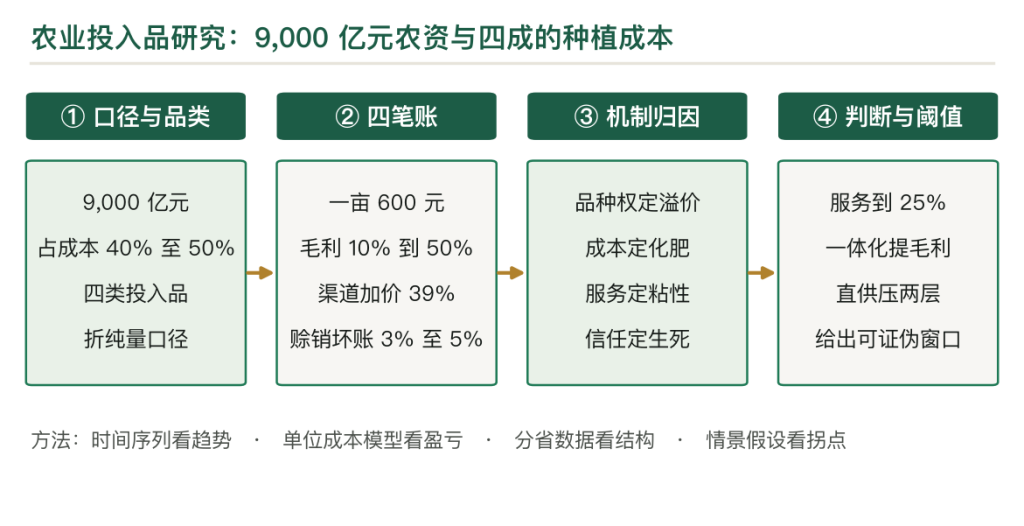
农资是农业的「工业前端」:种子、化肥、农药、农机,年销售规模约 9,000 亿元,占种植成本的 40% 至 50%。化肥用量约 5,400 万吨(折纯),农药约 2,000 亿元市值,种子约 1,500 亿元。三块生意的逻辑不同:化肥拼成本与渠道,农药拼登记与服务,种子拼品种权。本文用一亩玉米的农资投入、四段渠道毛利与两个县域案例说明一个判断:农资赚的是「离农户最近」的钱,制造端毛利 12% 至 18%、零售端 15% 至 20%、服务端 25%;未来的胜负不在卖多少袋肥,在能不能把农技服务绑上去。
关键词
第一章 9,000 亿元与四成成本
农资年销售规模 9,000 亿元,含化肥、农药、种子、农机具。
40% 至 50%。农资占种植成本的比例。一亩玉米的总成本 1,200 元,农资 500 至 600 元。
5,400 万吨。化肥用量(折纯),全球第一;2020 年后连续下降。
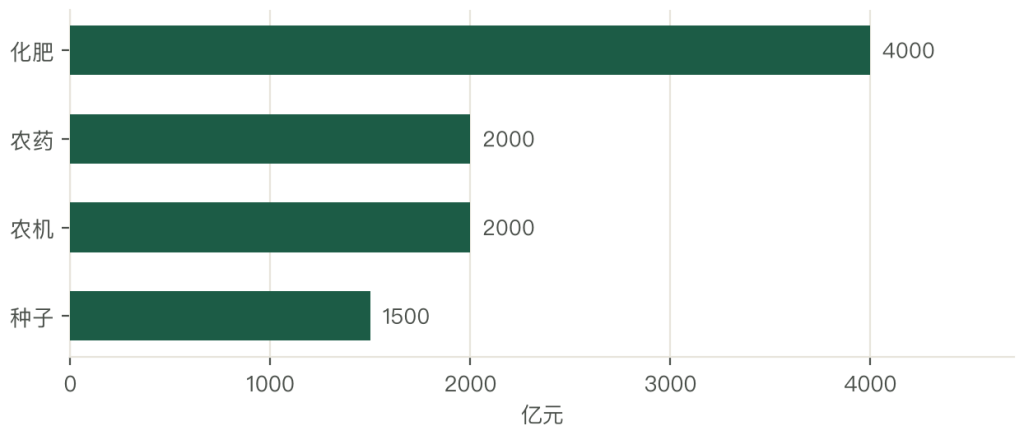
三个数放在一起,一个「总量见顶、结构升级」的格局就出来了:化肥用量在降,种子与生物农药在升。
用量见顶的原因在政策。「化肥农药双减」推行十年,测土配方、有机肥替代、统防统治三件事一起上。
结构升级的原因在需求。农户要产量,也要品质;经济作物用高价种子与专用肥,大田作物用性价比。
所以这个行业的机会不在多卖,在换结构。同样的面积,用更少的肥、更好的种、更精准的药。
第二章 定义:四类投入品
农资按功能分四类。
种子是第一类。包括大田作物种子(水稻、玉米、小麦)与经济作物种子(蔬菜、瓜果);核心是品种权。
化肥是第二类。氮肥(尿素)、磷肥、钾肥、复合肥;核心是原料与产能。
农药是第三类。杀虫剂、杀菌剂、除草剂、植物生长调节剂;核心是登记证与配方。
农机具是第四类。拖拉机、收割机、植保无人机、灌溉设备;核心是制造与服务。
四类的经营逻辑不同。种子靠研发与品种权,化肥靠成本与渠道,农药靠登记与服务,农机靠制造与售后。
四类的毛利不同。种子 30% 至 50%、农药 25% 至 40%、化肥 10% 至 18%、农机 15% 至 25%。
四类的周期不同。种子按季、化肥按用肥季、农药按病虫害发生期、农机按购置补贴节奏。
第三章 口径:折纯、出厂价与零售价
第一处是实物量与折纯量。化肥统计用折纯量(氮磷钾有效成分),5,400 万吨是折纯;实物量要大两三倍。
第二处是出厂价与零售价。出厂价是工厂报价,零售价是农户到手价;两者差 20% 至 40%,含运费与经销加价。
第三处是市值与用量。农药 2,000 亿元是市值,用量按吨计;市值涨不等于用量涨,可能是单价涨。
集中度的口径要分品类看。化肥 CR10 约 30%、农药 CR10 约 25%、种子 CR10 约 20%、农机 CR10 约 40%。
价格口径同样要统一。尿素按吨报价,复合肥按含量报价,农药按亩成本报价;三种算法不能直接比。
第四章 从专营到市场化
农资流通改了四十年。
第一段是 1990 年代以前。化肥农药由供销社专营,价格与分配由国家定;农户买肥靠票。
第二段是 1998 到 2010 年。专营逐步放开,民营经销崛起;县乡两级网点铺开,赊销(先拿货后付款)成常态。
第三段是 2011 到 2019 年。化肥用量达峰后转降,双减政策出台;农药登记趋严,小厂退出。
第四段是 2020 年到现在。农资涨价与保供并行,服务化转型加速;农技托管、种肥药一体化成为新方向。
四段串起来,主线是两次转变:从计划分配到市场流通,从卖产品到卖服务。
两次转变都改了渠道。第一次把国营网点变成个体经销,第二次把个体经销变成服务商。
第五章 四段渠道的毛利
农资从工厂到农户,有四段。
第一段是制造,毛利 12% 至 18%。合成氨、复混肥、制剂加工;靠规模与原料。
第二段是总经销,毛利 8% 至 12%。区域代理,承担仓储与资金;靠量。
第三段是乡镇零售,毛利 15% 至 20%。门店、赊销、送货到田;靠客情。
第四段是农技服务,毛利 25%。测土配方、统防统治、托管;靠技术。
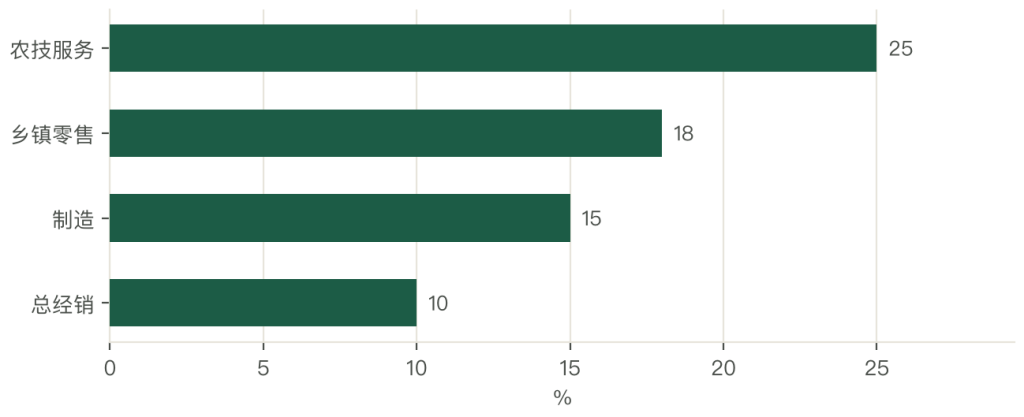
四段排下来,服务最厚、总经销最薄。这个行业赚的是「让农户信你」的钱,卖一袋肥只是入口。
按一袋 40 公斤复合肥拆,出厂 90 元、总经销 102 元、零售 125 元;农户到手 125 元,比出厂高 39%。
渠道的加价与季节相关。用肥旺季加价高,淡季降价促销;储备与资金占用决定谁能扛过淡季。
服务的价值在「替代」。测土配方能让农户少用 10% 至 15% 的肥,服务费 20 至 30 元一亩;农户省钱,服务商赚钱。
第六章 一亩玉米的农资投入
一亩玉米,农资投入 600 元。
种子 120 元。按 2 公斤、60 元一公斤算;杂交种价格高,常规种便宜。
化肥 300 元。底肥加追肥,尿素 40 公斤、复合肥 50 公斤,按当前价格算。
农药 60 元。除草剂加杀虫剂,一季两到三次。
农机作业 120 元。耕、播、收三段,按亩收费。
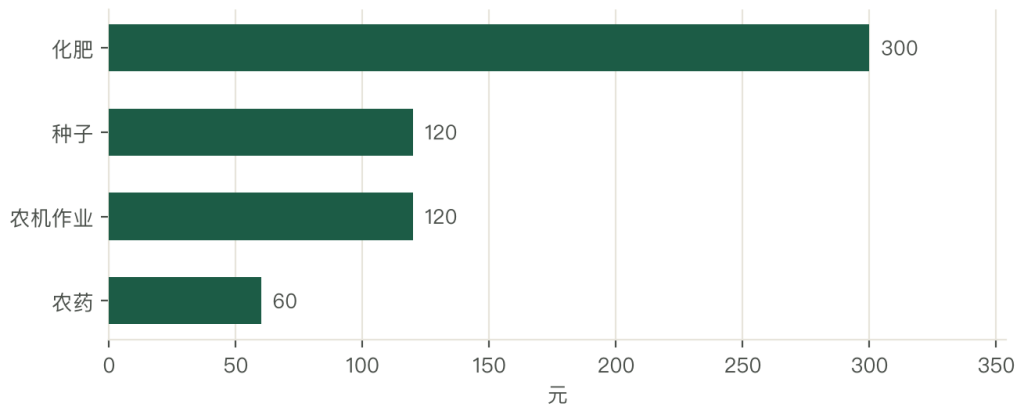
四项加起来 600 元,占一亩总成本(1,200 元)的一半;玉米亩产值 1,500 至 1,800 元,扣除全部成本,净利 300 至 600 元。
农资价格涨 10%,一亩成本多 60 元,净利掉 10% 至 20%;这就是农户对农资价格敏感的原因。
农资价格跌 10%,净利涨同样比例;但农户往往不会因为便宜就多买,用量由技术决定。
所以农资是「刚性支出 + 价格敏感」的组合。卖农资的生意,稳定性好、毛利薄、靠量。
第七章 化肥产能与农药集中度
供给的格局两个样。
化肥产能过剩。尿素产能 7,000 万吨、实际产量 6,000 万吨;复合肥产能更大,开工率 60% 至 70%。
农药集中度在升。登记证门槛提高,小厂退出;头部 20 家占销售额的四成,出口占产量的一半。
种子集中度低。全国持证种子企业几千家,CR10 约 20%;玉米与水稻的品种多、更新快。
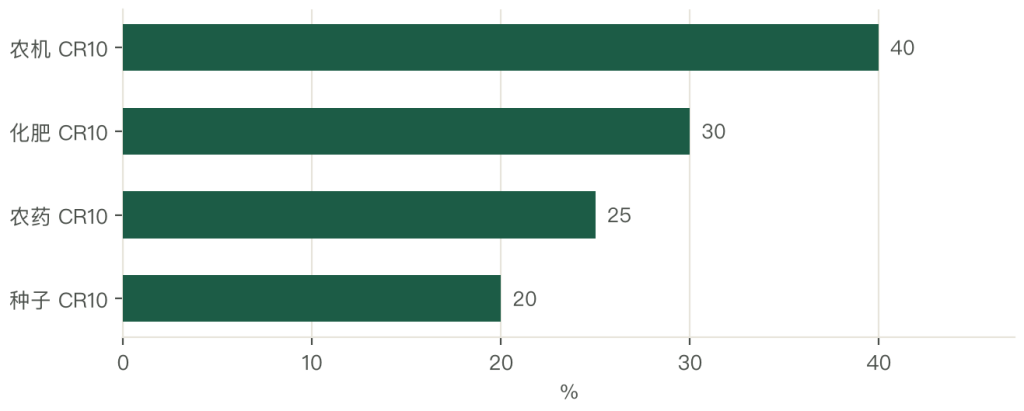
化肥的过剩带来价格战。尿素价格从 3,000 元一吨跌到 2,000 元,全行业亏损;出口成了泄洪口。
农药的集中带来溢价。有登记证、有配方、有服务的企业,毛利能到 35%;纯代工只有 15%。
种子的分化在品种。一个有品种权的玉米品种,推广三年能占一个县的三成面积;没有品种权的,只能拼价格。
第八章 种植面积与用量
需求端看两个数:面积与用量。
面积基本稳定。粮食播种面积 17.5 亿亩上下,年际波动 1% 以内;经济作物面积随价格波动。
用量在降。化肥用量从 2015 年的 6,000 万吨降到 5,400 万吨,减了 10%;农药用量降得更多。
降的原因在技术。测土配方、水肥一体化、统防统治、生物农药,四件事一起压用量。
降的边界在产量。用量降到一定程度,产量会掉;所以「减量增效」比「单纯减量」更现实。
结构的升在品种。经济作物用专用肥、水溶肥、生物农药;价格是普通产品的两倍以上。
第九章 肥、种、药三块的毛利
三个品类的毛利差得远。
化肥毛利 10% 至 18%。原料占成本七成,价格透明;靠规模与渠道,净利 3% 至 6%。
农药毛利 25% 至 40%。配方与登记是壁垒,制剂毛利高;原药毛利低,靠出口。
种子毛利 30% 至 50%。品种权带来溢价,杂交种毛利最高;常规种毛利低。
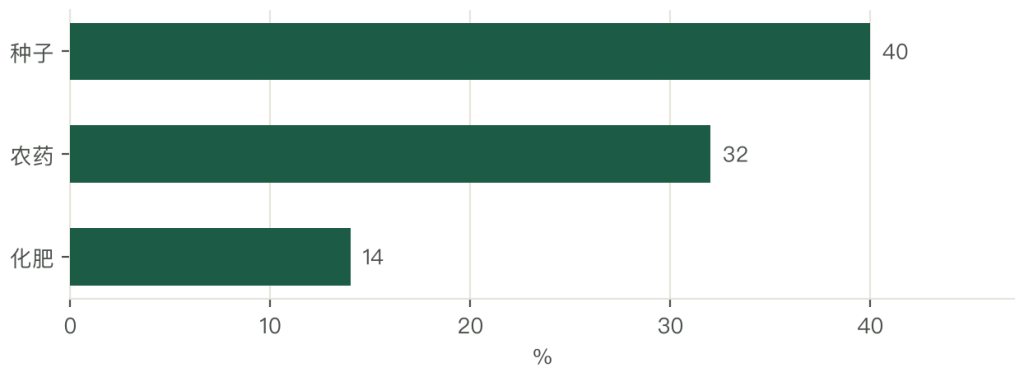
三块的净利也不同。化肥 3% 至 6%、农药 8% 至 15%、种子 10% 至 20%。
三块的风险不同。化肥怕原料涨与产能过剩,农药怕登记与环保,种子怕品种退化与套牌。
三块的共同点是「渠道重」。都要靠县乡网点卖到农户,渠道成本占售价的两成以上。
第十章 合成氨与制剂
制造端的技术分两条线。
化肥的技术在合成氨。煤头、气头两条工艺路线,能耗与成本差 20%;一头 30 万吨合成氨装置投资 20 至 30 亿元。
农药的技术在制剂。原药合成加制剂加工,制剂决定药效与安全性;一个制剂配方要三年以上的试验。
种子的技术在育种。杂交育种、分子标记、基因编辑;一个品种从组配到审定要五到八年。
三条线的门槛不同。化肥拼能耗与规模,农药拼登记与配方,种子拼种质资源与育种体系。
三条线的投入不同。化肥装置几十亿元、农药制剂几千万、种子研发一年几千万。
技术的方向在「绿色」。缓释肥、水溶肥、生物农药、耐逆品种,四类产品是政策鼓励的方向。
第十一章 县乡经销与赊销
渠道的层级决定成本。
化肥的渠道三级:工厂到省代、省代到县代、县代到乡镇店;每级加价 6% 至 10%。
农药的渠道两级:工厂到县代、县代到零售店;加价 10% 至 15%,因为量小、服务重。
种子的渠道两级:公司到县代、县代到零售;加价 15% 至 25%,因为品种有独占性。
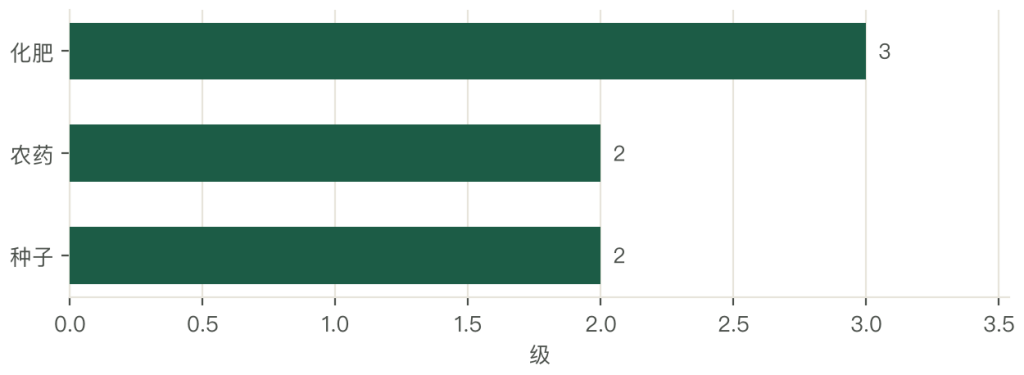
赊销(先拿货后付款)是农资的特色。农户秋收后还款,经销商垫资 6 至 9 个月;利息成本 5% 至 8%。
赊销的风险在收不回。收成不好、价格下跌,农户还不上;一个县的经销商收不回的款能到 3% 至 5%。
赊销的替代在「金融服务」。银行与平台做农资贷,经销商不再垫资;利息由农户或平台承担。
第十二章 农技与托管
服务是这个行业的新战场。
第一类是农技指导。测土配方、病虫害诊断、用药方案;一次服务 20 至 50 元一亩。
第二类是统防统治。无人机打药,一次 8 至 15 元一亩;比人工省一半,药效更匀。
第三类是土地托管。从种到收全程托管,一亩 300 至 600 元;农户外出打工,托管方赚服务费。
第四类是种肥药一体化。按作物方案配肥配药,打包销售;毛利比单卖高 5 至 8 个点。
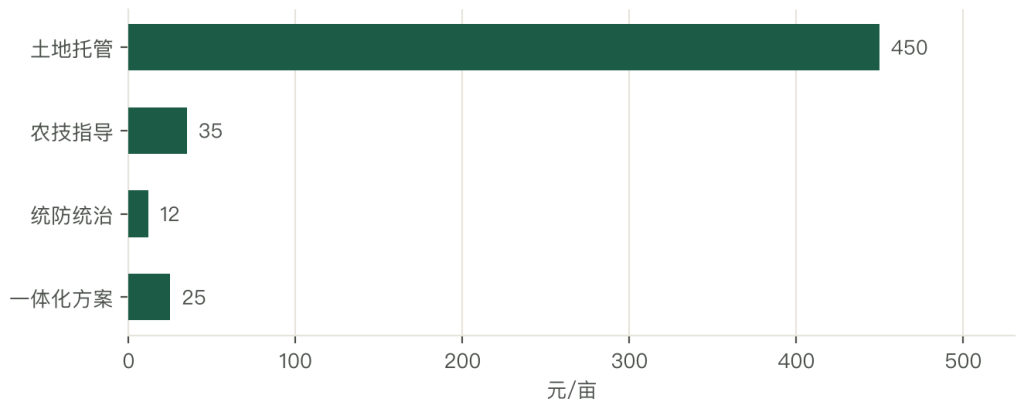
四类服务的毛利不同。农技 40% 以上、统防统治 25% 至 35%、土地托管 15% 至 25%、一体化 20% 至 30%。
四类服务的门槛不同。农技靠人,统防统治靠设备,托管靠组织,一体化靠方案。
服务的价值在「绑定」。卖一袋肥是一锤子买卖,做一年服务是长期关系;服务做好了,农资自然跟着卖。
第十三章 集中与分散
格局是「制造集中、渠道分散」。
制造端在集中。化肥前 10 家占 30%、农药前 10 家占 25%、种子前 10 家占 20%;环保与登记门槛在推集中。
渠道端极散。全国农资经销店几十万家,一个县几十到几百家;夫妻店为主,靠客情。
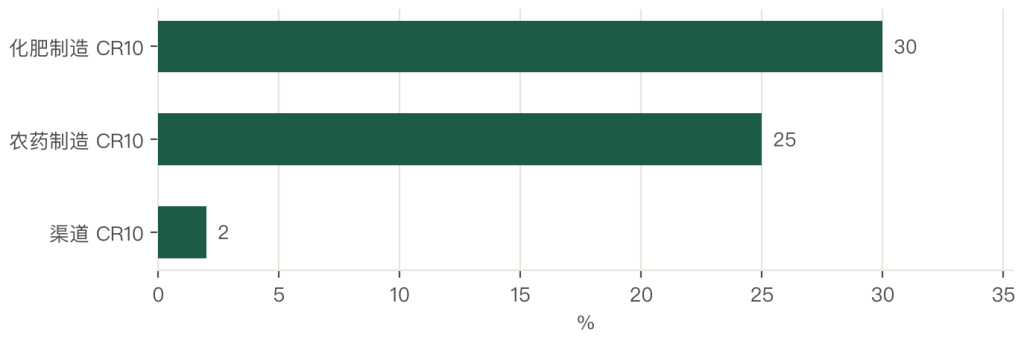
集中与分散的矛盾在「议价」。制造端想直供,渠道端要保护;两边的博弈决定了加价空间。
直供在推进。种粮大户、合作社、托管公司直接向工厂采购,省掉两级渠道;价格低 10% 至 15%。
渠道的应对在「服务」。夫妻店做不了直供,但能做送货到田、赊销、技术指导;三件事是它的护身符。
第十四章 四类企业
第一家是中化化肥。化肥流通龙头,覆盖全国县乡网络;能力在渠道与仓储,短板在制造。
第二家是云天化。磷肥与复合肥的制造龙头;能力在资源与产能,短板在终端服务。
第三家是隆平高科。种业龙头,杂交水稻与玉米种子;能力在品种与育种体系,短板在推广网络。
第四家是诺普信。农药制剂龙头,靠配方与技术服务;能力在登记与渠道,短板在原药。
四家企业的共同点是都在往「服务」走。卖产品毛利薄,卖服务毛利厚;从产品商变成服务商,是这个行业的共同方向。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法