

农业投入品研究
9,000 亿元农资与四成的种植成本
第十五章 一次化肥涨价与一次假种子
化肥涨价是常态。某年尿素从 2,000 元涨到 3,000 元,涨幅 50%;经销商提前储备的赚钱,没储备的亏本。
涨价的影响在终端。零售价从 125 元一袋涨到 160 元,农户用量减 10%,改用有机肥替代。
假种子是反面。某县一批玉米种子套牌销售,出苗率只有六成;农户减产三成,索赔无门。
事件的后果在信任。第二年该县的经销商销量掉四成;农户宁愿多花钱买正规包装。
两个案例的对照分得开。价格波动能靠储备与期货对冲,假冒只能靠监管与溯源;前者是生意,后者是底线。
对行业的启示也清楚:农资的信任成本极高,一次假货能毁掉一个县的渠道;做这行,先做正品,再谈服务。
第十六章 双减、专营退出与种子法
第一层是双减。化肥农药减量增效行动,目标是零增长到负增长;配套测土配方、有机肥替代、统防统治。
第二层是流通与价格。化肥专营早已退出,价格由市场定;保供时期有储备投放与出口调节。
第三层是种业与农药管理。种子法强化品种权保护,打击套牌侵权;农药实行登记制,一个证件一个配方。
三层政策的作用不同。双减管用量,流通政策管价格,种业与农药政策管准入。
政策的效果是分化的。有登记证、有品种权的企业受益;套牌、仿制的小厂被清出。
政策的缺口有三处。一是打假执法力量不足,套牌难查;二是双减的技术服务供给不足,配方落地难;三是农资储备的规模与节奏不透明。
第十七章 缓释肥与生物农药
第一层是产品。缓释肥、水溶肥、生物农药、耐逆品种;四类产品是政策鼓励的方向。
第二层是施用。水肥一体化、无人机施药、精准变量施肥;三项技术让用量降 10% 至 20%。
第三层是数据。土壤检测、作物模型、病虫害预警;三样数据让配方更准。
三层的作用不同。产品定效果,施用定效率,数据定精度。
三层的渗透率差别大。缓释肥在水稻上普及,水肥一体化在设施农业普及,病虫害预警在粮食主产区试点。
技术的回报在用量。精准施肥能让一亩少用 10% 的肥,省 30 元;服务费 20 元,农户净省 10 元。
第十八章 价格波动、假冒与回款
第一类是价格波动。尿素一年能差 50%,经销商储备不当就亏;农户用量随之波动。
第二类是假冒。套牌种子、假农药、劣质肥,三样都伤农;一次假货毁一个县的信任。
第三类是回款。赊销垫资 6 至 9 个月,损失率 3% 至 5%;收成差的年份收不回的比例翻倍。
第四类是环保与安全。化肥厂的排放、农药厂的安全,一次事故停产整改。
第五类是政策。出口关税、储备投放、双减力度,三项都能改供需。
第六类是渠道变革。直供与托管公司绕过经销商,传统网点被边缘化。
六类风险的缓释手段不同。价格靠储备与期货,假冒靠溯源与执法,回款靠农资贷,环保靠前置投入,政策靠多品类布局,渠道靠服务转型。
第十九章 服务化与一体化
第一个是服务化。从卖产品转向卖方案,服务收入占经销商营收的比重从 10% 提到 25%。
第二个是种肥药一体化。按作物打包销售,一个方案覆盖一季;毛利比单卖高 5 至 8 个点。
第三个是直供与托管。种粮大户与托管公司直接采购,渠道扁平化;传统网点转向服务。
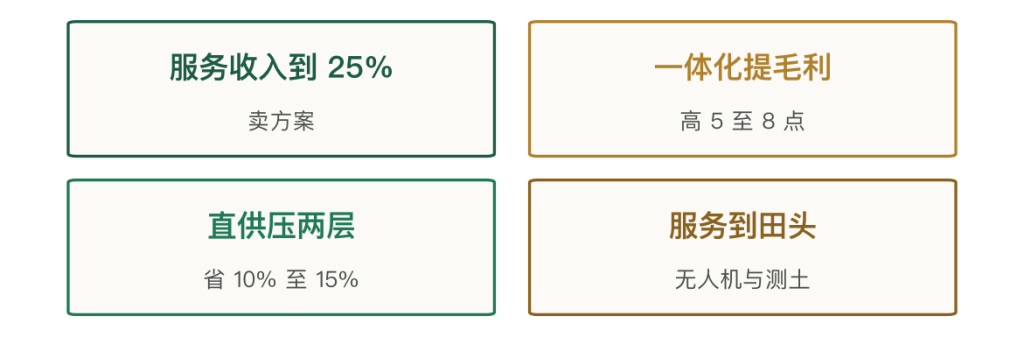
三个方向各有证伪条件。服务化到位的证伪条件是:如果农户不愿为服务付费、只认产品价格,服务收入上不去。
一体化的证伪条件是:如果配方不成熟、效果不稳定,农户会退回单品采购。直供的证伪条件是:如果物流与仓储跟不上,直供的成本反而高。
三个方向指向同一个结论:增量在服务与效率,不在多铺网点。几十万家网点已经够多,能变的是每家能提供多少服务。
第二十章 结论:赚的是离农户近的钱
第一件事,总量见顶、结构升级。9,000 亿元、占种植成本 40% 至 50%;化肥用量从 6,000 万吨降到 5,400 万吨。
第二件事,三块毛利差得远。化肥 10% 至 18%、农药 25% 至 40%、种子 30% 至 50%;净利从 3% 到 20%。
第三件事,一亩玉米农资 600 元。种子 120、化肥 300、农药 60、农机 120;农资涨 10%,净利掉一成到两成。
第四件事,渠道重、服务厚。渠道成本占售价两成以上,服务毛利 25% 至 40%;服务能把客户绑住。
第五件事,信任是底线。一次假种子让一个县的销量掉四成;做农资先做正品,再谈服务。
把农资和农产品的生意放在一起看,两者方向相反:农产品是「把货卖出去」,农资是「把货送到田里」;前者拼渠道与品牌,后者拼网点与服务。同一批农户,既要买农资,也要卖农产品;能把两头接起来的平台,粘性最强。
最后一句判断。农资这门生意,赚的是「离农户近」的钱。货真价实只是入场券,能不能把技术送到田里,才是这门生意的全部。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 农资市场规模 | 约 9,000 亿元 | 含化肥农药种子农机 |
| 农资占种植成本 | 40% 至 50% | 种植成本结构 |
| 化肥用量(折纯) | 约 5,400 万吨 | 年度口径 |
| 化肥用量(2015) | 约 6,000 万吨 | 峰值 |
| 化肥市场规模 | 4,000 亿元级 | 出厂价口径 |
| 农药市场规模 | 2,000 亿元级 | 含出口 |
| 种子市场规模 | 1,500 亿元级 | 商品种子 |
| 农机市场规模 | 2,000 亿元级 | 含补贴机型 |
| 化肥毛利率 | 10% 至 18% | 制造与流通 |
| 农药毛利率 | 25% 至 40% | 制剂口径 |
| 种子毛利率 | 30% 至 50% | 杂交种 |
| 化肥净利率 | 3% 至 6% | 行业口径 |
| 农药净利率 | 8% 至 15% | 制剂企业 |
| 种子净利率 | 10% 至 20% | 龙头口径 |
| 制造端毛利率 | 12% 至 18% | 化肥口径 |
| 总经销毛利率 | 8% 至 12% | 区域代理 |
| 乡镇零售毛利率 | 15% 至 20% | 门店口径 |
| 农技服务毛利率 | 25% 至 40% | 服务口径 |
| 一袋复合肥出厂价 | 90 元 | 40 公斤装 |
| 一袋复合肥零售价 | 125 元 | 乡镇门店 |
| 渠道加价 | 约 39% | 出厂到零售 |
| 一亩玉米农资 | 600 元 | 全季口径 |
| 其中种子 | 120 元 | 2 公斤 |
| 其中化肥 | 300 元 | 底肥加追肥 |
| 其中农药 | 60 元 | 除草加杀虫 |
| 其中农机作业 | 120 元 | 耕播收三段 |
| 一亩玉米总成本 | 约 1,200 元 | 含人工地租 |
| 农资涨价 10% 对净利 | 降 10% 至 20% | 测算 |
| 尿素产能 | 7,000 万吨 | 全国 |
| 尿素产量 | 6,000 万吨 | 年度 |
| 尿素价格区间 | 2,000 至 3,000 元/吨 | 近三年 |
| 复合肥开工率 | 60% 至 70% | 行业调研 |
| 化肥 CR10 | 约 30% | 结构测算 |
| 农药 CR10 | 约 25% | 结构测算 |
| 种子 CR10 | 约 20% | 结构测算 |
| 农机 CR10 | 约 40% | 结构测算 |
| 粮食播种面积 | 约 17.5 亿亩 | 年度 |
| 农药出口占产量 | 约一半 | 行业口径 |
| 化肥三级渠道加价 | 6% 至 10% 每级 | 渠道口径 |
| 农药两级渠道加价 | 10% 至 15% | 渠道口径 |
| 种子两级渠道加价 | 15% 至 25% | 渠道口径 |
| 赊销垫资周期 | 6 至 9 个月 | 行业惯例 |
| 赊销利息成本 | 5% 至 8% | 资金口径 |
| 赊销损失率 | 3% 至 5% | 县域口径 |
| 农技指导单价 | 20 至 50 元/亩 | 服务口径 |
| 无人机打药单价 | 8 至 15 元/亩 | 统防统治 |
| 土地托管单价 | 300 至 600 元/亩 | 全程托管 |
| 精准施肥省肥 | 10% 至 20% | 技术口径 |
| 精准施肥亩省 | 约 30 元 | 化肥口径 |
| 农资经销店数量 | 几十万家 | 全国 |
| 合成氨装置投资 | 20 至 30 亿元/30 万吨 | 建设口径 |
| 品种审定周期 | 5 至 8 年 | 育种口径 |
| 制剂配方试验周期 | 3 年以上 | 登记口径 |
| 尿素涨价案例 | 2,000 涨到 3,000 元 | 案例 |
| 套牌种子出苗率 | 约 60% | 案例 |
| 假种子次年销量降幅 | 约 40% | 案例 |
| 服务收入占比现状 | 约 10% | 经销商口径 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 农资四块的规模 | 第一章 |
| 图 2 | 四段渠道的毛利率对照 | 第五章 |
| 图 3 | 一亩玉米的农资投入 | 第六章 |
| 图 4 | 三个品类的集中度 | 第七章 |
| 图 5 | 三个品类的毛利率 | 第九章 |
| 图 6 | 三个品类的渠道层级 | 第十一章 |
| 图 7 | 四类服务的单价 | 第十二章 |
| 图 8 | 三个方向的量化目标 | 第十九章 |
参考文献
- [1]农业农村部. 化肥农药减量增效行动方案实施情况,农业农村部,2025。
- [2]国家发展改革委. 化肥保供稳价与储备投放情况,国家发改委,2025。
- [3]农业农村部. 种子法实施与品种审定办法,农业农村部,2024。
- [4]农业农村部. 农药登记管理办法,农业农村部,2023。
- [5]国家统计局. 2024 年农资价格与用量数据,国家统计局,2025。
- [6]中国农业生产资料流通协会. 农资流通行业发展报告,行业协会,2025。
- [7]中国种子协会. 种业发展报告,中国种子协会,2025。
- [8]中化化肥. 渠道网络与经营情况,公司披露,2025。
- [9]云天化. 2023 年年度报告,上交所,2024。
- [10]隆平高科. 2023 年年度报告,深交所,2024。
- [11]诺普信. 2023 年年度报告,深交所,2024。



写点看法