
热带水果研究
2,340 万吨的国产量与一条错不开的时间线
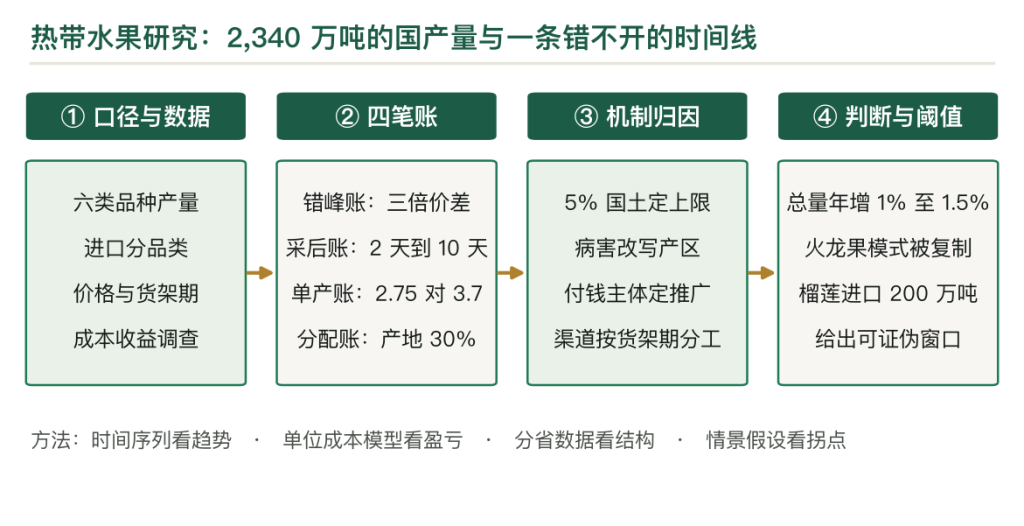
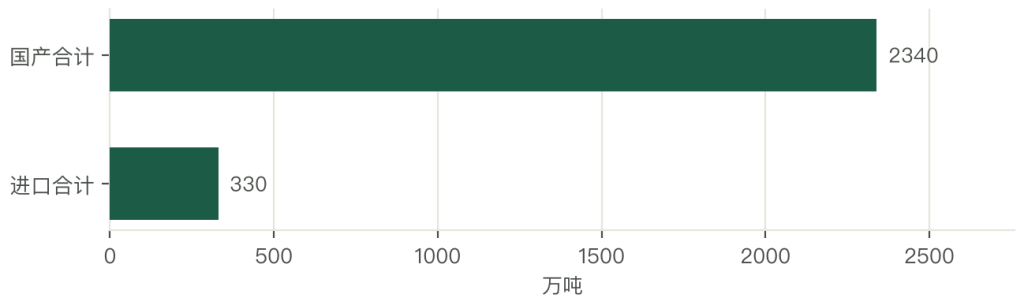
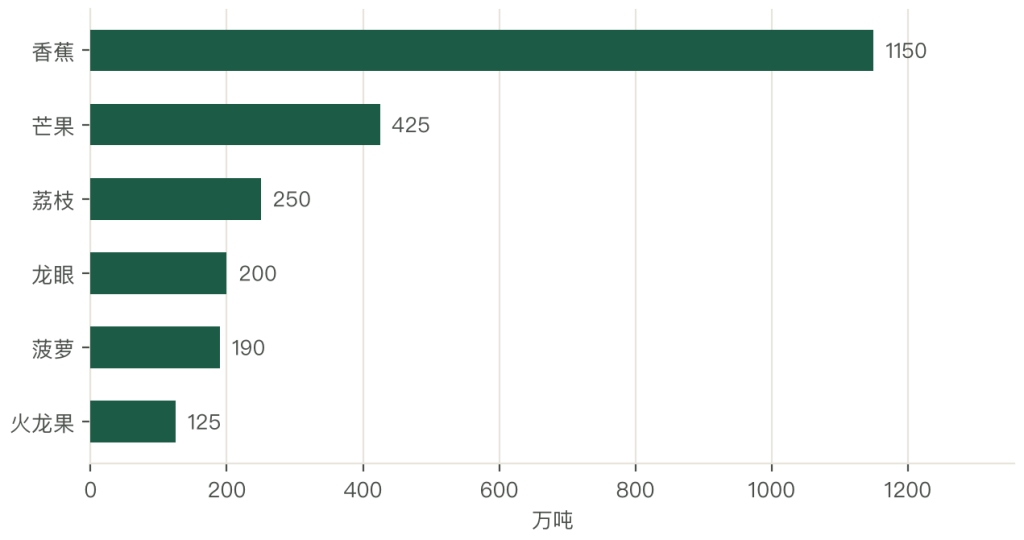
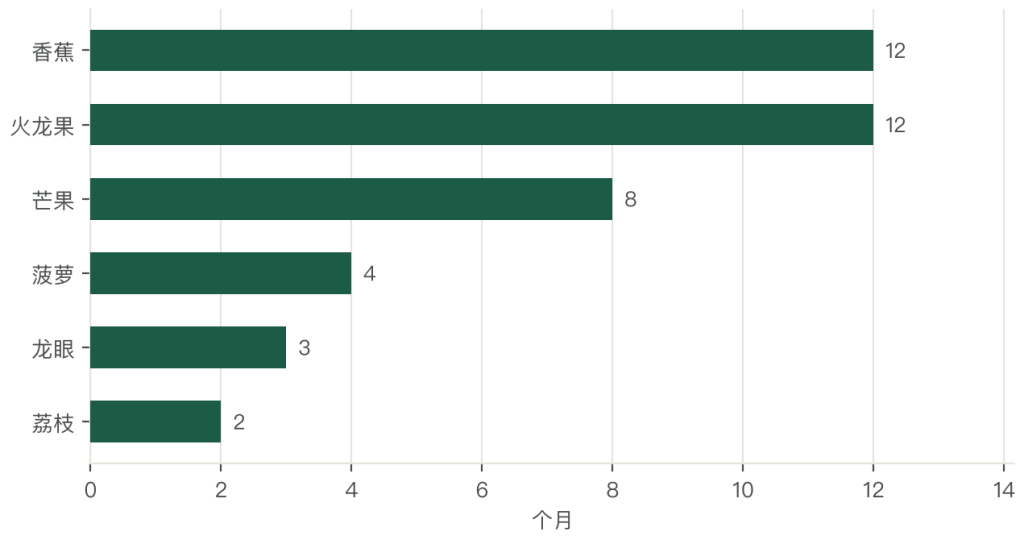
中国热带水果的年产量已经做到 2,340 万吨 量级:香蕉 1,150 万吨、芒果 425 万吨、荔枝 250 万吨、龙眼 200 万吨、菠萝 190 万吨、火龙果 125 万吨。同期进口约 330 万吨,其中香蕉 165 万吨、榴莲 140 余万吨、山竹 25 万吨。国产与进口是 7 比 1,国产占绝对主导,但两边的结构刚好错开:国产集中在 5 至 8 月,进口填的是 11 月至次年 4 月的空窗和高单价市场。最值得说的是火龙果,它是国产替代最彻底的品类,十年前几乎全靠越南进口,现在国产 125 万吨、进口收窄到不足 10 万吨。本文的结论是,热带水果的竞争不在种得多,在错得开。香蕉、芒果、荔枝的上市期高度重叠,价格年年互踩;谁能把产季往前推一个月或往后延一个月,谁就拿走那一年的利润。这个行业稀缺的是时间差,土地并不缺。
关键词
第一章 2,340 万吨与 330 万吨
国产六个品类合计约 2,340 万吨:香蕉 1,150 万吨、芒果 425 万吨、荔枝 250 万吨、龙眼 200 万吨、菠萝 190 万吨、火龙果 125 万吨。
进口约 330 万吨:香蕉 165 万吨、榴莲 140 余万吨、山竹 25 万吨。
两个数一除,国产占 88%,进口占 12%。按这个比例,中国的热带水果早就自给了,进口只是零头。
但比例会骗人。把时间轴打开,两组数立刻对不上。
国产的 2,340 万吨里,超过 70% 集中在 5 至 8 月这四个月:芒果 6 至 7 月、荔枝 5 至 7 月、菠萝 3 至 6 月、龙眼 7 至 9 月。
四个品类在同一段时间里挤到一起,产地的收购价从 6 月的每斤五六元一路往下掉,掉到集中上市期的两三元。同一段时间,进口的榴莲、山竹、香蕉正在做全年最旺的生意,价格最高的 11 月到次年 2 月,正好是国产几乎空仓的时候。
所以 88% 这个数字里,藏着两个不同的市场:一个是 5 至 8 月的国产内卷市场,一个是 11 月至次年 4 月的进口填空市场。两个市场的价格水平能差一倍以上。
六个品类的国产化程度也完全不同。香蕉、菠萝、芒果、荔枝、龙眼是土生土长的品类,进口只是补充;榴莲、山竹是气候上做不了的品类,国产替代在这两个品类上不会发生。
而火龙果介于两者之间,它本来是进口品类,靠技术做到了 90% 以上的替代,是这个行业里唯一一个”从进口变国产”的完整样本。
这三个层次的差别,决定了六套完全不同的生意。
88% 这个自给率的算法问题更细,分母里算不算加工品。
菠萝罐头、荔枝干、桂圆肉这些加工品如果按鲜果当量折回去,国产的”实际消费量”要比鲜果产量高 8% 左右;而进口的果汁、冻果肉如果也折成鲜果,进口量会从 330 万吨涨到 380 万吨上下。
两个方向都往上修,自给率大致不变,但”数量级”的直观感受会变。所以看这个行业的对外依存度,要清是鲜果口径还是鲜果当量口径。
第二章 六个品类,三套模型
“热带水果”是地理概念,不是产业概念。六个品类的商业模型差得像六个行业。
香蕉是周年供应型。广西、云南、海南、广东四个产区接力,加上催熟技术,做到全年有货,价格一年内的波动通常在 30% 以内。它的赚钱方式是规模:一亩净利一两千元,靠几十亩的规模撑起家庭收入。
芒果、菠萝、荔枝、龙眼是季节集中型。上市期三到四个月,价格在窗口内剧烈波动,靠”抢早”和”错峰”赚钱。这几个品类的亩净利可以很高,芒果丰年能到上万元,荔枝小年能翻几倍,但灾年也会亏到改种。
榴莲、山竹是进口补充型。国产几乎没有,价格由产地和准入政策决定,国内贸易商赚的是渠道与配货的钱,不赚种植的钱。
三套模型的毛利结构完全不同。
周年供应型的毛利薄而稳,香蕉的亩毛利率在 38% 至 59%,扣掉香蕉树一年一换的重植成本,净利率只有 20% 至 40%;季节集中型的毛利波动大,丰年 30% 以上、灾年转负;进口补充型的毛利中等但风险高,汇率、准入、赌货任意一样出错就能把全年利润抹平。
三个模型有一个共同点,都卡在采后。香蕉要催熟,芒果要套袋加催熟,荔枝要预冷加护色,菠萝要防黑心,火龙果要补光加分级。采后做得好不好,直接决定货架期够不够长、损耗能不能压住、卖相能不能撑住价格。
荔枝这条线,采后四小时内预冷到 4 摄氏度,货架期能从 2 天延到 7 至 10 天;不预冷,24 小时就褐变。这个差别就是”广东荔枝能卖到北京”和”只能在产地卖三块钱一斤”的差别。
所以谈热带水果,第一步是先分清是哪个品类、哪套模型。混在一起谈,只能得出”总量增长、结构分化”这种谁都知道的结论。
三套模型还能用”价格弹性”再分一次。香蕉的零售价从五元涨到六元,销量掉不到 10%,属于必需品;荔枝从十元涨到二十元,销量掉一半,属于典型的时令品;榴莲从三十元涨到四十元,销量掉得比荔枝还快,属于”面子消费”。
三类弹性对应三种定价策略:香蕉只能跟着成本走,荔枝要跟着季节走,榴莲要跟着心理价位走。这个分类比按品类分更实用,因为它直接告诉你涨价该不该涨。
第三章 四十年:把季节水果做成全国商品
热带水果在中国从奢侈品变成日常品,用了四十年。这条主线的说法只有一句:用技术和物流对抗季节。
1980 年代是南果北运阶段。香蕉、菠萝从广东、海南用火车运到北方,运的是未催熟的青香蕉,到北方再催熟。这个阶段的特点是”有得吃但不好吃”,北方的香蕉常常外黄内硬。
1990 年代是产区扩张阶段。海南、广西、云南大规模种植香蕉、芒果,产量从百万吨级升到千万吨级。同期台湾品种引入,台农芒果、金煌芒果替代了纤维粗、甜度低的土芒,品质上了一个台阶。
2000 年代是冷链普及阶段。预冷、冷藏车、冷库进入产区,荔枝、龙眼的销售半径从 500 公里扩到 2,000 公里。这个阶段解决了”能不能运”。
2010 年代之后是设施与电商阶段。火龙果补光、芒果套袋、香蕉防寒膜,设施把供应期拉长;电商与社区团购把产地直发做成常态。这个阶段解决的是”能不能全年卖”。
四十年里有三个转折点值得单独记。
第一个是 1990 年代之后的香蕉枯萎病。巴拿马病在广东、海南蔓延,传统主栽的巴西蕉抗性差,大面积毁园。这倒逼产业转向抗病品种和组培苗,也让香蕉的主产区从广东迁到广西、云南。一场病害改写了中国香蕉的地图,这件事在后面的种苗一章还要展开。
第二个是 2000 年代的冷链投资。冷库与冷藏车普及之后,荔枝从”产地水果”变成”全国水果”,受益的是荔枝、龙眼和芒果三个品类。
第三个是 2015 年之后的设施补光。火龙果夜间补光四到六小时,打破光周期限制,产季从 6 至 11 月拉到全年。这是火龙果完成国产替代的技术前提,没有补光就没有 125 万吨。
三个转折点指向同一个方向:每一次技术进步,都是把”某一段时间有”变成”更长一段时间有”。谁把时间拉得长,谁的市场就大。
四十年的主线里,有一段插曲:1990 年代中后期到 2000 年代初,南方的热带水果曾经大面积卖难。原因是产量上得比渠道快,产区的果只能靠几条国道往外拉,路上走三四天,到了北方烂掉一成到两成。
那一轮卖难之后,才有了产地的第一代冷库和第一条冷藏干线。所以冷链是卖难逼出来的。顺序是先有损失,才有投资。
第四章 纬度接力:一条从北纬 18 度到 25 度的供应线
中国能种热带水果的地方不大,但纬度跨度刚好够做接力。
最南是海南岛,北纬 18 至 20 度,全年无冬,是”最早”的产区:芒果 3 月上市,荔枝 5 月上市,香蕉和火龙果全年都有。海南的优势是时间,劣势是台风和土地成本。
中间是华南沿海,广东雷州半岛、广西南部,北纬 20 至 23 度,有短暂冬季,是主力产区,香蕉、荔枝、龙眼、菠萝、火龙果的大头都在这里。这一带的优势是规模与产业配套,劣势是寒潮,一场低温就能把冬蕉打坏。
最北是西南干热河谷,云南南部、四川攀枝花,北纬 23 至 26 度,海拔高、日照强、昼夜温差大,是”最晚”的产区。芒果在这里能挂到 9 至 10 月,正好接上广西收尾之后的空档。
三个产区一接力,芒果的供应期从 3 月拉到 10 月,八个月。这就是纬度接力的价值:不用大棚、不用补光,只靠地理差异就能错开上市期。
但这个接力有一个上限:中国的热带国土不到国土面积的 5%,海南全省、雷州半岛、桂南、滇南、台湾南部,就这么几块。这个数字决定了两件事:总量不可能无限扩,扩到一定程度就是产区内部的互相踩踏;品类不可能随意加,气候不允许的品类怎么投都种不出来。
所以国产热带水果的增长只有两条路。一条是提单产,中国香蕉平均单产 2.5 至 3 吨/亩,菲律宾 3 至 3.5 吨/亩,厄瓜多尔 3.5 至 4 吨/亩,差距 20% 至 30%,这 20% 至 30% 对应成本差 15% 至 25%。
另一条是错峰,把产季往两头推,推出来的每一段时间都是价格高地。
扩面积这条路已经走到头。广西的香蕉、广东的菠萝、海南的芒果,能种的地基本种满了,再扩就是往坡地、往次适宜区走,单产和品质都往下掉。
纬度接力有一个隐性的代价,被讲得太少:同一品种在不同纬度种,品质会变。芒果在海南种出来糖度高、香气足,到了四川晚熟区糖度反而更高但酸度也高;香蕉在云南高原种,生长期拉长,口感更粉。所以”接上时间”的同时,也在”改变品质”。
这就带来一个采购上的难题:同一个品牌,3 月的果和 10 月的果不是一回事。做得好的企业会给不同产区定不同的等级标准,做得差的就一个标准套下来,消费者一吃就觉得”这个牌子不稳定”。
菲律宾与厄瓜多尔的香蕉能打进中国市场,物流上的原因容易被忽略,它们走的是”冷链海运 + 销地催熟”的两段式,海运成本每公斤不到 0.3 元,比国内从广西运到北京(每公斤 0.5 至 0.8 元)还便宜。
这这跟中国物流贵不贵无关,根子在海运的规模效应,一艘船几万吨,一条冷链车几十吨,单位成本差一个量级。所以”进口蕉比国产蕉便宜”这件事,根子在运输方式,不在种植成本。理解这一点,就不会指望靠降地头价去和进口蕉拼。
第五章 香蕉:压舱石的成本线
香蕉是国产热带水果里产量最大的品类,1,150 万吨,占了国产总量的 49%,是这个行业的压舱石。
四个主产区:广西约 300 万亩,云南约 150 万亩,海南约 50 万亩,广东约 50 万亩,四省合计占全国产量 90% 以上。
广西能做成第一,凭的是临近广东的市场距离和相对低的土地成本;云南凭海拔带来的错季优势,同一品种在云南能比广西晚一个月上市。
香蕉的成本结构很简单,种苗、肥料、人工、地租、其他,五块加起来一亩约 3,700 元。种苗 400 元、肥料 1,000 元、人工 1,200 元、地租 800 元、其他 300 元。
一亩产 2.5 至 3 吨,按地头价 1.2 至 1.5 元/斤算,亩产值 6,000 至 9,000 元,毛利 2,300 至 5,300 元。
但香蕉有一个别的品类没有的成本项:重植。香蕉是草本,一茬收完要砍掉重种,等于种苗和整地的成本每年都要重来一遍。扣掉这一项,亩净利落到 1,500 至 3,500 元。
一户按 50 亩算,年净利 7.5 万至 17.5 万元,这是广西蕉农的真实水平。
进口 165 万吨,占国内消费的 12.5%。这部分进口做的是填空,菲律宾、厄瓜多尔的香蕉主季在 11 月至次年 3 月,正好是国内香蕉最少的时段。
而且进口蕉走的是商超渠道,做的是标准化,同一箱里每根的粗细、长度、弯曲度都接近,这是国产散装货做不到的。
香蕉的另一个成本优势在运输。香蕉可以在七成熟时采收,青蕉耐运,常温车就能走,运价比需要冷链的品类低一半以上。这是香蕉能做到全国铺货、价格还压在五元一斤的根本原因。
卡住国产香蕉的是枯萎病。这个病在土壤里能存活几十年,一旦发病,那块地就再也不能种香蕉。这也是为什么中国的香蕉产区一直在迁:从广东迁到广西,从广西的平地迁到坡地。产区的迁移史,就是这个病的扩散史。
香蕉的重植成本可以算得更细。一亩种 120 至 150 株,组培苗 3 至 6 元一株,光种苗就是 400 至 900 元;整地、开沟、下基肥再加 300 至 500 元。
合起来 700 至 1,400 元,摊到两年一个周期,每年 350 至 700 元。这一项在毛利里占 15% 至 25%,是香蕉净利率低于芒果、荔枝的主要原因。也是为什么香蕉必须靠规模:一亩少赚几百元,五十亩就是两三万元的差距。
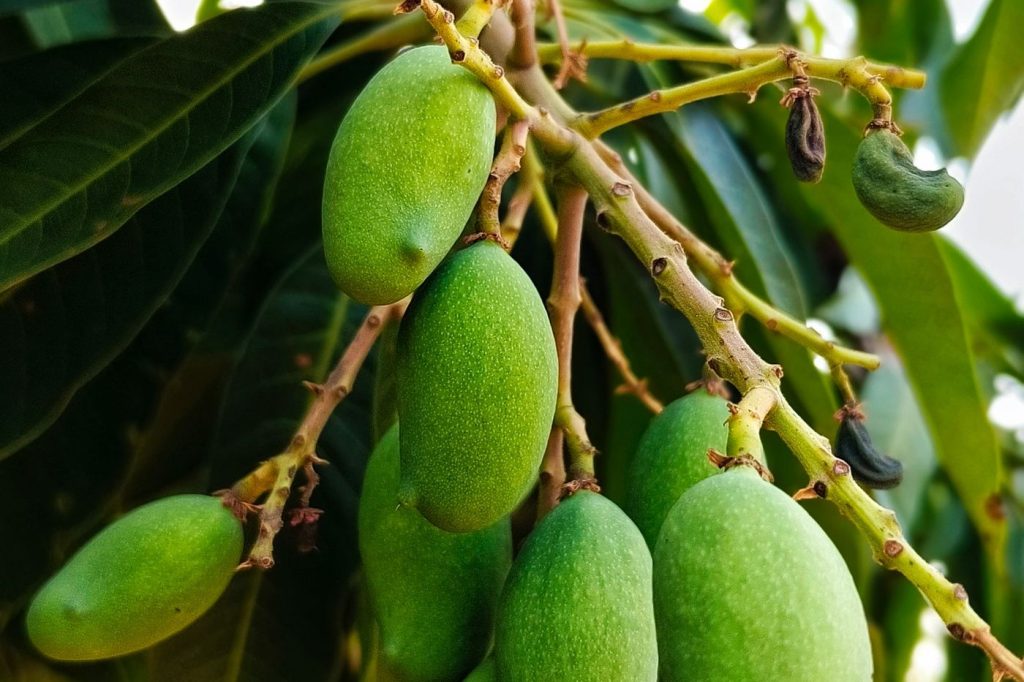
芒果的品种换代还在继续,第三代是”无纤维、可食率高的品种”,代表是金煌、贵妃。这三个字的关键在”可食率”,土芒的可食率 60%,台农 70%,金煌能到 75%。
可食率每提 5 个百分点,消费者实际得到的果肉就多 5%,按斤计价的话等于降价 5%。所以品种改良在芒果这个品类上,一直是在”提可食率”,不是在”提甜度”。这个方向跟消费者的感受是反的:消费者说”甜不甜”,产业在做”能不能吃干净”。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法