
西瓜甜瓜产业研究
6,513 万吨的第一与 6% 的净利
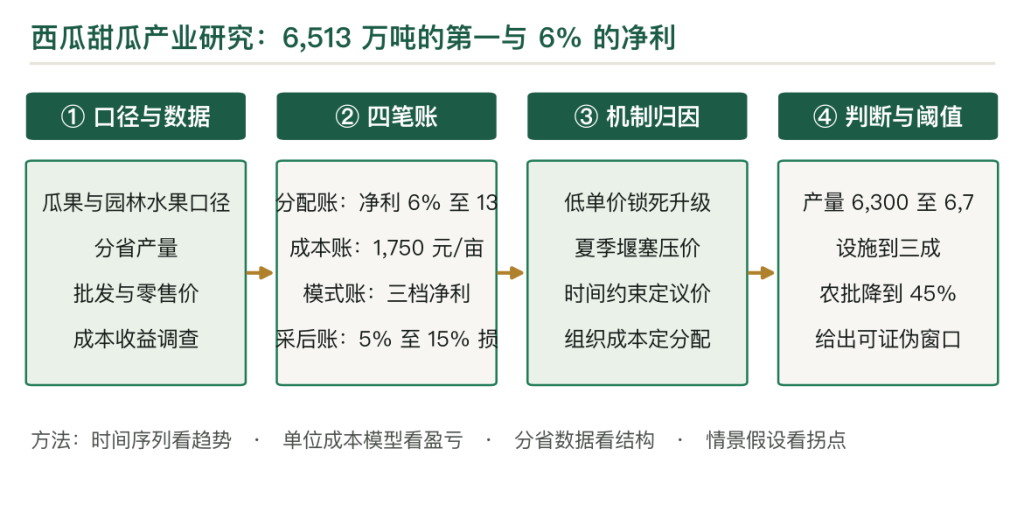
2023 年中国西瓜产量 6,513.5 万吨,比第二位柑橘多 79.7 万吨,占全国水果总产的 19.89%;甜瓜 1,408.3 万吨、占 4.30%,两个品类合计 7,921.8 万吨,折人均 56.3 公斤,是中国消费量最大的鲜食水果组合。这个盘子最刺眼的反差在价格:2024 年全国西瓜平均批发价约 2.29 元/斤,比 2022 年降 0.57 元/公斤、降幅 11.09%。一亩露地西瓜的盈亏平衡地头价只要 0.16 至 0.28 元/斤,看起来安全垫很厚,可集中上市期地头价一跌进 0.3 至 0.5 元/斤的区间,扣掉人工与未售损耗就所剩无几。按零售 3 元/斤拆解,流通与渠道合计拿走 1.5 元、占一半,种瓜人净得 0.2 至 0.4 元,占零售 6% 至 13%。本文的结论是,西甜瓜的症结在「低单价锁死」:它让冷链、分级、品牌每一项投入都必须先证明溢价能覆盖成本,而夏季 40% 以上的消费集中,又把价格压到覆盖线以下。谁能把上市窗口从 2 个月拉到 5 个月,谁就拿到了这个产业唯一的定价权。
关键词
第一章 6,513 万吨的第一与 6% 的净利
6,513.5 万吨。这是 2023 年中国西瓜的产量,比第二位柑橘多 79.7 万吨,占全国水果总产的 19.89%。
这个数字有一个容易混淆的地方:在官方的统计口径里,西瓜甜瓜不算「园林水果」,但在消费者的认知里,它就是水果。按「吃进去的水果」算,西瓜是中国第一大水果,没有争议。
再加甜瓜 1,408.3 万吨、占 4.30%,两个品类合计 7,921.8 万吨,折人均 56.3 公斤。这个量级意味着:中国人每年消费的水果里,有五分之一是西瓜甜瓜。
盘子这么大,钱在哪里?
2024 年全国西瓜平均批发价约 2.29 元/斤,比 2022 年降 0.57 元/公斤、降幅 11.09%。零售端常见 3 元/斤,精品瓜 5 至 8 元/斤。
按零售 3 元/斤拆开:种瓜人净得 0.2 至 0.4 元,占 6% 至 13%;地头收购价(含成本)约 1.2 元,占 40%;产地商品化与代办约 0.3 元,占 10%;干线运输约 0.3 元,占 10%;销地批发约 0.4 元,占 13%;终端零售与渠道约 0.8 元,占 27%。
流通与渠道合计拿走 1.5 元,占零售的一半。种瓜人拿到的 0.2 至 0.4 元里,还要扣掉自家的工钱。
这就出现一个反常识的结果:中国产量第一的水果,种植端的净利率只有 6% 至 13%。而同一批瓜,在终端卖 3 元一斤。
为什么会这样?三个原因串起来。
第一是「低单价」。西瓜的地头价常年在 0.5 至 1.2 元/斤之间,单位价值低。低单价意味着:任何一项投入(冷链、分级、包装、品牌)都必须先证明「它能带来的溢价大于成本」。一斤瓜加 0.1 元的冷链成本,就是加价 10% 至 20%,消费者立刻感知。这与樱桃、蓝莓完全不同:一斤 50 元的樱桃,加 2 元冷链没人察觉。
第二是「夏季堰塞」。西瓜的消费 40% 以上集中在 6 至 8 月,而露地西瓜的上市期也正好在这三个月。供给与需求同时集中在同一时间段,价格必然被压到成本线附近。
第三是「组织成本」。一户瓜农 10 至 30 亩,年产 40 至 120 吨,凑不满一车;采收窗口只有 7 至 10 天,没有议价时间;现金流一年一季,投不起流通设施。三个约束叠起来,农户只能把瓜卖给村头收瓜的车。
所以西甜瓜的症结在「低单价锁死」:它让所有升级投入都必须先过「溢价能不能覆盖成本」这一关,而夏季集中又把价格压到覆盖线以下。
出路也由此确定:谁能把上市窗口从 2 个月拉到 5 个月,谁就拿到了这个产业唯一的定价权。设施栽培、错峰品种、南北产区接力,三件事都是围绕这一个目标。
本文按「口径、历史、全球、产区、甜瓜、供给、需求、渠道、价值链、成本、采后、种子、商业模式、交易、风险、品牌、趋势」的顺序走。
第二章 口径:西瓜凭什么算水果第一大类
西瓜算不算水果,是一个统计问题,也是一个产业问题。
统计上,西瓜甜瓜属于「瓜果类」,与「园林水果」(苹果、柑橘、梨、葡萄、香蕉等木本与多年生草本)分开统计。所以官方口径里的「水果产量 3.3 亿吨」包含了瓜果,而「园林水果 2 亿吨」不含。
这个分法有它的道理:园林水果多是多年生,投入周期长、资产重;瓜果是一年生,投入周期短、资产轻。两者的产业逻辑不同,分开统计便于分析。
但对消费者与零售商来说,西瓜就是水果。超市的水果区把西瓜摆在最显眼的位置,水果店的引流品是西瓜,夏天的「吃水果」基本等于「吃西瓜」。所以按消费口径算,西瓜是第一大水果。
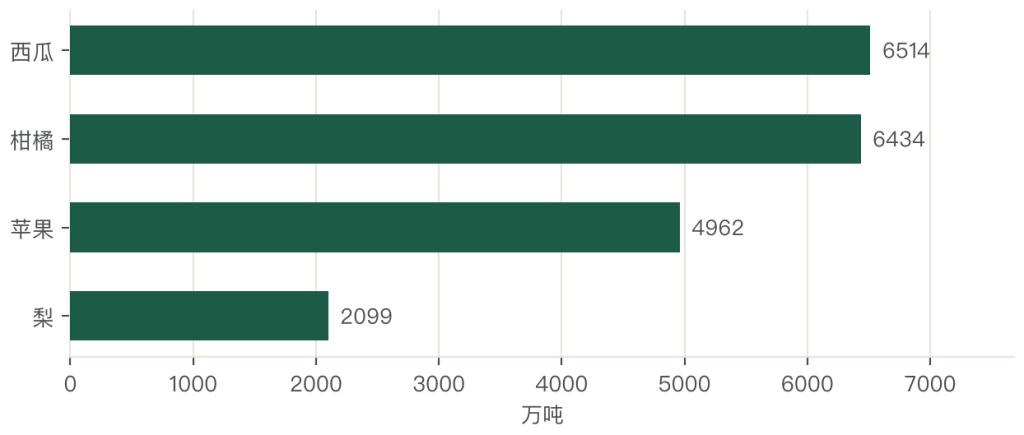
2023 年的数据支持这个说法:西瓜 6,513.5 万吨,占水果总产 19.89%;柑橘 6,433.8 万吨,占 19.65%;苹果 4,961.7 万吨,占 15.15%;甜瓜 1,408.3 万吨,占 4.30%。西瓜以微弱优势超过柑橘,排第一。
这个「微弱优势」很有意思:两个品类的差距只有 79.7 万吨,也就是 1.2%。所以「谁是第一」这件事,短期内还会反复。但趋势是清楚的:柑橘的产量还在增(2024 年到 6,791.49 万吨),西瓜的面积已经见顶(2,000 万亩左右)。所以再过两年,柑橘会稳超西瓜。
西瓜甜瓜的「商品率」与园林水果的口径不同。西瓜的商品率接近 100%(几乎全部进入流通),但它的「商品化处理率」极低(不打蜡、不分选、不包装)。这个组合很特殊:全部进入市场,但全部以「原形态」进入市场。
所以西瓜的产业升级落在「提高商品化处理率」:从「整车散装」到「分级包装」,从「论斤卖」到「论个卖」。这一步做成了,价格带才能拉开。
口径的第三个含义是「替代关系」。西瓜与园林水果是替代品:夏天西瓜便宜,苹果柑橘的销量就下降。所以西瓜的价格波动,会影响整个水果市场的结构。2024 年西瓜批发价降 11.09%,同期苹果、柑橘的批发价也承压,这不是巧合。
第三章 四十年:自给、商品化、品牌化
西瓜产业的四十年,可以分三段。
第一段是 1980 至 1990 年代的「自给期」。家庭承包之后,农民在自家地里种几分地西瓜,自己吃、送亲戚、余下的拉到集市卖。这个阶段的特征是「就地生产、就地消费」,商品率低、品种老(多是地方品种,如三白瓜、喇嘛瓜)。
第二段是 1990 年代末到 2010 年代的「商品化期」。三个变化推动了这一阶段:一是杂交种普及(8424、京欣等),产量与品质双提升;二是长途运输发展(高速公路、绿色通道),西瓜能跨省卖;三是批发市场体系建成,产地的瓜能通过「代办—批发市场—零售」的链条卖到全国。
这一阶段的特征是「产量暴增、价格下行」。全国西瓜产量从 1990 年代的 3,000 万吨级涨到 2010 年代的 6,000 万吨级,翻了一倍;同期地头价从 0.8 元/斤跌到 0.5 元/斤。
第三段是 2015 年之后的「品牌化与设施化期」。三个变化:一是设施栽培扩张(大棚、小棚),山东、江苏的大棚西瓜能在 4 月上市,价格是露地的两倍;二是品牌兴起(东台西瓜、南汇 8424、宁夏硒砂瓜),产地品牌开始有溢价;三是渠道分化(生鲜电商、社区团购),西瓜从「论斤」变成「论个」「论箱」。
这一阶段的特征是「分化」:普通瓜的价格继续跌,精品瓜的价格稳住甚至上涨。同一个品类,两种命运。
三段的驱动力不同:第一段靠「吃饱」,第二段靠「技术加交通」,第三段靠「时间差加品牌」。理解这三段,就能理解为什么现在「种瓜不赚钱」与「种瓜很赚钱」同时成立:赚钱的是「有时间差、有品牌」的那一批,不赚钱的是「露地、集中上市、无品牌」的那一批。
四十年里被忽略的一个变化是品种。1980 年代的西瓜多是「大果、厚皮、有籽」,一个瓜二三十斤,一家人吃不完;现在的西瓜是「中果、薄皮、无籽」,一个瓜八到十二斤,一次能吃完。这个变化由「家庭小型化」推动:家庭人口从 4 人降到 2.6 人,瓜就得变小。
品种变化对产业的影响是深远的:小果型西瓜适合设施栽培(单位面积种得多)、适合电商(一个瓜一个箱)、适合小家庭(复购频次高)。所以「小型化」由「渠道与消费结构变化」推动,品种只是表层。
第四章 全球坐标:10,493 万吨里的中国
全球西瓜产量约 10,493 万吨,中国 6,513.5 万吨,占 62%。这个比例比柑橘(中国占全球约 30%)、苹果(约 50%)都高。
中国能占到六成,靠三个条件:一是适种区广(从海南到黑龙江都能种,只要选对品种与茬口);二是劳动力充足(西瓜是劳动密集型,整枝、授粉、采收都要人工);三是消费习惯(中国人均 56 公斤,远高于世界平均的 20 公斤)。
全球格局里,其他主要生产国是土耳其、印度、伊朗、巴西、美国。这些国家的西瓜以「本地消费」为主,出口量不大。中国的出口量也不大(每年 10 至 20 万吨),主要供港澳与东南亚。
这个格局说明:西瓜是一个「本地化」的品类,国际贸易量小。原因是它的「单位价值低、体积大、易碰伤」,长途运输不经济。所以中国 6,513.5 万吨的产量,基本是「内循环」,进口的冲击可以忽略。
这一点与苹果、柑橘不同:那两个品类有进口竞争(苹果的进口高端果、柑橘的进口反季果),西瓜几乎没有。所以西瓜的价格,完全由国内的供需决定,不受国际市场影响。
内循环的好处是「价格自主」,坏处是「过剩无处消化」。苹果过剩可以出口、可以做果汁;柑橘过剩可以做罐头;西瓜过剩只能烂在地里(加工用西瓜的量极小,西瓜汁的产业规模不到百万吨)。
所以「6,513.5 万吨」这个数字,对中国是「自给自足」的成绩,也是「没有出口泄压阀」的风险。
全球坐标的参照价值在于看别的国家怎么解决「季节性」。美国的西瓜靠「佛罗里达—得克萨斯—加州」的产区接力,实现 4 至 10 月的供应;日本靠「设施加高价格」,一个西瓜卖 100 元人民币也有人买;西班牙靠「温室加出口」,冬天给北欧供瓜。
三条路对应三种模式:美国靠「地理接力」,日本靠「高价设施」,西班牙靠「出口」。中国走的是「地理接力加低价设施」的混合路线:南方早、北方晚、山东江苏的大棚补空档。
第五章 产区:河南 1,301.7 万吨与一超三强
西甜瓜的产区格局,比大多数农产品都集中。
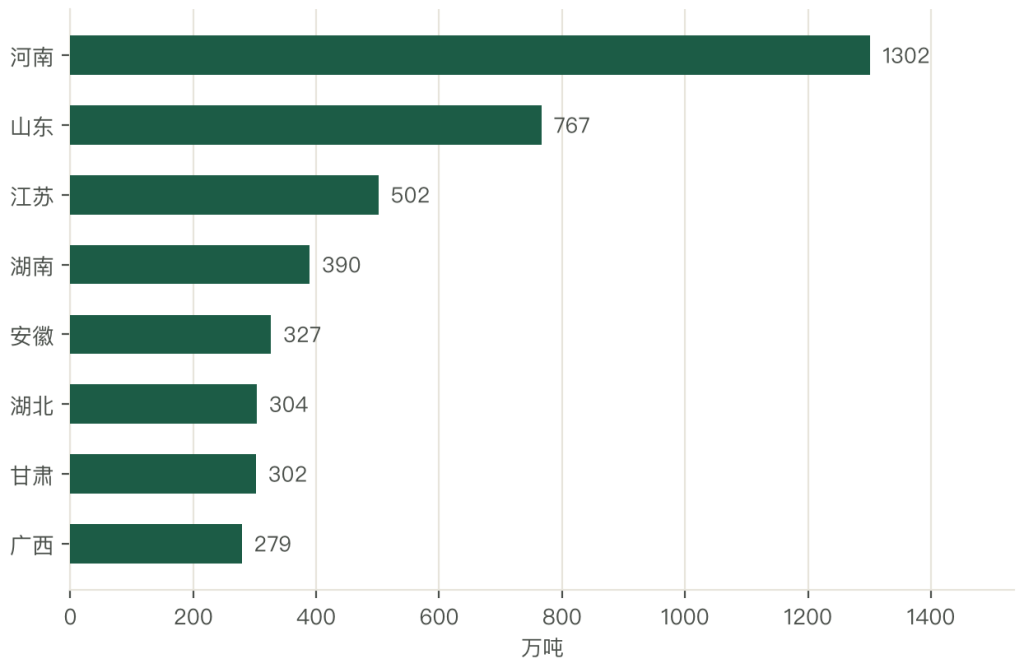
2023 年西瓜产量前十:河南 1,301.7 万吨(19.99%)、山东 766.8 万吨(11.77%)、江苏 501.8 万吨(7.70%)、湖南 389.6 万吨(5.98%)、安徽 326.7 万吨(5.02%)、湖北 303.6 万吨(4.66%)、甘肃 302.2 万吨(4.64%)、广西 279.0 万吨(4.28%)、新疆 262.3 万吨(4.03%)、河北 245.1 万吨(3.76%)。前十合计 4,678.6 万吨、占 71.83%,前三省合计 2,570.3 万吨、占 39.46%。
这个集中度意味着:全国西瓜的价格,很大程度上由黄淮海与长江中下游这五六个省决定。
河南一省占两成,相当于湖南、安徽、湖北、甘肃四省之和的 98%。按全国平均单产 3,257 公斤/亩反推,河南的西瓜收获面积约 400 万亩,占全国 2,000 万亩的五分之一。
河南能做成第一,靠三个条件。一是土:黄河冲积平原的沙壤土透气性好、昼夜温差适中,开封、周口、商丘一带的沙土地历史上就是西瓜主产带。二是茬:河南是小麦主产区,麦茬瓜(小麦收割后直播或移栽西瓜)是标准模式,一亩地一年两收,西瓜不占主粮的地,机会成本低。三是路:河南居中原,到北京、上海、广州、武汉的运距都在 800 至 1,200 公里,冷链车 12 至 20 小时可达。
但河南的问题也在同一个地方:上市期太集中。全省露地西瓜集中在 6 月下旬至 8 月上旬,这 50 天的出货量占全年六成以上。后果有两个:产地价被压到 0.3 至 0.5 元/斤,采后处理能力严重不足(分选线、预冷库在旺季根本排不上队)。
山东 766.8 万吨西瓜、267.7 万吨甜瓜,合计 1,034.5 万吨,是全国唯一一个西瓜甜瓜双料千吨级省份。山东的特点是设施化程度高,昌乐、莘县、沂南的大棚西瓜能在 4 月中下旬上市,比河南露地早 40 至 60 天,价格高出一倍以上。
江苏 501.8 万吨西瓜、81.9 万吨甜瓜,合计 583.7 万吨。江苏的特点是靠近消费市场,南京、苏州、无锡的城市群消费能力强,东台西瓜、南汇 8424 走的是「产地直供加品牌溢价」路线,商品化率明显高于全国平均。
两省对比能看出一个规律:山东靠时间差挣钱,江苏靠距离差挣钱。前者是技术投入,后者是区位带来的价差。河南两者都不占,只能靠量,所以河南的瓜最便宜。
西北与华南是两个特殊产区。甘肃 302.2 万吨、新疆 262.3 万吨,价值不在量,在品质与错峰:甘肃民勤的蜜瓜、新疆哈密的哈密瓜,靠日照足、温差大、降水少,糖度能到 14% 至 18%,是甜瓜里唯一能稳定拿到高溢价的产品带。广西 279.0 万吨、湖南 389.6 万吨、湖北 303.6 万吨,价值在「早」:广西的春茬瓜 4 月上市,湖南、湖北 5 至 6 月接上,正好卡在海南退市、北方露地未上的空档。
产区格局是「一超三强五中」。理解这个格局的关键是每个产区在时间轴上的位置:位置决定价格,产量只决定规模。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法