

西瓜甜瓜产业研究
6,513 万吨的第一与 6% 的净利
第六章 甜瓜的镜像:1,408 万吨与 2,347 公斤单产
如果只看西瓜,容易得出「这个产业没救」的结论。把甜瓜摆进来,判断会变。
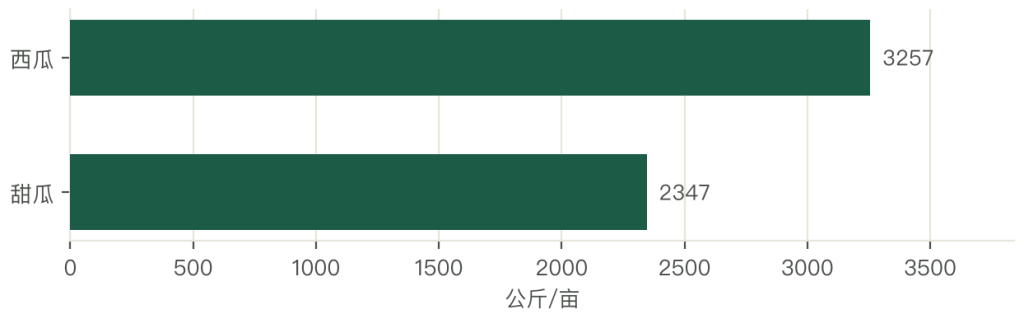
2023 年甜瓜 1,408.3 万吨、占水果总产 4.30%,平均单产 2,347 公斤/亩,比西瓜的 3,257 公斤/亩低 28%。
单产低,但价格高。甜瓜的地头价常在 1.5 至 4 元/斤,是西瓜的 2 至 3 倍;精品甜瓜(民勤蜜瓜、哈密瓜、阎良甜瓜)能到 5 至 8 元/斤。
为什么甜瓜能卖出高价?三个原因。
第一是「口感密度」。甜瓜的糖度能到 14% 至 18%,西瓜是 10% 至 12%。糖度高一档,口感就高一档,愿意付溢价的人就多。
第二是「稀缺性」。甜瓜的适种区窄(需要干燥、温差大、日照足),主产区集中在甘肃、新疆、山东、河北,产量只有西瓜的两成。供给有限,价格就有支撑。
第三是「礼品属性」。甜瓜的单果小(1 至 2 公斤)、外观美(网纹、金黄),适合做礼盒。礼盒的价格是散装的 2 至 3 倍,因为消费者买的是「体面」。
三个原因里第三个最值钱。它把甜瓜从「水果」变成了「礼品」,价格带完全不同。西瓜很难做礼品(太大、太普通),甜瓜容易。
甜瓜的产业含义是:它是西甜瓜这个「低单价陷阱」里的一个例外。同样是一年生瓜类、同样是劳动密集型、同样是夏季集中上市,甜瓜却能做出溢价。原因是它的「产品形态」更适合溢价:小、美、甜、可包装。
这对西瓜的启示是:西瓜要摆脱低单价,必须改变「产品形态」。三个方向:小型化(一个瓜 2 至 3 公斤,适合小家庭)、精品化(外观整齐、糖度标注)、礼盒化(节日礼盒)。三个方向的共同点是「让一个瓜变成一件商品」。
甜瓜也有它的问题。第一是「不耐储」:甜瓜的货架期比西瓜短(成熟后 5 至 7 天),运输半径受限。第二是「标准化难」:甜瓜的糖度、网纹、外观差异大,分级难。第三是「品牌分散」:民勤蜜瓜、哈密瓜、阎良甜瓜各做各的,没有全国性品牌。
三个问题里第二个最影响规模化。甜瓜的分级要靠人工(看网纹、看色泽、闻香气),成本高、一致性差。这是它做不大的原因,也是它溢价能维持的原因。
第七章 供给三层结构:露地、设施与「南瓜北运」
西瓜的供给,分三层。
第一层是露地栽培,占七成以上。特点是成本低(亩成本 1,300 至 2,200 元)、产量高(亩产 3 至 4 吨)、上市集中(6 至 8 月)。露地瓜的价格最低,地头价 0.3 至 0.8 元/斤。
第二层是设施栽培(大棚、小棚),占两成多。特点是一次性投入高(大棚一亩 1.5 万至 3 万元)、上市早(4 至 6 月)、价格高(地头价 1 至 2 元/斤)。设施瓜的核心价值是「时间差」:比露地早 40 至 60 天,价格高出一倍以上。
第三层是「反季节与远距离」,占不到一成。包括海南的冬春瓜(12 月至次年 3 月)、广西的春茬瓜(4 月)、以及进口瓜(缅甸、越南的边境瓜)。这一层的价格最高(地头价 1.5 至 3 元/斤),量最小。
三层结构的关键是「时间轴上的分布」。露地集中在 6 至 8 月,设施覆盖 4 至 6 月,反季节覆盖 12 至 3 月。三层拼起来,理论上能实现全年供应,但实际有断档:9 至 11 月是空档(露地尾期结束、南方冬茬未上),这段时间靠库存与进口补。
「南瓜北运」是第三层里的一个重要现象。每年 12 月至次年 4 月,海南、广西、云南的西瓜北运到华北、东北,运距 2,000 至 3,500 公里。这段运输的成本高(一车运费 8,000 至 15,000 元),但对北方的冬季市场是必需的。
南瓜北运的经济性,取决于「产地价差能不能覆盖运费」。一斤瓜的运费约 0.3 至 0.5 元,产地的瓜 1.5 元/斤,到北方卖 3 元/斤,价差 1.5 元,覆盖运费有余。所以这条线路是成立的。
三层结构的判断是:设施的比例会继续上升,露地的比例会下降。依据有三:设施瓜的价格是露地的两倍以上,投入产出比划算;设施技术(大棚、滴灌、授粉)在普及;消费升级愿意为「早」付溢价。
但这个上升有上限。设施瓜的成本高,价格必须维持在 1.5 元/斤以上才划算;一旦设施面积过大、供给过剩,价格跌到 1 元/斤,设施就不赚钱了。所以设施的比例不会无限上升,它会停在「价格能覆盖成本」的水平。
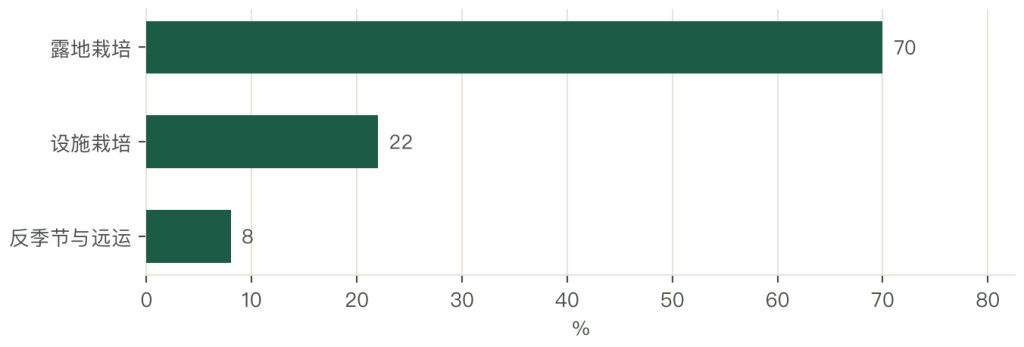
第八章 需求:人均 56 公斤与 40% 的夏季堰塞
中国人均西瓜甜瓜消费 56.3 公斤,是世界平均(20 公斤)的 2.8 倍。
这个量级说明两件事:第一,西瓜是「国民水果」,消费基础极广;第二,人均消费已经很高,靠「多吃」拉动增长的空间有限。
需求的季节性极强。6 至 8 月的消费占全年 40% 以上,7 月是峰值。这个集中度是所有水果里最高的:苹果的消费相对均匀,柑橘有冬季峰值但夏季也有,西瓜是「夏天不吃、冬天少吃」。
季节性带来「夏季堰塞」:供给与需求同时集中在同一时间段,价格被压到成本线附近。这就是为什么 7 月的地头价能跌到 0.3 元/斤,而 4 月的大棚瓜能卖 2 元/斤。
第一类是家庭消费,占六成以上。买一整个瓜回家,切开吃。这个场景的特点是「量大、价敏」,消费者会为 0.2 元/斤的差价换一家店。
第二类是餐饮与团餐,占两成。餐厅的果盘、食堂的餐后水果、工地的防暑瓜。这个场景的特点是「稳定、议价强」,采购量大但压价狠。
第三类是礼品,占不到一成。整箱的精品瓜,节日送人。这个场景的特点是「价不敏、看外观」,愿意为包装与品牌付溢价。
第四类是加工,占比极小。西瓜汁、西瓜皮入菜,规模不到百万吨。
四类场景里第一类最大,也最价敏。西瓜的价格战打不完,六成的需求是价敏的家庭消费,谁便宜谁赢。
需求的变化趋势有三条。第一是「小型化」:家庭人口减少,大瓜吃不完,小瓜(2 至 3 公斤)的份额在上升。第二是「便利化」:切好的瓜盒、冰镇瓜、鲜切瓜,在便利店与生鲜电商上卖得好。第三是「品质化」:消费者开始关注糖度、品种(8424、麒麟、甘美),愿意为好品种付溢价。
三条趋势对产业的启示是:西瓜的产品形态必须变。从「一个大瓜」变成「小瓜、切盒、精品箱」,从「论斤卖」变成「论个卖、论盒卖」。产品形态变了,价格带才能拉开,低单价才能破。
第九章 渠道:农批 55% 与线上 15% 的拉扯
西瓜的渠道结构,正在变化,但变化不快。
第一是农产品批发市场,占 55% 左右。这是最传统的通路:产地代办把瓜拉到销地批发市场,批发商再分销给水果店、菜市场、小贩。这条通路的优势是「量大、周转快」,劣势是「层层加价、信息不透明」。
第二是商超与连锁水果店,占 20% 左右。它们做「产地直采」,跳过批发环节,毛利更高。这条通路的优势是「标准、稳定」,劣势是「门槛高」(要供货能力、要回款周期承受力)。
第三是生鲜电商与社区团购,占 15% 左右。它们做「产地直发」或者「中心仓配送」,价格比商超低、比批发市场高。这条通路的优势是「触达广、加价少」,劣势是「履约成本高、损耗大」。
第四是产地直销与采摘,占 10% 左右。城市周边的瓜园做「采摘+直销」,价格最高(因为含体验),量最小。
四条渠道里,农批仍是主力,但份额在下降;电商与社区团购在上升,但速度受「履约成本」限制。
渠道变化对产业的影响,最大的一条是「倒逼分级」。电商与商超要的是「标准化商品」:固定重量、固定糖度、固定包装。这就要求产区分级,而不是整车混装。所以渠道升级与产业升级是同一件事。
但西瓜的分级有一个天然障碍:它的「不可见性」。西瓜的外观看不出里面好不好(糖度、空心、白籽),消费者只能靠「拍一拍」判断。这就导致「分级难、验货难、纠纷多」。
行业的解法有两个。第一是「品种背书」:用品种名(8424、麒麟、甘美)代替等级,消费者认品种。第二是「无损检测」:用声波或者近红外检测糖度与空心,在分选线上做。前者成本低、已在用;后者成本高、刚开始。
渠道的判断是:农批的份额会降到 45% 左右,电商与社区团购升到 25%,商超稳定在 20%。依据有三:年轻消费者的线上购买习惯在形成;冷链与前置仓在完善;产地的分级能力在提升。
这个变化对瓜农的含义是:只会「种」不够,还要会「对接渠道」。对接渠道的前提是「能提供标准化的货」,而标准化的前提是「分级」。所以瓜农的升级路径是「种植—分级—对接」,三步走。
第十章 价值链:3 元一斤的钱怎么分
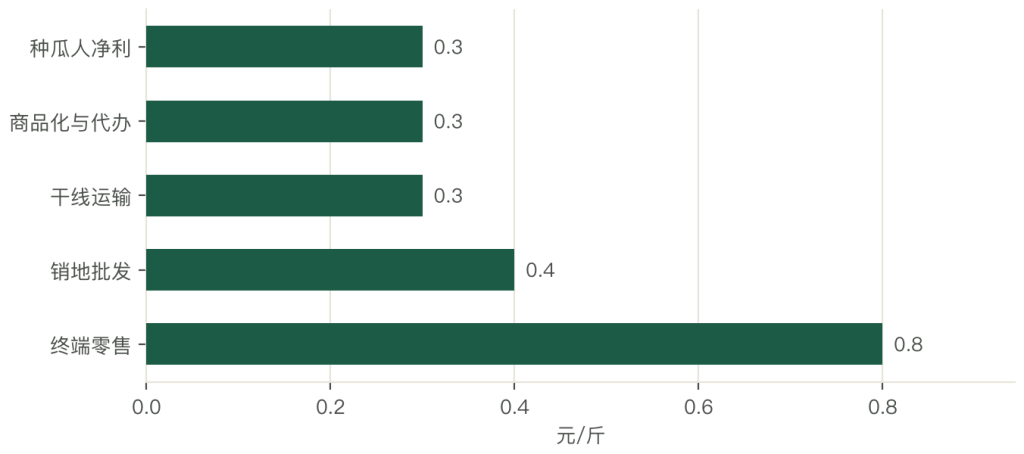
零售 3 元一斤的西瓜,钱在五个环节之间分掉,这张表最能说明产业的性质。
种瓜人净利 0.2 至 0.4 元,占 6% 至 13%;地头收购价(含成本)约 1.2 元,占 40%;产地商品化与代办约 0.3 元,占 10%;干线运输约 0.3 元,占 10%;销地批发约 0.4 元,占 13%;终端零售与渠道约 0.8 元,占 27%。
这张表里最扎眼的是第一行。3 元一斤的瓜,种瓜人净得 0.2 至 0.4 元。剩下的 2.6 至 2.8 元,一半是成本(农资、人工、运输),一半是流通与渠道的毛利。
流通与渠道合计拿走 1.5 元、占一半。其中干线运输 0.3 元是硬成本(油费、过路费、司机工资),销地批发 0.4 元与终端零售 0.8 元是毛利。
把各环节的毛利率排开,会看到一个哑铃形:上游种子 30% 至 50%,下游品牌零售与渠道 20% 至 40%,中间种植 10% 至 20%(灾年转负)、仓储运输 10% 至 15%。
这个结构与大多数农产品一致:稀缺性决定毛利。种子稀缺(品种权、育种能力),所以毛利高;品牌渠道稀缺(触达消费者的能力),所以毛利高;种植不稀缺(谁都能种),所以毛利低;运输不稀缺(车多),所以毛利低。
西瓜的特殊之处在于哑铃的两头更极端。种子端能到 50%,因为西瓜的杂交种必须每年制种,农户无法自留种,这是刚性依赖。渠道端能到 40%,因为西瓜是引流品,商超愿意用低价瓜吸引客流,但会用精品瓜赚钱。
农户为什么拿不到更多?三个原因。
第一是规模。一户 10 至 30 亩,年产 40 至 120 吨,凑不满一个车皮;要凑整车就得靠代办,代办自然要抽成。全国百亩以上的规模化基地占比不足 20%,剩下 80% 都是小户。
第二是时间。西瓜的采收窗口只有 7 至 10 天,熟过了空心,采早了糖度不够。这 10 天里必须把瓜卖出去,农户没有议价时间,只能接受当天到村头收瓜的车给的价格。
第三是资金。做分级包装要投设备,做品牌要投营销,做冷链要投冷库,三样都要钱,而瓜农的现金流是「一年一季、卖完即止」。
三个原因叠起来,形成稳定的格局:农户负责种,流通负责卖,利润按稀缺性分。这个格局由组织成本决定。
有一个反例值得说:订单农业。有企业跟基地签保底价合同,收购价比散收高 0.1 至 0.3 元/斤,条件是按企业的标准种。这种模式下农户能拿到稳定溢价,企业能拿到稳定货源。
问题是履约率。瓜价好的年份,农户会把瓜卖给价高的贩子;瓜价差的年份,企业按合同价收就亏损。双方都有违约动机,合同的法律约束力在农村市场很弱。所以订单农业缺的是更硬的履约机制:预付定金、合作社担保、或者企业自建基地。三种机制都指向同一个方向:把交易内部化,而不是靠市场。
第十一章 成本结构:1,750 元与 0.22 元/斤的盈亏平衡
把一亩露地西瓜的成本拆开,才能理解为什么「看着挣钱、实际不挣」。
亩成本约 1,300 至 2,200 元,取中值 1,750 元。构成:种苗 80 至 150 元(杂交种,亩用种量少但单价高,一亩约 200 至 400 粒,一粒 0.3 至 0.5 元);农资(化肥、有机肥、地膜、农药)600 至 900 元;人工(整枝、授粉、翻瓜、采收)10 至 15 个工日、1,300 至 1,950 元;地租 400 至 800 元;机械与水电 150 至 300 元。
五项合计 2,530 至 4,100 元,但这里把人工算足了。如果按「自家工不计钱」算,现金支出只有 1,230 至 2,150 元,这就是「1,300 至 2,200 元」的来源。
亩产按 3,257 公斤(全国平均)算,盈亏平衡的地头价 = 1,750 ÷ 3,257 = 0.54 元/斤(含人工),或者 1,230 ÷ 3,257 = 0.38 元/斤(不含人工)。行业口径说「0.16 至 0.28 元/斤」,那是不含地租与自家工、按高产田计算的极端值。
所以真实的盈亏平衡点在 0.4 至 0.55 元/斤之间。这个数字很关键:集中上市期的地头价常在 0.3 至 0.5 元/斤,正好在盈亏平衡线附近。这就是「丰产不丰收」的算术解释。
按 0.5 元/斤、亩产 3,257 公斤算,亩产值 3,257 元,扣成本 1,750 元,亩净利 1,507 元。这个水平在好年份算可以,但它没有扣「未售损耗」:集中上市期,有一部分瓜卖不掉,烂在地里,损耗率 5% 至 15%。按 10% 算,实际收入要打九折,亩净利降到 1,181 元。
如果再遇上价格跌到 0.3 元/斤(2024 年部分产区),亩产值 1,954 元,扣成本 1,750 元,亩净利 204 元。这个水平等于「白干一季」。
所以西瓜种植的真实收益是「好年一亩赚三千、平年赚一千、差年赚两百或不赚钱」。这个波动比苹果、柑橘都大,因为它的价格弹性更大(低单价、高替代)。
成本结构里占比最大的一项是人工。10 至 15 个工日,看起来不多,但西瓜的人工强度高(整枝、授粉要弯腰,采收要抱 20 斤的瓜),一个工日干不了多少活。所以「用工贵」在西瓜上比在苹果上更明显。
降本的方向有三个:机械化(整地、覆膜、运输)、简化栽培(免整枝、单蔓整枝)、品种改良(抗病、省工)。三个方向的共同点是「减少人工」,这是所有劳动密集型农产品的共同出路。



写点看法