

热带水果研究
2,340 万吨的国产量与一条错不开的时间线
第十六章 单产差距:散户与规模场
同样一亩地,中国的产出比菲律宾低 20%,比厄瓜多尔低 30%。这个差距出在经营方式上。
中国香蕉平均单产 2.5 至 3 吨/亩,菲律宾 3 至 3.5 吨/亩,厄瓜多尔 3.5 至 4 吨/亩。差距的构成可以拆成三块。
第一块是水肥。规模化蕉园用滴灌加水肥一体化,肥料按需供给,利用率能到 60% 以上;散户用撒施,利用率只有 30% 至 40%。同样的肥料投入,产量差 15% 左右。
第二个是 病虫害。规模化蕉园统防统治,一次喷药覆盖几百亩,成本低、效果好;散户各防各的,虫源在相邻地块来回跑,防不住。这一项影响产量 5% 至 10%。
第三个是 采收与分级。规模化蕉园按成熟度分批采收,果实的饱满度一致,商品率高;散户一次砍完,青的熟的一起走,商品率低 10 个百分点。
三块加起来,就是 20% 至 30% 的单产差,对应 15% 至 25% 的成本差。
但这个差距在中国很难补上,因为经营规模上不去。一户几十亩,是广西、云南的常态;而菲律宾、厄瓜多尔的蕉园动辄几百公顷。
规模上不去,水肥一体化投不起(一套滴灌系统一亩一两千元),统防统治做不了(地块分散,飞防效率低),分选线更不用说(一条线几十万元)。
土地流转本来是解决办法,但热带水果的产區多在山区、坡地,地块细碎,流转成本高。而且香蕉的重植特性让长期流转不划算:一块地种三五年就要换,租期太长反而背风险。
所以中国的热带水果,短期内还是散户为主。这带来一个结果:总量能做大,品质做不齐。同一批货里,好的能进商超,差的只能进批发,平均下来价格上不去。
规模化企业在这个行业里的位置,规模化企业在这个行业里的位置是做散户做不了的那一段,种苗、预冷、分选、品牌。这几段都是”投入大、散户做不了、但附加值高”的环节。
单产差距里有一项是”品种差”,常被算进”管理差”。
中国主栽的香蕉品种(巴西蕉、威廉斯)理论单产 3 至 3.5 吨/亩,实际只做到 2.5 至 3 吨,说明有 15% 的潜力没释放;而厄瓜多尔的品种和中国的接近,实际做到 3.5 至 4 吨,说明它的管理水平把潜力基本释放了。
所以”品种差”这一项其实不大,大头还是在管理。这个结论很重要:换品种解决不了单产问题,改管理才行。
交易方式的演进,金融维度也在起作用。估园是现款现货,果商要备大量现金;订单可以预付 30%,果农拿预付款买农资;代销是赊销,果农要垫资。所以交易方式的选择,也取决于”谁有钱”。
资金充裕的企业愿意做订单(预付换标准),资金紧的果商只能做估园(现款换折扣)。这就解释了为什么产季前的”订金”比例能反映市场冷暖:订金比例高,说明企业看好后市、愿意提前锁货;订金比例低,说明大家都在观望。
第十七章 交易模式:估园、包园与订单
热带水果的交易方式,比蔬菜复杂,因为它的品质差异大、季节性强。
最常见的是估园。果商到地里看一圈,按树上的挂果情况估个总价,一次买断整片园子的果。这种方式对果商有利,因为他掌握了信息优势:他知道今年的行情、知道别的产区什么价,果农只知道自家地里的情况。
果农愿意接受,是因为省事,不用自己采摘、不用找买家、不用承担卖不掉的风险。
估园的风险溢价通常在 20% 至 30%。换成钱算,如果这片园子的果按市场价能卖 10 万元,果商可能只出 7 万至 8 万。这 2 万至 3 万就是”信息 + 风险 + 人工”的打包价。
荔枝、芒果这类窗口极短的品类,估园的比例最高,因为果农没有时间慢慢卖。
第二种是包园,与估园类似,但按产量和等级分别计价。包园比估园公平一些,因为计价基础清楚,但对果农的要求也高:要有能力分级、要有秤、要有记录。包园在菠萝、香蕉这类标准化程度高的品类上更常见。
第三种是代销。果农把果拉到批发市场的档口,档口代卖,成交后扣 5% 至 10% 的佣金。这种方式果农承担全部价格风险,但能拿到更高的价格,因为他没有把风险卖给果商。代销适合有渠道能力的合作社和种植大户,散户用不了。
第四种是订单。企业在产季前和果园签合同,定品种、定标准、定价格,果农按标准生产,企业按合同收购。这种方式最稳定,但对双方的要求都高:企业要能预付、要能消化量,果农要能守住标准。现在做品牌的企业基本都走订单,因为只有订单才能控制品质的一致性。
四种方式的分工,按”风险由谁承担”分。估园和包园是把风险卖给果商,价格低但确定;代销是自己承担风险,价格高但不确定;订单是把风险分给双方,价格居中但需要信任。
这个行业最常见的纠纷,出在”标准”上。订单合同写着”一级果”,但什么叫一级果,双方理解不一样。收果的时候果商说达不到,果农说达到了,最后要么压价要么拒收。
所以订单模式能不能成,落在标准写得多细:果径多少毫米、着色几分、糖度多少、允许几个瑕疵。这四样写清楚,订单才执行得下去。
四种交易方式里,估园的比例在下降,订单的比例在上升,这个变化跟渠道变化是同一件事。商超和电商要标准化,标准化必须有订单做支撑;而估园是”一手交钱一手交园”,没法约定标准。所以渠道越往上游走,估园就越少。
这个趋势对果农是好是坏,取决于他能不能守住标准:能守住标准、能按订单生产的,价格比估园高 20% 至 30%;守不住的,只能继续估园,把风险卖给别人。
第十八章 风险:台风、大小年、滞销
热带水果的风险有四类,每一类的应对方式都不同。
第一类是台风。海南、广东的产区每年 7 至 10 月要面对台风,一次强台风能把香蕉、菠萝成片吹倒。这类风险没法防,只能分散:多产区布局,海南受灾时广西补;或者买保险,香蕉的种植险每亩保费几十元,赔付按受灾面积算。
但保险的覆盖率低,散户嫌麻烦不买,出了事只能自己扛。
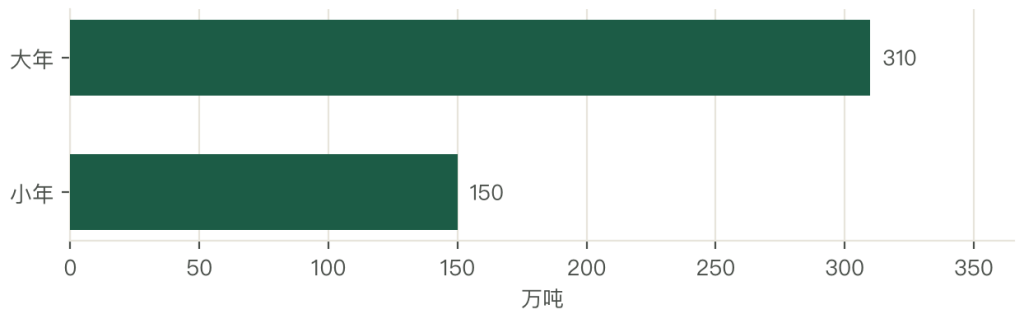
第二类是大小年。荔枝、龙眼最典型,大年之后必小年,产量能差一倍,价格能差五倍。这个波动来自树本身:上一年的挂果量影响花芽分化,冬季低温不够也会影响。应对方式是”疏花疏果”,大年主动减产,把小年的产量保上来,让两年的收入平均。
但散户不愿意疏,因为看着满树的果舍不得摘。
第三类是滞销。2021 年徐闻菠萝的案例最典型:3 万亩成熟待采,收购价跌到 0.2 至 0.3 元/斤,低于成本线。滞销的成因是”渠道断了”,疫情期间客商进不来,本地的加工能力又不够,量一下子堵在产地。
这类风险的应对方式是”多渠道 + 本地加工”:不能只依赖一条渠道,也不能只依赖鲜销。
第四类是病害。香蕉的枯萎病、柑橘的黄龙病、芒果的炭疽病,都能造成区域性损失。病害风险的特点是”不可逆”:一旦土壤带病,那块地就废了。所以应对方式只能是预防,从种苗开始,从隔离开始。
四类风险的共同点是”不可控”,但可控的是”分散”。多产区、多品类、多渠道、多客户,四个分散做下来,单一风险就打不垮一个企业。这也是为什么大企业都在做全国布局、全品类布局:它们在做风险分散。
还有一类风险常被忽略:政策。进口的准入政策一变,国产的价格就变。越南榴莲的议定书一签,泰国榴莲的价格就松了;菲律宾香蕉的准入一出问题,国产香蕉的价格就硬。所以做这个行业的人,要盯的除了天气,还有海关的公告。
台风的损失可以量化,也可以对冲。一亩香蕉的投入约 3,700 元,台风打倒在抽蕾期的损失是全部投入加预期收益,约 6,000 至 9,000 元。香蕉种植险的保费每亩几十元,赔付比例 50% 至 70%,覆盖的是”成本”不是”收益”。
所以保险能保你不破产,保不了你赚钱。真正有效的对冲是”错开抽蕾期”:把同一片园子的留芽时间错开两到三个月,一次台风最多打掉三分之一,不会全损。这个做法在广西已经普及。
第十九章 五年判断
往后看五年,这个行业会有四个变化。
第一个变化是总量见顶。2,340 万吨已经接近 5% 热带国土的承载上限,再往上只能靠提单产。按单产每年提 1.5% 估算,五年后国产总量在 2,500 万吨左右,年增速降到 1% 至 1.5%,远低于过去十年的 4% 至 5%。
第二个变化是火龙果模式会被复制。火龙果靠”品种 + 补光 + 规模”三步完成了替代,这套做法正在被用到别的品类上:芒果的补光催花、菠萝的补光促花、莲雾的产期调节。五年内会有一两个品类重复火龙果的路径,最可能是芒果的晚熟品种和菠萝的四季供应。
第三个变化是进口的结构继续往高单价走。香蕉的进口量会稳中有降(国产替代继续),榴莲的进口量会继续增(需求还在扩),山竹、菠萝蜜、燕窝果这类小品类会快速起量。进口的总量不会大涨,但金额会涨,因为结构在往贵的走。
第四个变化是渠道继续往上游走。产地仓、田头小站、分选线这三样东西,五年内会从”示范项目”变成”标配”。原因很简单:电商和商超都要标准化,标准化只能在上游做。谁在产区建了这三样,谁就拿到了通往商超和电商的门票。
这四个变化里,最值得关注的是第二个。因为它是唯一一个”可以主动做”的变化:前三个是被动接受趋势,第四个是投入基础设施,只有第二个是技术路径的复制,谁先做成谁就拿走一个品类的红利。
判断这些判断对不对,可以看四个可证伪的信号:国产总量的年增速是不是降到 2% 以下;芒果或菠萝的设施面积占比是不是超过 20%;榴莲进口量是不是突破 200 万吨;产地仓的数量是不是超过 1,000 个。
四个信号出现三个,说明判断成立;出现一个,说明判断需要修正。
五年判断里”总量见顶”这一条,有一个反例要提前说:如果设施化继续推进,比如香蕉的防风网、芒果的补光、菠萝的控温大棚,这些设施能把”次适宜区”变成”可种区”,总量可能再上一个小台阶。
但这个台阶的代价是成本上升:一亩防风网投入 3,000 至 5,000 元,折到每斤成本上是 0.1 至 0.2 元。所以在成本敏感的品类上,设施化推不动;只有在单价高的品类上才划算。这也是为什么火龙果能设施化、香蕉不能。
第二十章 结论
热带水果这个行业,做的是一个”时间生意”。
2,340 万吨的国产、330 万吨的进口,两个数字放在一起看是 7 比 1,看不出什么。放到时间轴上,就变成了两个错开的市场:国产挤在 5 至 8 月,进口填 11 月至次年 4 月。价格差、利润差、竞争强度差,全从这个错位里出来。
六个品类的差别,也是时间的差别。香蕉全年有货,所以能做规模生意;芒果三个波峰,所以能赚错峰的钱;荔枝五十天窗口,所以只能抢时间;火龙果靠补光做到全年,所以完成了替代;榴莲、山竹气候不允许,所以只能靠进口。
同一片国土、同一批消费者,六套完全不同的商业模型,区别只在”什么时间有”。
这个行业的上限定死在两个数字上,5% 的热带国土,20% 至 30% 的单产差距。前者是自然给的,改不了;后者是经营规模造成的,短期也改不了。所以靠扩面积、靠拼成本的路,已经走到头了。
往前走的路只有三条。第一条是把产季往前推或往后延,用品种和设施买时间,火龙果已经证明这条路走得通。第二条是把采后做透,预冷、催熟、控温、分级四件事各做各的,每做成一件都能多赚一段。
第三条是把标准立起来,从种苗到分级到订单,只有标准清楚了,品牌才有基础,溢价才守得住。
三条路都不涉及”多种一亩地”。这恰好说明,这个行业下一轮的钱不在田里,在田头和田外。
钱不在田里,还有一条证据。这个行业里活得最稳的企业,是”有产地仓 + 有分选线 + 有品牌”的那一批。种植面积最大的企业,往往在价格最低的年份亏得最惨,因为它没有别的收入来源。
而有产地仓的企业,价格低的时候可以收果存着,价格高的时候放出来;有品牌的企业,价格低的时候消费者还在买。所以抗周期的能力,来自”产后”那一段,不来自”产中”。
第二十一章 附录:数据总表与图表索引
附 1 数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 六类热带水果国产合计 | 2,340 万吨 | 国家统计局 |
| 国产香蕉产量 | 1,150 万吨 | 国家统计局 |
| 国产芒果产量 | 425 万吨 | 国家统计局 |
| 国产荔枝产量 | 250 万吨 | 国家统计局 |
| 国产龙眼产量 | 200 万吨 | 国家统计局 |
| 国产菠萝产量 | 190 万吨 | 国家统计局 |
| 国产火龙果产量 | 125 万吨 | 国家统计局 |
| 热带水果进口量 | 330 万吨 | 海关总署 |
| 进口香蕉 | 165 万吨 | 海关总署 |
| 进口榴莲 | 140 余万吨 | 海关总署 |
| 进口山竹 | 25 万吨 | 海关总署 |
| 火龙果进口替代率 | 90% 以上 | 按产量与进口量测算 |
| 徐闻菠萝产量 | 63 万吨 | 徐闻县农业农村局 |
| 徐闻菠萝连片种植面积 | 35 万亩 | 徐闻县农业农村局 |
| 2021 年徐闻菠萝滞销价 | 0.2 至 0.3 元/斤 | 产地收购价 |
| 徐闻菠萝现价 | 1.5 至 3 元/斤 | 产地收购价 |
| 芒果三个波峰零售价 | 3 至 15 元/斤 | 产区与销区监测 |
| 芒果套袋成本 | 300 至 500 元/亩 | 生产成本调查 |
| 芒果套袋后商品率 | 60% 提升至 85% | 生产成本调查 |
| 火龙果补光投入 | 1 至 2 万元/亩 | 设施成本 |
| 火龙果补光电费 | 1,000 至 2,000 元/年 | 设施成本 |
| 火龙果冬季批发价 | 8 至 12 元/斤 | 销地批发市场 |
| 火龙果夏季批发价 | 3 至 4 元/斤 | 销地批发市场 |
| 荔枝上市窗口 | 50 至 70 天 | 5 月中旬至 7 月下旬 |
| 荔枝大年产量与价格 | 300 万吨以上、3 至 5 元/斤 | 产区监测 |
| 荔枝小年产量与价格 | 150 万吨、15 至 30 元/斤 | 产区监测 |
| 荔枝冷链成本 | 1 至 2 元/斤 | 占终端价 10% 至 15% |
| 荔枝预冷设备投入 | 5 至 10 万元/套 | 日处理 2 至 5 吨 |
| 香蕉催熟参数 | 18 至 22 摄氏度、乙烯 100 至 500 ppm | 4 至 6 天 |
| 香蕉催熟成本 | 3 至 5 元/箱 | 18 公斤装,占批发价 5% 至 8% |
| 香蕉货架期 | 2 天延至 7 至 10 天 | 预冷加护色 |
| 菠萝储藏温度 | 8 至 12 摄氏度 | 低于 7 度即黑心 |
| 中国香蕉单产 | 2.5 至 3 吨/亩 | 国家统计局 |
| 菲律宾香蕉单产 | 3 至 3.5 吨/亩 | FAO |
| 厄瓜多尔香蕉单产 | 3.5 至 4 吨/亩 | FAO |
| 零售 5 元一斤香蕉的价值分配 | 产地 30%、包装 8%、干线 10%、催熟批发 14%、零售 38% | 渠道调研 |
| 香蕉亩产值与成本 | 6,000 至 9,000 元、3,700 元 | 生产成本调查 |
| 香蕉亩净利 | 1,500 至 3,500 元 | 扣重植成本 |
| 芒果亩产值与成本 | 8,000 至 15,000 元、4,000 至 6,000 元 | 生产成本调查 |
| 荔枝亩产值与成本 | 6,000 至 20,000 元、3,000 至 5,000 元 | 生产成本调查 |
| 菠萝亩产值与成本 | 5,000 至 9,000 元、3,000 至 4,500 元 | 生产成本调查 |
| 产地分成比例 | 荔枝 45%、香蕉 30%、菠萝 28% | 价值链测算 |
| 热带国土占国土面积 | 不足 5% | 地理统计 |
| 估园的风险溢价 | 20% 至 30% | 交易环节调研 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 国产与进口的量级对照 | 第一章 |
| 图 2 | 六类热带水果的产量结构 | 第二章 |
| 图 3 | 六类水果的上市窗口 | 第四章 |
| 图 4 | 芒果三个波峰的零售价 | 第六章 |
| 图 5 | 火龙果补光的投入与产出 | 第八章 |
| 图 6 | 香蕉单产的国际对照 | 第十一章 |
| 图 7 | 五元一斤香蕉的价值分配 | 第十三章 |
| 图 8 | 荔枝大小年的产量落差 | 第十八章 |



写点看法