

猕猴桃研究
270 万吨的第一与 5% 的量、15% 的钱
第七章 供给:300 万亩与 900 公斤的实际单产
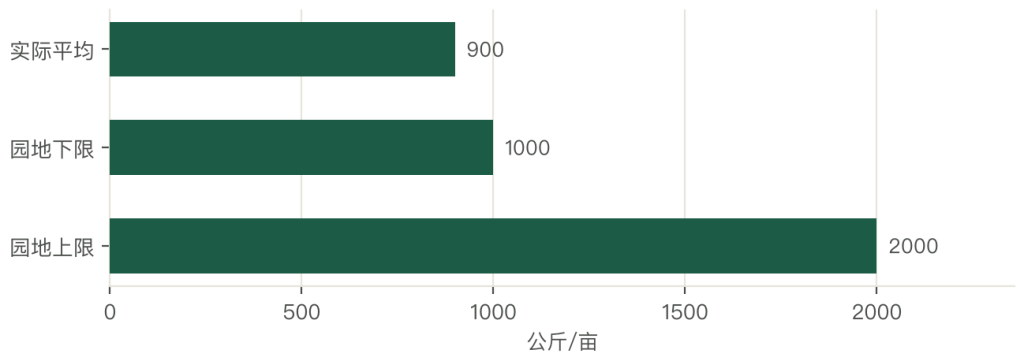
中国猕猴桃的面积约 300 万亩,产量 240 万至 300 万吨,按 300 万亩与 270 万吨反推,平均单产 900 公斤/亩。
这个数字有问题。行业的「园地水平」是 1,000 至 2,000 公斤/亩(盛果期),900 公斤的全国平均,说明约三分之一的面积「还没挂果」或者「处于低产」。
三个原因。
第一是「幼树面积大」。2018 至 2022 年是扩种高峰,新栽的果树要 3 至 4 年才挂果,5 至 6 年才丰产。所以这 300 万亩里,有相当一部分是「未投产」的。
第二是「低产园多」。猕猴桃的「低产」有三个原因:品种不对(老品种产量低)、管理粗放(不修剪、不授粉、不疏果)、病害(溃疡病毁园)。行业估计,低产园占 20% 至 30%。
第三是「统计口径」。300 万亩是「种植面积」,含「弃管园」(农户外出务工、果园荒废)。这部分面积没有产量,但算在分母里,拉低了平均单产。
三个原因叠加,900 公斤这个数字「看起来低」,但它是「真实的结构」。它说明这个产业还有「存量提升」的空间:不需要扩种,只要把低产园改好,产量就能增三成。
单产提升的路径有三条。第一是「改品种」(老园高接换头,换成徐香、翠香);第二是「改管理」(修剪、授粉、疏果、水肥一体化);第三是「改设施」(避雨棚、防霜棚,减少病害与冻害)。
三条路径的投入产出比不同。改品种最快(第二年见效),但投入高(一亩 3,000 至 5,000 元);改管理最慢(要两三年),但投入低(主要是人工);改设施最贵(一亩 1 万至 3 万元),但效果最持久。
行业的经验是「先改管理,再改品种,最后改设施」。因为管理是「零成本」的(只是把该做的事做对),品种与设施是「要花钱」的。
供给的判断是:面积在 300 万亩左右见顶,产量会继续增(因为幼树陆续投产、低产园改造),2028 年前后到 320 至 350 万吨。
这个判断的含义是:供给还在增,价格还会承压。所以「提价」不能靠「控量」,只能靠「提质」。
第八章 单产之谜:为什么只有 900 公斤
上一章说了「900 公斤」的构成,这一章说「为什么改不动」。
改不动的第一个原因是「人」。猕猴桃是劳动密集型作物:修剪(冬季)、授粉(春季)、疏果(夏季)、采收(秋季),一亩要 30 至 40 个工日。而产区的劳动力在老龄化,50 岁以上的农户占七成,干不动精细活。
改不动的第二个原因是「钱」。改品种要 3,000 至 5,000 元/亩,改设施要 1 万至 3 万元/亩。而绿肉的亩净利只有 3,000 至 6,000 元,一年攒不下改造钱。这就是「低利润—低投入—低产量—低利润」的循环。
改不动的第三个原因是「风险」。溃疡病是猕猴桃的「癌症」,一旦爆发,毁园。而溃疡病的诱因是「高湿、伤口、带菌苗」。改品种(高接换头)会产生大量伤口,正好是溃疡病入侵的通道。所以「想改又不敢改」。
三个原因叠加,形成「锁定」:单产上不去,利润就薄;利润薄,就投不起;投不起,单产就更上不去。
破这个锁的路径有三条。
第一条是「社会化服务」。由专业队做修剪、授粉、疏果,农户按亩付费。这样「技术」与「劳动力」分开,农户不用自己会,也能把园子管好。这套模式在陕西的周至、眉县跑通了,一个服务队管几百亩到上千亩。
第二条是「合作社统一改造」。合作社统一买苗、统一高接、统一技术,农户按标准执行,改造的成本由合作社垫付、从收益里扣。这套模式降低了农户的资金压力。
第三条是「企业自建基地」。企业流转土地、自建基地、自聘工人,把「农户」变成「农业工人」。这套模式效率最高,但需要资本,且与「家庭经营」的国情有冲突。
三条路径的共同点是「把分散的农户组织起来」。组织起来,才能分摊成本、共享技术、统一标准。
这一条与柑橘的黄龙病防控、梨的品牌化是同一个道理:技术都成熟,卡在「组织」上。
第九章 需求:人均 1.9 公斤与即食渗透 30%
中国猕猴桃的人均消费约 1.9 公斤,世界平均 1.2 公斤,中国已经高于平均。
但这个数字里有一个结构:鲜食占 90%,加工占 10%。加工主要是果干、果酱、果汁,规模不大。
第一是「季节性」。国产猕猴桃的采收季在 9 至 11 月,销售季能延到次年 3 至 4 月(靠冷库)。所以「冬天吃猕猴桃」是主流,「夏天吃」要靠进口(新西兰、智利)。
第二是「礼品属性强」。猕猴桃的礼盒在春节档卖得好,因为「维 C 高、健康」的认知已经建立。礼盒的价格是散装的 2 至 3 倍。
第三是「即食渗透率低」。行业估计,即食(可立即食用)的猕猴桃占终端销售的 30% 左右,其余 70% 是「硬果」,消费者要自己放软。
第三个特征最要命。因为「放软」这件事,消费者做不好:放冰箱太慢、放室温太快、和苹果放一起容易过熟。这个「不确定性」让很多消费者「买一次就不再买」。
即食渗透率低的原因有两个。第一是「供应链能力不足」:即食需要「统一催熟」,而催熟需要「采收标准统一、预冷及时、乙烯浓度精确」,国产链做不到。第二是「渠道不愿意承担」:即食果的货架期只有 7 至 10 天,比硬果(30 至 60 天)短得多,损耗风险高。
所以「即食」这件事,是一个「供应链工程」,不是一个「营销概念」。佳沛能做,是因为它从「品种权」到「终端货架」全程控制;中国做不了,是因为链条上的每一环都是分散的。
需求的判断是:人均消费会缓慢增长(到 2.5 公斤左右),即食渗透率会快速提升(到 50%)。依据有三:年轻消费者愿意为「即食」付溢价;渠道(会员店、即时零售)在推即食;产地的催熟能力在提升。
这个判断对产业的含义是:谁能把「即食」做起来,谁就能拿到溢价。而「即食」的门槛不在设备(催熟库几十万元),在「标准化」(采收标准、预冷时限、乙烯控制)。
第十章 采后:0 至 1 度与催熟的即食革命
猕猴桃的采后,有三条温度线。
第一条是采收时的温度。清晨采、阴天采,果温低于 25 摄氏度,田间热少,入库降温快。
第二条是储藏温度。0 至 1 摄氏度、相对湿度 90% 至 95%,这个条件下猕猴桃能存 4 至 6 个月。温度高 2 摄氏度,储藏期缩短一个月。
第三条是催熟温度。10 至 20 摄氏度、乙烯 10 至 100 ppm、湿度 90% 以上,7 至 14 天完成软化。
规范冷链下,损耗可控制在 5% 以内;控制不当,损耗能到 20% 至 30%。5% 与 25%,差 5 倍。这个差距的经济含义是:一吨果 8,000 元,5% 损耗损失 400 元,25% 损耗损失 2,000 元。按 270 万吨算,全行业的损耗差额是 43 亿元。
即食处理有四个技术条件。第一是采收成熟度一致:同一批果的干物质含量差不超过 1.5 个百分点,否则催熟不同步。第二是预冷及时:采后 12 小时内降到 0 摄氏度,否则催熟时容易软腐。第三是乙烯浓度精确:浓度低了催不熟,高了会过熟、发苦,常用 50 ppm、处理 24 至 48 小时。第四是出库后冷链不断:即食果的货架期只有 7 至 10 天,断链一次就前功尽弃。
四个条件里第一个最难。因为「采收成熟度一致」意味着「统一采收」,而国产猕猴桃是「一家一户采」,成熟度参差。所以「即食」的第一道门槛在「组织」。
这也是为什么国产的即食果做不起来:卡在「凑不齐一批成熟度一致的果」上。
采后的经济价值,可以算一笔总量。即食处理能带来单吨 0.5 至 1.5 元/公斤的溢价,按一吨算 500 至 1,500 元。成本端:催熟库折旧 50 至 100 元/吨、乙烯与能耗 30 至 60 元/吨、人工 50 至 80 元/吨、损耗增加 2 至 3 个百分点(折 150 至 250 元/吨),合计 280 至 490 元/吨。
投入 280 至 490 元,换来 500 至 1,500 元的溢价,投入产出比 1 比 1.5 至 3。这个成本划得来来。
所以猕猴桃的升级,第一笔钱应该投在「催熟能力」+「采收组织」,而不是「扩种」。
第十一章 即食的投入产出:1 比 1.5 至 3
上一章算了总量,这一章把成本拆到「一条催熟线」的层面。
一条标准催熟库的投入:库体(保温板、制冷机组、循环风)30 至 60 万元,容量 50 至 100 吨/批次;乙烯发生器与控制系统 5 至 10 万元;检测设备(干物质、硬度计)2 至 3 万元。合计 40 至 70 万元。
运营成本(按每吨):折旧(按 8 年、年处理 1,000 吨算)50 至 90 元;乙烯与电耗 30 至 60 元;人工(上下架、检测、分选)50 至 80 元;损耗增加 2 至 3 个百分点,150 至 250 元。合计 280 至 480 元/吨。
收入(按每吨):即食果比硬果溢价 0.5 至 1.5 元/公斤,即 500 至 1,500 元/吨。
净收益:20 至 1,220 元/吨。这个区间很宽,因为「溢价」取决于渠道:走会员店与即时零售,溢价高(1,500 元/吨);走批发市场,溢价低(500 元/吨)甚至没有。
所以「即食」的经济性,取决于「卖给谁」。这就是为什么即食果先出现在会员店与精品超市,而不是批发市场。
一条催熟线的年收益:按年处理 1,000 吨、净收益 600 元/吨(中值)算,年收益 60 万元,扣运营成本后净利 20 至 30 万元。投资 40 至 70 万元,回收期 2 至 3 年。
这个回收期,比建冷库(5 至 8 年)短得多。所以「催熟」是比「冷藏」更划算的投资。
但催熟线有一个「隐形成本」:它要求「稳定的原料」。一条线一年要处理 1,000 吨果,如果原料不稳定(采收期只有两个月、货源分散),设备就闲置。所以催熟线必须与「基地」或者「合作社」绑定。
这就是「即食」的产业组织问题:它属于「供应链整合」,加工服务只解释了小半。谁整合了上游(基地)与下游(渠道),谁就能赚这个钱。
行业的现实是:做催熟的主要是「渠道商」(会员店、生鲜电商)与「龙头企业」,散户与合作社做得少。原因是「资金」与「渠道」两个门槛。
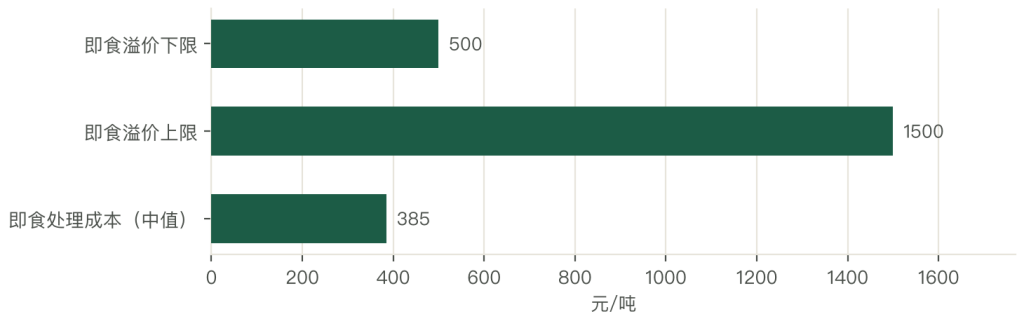
第十二章 价值链:终端 100 元怎么分
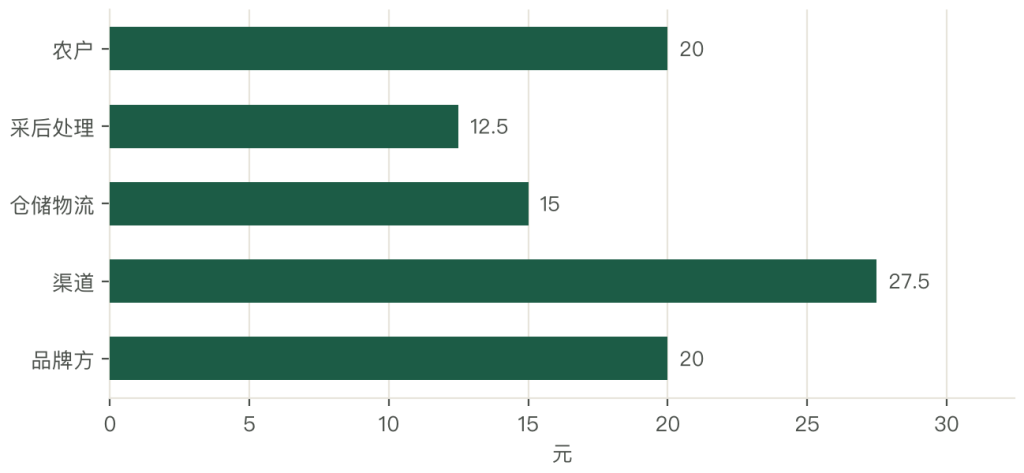
按终端 100 元销售额拆解,猕猴桃的利润池是这样分的。
种植端农户 15 至 25 元(20%),覆盖地租、农资、人工,利润最不稳定;采后处理 10 至 15 元(12%),含分选、包装、催熟;仓储物流 10 至 20 元(15%),含冷库、冷藏车、城配;渠道 20 至 35 元(28%),含商超扣点、电商佣金、批发加价;品牌方 15 至 25 元(20%),含品牌溢价与营销;其他约 5 元(5%),含税费、损耗准备金。
这张表最关键的是第一行:100 元里,种猕猴桃的农户只拿 15 至 25 元。而品牌方拿 15 至 25 元,和农户一样多。
同样 100 元,佳沛体系的分配完全不同:新西兰果农 30 至 35 元、采后与物流 20 元、佳沛品牌与营销 25 至 30 元、渠道 20 元。
差别在两端:果农多拿 10 至 15 元,品牌方多拿 5 至 10 元。中间的采后与渠道被压缩。
三个环节加起来,国产链在 100 元里流失了 20 至 30 元的潜在价值。这部分价值并没有被谁拿走,属于「没被创造出来」:因为「即食」没做起来,终端价上不去;因为「标准」没统一,等级溢价做不出来;因为「品牌」没有,信任溢价收不到。
100 元里农户拿 20 元、品牌方拿 20 元,这个对称说明「信任」和「劳动」在价值链里同等值钱。国产链缺的正是信任这一环。
所以价值链的改善路径有三条。第一是即食化:即食果的终端价是硬果的 1.5 至 2 倍,多出来的部分,采后环节能分到 30% 至 40%。第二是品牌化:品牌溢价能拿到 15% 至 25%(对标佳沛)。第三是短链化:产地直发、社区团购、直播,把渠道环节从 28% 压到 15% 至 20%。
三条路径里第一条最现实。因为它不依赖「品牌建设」(那要十年),只依赖「供应链能力」(那要两三年)。
第十三章 成本:单亩 3,000 至 6,000 元的两种成本
单亩年成本 3,000 至 6,000 元,取决于「品种」与「管理水平」。
成本构成:种苗(按 20 年摊)200 至 400 元;农资(肥、药、膨大剂)1,000 至 1,800 元;人工(修剪、授粉、疏果、采收)30 至 40 个工日、3,900 至 5,200 元;地租 500 至 1,200 元;架材与灌溉折旧 300 至 600 元;其他(授粉蜂、套袋)300 至 500 元。
六项合计 6,200 至 9,700 元,但这里把人工算足了。如果按「自家工不计钱」算,现金支出只有 2,300 至 3,900 元,这就是「3,000 至 6,000 元」的来源。
两个口径的差别,是理解猕猴桃经济性的关键:表观成本不高,是因为人工没算钱;一旦把人工算成钱,绿肉的亩净利就很薄。
按绿肉亩产 2,000 公斤、产地价 5 元/公斤算,亩产值 1 万元。扣现金成本 3,000 元,表上净利 7,000 元;扣全部成本(含人工)8,000 元,净利 2,000 元。
按红心亩产 1,200 公斤、产地价 12 元/公斤算,亩产值 1.44 万元。扣现金成本 4,000 元,净利 1.04 万元;扣全部成本 9,000 元,净利 5,400 元。
两个品种的「全成本净利」差别不大(2,000 元对 5,400 元),但「现金净利」差别大(7,000 元对 1.04 万元)。这说明:红心的优势不在「净利」,在「现金流」。
这个结论很重要。因为农户的决策依据是「现金流」(要还贷、要养家),不是「净利」(会计概念)。所以红心即使风险高,农户也愿意种,因为「来钱快」。
成本结构里占比最大的一项是「人工」。30 至 40 个工日,占全成本的 50% 以上。猕猴桃的人工主要是「授粉」(要人工点花或者放蜂)、「疏果」(要一个个疏)、「采收」(要一个个摘)。三道工序都无法机械化。
所以猕猴桃的「规模化」上限,比苹果低。一个家庭最多管 20 至 30 亩。



写点看法