
肉羊产业研究
518 万吨与六年新低的存栏
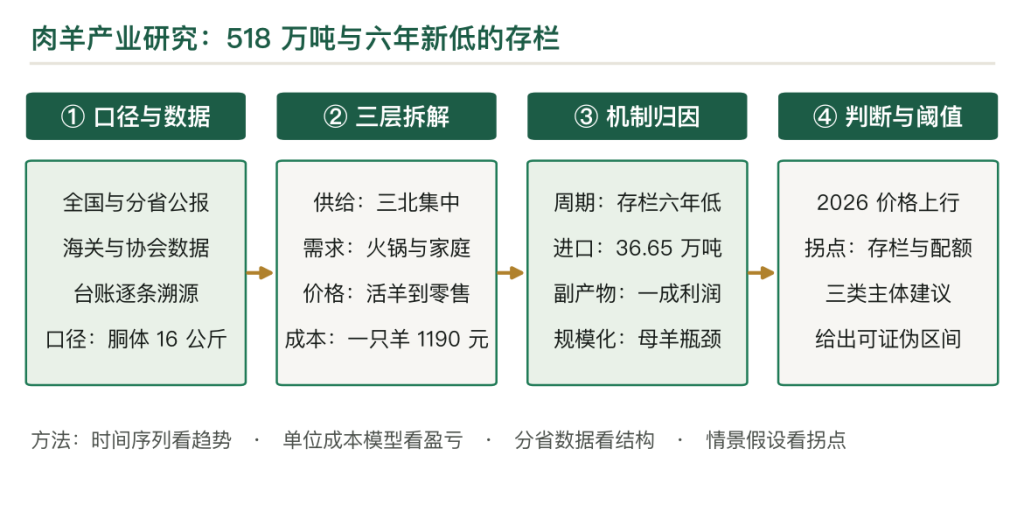
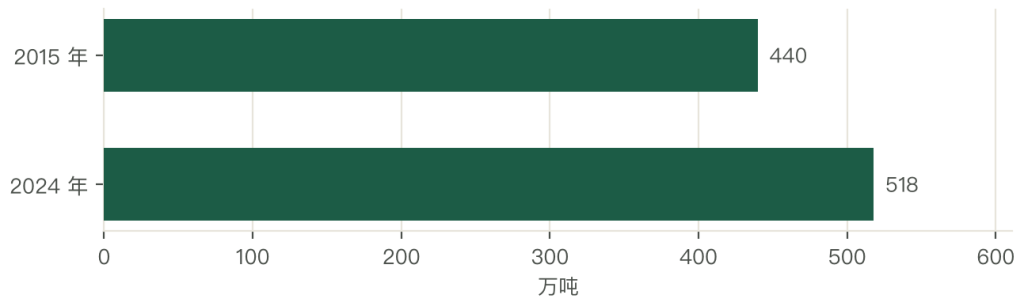
2024 年全国羊出栏 32,359 万只、年末存栏 30,049 万只、羊肉产量 518 万吨,三个数字同时下降,降幅分别是 4.4%、6.8% 和 2.5%。存栏创下六年新低,出栏结束了连续五年的增长,这是肉羊产业自 2018 年以来第一次出现”三降”。按 518 万吨产量、69.9 元/公斤的全年均价测算,养殖端产出价值约 3,621 亿元,是畜牧业里仅次于猪、禽的第三大盘子。这个盘子的结构有三个特征:一是”北羊南运”,内蒙古一省产 105.9 万吨、占全国 20.44%,新疆 60.74 万吨、甘肃 45.9 万吨,前三省合计超过 40%;二是”散养退、规模进”,草原禁牧与草畜平衡政策把传统放牧一点点挤出去,2025 年前三季度全国存栏再降 6.9%、内蒙古降 8.0%,官方给的原因就是”禁牧休牧持续推进,倒逼散养向集约化转型”;三是”屠宰薄利”,规模化屠宰的毛利率只有 4% 至 8%,一头羊从活畜到白条,屠宰环节拿走的利润不到终端价的 1/10。需求端则在见顶:2024 年表观消费 554.5 万吨、同比下降 3.4%,人均 3.94 公斤,比 2023 年的 4.07 公斤略降。进口补了 36.65 万吨,依存度 6.6%,新西兰与澳大利亚合计占 97.8%。本文的结论是:肉羊正处在”产能出清 + 价格上行”的前夜。存栏降 6.8% 意味着 2026 至 2027 年的出栏会跟着降,而消费只是微跌、没有崩,供需缺口会在 2026 年下半年显性化。这个窗口里值钱的是”有母羊、有草场、有品牌”这三样:母羊决定两年后的出栏,草场决定成本,品牌决定能不能把羊卖出牛肉的价。
关键词
第一章 两个口径:518 万吨与 3.94 公斤
谈肉羊,先把三个数字的关系摆清楚:产量、消费、人均。
2024 年羊肉产量 518 万吨,这是”去骨后可食用部分”的口径,由国家统计局按定点屠宰与农户自宰估算。表观消费量 554.5 万吨,等于产量加进口减出口再调库存,比产量多 36.5 万吨,正好对上 36.65 万吨的进口量。
人均消费 3.94 公斤,是表观消费量除以 14.08 亿人口得出的。
三个数字里,最容易误读的是”人均 3.94 公斤”。它是”全国总量摊到每个人头上”的平均数,不代表每个中国人一年吃 4 公斤。
实际的消费分布极不均匀:内蒙古、新疆、宁夏、青海、甘肃五个省区的人均羊肉消费在 10 公斤以上,其中内蒙古牧区能到 20 公斤;华东、华南的多数省份人均不到 2 公斤,广东、福建、海南在 1 公斤上下。
这个”北高南低”的分布,是肉羊产业所有物流与价格现象的源头。
1.1产量口径的三个层次
第一个层次是”胴体重”。2024 年出栏 32,359 万只、产量 518 万吨,反推平均胴体重 16.0 公斤/只。
这个数字低于全球平均(约 17 公斤),也低于澳大利亚(22 至 24 公斤),说明中国的肉羊以中小型地方品种为主,出肉率不高。
第二个层次是”出栏率”。出栏 32,359 万只除以存栏 30,049 万只,等于 107.7%。这个比例看着高,其实是因为分母是”年末存栏”,包含了大量当年生的羔羊。
国际通行的出栏率算法是用”年平均存栏”做分母,中国的实际出栏率在 85% 至 95% 之间,比新西兰(120% 以上)低不少。
第三个层次是”羊肉与羊杂”。中国的消费习惯里,羊杂(头、蹄、内脏)的消费量不小,但统计口径只算胴体,不算羊杂。一头羊的羊杂重 3 至 4 公斤,按 32,359 万只算,一年有 100 万吨级的羊杂不在统计内流通。
这就是为什么”羊肉产量 518 万吨”与”餐饮端卖出的羊”对不上。
1.23.94 公斤背后的结构
把 3.94 公斤拆开看,能看到三个层次。
第一层是”家庭鲜食”,约占总消费的 45%。这部分走商超、农贸市场、社区团购,买的是冷鲜羊肉卷、羊排、羊腿。
第二层是”餐饮与火锅”,约占 40%。涮羊肉、烤羊腿、羊蝎子、羊肉串,这些场景用的多是冷冻羊肉卷与羔羊胴体,走餐饮供应链。
第三层是”加工与出口”,约占 15%。羊肉卷、羊肉串、调理羊排,以及少量出口(主要供港澳与中东)。
三层里,餐饮的增速最快(火锅与烧烤门店扩张),家庭的增速最慢(猪肉、禽肉替代)。这个结构决定了肉羊产业的产品方向:做餐饮标准化产品,比做家庭零售更容易起量。
1.3与猪肉、牛肉的对比
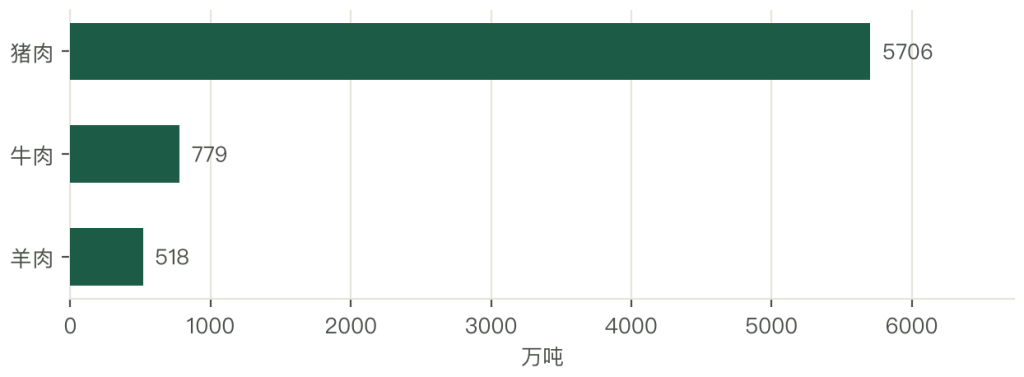
把羊放在”猪牛羊”三个盘子里比较,能看清它的位置。
2024 年猪肉产量 5,706 万吨、牛肉 779 万吨、羊肉 518 万吨。羊肉只有猪肉的 9%、牛肉的 66%。从人均看,猪肉 40.5 公斤、牛肉 5.5 公斤、羊肉 3.94 公斤,羊肉排在最后。
但羊肉的单价最高。2024 年羊肉年均价 69.9 元/公斤,猪肉 24 元/公斤、牛肉 68 元/公斤。羊肉与牛肉的价格接近,是猪肉的 2.9 倍。这个价格差,决定了羊肉只能做”改善型消费”,做不了”日常蛋白”。
价格高、量小、增速慢,三个特征叠加,就是肉羊产业的基本面:它是一个”高价值、小体量、强区域”的品类,不属于大众蛋白品类。
第二章 五个阶段
肉羊产业的七十年,是一条”从牧区自食到全国商品”的路。
2.1五个阶段
1949 至 1978 年是”牧区自食”阶段。羊是牧民的资产,也是口粮,商品率极低。全国羊肉产量长期在 50 万吨以下,基本上在牧区内部消化。
1979 至 1995 年是”放开流通”阶段。牧区实行”草畜双承包”,羊分到户,牧民可以自主销售。羊肉产量从 50 万吨增到 200 万吨,商品率从 20% 提到 50%。
1996 至 2010 年是”农区崛起”阶段。河北、山东、河南、安徽的农区开始规模化养羊,用秸秆与农副产品做饲料,成本比牧区低。农区羊肉产量占比从 30% 提到 55%,”北羊南运”的格局开始形成。
2011 至 2020 年是”政策约束”阶段。草原生态保护补助奖励政策全面实施,禁牧、草畜平衡、休牧轮牧三件事把牧区的载畜量压下来。牧区存栏下降,农区承接产能,规模化率从 30% 提到 45%。
2021 年之后是”产能出清”阶段。2021 至 2023 年羊价高,补栏积极,存栏一度回到 3.2 亿只;2024 年价格回落,存栏降到 3.0 亿只,创六年新低;2025 年前三季度再降到 2.9 亿只。
2.2三个转折点
第一个转折点是 2000 年前后的”封山禁牧”。宁夏、内蒙古、甘肃陆续实施封山禁牧,羊从”放牧”改成”舍饲”。这个转变改变了成本结构:放牧的羊吃天然草,成本几乎为零;舍饲的羊吃买来的草料,一只羊一年的饲料成本 600 至 900 元。
第二个转折点是 2011 年的”草原生态补奖政策”。国家按草场面积给牧民补贴,同时规定载畜量上限。这个政策把牧区的羊 “限量”,也把牧区的羊”变贵”:同一片草场,能养的羊少了,每只羊分摊的草场成本就高了。
第三个转折点是 2018 年之后的”非洲猪瘟替代效应”。猪价暴涨,消费者转向牛羊肉,羊肉消费量从 2018 年的 500 万吨增到 2021 年的 560 万吨。这个”意外红利”刺激了补栏,也为 2024 年的过剩埋下伏笔。
2.3阶段的分界线
五个阶段的分界线,是”羊在哪里养”。
1978 年之前,羊在牧区;2000 年之后,羊在农区;2011 年之后,羊在”农区为主、牧区为辅”的格局里。这个转移的背后是”成本”:农区的秸秆便宜、运输近、劳动力充足,牧区的草场有限、禁牧约束、运输远。
转移的结果是”产区南移”与”集中度提升”。内蒙古依然是第一,但它的增量主要来自农区(赤峰、通辽)而不是牧区(锡林郭勒、呼伦贝尔);河北、山东、河南的农区羊,成了京津冀与长三角的主力供给。
判断肉羊产业已经进入”第六个阶段”:规模化替代散户。依据有三条。一是存栏连续下降,散户退出快于规模场扩张;二是政策持续收紧,禁牧与草畜平衡不会放松;三是资本进入,牧原式的”工业化养羊”开始在内蒙古、甘肃出现。
这个阶段的特征是”总量降、效率升、价格涨”。总量降是散户退出的结果,效率升是规模化的结果,价格涨是供给收缩的结果。三个结果叠加,就是 2026 年之后的产业图景。
第三章 品种地图:五大系与二十个地方品种
肉羊的品种,决定了胴体重、繁殖率、适应性,也决定了产区的分布。
3.1五大系
中国的地方羊品种,按地理与遗传分成五大系。
第一是蒙古羊系(内蒙古、东北、华北)。代表品种是乌珠穆沁羊、苏尼特羊、呼伦贝尔羊。特点是体格大、耐寒、耐粗饲,胴体重 18 至 22 公斤,适合草原放牧。
第二是哈萨克羊系(新疆)。代表品种是阿勒泰羊、巴什拜羊。特点是脂臀、耐旱、抗寒,胴体重 20 至 25 公斤,适合荒漠草原。
第三是藏羊系(青藏高原)。代表品种是藏羊、欧拉羊。特点是耐高寒、抗缺氧,胴体重 15 至 18 公斤,肉质细嫩但生长慢。
第四是湖羊系(江浙太湖流域)。代表品种是湖羊。特点是多胎(一胎 2 至 3 羔)、舍饲适应性强、生长快,是农区规模化养殖的主力母本。
第五是小尾寒羊系(黄淮海)。代表品种是小尾寒羊。特点是多胎(一胎 2 至 4 羔)、体格大、适应性强,是”北羊南运”与农区舍饲的主力。
3.2三个”明星品种”
第一个是乌珠穆沁羊。产自内蒙古锡林郭勒,是”草原羊”的代表,胴体重 20 公斤,肉质紧实、膻味轻,是涮羊肉的高端原料。2023 年乌珠穆沁羊的产地价 70 至 80 元/公斤,比普通羊高 20%。
第二个是 盐池滩羊。产自宁夏盐池,是”地标羊”的代表。滩羊的特点是”一度两色”(一年一胎、羔皮白色),肉质细嫩、无膻味,2023 年盐池滩羊的终端价 120 至 160 元/公斤,是普通羊肉的 2 倍。
第三个是 湖羊。产自江浙,是”多胎羊”的代表。湖羊一年两胎、一胎 2 至 3 羔,繁殖率 250% 以上,是规模化羊场的首选母本。湖羊的缺点是胴体重小(15 公斤),需要与杜泊、无角陶赛特等肉用品种杂交。
3.3杂交:从”地方品种”到”商品羊”
中国的商品羊,90% 以上是杂交羊。
主流杂交组合是”湖羊母本 × 杜泊父本”或”小尾寒羊母本 × 无角陶赛特父本”。杜泊羊的原产地是南非,特点是肉用体型好、胴体重 18 至 20 公斤、生长快;无角陶赛特原产澳大利亚,特点是体格大、出肉率高。
杂交的优势是”杂种优势”:湖羊的多胎性加杜泊的肉用性,一只母羊一年能出 4 至 5 只商品羊,比纯种湖羊多 1 至 2 只。这个”多胎 + 肉用”的组合,是农区规模化养羊的技术基础。
杂交的问题也明显:杂交羊的肉质不如地方纯种,膻味重、脂肪分布差,卖不上”地标羊”的价。这就是”规模化”与”品牌化”的天然矛盾:规模化要杂交,品牌化要纯种。
多胎性是规模化的核心指标。一只母羊一年出 2 只羔和出 4 只羔,成本差一倍。所以湖羊、小尾寒羊的母本地位不会动摇。地标品种的溢价靠”稀缺 + 故事”。盐池滩羊、乌珠穆沁羊的溢价,来自”产地 + 品种 + 传统”三件事,规模化复制不了。
新品种的选育在加速。中国农科院、甘肃农大、内蒙古农牧业科学院都在做”多胎 + 肉用 + 抗病”的新品种选育,预计 2030 年前后会有 2 至 3 个国审品种推出。
第四章 产区:内蒙古 20% 与”三北”格局
肉羊的产区高度集中,”三北”(华北、西北、东北)占了全国的七成以上。
4.1前三省占四成
2024 年羊肉产量前三的省区:内蒙古 105.9 万吨(占 20.44%)、新疆 60.74 万吨(11.7%)、甘肃 45.9 万吨(8.9%),三省合计 212.5 万吨,占全国的 41.0%。
第四个是 河北(约 35 万吨)、第五个是山东(约 33 万吨)、第六个是河南(约 28 万吨)、第七个是四川(约 27 万吨)、第八个是云南(约 25 万吨)。
存栏超过 1,000 万只的省份有 10 个,出栏超过 2,000 万只的省份有 6 个。这个集中度比生猪(前三省占 25%)高得多,说明肉羊的产区更依赖”草场资源”。
4.2内蒙古:一省五分之一
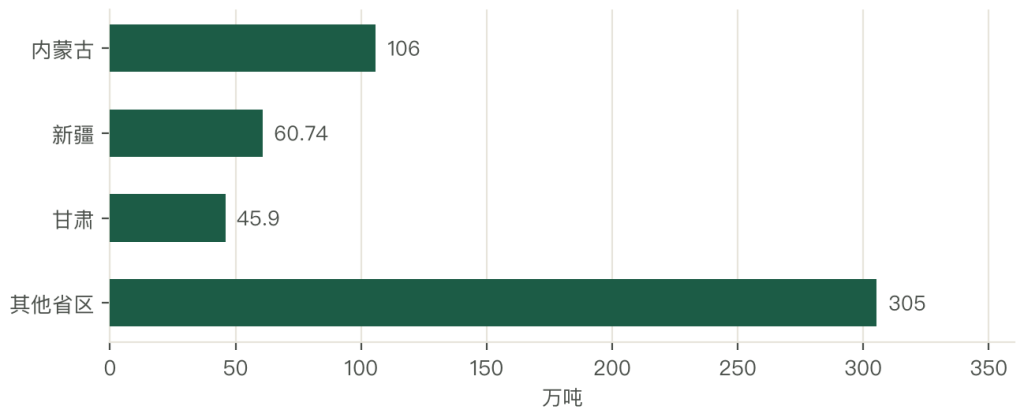
内蒙古的 105.9 万吨,占全国五分之一,是绝对的第一。
内蒙古的羊分两块:牧区羊(锡林郭勒、呼伦贝尔、乌兰察布)与农区羊(赤峰、通辽、巴彦淖尔)。牧区羊走”草原羊”路线,价格高、品质好;农区羊走”规模化”路线,成本低、量大。
内蒙古的隐忧是”禁牧”。2025 年前三季度,内蒙古存栏 5,845.6 万只,同比下降 8.0%,官方给的原因是”草原禁牧、休牧政策持续推进,倒逼传统散养向集约化、标准化转型”。
这个转型的代价是”牧区羊减少”,红利是”农区羊增加”,总量上是”减”。
4.3新疆与甘肃:两种模式
新疆的 60.74 万吨,走的是”牧区 + 绿洲”的双轨。北疆的阿勒泰、塔城是牧区放牧,南疆的喀什、和田是绿洲舍饲。新疆羊的特点是”脂臀羊”,尾脂重 3 至 5 公斤,是抓饭与烤包子的原料。
甘肃的 45.9 万吨,走的是”农区规模化”。甘肃的环县、东乡、会宁是肉羊大县,模式是”龙头企业 + 合作社 + 农户”,用湖羊与杜泊的杂交羊,一年出栏 2 至 3 批。
甘肃的成本比内蒙古低 10% 至 15%(土地、人工便宜),是”西北羊”的价格洼地。
把十省的数据铺到地图上,产区格局就出来了。内蒙古一省 108.8 万吨独占两成,新疆、甘肃、河北、山东组成第二梯队,河南、四川、云南、宁夏、青海构成第三梯队。
十省合计 387.69 万吨、占全国 73.0%,其中西北五省区(内蒙古、新疆、甘肃、宁夏、青海)合计 240.69 万吨、占 45.3%。
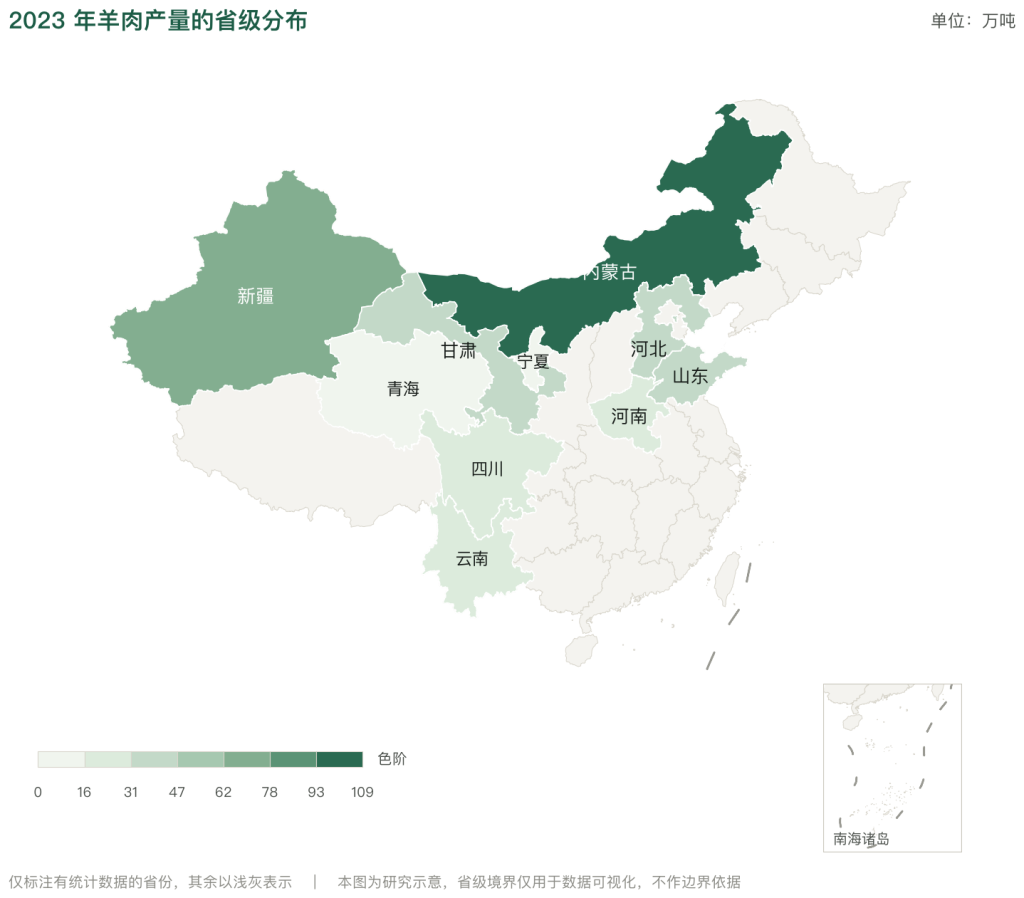
地图上的空白处没有单列数据,羊是有的。其余 24 个省区市合计 143.31 万吨、占 27.0%,单个省份的产量都不到 13 万吨。这些羊多数就地消化,不进全国流通,所以既不体现在全国价格里,也很少出现在批发市场的货架上。
图的年份是 2023 年,用的是分省口径的最新完整数据,与正文 2024 年的全国数字差一年,前三名的位次没有变化。
内蒙古的第一地位不会变,但份额会缓慢下降(从 20.4% 降到 18% 至 19%)。原因是禁牧约束与土地成本上升。西北(甘肃、宁夏、青海)的份额会上升。这些地方的土地便宜、政策支持、离中东与中亚市场近。南方产区的”自给率”会继续下降。
广东、福建、浙江的羊肉消费在增长,但本地养殖在萎缩,只能靠”北羊南运”与进口。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法