

肉羊产业研究
518 万吨与六年新低的存栏
第十二章 屠宰:4% 至 8% 的薄利
屠宰是肉羊产业链里”最不赚钱”的一环。
12.1薄利的成因
规模化屠宰的毛利率只有 4% 至 8%,净利率 2% 至 4%。
薄利的原因有三个。一是”原料成本高”:活羊占屠宰成本的 85% 以上,屠宰厂没有议价能力。二是”产品同质化”:白条羊是标准品,不同屠宰厂的产品没有差异,只能拼价格。
三是”产能利用率低”:羊的季节性出栏(秋季集中)让屠宰厂的设备全年闲置 5 至 6 个月。
12.2屠宰的三种模式
第一种是”代宰”:养殖户或经纪人把羊拉到屠宰厂,交 30 至 50 元/只的屠宰费,白条归自己。这种模式的毛利率 15% 至 20%(只算加工费),但量不稳定。
第二种是”收购屠宰”:屠宰厂按市场价收活羊,屠宰后卖白条。这种模式的毛利率 4% 至 8%,赚的是”加工费 + 差价”。
第三种是”全产业链”:企业自建养殖基地、屠宰厂、加工厂、品牌渠道。这种模式的毛利率能到 15% 至 25%,因为赚的是”全链条的利润”。
12.3草原宏宝的样本
内蒙古草原宏宝是”全产业链”的代表。它的年屠宰加工能力 150 万只,2017 年产值 6 亿元,产品包括白条羊、分割肉、羊肉卷、羊杂。
草原宏宝的模式是”公司 + 基地 + 农户”:公司提供羔羊与技术,农户育肥,公司回收屠宰,再通过自有品牌销售。这个模式把”养殖的风险”分散给农户,把”加工的利润”留在公司。
屠宰的集中度会提升。环保、检疫、冷链的门槛在提高,小屠宰点在退出。屠宰的利润会往”深加工”转移。白条羊的毛利只有 5%,羊肉卷、调理羊排的毛利能到 15% 至 20%。屠宰的”区域布局”会跟着养殖走。
内蒙古、新疆、甘肃的屠宰产能会继续增加,南方的屠宰产能会萎缩。
第十三章 冷链与流通:活畜调运 vs 冷鲜肉
羊肉的流通,正在从”运活羊”转向”运冷鲜肉”。
13.1两种流通方式
第一种是”活畜调运”:把活羊从产区运到销区,在销区屠宰。这种方式的历史最长,优点是”销区屠宰、新鲜上市”,缺点是”掉膘、疫病传播、运输成本高”。
第二种是”冷鲜肉调运”:在产区屠宰、排酸、分割、冷链运输到销区。优点是”减少掉膘、便于检疫、附加值高”,缺点是”需要冷链、投资大”。
13.2活畜调运的成本
一只活羊从内蒙古运到北京(500 公里),运输成本 50 至 80 元/只,掉膘 3% 至 5%(相当于 30 至 50 元),加上途中死亡风险(1% 至 2%),合计成本 100 至 150 元/只。
按一只羊售价 1,100 元算,流通成本占 9% 至 14%。
13.3冷鲜肉的成本
冷鲜肉的流通成本包括:屠宰(50 元/只)、排酸与分割(30 元/只)、冷链运输(0.5 至 0.8 元/公斤,一只羊 16 公斤胴体,约 10 至 13 元)、包装(5 至 8 元),合计 95 至 110 元/只。
两块差不多,但冷鲜肉的”附加值”高:分割肉的售价比白条高 20% 至 30%,冷鲜肉的售价比冷冻肉高 15% 至 20%。
冷鲜肉的比例会从 30% 升到 50%。驱动是”消费升级”(冷鲜比冷冻好吃)与”政策引导”(限制活畜跨省调运)。冷链的”最后一公里”是瓶颈。羊肉的冷链到城市配送中心就断了,进入菜市场与餐饮后厨的环节还是常温。
这段”断链”造成的损耗 3% 至 5%。冷链投资会往”产区”集中。产区建”屠宰 + 分割 + 冷库”的一体化中心,把增值留在产地。
第十四章 品牌与地标:盐池滩羊与锡林郭勒羊
羊肉的品牌化,是”地标先行、企业跟进”的格局。
14.1三个地标
第一个是盐池滩羊(宁夏)。盐池滩羊的核心卖点是”无膻味”,来自当地的水土(盐碱地、甘草、苦豆子)。2023 年盐池滩羊的终端价 120 至 160 元/公斤,是普通羊肉的 2 倍,品牌价值评估超过 100 亿元。
第二个是 锡林郭勒羊(内蒙古)。核心卖点是”草原散养”,羊吃天然草、喝泉水,肉质紧实。锡林郭勒羊的地理标志授权给了 20 多家企业,年产值 50 亿元以上。
第三个是 环县羊羔肉(甘肃)。核心卖点是”羔羊”,6 至 8 月龄出栏,肉质细嫩。环县的模式是”政府背书 + 企业运营 + 电商销售”,2023 年电商销售额超过 10 亿元。
14.2地标的三层价值
第一层是”产地认知”:消费者知道”盐池的羊不膻”,愿意多付钱。
第二层是”标准约束”:地标授权要求”品种、产地、饲养方式、出栏月龄”符合标准,保证了品质一致。
第三层是”溢价分配”:地标的溢价,一部分给养殖户(收购价高 10% 至 20%),一部分给运营企业(品牌溢价),一部分给渠道。
14.3地标的三个问题
第一个是”公地悲剧”。地标是公共资产,谁都能用,谁都不维护。盐池滩羊的假冒产品一度占市场的 50% 以上。
第二个是 “规模瓶颈”。地标的核心产区面积有限,产量做不大。盐池滩羊的年产量只有 300 万只左右,满足不了全国市场。
第三个是 “企业品牌缺失”。地标有名,但消费者说不出一个企业品牌的名字。这与乳业的”伊利、蒙牛”形成对比。
地标会继续做”产地认知”,但溢价的上限在 2 倍左右。企业品牌是下一步的关键。谁能把”盐池滩羊”变成”某某牌盐池滩羊”,谁就能拿到更高的溢价。品牌化的路径是”餐饮先行”。先在火锅店、烧烤店建立认知,再往家庭零售延伸。
第十五章 企业案例一:草原宏宝与蒙羊
内蒙古的两家企业,代表了两种”全产业链”的走法。
15.1草原宏宝:从屠宰做到品牌
草原宏宝在巴彦淖尔,起家是羊绒,后来转到羊肉。它的核心资产是一座年屠宰 150 万只的加工厂,2017 年产值 6 亿元。
它的做法是”以屠宰为支点,往两头延伸”:往上游建基地,与合作社签”羔羊代养”协议,锁定羊源;往下游做品牌,进商超与电商,把白条羊做成”分割肉 + 羊肉卷”。
这个模式的关键是”产能利用率”。屠宰厂的固定成本高,只有把产能跑满(年屠宰 100 万只以上),单位成本才能降下来。草原宏宝靠”代宰 + 自宰”两条腿,把产能利用率维持在 70% 以上。
15.2蒙羊牧业:从养殖做到餐桌
蒙羊牧业在呼和浩特,走的是”养殖 + 加工 + 餐饮”的全链条。
上游它建了万只级种羊场,用”湖羊 × 杜泊”的杂交组合,做”多胎 + 肉用”的繁育;中游它建屠宰厂与加工厂,做冷鲜肉与调理品;下游它开”蒙羊火锅”门店,用自有羊肉做供应链。
这个模式的逻辑是”内部消化”。餐饮门店是自有羊肉的”出口”,不受市场价格的波动影响;同时餐饮的毛利高(60% 以上),能拉动养殖的薄利。
蒙羊的难点是”管理半径”:养殖、加工、餐饮三个行业的管理逻辑完全不同,一家企业同时做好三件事很难。
15.3小尾羊:餐饮带养殖
小尾羊在包头,是”餐饮带养殖”的代表。它在全国开了 600 多家火锅门店,用自有羊肉供应门店,同时把”小尾羊”做成羊肉品牌。
小尾羊的模式是”以销定产”:门店需要多少羊肉,养殖基地就产多少,不赌市场。这个模式的最大好处是”抗周期”,羊价跌的时候,餐饮的利润能补养殖的亏损。
第十六章 企业案例二:中天羊业与环县模式
甘肃的两家企业,代表了”扶贫 + 产业”的路径。
16.1中天羊业:湖羊的”西北化”
中天羊业在兰州,核心业务是”湖羊的繁育与推广”。它把江浙的湖羊引到甘肃,做”湖羊纯繁 + 杂交利用”,向农户供应母羊与羔羊。
它的模式是”公司供母羊、农户繁育、公司回收羔羊”:农户买一只母羊 1,500 至 2,000 元,一年产 3 至 4 只羔,公司按保底价回收,农户一年赚 3,000 至 5,000 元。
这个模式的关键是”保底价”。保底价让农户敢养,但也让企业承担了价格风险。行情好的年份,企业赚;行情差的年份,企业亏。
16.2环县模式:政府背书 + 电商
环县在甘肃庆阳,是”羊羔肉”的地标产区。它的模式是”政府建品牌、企业做运营、农户搞养殖”。
政府做的事:注册地理标志、制定标准、办”环县羊羔肉”节、补贴养殖户。企业做的事:建屠宰厂、做分割包装、开电商店。农户做的事:按标准养羊,6 至 8 月龄出栏。
2023 年环县羊羔肉的电商销售额超过 10 亿元,一只羊的售价比普通羊高 200 至 300 元。这个溢价里,一半来自”地标”,一半来自”电商直连消费者”。
第十七章 企业案例三:大庄园与进口商
进口羊肉的生意逻辑不同。
17.1大庄园:从贸易到加工
大庄园在黑龙江,最早做牛羊肉贸易,后来建加工厂,做”进口原料 + 国内加工”的生意。
它的模式是”用进口的低价羊肉,做国内的调理品”:从新西兰、澳大利亚进口羔羊胴体,在国内分割、调味、包装,做成羊肉卷、羊排、烤肉串,供餐饮与零售。
这个模式的优势是”成本”:进口胴体的到岸价 45 至 55 元/公斤,比国产低 20% 至 30%;加工后的调理品售价 80 至 100 元/公斤,毛利 25% 至 35%。
17.2进口商的三层结构
第一层是”国际粮商与肉类巨头”,如 Silver Fern Farms、Alliance Group,它们掌握新西兰的羊源与加工能力。
第二层是”国内进口商”,如大庄园、中粮肉食,它们做清关、仓储、分销。
第三层是”餐饮供应链企业”,如蜀海、锅圈,它们把进口羊肉做成”标准化产品”,供连锁餐饮。
三层里,第一层拿”资源利润”,第二层拿”贸易利润”,第三层拿”服务利润”。利润最薄的是第二层,因为它的可替代性最强。
第十八章 价值链:一斤羊肉的钱怎么分
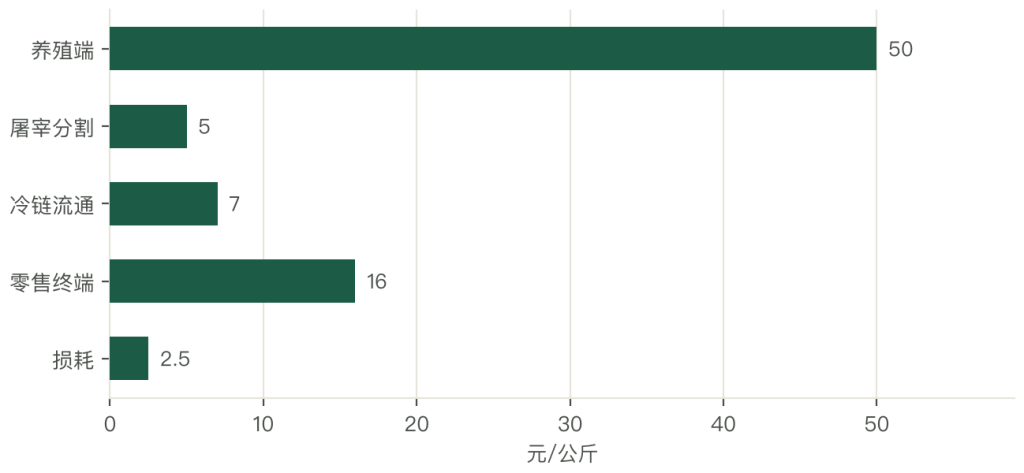
零售 80 元/公斤的羊肉(普通冷鲜羊腿),价值分配如下。
18.1五段拆分
| 环节 | 金额(元/公斤) | 占比 | 说明 |
|---|---|---|---|
| 养殖端(活羊折算) | 48 至 52 | 62% | 养殖户卖活羊的收入 |
| 屠宰与分割 | 4 至 6 | 6% | 屠宰费、排酸、分割 |
| 冷链与流通 | 6 至 8 | 9% | 冷藏运输、批发 |
| 零售终端 | 14 至 18 | 20% | 商超、菜市场、电商 |
| 损耗与其他 | 2 至 3 | 3% | 掉膘、断链损耗 |
养殖端拿 62%,这是畜牧业里最高的比例(生猪 55%、肉鸡 45%)。原因是”羊的产业链短”,中间只过屠宰、流通、零售三道。
18.2地标羊的成本
盐池滩羊的零售价 140 元/公斤,分配完全不同:养殖端 70 至 80 元(50% 至 57%)、屠宰分割 8 元(6%)、冷链流通 12 元(9%)、品牌与渠道 40 至 50 元(29% 至 36%)。
品牌与渠道的占比从 20% 升到 30% 以上。这就是”品牌溢价”的去向:大部分被渠道与品牌方拿走,养殖端只多拿了 20 至 30 元。
18.3三个规律
第一个规律:产业链越短,养殖端分成越高。羊 62%、猪 55%、鸡 45%,与产业链长度正好反相关。
第二个规律:品牌溢价的大部分归渠道。地标羊的溢价 60 元/公斤,养殖端只拿到 20 至 30 元。
第三个规律:损耗越低,全链利润越高。冷链断链造成的 3% 至 5% 损耗,折 2 至 4 元/公斤,比屠宰的毛利还高。
第十九章 政策:禁牧、草畜平衡与保障措施
肉羊是”政策敏感型”产业,三件事直接影响供给。
19.1禁牧与草畜平衡
草原生态保护补助奖励政策从 2011 年实施,核心是”禁牧 + 草畜平衡 + 休牧轮牧”。
禁牧区的牧民,每亩草场每年补 7.5 元;草畜平衡区的牧民,每亩补 2.5 元。补贴的代价是”载畜量上限”:草畜平衡区每 20 至 30 亩草场养 1 只羊,超载要罚。
这个政策把牧区的羊”限量”,也把牧区的羊”变贵”。内蒙古 2025 年前三季度存栏降 8.0%,官方给的原因就是”禁牧休牧持续推进”。
19.2养殖补贴与保险
农区的政策是”补贴 + 保险”。
补贴包括”良种补贴”(每只种羊 500 至 1,000 元)、”标准化规模养殖场建设补贴”(每个场 20 至 50 万元);保险包括”能繁母羊保险”(保额 1,000 至 1,500 元/只,保费财政补 80%)。
保险的作用是”兜底”:母羊死了,保险公司赔,养殖户不至于血本无归。但保险的覆盖面还不高(不到 30%),很多养殖户不知道有这个政策。
19.3进口保障措施
2024 年牛肉启动保障措施(2026 年起配额 268.8 万吨、配额外 67% 关税),羊肉可能跟进。
如果羊肉也实施,进口量会降 20% 至 30%,国产价格会涨 10% 至 15%。这对养殖端是”救命”,对餐饮端是”成本”。
禁牧不会放松。生态红线是硬性限制,牧区的羊只会越来越少。补贴会往”母羊”倾斜。母羊是产能的源头,政策会优先保母羊。保障措施会落地。存栏降 6.8%、养殖亏损面扩大,政策有”稳产”的动机。
第二十章 技术:多胎、杂交与智慧牧场
肉羊的技术进步,集中在”繁殖”与”管理”两个环节。
20.1繁殖技术
第一是”同期发情”。用孕马血清、前列腺素等激素,让一批母羊在同一时间发情、配种、产羔,便于集中管理。这项技术让规模场的”批次化生产”成为可能。
第二是”人工授精”。用优良种公羊的精液,通过腹腔镜授精,一只公羊的精液能配 500 至 1,000 只母羊,是自然交配的 50 倍。
第三是”胚胎移植”。把优良母羊的胚胎移植到普通母羊体内,一只优良母羊一年能产 20 至 30 只后代,是自然繁殖的 10 倍。这项技术的成本高(每例 2,000 至 3,000 元),只在种羊场用。
20.2管理技术
第一是”电子耳标”。每只羊一个 RFID 耳标,记录出生、防疫、配种、称重数据,实现”个体管理”。
第二是”自动饲喂”。TMR 搅拌车 + 自动投料线,把粗饲料、精饲料、添加剂按配方混合,一天投 2 至 3 次,节省人工 50%。
第三是”环境监控”。羊舍的温度、湿度、氨气浓度实时监测,超标自动报警,减少呼吸道疾病。
繁殖技术是”降本”的核心。多胎 + 人工授精,能把每只羔羊的成本降 100 至 200 元。智慧牧场的”投入产出比”还不高。一套系统 50 至 100 万元,只适合万只以上的规模场。技术的”最后一公里”在”人”。
设备买了不会用、数据有了不分析,是普遍问题。



写点看法