

肉羊产业研究
518 万吨与六年新低的存栏
第二十一章 风险:疫病、草场、价格、进口
肉羊的风险有四类,第一类最致命。
21.1疫病
羊的主要疫病有”小反刍兽疫”(俗称羊瘟)、”口蹄疫”、”布病”(布鲁氏菌病)、”羊痘”。
小反刍兽疫是”一类动物疫病”,一旦爆发,整个县封锁、扑杀。2013 至 2014 年,新疆、甘肃爆发小反刍兽疫,扑杀羊 10 万只以上。
布病是”人畜共患病”,牧民、屠宰工、兽医是高风险人群。布病的防控靠”检疫 + 扑杀 + 免疫”,成本高、难度大。
21.2草场与饲料
牧区的风险是”草场退化”与”旱灾”。2010 年代,内蒙古连续三年干旱,牧草减产 50%,牧民被迫买草养羊,成本翻倍。
农区的风险是”饲料涨价”。玉米从 1,800 元/吨涨到 2,800 元/吨,一只羊的饲料成本增加 150 至 200 元,直接把利润抵掉。
21.3价格与进口
价格风险是”周期下行”。2022 至 2024 年,羊肉价格跌 10%,养殖户从”微利”变成”亏损”。
进口风险是”低价冲击”。进口羊肉的到岸价比国产低 20% 至 30%,一旦关税下调或人民币升值,进口量会快速增加。
21.4政策的”双刃”
政策的”正面”是补贴与保险,”负面”是禁牧与限养。
禁牧让牧区的羊减少,限养让农区的羊”不能随便建场”。这两个约束在”稳产保供”与”生态保护”之间拉扯,养殖户很难判断”明年还能不能养”。
第二十二章 副产物:一只羊的另外一成
统计口径只算胴体,一只羊身上还有三成东西没进这张表。
22.1一只羊的产出清单
一只出栏羊活重 45 至 55 公斤,屠宰后胴体 16 至 20 公斤,出肉率 35% 至 42%。剩下的部分是皮、毛、血、内脏、骨、头蹄,行业里统称”副产品”。副产品在过去是牧民的”零花钱”,现在成了一门需要单独算的生意。
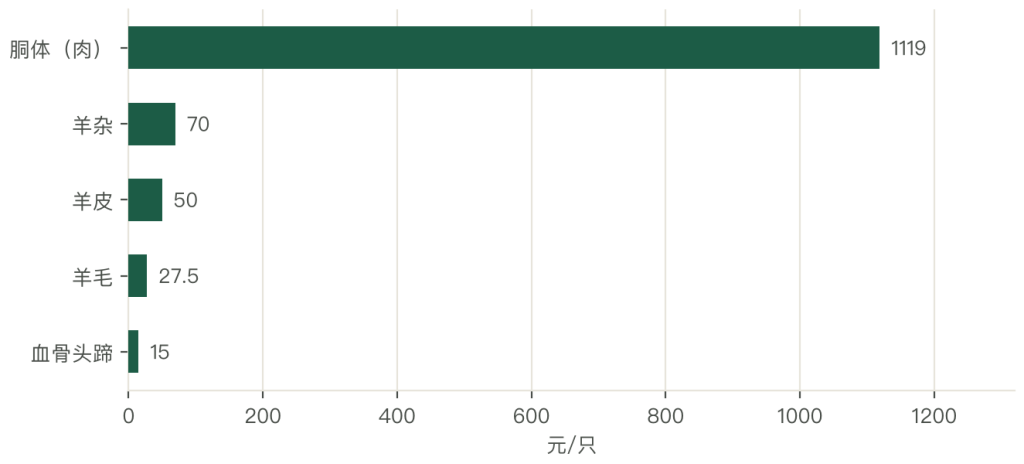
按 2024 年 518 万吨产量、单只胴体 16 公斤反推,全国出栏 32,359 万只,单只羊的肉产值 1,119 元。
副产品的成本要一项拆:羊杂(心、肝、肺、肚、肠)2 至 3 公斤,按生货 20 至 30 元/公斤计,50 至 90 元;羊皮一张,绵羊皮 20 至 40 元,山羊皮 40 至 80 元;羊毛 2 至 4 公斤,按 6 至 10 元/公斤计,15 至 40 元;羊血、羊骨、头蹄合计 10 至 20 元。
| 部位 | 重量 | 单价 | 金额(元) |
|---|---|---|---|
| 胴体(肉) | 16 公斤 | 69.9 元/公斤 | 1,119 |
| 羊杂 | 2 至 3 公斤 | 20 至 30 元/公斤 | 50 至 90 |
| 羊皮 | 1 张 | 20 至 80 元/张 | 20 至 80 |
| 羊毛 | 2 至 4 公斤 | 6 至 10 元/公斤 | 15 至 40 |
| 血、骨、头蹄 | — | — | 10 至 20 |
| 合计 | — | — | 1,214 至 1,349 |
五项加起来,副产品贡献 95 至 230 元,占活羊价(1,000 至 1,200 元)的 9% 至 20%,取中值 10.6%。这个比例看起来不高,但它是”净收入”:羊杂、羊皮、羊毛的采集成本极低,几乎全部落在牧民的现金收入里。
对一只净利只有 100 至 200 元的羊来说,副产品的 100 多元就是”赚与不赚”的分界。
22.2羊杂:最典型的统计外市场
羊杂是副产品里最被低估的一块。它的消费场景极其集中:山西的羊杂割、陕西的杂碎汤、内蒙古的羊杂碎、北京的羊杂汤、宁夏的羊杂碎面,都是当地的早餐主力。
一碗羊杂汤的零售价 15 至 30 元,用的是 100 至 150 克熟羊杂,折折算熟羊杂的终端价 60 至 90 元/公斤。
从生货到熟食,中间隔着”清洗”这道最脏最费工的工序。一副羊杂的清洗要 40 至 60 分钟,要翻洗、去油、焯水、刮膜,一个工人一天只能处理 30 至 50 副。
这道工序决定了羊杂的价值分布:在牧区,羊杂多数自家食用,或者以 20 元/公斤的低价卖给小贩;在城市,经过清洗预煮的羊杂能卖到 60 元/公斤以上,差价三倍。
差价三倍,成本差在哪?一套小型的羊杂清洗预煮线投资 20 至 50 万元,日处理 1,000 至 2,000 副,人工成本折每副 3 至 5 元,能耗折每副 1 至 2 元。
一副羊杂从牧区到城市,加工成本只有 5 至 8 元,售价却能提高 40 至 60 元。这是整个肉羊产业链里投入产出比最高的一段加工,比屠宰(毛利率 4% 至 8%)划算得多。
按 32,359 万只出栏、每只羊杂 60 元计,全国羊杂的市场规模是 194 亿元。这个数字不在任何一份畜牧业统计里,却是实实在在的现金流。目前至少有三分之一的羊杂没有进入商品流通,留在牧区自食或废弃,等于每年丢掉 60 亿元的潜在产值。
22.3羊皮:从抢手货到处理费
羊皮的故事是一条下坡路。
2000 年代,一张绵羊皮能卖 60 至 100 元,是牧民一笔不小的收入。那时候河北肃宁、辛集的毛皮市场每天吞吐数万张皮,皮张的价格跟着出口订单走,一张好皮能顶半只羊的价钱。
现在绵羊皮只有 20 至 40 元,部分产区甚至出现”皮革厂不收、只能当处理费”的情况,牧民的皮张收入从占活羊价的 8% 掉到 2% 至 3%。
下坡的原因有三个。
一是皮革加工外迁,环保整治让一批中小制革厂关停,本地的消化能力大幅下降;二是人造革替代,家具、汽车内饰、箱包的材料结构变了,真皮的用量在收缩;三是羊皮质量下降,育肥羊出栏早、皮张薄,加上圈舍拥挤造成的刮伤,等级皮的比重越来越低。
山羊皮是例外。山羊皮(行业里叫”猾子皮”)纤维紧密、粒面细致,是手套、鞋面、高档包袋的原料,价格能到 40 至 80 元一张,绒山羊的皮更贵。这就形成了一个反差:同样是羊皮,绵羊皮在贬值,山羊皮在保值。
背后的逻辑是”稀缺性”:山羊的存栏只有绵羊的一半,好皮自然更贵。
22.4羊毛与羊绒:两条完全不同的曲线
羊毛和羊绒只差一个字,价格差二十倍。
羊毛的价格十年没怎么涨。细毛羊的羊毛 6 至 10 元/公斤,一只羊产毛 2 至 4 公斤,收入 15 至 40 元。原因是需求端被两头挤:高端纺织用澳大利亚的美利奴羊毛,低端用化纤,国产羊毛卡在中间,只能做地毯、毛毯、粗纺。
内蒙古细毛羊、新疆细毛羊这两个曾经的国家级品种,现在更多是靠”肉用”活下去,羊毛只是顺带的收入。
羊绒是另一条曲线。绒山羊的羊绒 200 至 400 元/公斤,一只绒山羊产绒 0.4 至 0.8 公斤,收入 150 至 300 元,比这只羊的肉还值钱。
内蒙古阿尔巴斯白绒山羊的羊绒,纤维细度 14 至 15 微米,是国际上公认的高端原料,鄂尔多斯集团从原绒收购做到成衣,把”羊绒”做成了中国少有的奢侈品牌。
两条曲线的分岔,说明一件事:同一只羊,走肉还是走绒,是完全不同的产业路径。走肉,拼的是胴体重与饲料转化率;走绒,拼的是纤维细度与品牌溢价。
内蒙古同时拥有两条路径的资源,但两条路径的组织方式完全不同:肉羊靠”公司 + 农户”的育肥体系,绒羊靠”合作社 + 品牌”的订单体系。
副产品的利润池被系统性低估。按每只羊 100 至 200 元的副产品收入测算,全国是 324 亿至 647 亿元的盘子,相当于养殖端产值(3,621 亿元)的 9% 至 18%。这部分钱现在大多留在了产地的餐桌和小贩手里,没有形成产业。
加工能力决定副产品在哪里变现。羊杂、羊皮、羊毛都是”重量大、价值低、不耐运”的东西,只能在产地初加工。谁在产区建了清洗预煮线、皮张收购点、羊毛分拣站,谁就拿走了这段增值。羊杂预制菜是最现实的切口。
羊杂汤、羊杂割是现成的消费场景,标准化程度低、区域性强,正好适合”产地预煮 + 冷链 + 餐饮供应链”的模式。这条路的门槛不在技术,在”清洗”这道脏活的组织能力。
第二十三章 销区:南方为什么吃不到便宜羊肉
羊肉的价格地图,和产量地图几乎是反的。
23.1产销的地理错配
2023 年分省数据把错配摊开了。
全国 531 万吨羊肉,内蒙古 108.8 万吨(20.49%)、新疆 62.78 万吨(11.82%)、甘肃 41.0 万吨、河北 37.5 万吨、山东 32.81 万吨、河南 27.3 万吨、四川 27.1 万吨、云南 22.29 万吨、宁夏 15.11 万吨、青海 13.0 万吨。
十个省区合计 387.69 万吨,占全国 73.0%,其中西北五省区(内蒙古、新疆、甘肃、宁夏、青海)合计 240.69 万吨,占 45.3%。
| 区域 | 产量(万吨) | 占全国 | 人均占有量(公斤) |
|---|---|---|---|
| 内蒙古 | 108.8 | 20.49% | 45.4 |
| 新疆 | 62.78 | 11.82% | 24.2 |
| 甘肃 | 41.0 | 7.72% | 16.6 |
| 河北 | 37.5 | 7.06% | 5.1 |
| 山东 | 32.81 | 6.18% | 3.2 |
| 全国 | 531 | 100% | 3.94 |
人均占有量是按 2023 年各省常住人口折算的:内蒙古 2,396 万人、新疆 2,598 万人、甘肃 2,465 万人、河北 7,393 万人、山东 10,123 万人。
五个省区里,内蒙古的人均占有量是全国平均的 11.5 倍,山东只有全国的八成。
消费端正好相反。内蒙古按 2,396 万常住人口折算,人均占有量 45.4 公斤,是全国人均 3.94 公斤的 11.5 倍;新疆、青海、宁夏、甘肃四省区的人均占有量在 15 至 40 公斤之间。
而华东、华南的多数省份人均消费不到 2 公斤,广东、福建、海南在 1 公斤上下。
一头是”羊比人多”,一头是”想吃没羊”。这就是”北羊南运”的全部由来,也是南方羊肉价格常年高于北方的根本原因。
23.2一条 2,300 公里的价格链
从锡林郭勒到广州,运距 2,300 公里。这段距离决定了南方羊肉的价格结构。
活畜调运的成本:一只活羊的运费 200 至 300 元,途中掉膘 5%(相当于 50 至 60 元),死亡率 1% 至 2%,加上检疫、装卸、途中饲喂,合计 280 至 400 元/只。
按活羊价 1,100 元算,流通成本占 25% 至 36%。这是所有肉类里最高的流通成本占比,生猪是 8% 至 12%,白羽鸡是 5% 至 8%。
冷鲜肉的成本要好一些:产地屠宰(50 元/只)、排酸分割(30 元/只)、冷链运输(1.2 至 1.8 元/公斤,16 公斤胴体约 20 至 29 元)、包装(5 至 8 元),合计 105 至 117 元/只,只有活畜调运的三分之一。
但冷鲜肉要求”产地有屠宰厂、全程不断链”,这两个条件在牧区并不都具备。
| 城市 | 羊肉零售价(元/公斤) | 与呼和浩特的价差 |
|---|---|---|
| 呼和浩特 | 70 至 90 | — |
| 北京 | 80 至 110 | +14% 至 +22% |
| 上海 | 95 至 130 | +36% 至 +44% |
| 广州 | 100 至 140 | +43% 至 +56% |
| 深圳 | 105 至 145 | +50% 至 +61% |
价差的构成可以拆开:运费 15% 至 25%,损耗 3% 至 5%,批发与零售加价 15% 至 20%,品牌溢价 5% 至 10%。南方消费者多付的钱,一半付给了距离,一半付给了环节。
23.3南方本地的羊
南方在养羊,只是养法完全不同。
湖羊是南方规模化的主力。它原产太湖流域,舍饲、多胎(每胎 2 至 3 只,两年三胎)、耐湿热、性情温顺,适合高密度圈养。
浙江湖州、江苏苏州的湖羊场,一个场 500 至 2,000 只,用的是”秸秆 + 糟渣 + 精料”的本地饲料配方,成本比北方舍饲低 10% 至 15%。湖羊现在是全国引种最多的母羊品种之一,甘肃、新疆、内蒙古都在用它的多胎基因。
黑山羊是南方的另一个体系。两广、云贵、湘赣的山区放牧黑山羊,肉质紧实、膻味轻、皮薄,价格比绵羊高 20% 至 40%,零售能到 90 至 130 元/公斤。
黑山羊的问题是生长慢(出栏要 10 至 12 个月)、单体小(胴体 10 至 14 公斤)、繁殖率低(一年 1 至 2 胎),规模做不大。
海南东山羊是国家地理标志产品,带皮吃是当地的传统做法,皮糯肉香,一只 25 至 30 公斤的东山羊能卖到 2,000 元以上。它的稀缺性来自产地:只有在海南万宁东山岭一带、用当地草本饲料养出来的羊,才算正宗。
这就是典型的”产地壁垒”,产量做不大,价格下不来。
23.4活畜调运的政策约束
2020 年之后,活畜跨省调运的约束在收紧。
收紧的手段有三个:一是动物防疫条件审查,跨省调运要备案、要隔离观察、要指定通道;二是”集中屠宰、冷链配送”的地方政策,部分省份要求本省销售的羊肉必须来自定点屠宰厂;三是非洲猪瘟之后建立的运输车辆备案与清洗消毒制度,把这套管理延伸到了牛羊。
约束的后果是双面的。对产区,是”被迫建屠宰厂”:内蒙古、甘肃、新疆的屠宰产能这几年快速扩张,但羊源季节性集中(秋季出栏占 60%),屠宰厂的产能利用率只有 40% 至 50%,设备半年闲置。
对销区,是”缺羊”:南方的屠宰厂拿不到活羊,只能做冷鲜肉的分割与分销,利润被上游拿走。
活畜调运的比例,从十年前的 70% 以上降到现在的 50% 以下。这个变化的方向是对的(减少疫病传播、提高附加值),但节奏太快,产区的屠宰产能与销区的冷链网络都没跟上,中间的摩擦成本最终由养殖户和消费者分摊。
南方是唯一的增量市场。北方人均已经接近饱和(内蒙古 45.4 公斤、新疆 30 公斤以上),南方人均不到 2 公斤,价格还高出 40% 至 60%。这个”量低价高”的组合,是增量的典型特征。谁能解决”最后一公里”,谁就能把价差变成利润。
干线的冷链已经成熟,断链发生在城市配送与餐饮后厨这一段,损耗 3% 至 5%,温度波动让货架期缩短一半。这一段是”冷链地产”的生意,不是”运输”的生意。南方不可能靠本地养殖满足需求。
南方的气候适合湖羊舍饲,但饲料成本高(玉米要从北方运)、土地成本高(环保容量有限),自给率的上限在 40% 左右。剩下的 60% 只能靠”北羊南运”的冷链体系。



写点看法