

饲料行业研究
3.15 亿吨的薄利水管与三条增量线
第六章 成本结构:一吨料的价格构成
饲料的成本分四段:原料、加工、包装、期间费用。四段的比例决定了这个行业的上限。
原料成本占 80% 至 90%,其中玉米约 60%、豆粕约 20%、其他原料(麸皮、鱼粉、添加剂等)10% 至 20%。
加工成本占 5% 至 8%,包括电费、蒸汽、人工、设备折旧,主要能耗在制粒环节,一条制粒线的电耗约每吨 30 至 40 度。包装成本占 2% 至 3%,散装与袋装差异大。
期间费用占 5% 至 8%,销售费用是最大项,因为饲料销售需要大量业务人员与技术服务人员。
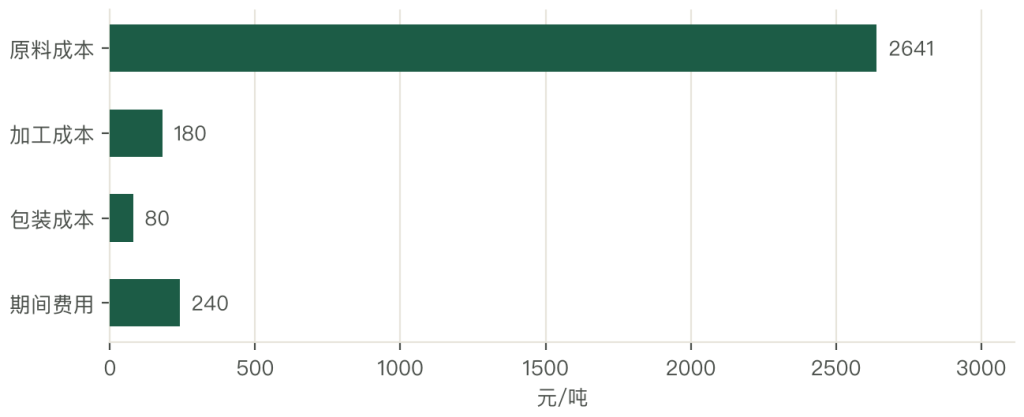
育肥猪配合饲料,一吨的成本可以这样算。原料:玉米 60%(按 2,526 元/吨计,约 1,516 元)、豆粕 20%(按 3,623 元/吨计,约 725 元)、其他原料 10%(约 400 元),合计约 2,641 元。
加工约 180 元,包装约 80 元,期间费用约 240 元。四项合计约 3,141 元。
对比 2024 年育肥猪配合饲料均价 3,533 元/吨,单吨毛利约 392 元、毛利率约 11%;扣除期间费用后单吨净利约 150 元。
这个测算高于行业实际(单吨净利 20 至 60 元),原因有两个:均价用的是零售口径,成本用的是低成本区采购价;行业平均里包含大量开工不足的中小厂,固定成本摊不薄。把这两个因素修正回去,单吨净利就落到几十元的区间。
成本结构决定了一条规律:原料占比越高,毛利率越低。同样一吨料,原料占 84% 的生意,毛利率上限就是 16%;原料占 60% 的生意,上限能到 40%。所以拿饲料的毛利率去跟食品比,是把两种商业模式混为一谈。
饲料的毛利率低是成本结构决定的,改进空间只能从”非原料部分”里找。
非原料部分只有 16% 左右,怎么省?加工段的省法是提高单线产能与开工率,包装段的省法是推散装,费用段的省法是减少经销层级、提高人均销量。
三条里,散装的潜力最大:散装省掉包装费 80 元与一部分人工,但需要专用散装车与客户端的料塔,一次投入几十万元。所以散装只在大客户那里划算,这也解释了为什么散装比例跟养殖规模化率同步上升。
玉米与豆粕的价格相关性要看细。两者同向的时候(都涨或都跌),饲料成本单向变动,企业只能被动接受;两者反向的时候(一个涨一个跌),配方可以调整,用便宜的替代贵的。所以对饲料企业最有利的是原料之间出现价差。
这就是配方技术的价值所在:它把”价格波动”转成”配方优化”的机会。
玉米的价格特征里,季节性这一条对采购的实操意义最大。9 至 11 月新粮上市,价格通常是全年低点,这时候建立库存最划算;5 至 7 月青黄不接,价格高点,这时候要压缩库存。所以饲料企业的库存是跟着季节做波峰波谷。
这个节奏做对了,一年能省下 3% 至 5% 的原料成本。
第七章 单吨成本收益与三个敏感性
单吨净利对三个变量最敏感:原料价格、产能利用率、产品结构。三个变量的影响力依次递减,但叠加起来能决定盈亏。
原料价格的敏感性最高。原料占成本 84%,价格每涨 5%,成本上升 4.2%,若售价不变,毛利率下降 4 个百分点,单吨净利可能归零。这就是为什么饲料企业把采购部门看得比生产部门重:生产的效率差异是几个百分点,采购的时点差异是十几个百分点。
产能利用率的敏感性次之。固定成本(折旧、人工)占约 10%,利用率从 80% 降到 50%,单位固定成本上升 60%,单吨净利下降 30% 至 40%。
行业调研显示,头部企业的利用率通常在 70% 至 85%,中小企业只有 40% 至 60%。这个差距是订单稳定性:大企业有长协客户,小企业的订单随行情波动。
产品结构的敏感性最直接。水产料毛利率 15% 以上、宠物料 30% 以上、猪料 5% 至 8%,两类相差一倍以上。高毛利产品占比每提升 5 个百分点,综合毛利率提升 0.5 至 1 个百分点。
海大与新希望的差距,一半来自产品结构:海大水产料外销 585 万吨、毛利率 15% 以上,新希望以禽料为主、综合毛利率只有 4.90%。
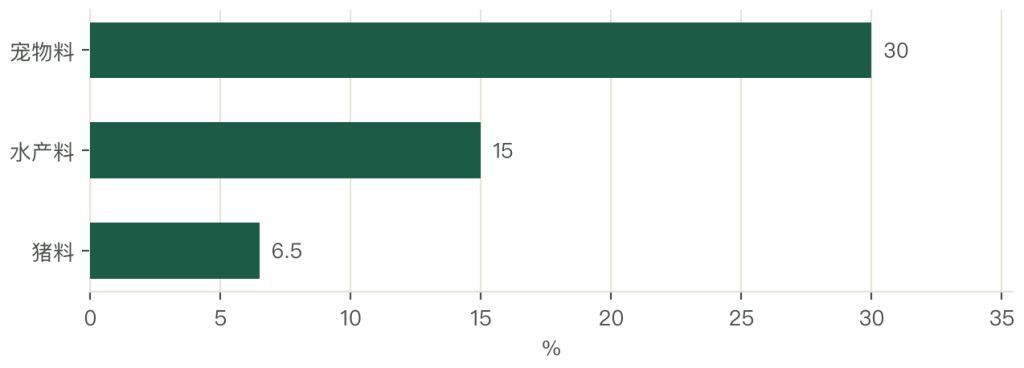
三个变量的组合决定企业的盈利水平。海大的优势在产品结构(水产料占比高)与产能利用率(销量逆势增长 9%);新希望的短板在结构(禽料为主)与负债(资产负债率 69%)。
两家销量接近(2,652 万吨与 2,596 万吨),净利润 45.04 亿元与 4.74 亿元,差近十倍,差距全部落在这三个变量上。
敏感性在时间维度上也会变。原料价格的影响是短期的,几个月内就体现;产品结构的影响是中期的,要几年才能调过来;产能利用率的影响是长期的,跟产能投资节奏绑定。所以看一家饲料企业的短期业绩,看原料;看中期竞争力,看结构;看长期格局,看产能布局。
豆粕减量的技术边界要说清。
豆粕占比从 17.9% 降到 13.7% 已经接近当前技术条件下的下限,再往下压需要两个前提:一是氨基酸的品种要齐(现在异亮氨酸、缬氨酸的添加还不普遍),二是养殖端的精准饲喂要跟上(同一配方喂不同阶段的猪,浪费就出来了)。
下一阶段的减量不靠配方,靠饲喂设备与管理。
豆粕的波动幅度大于玉米,原因是它的定价在国际市场。巴西、美国的大豆产量、海运费用、汇率、贸易政策,任何一项变化都能让豆粕价格在一周内动 10%。
豆粕的采购不能靠”看行情”,要靠”锁基差”:把价格拆成大商所盘面加升贴水,盘面用期货锁,升贴水跟油厂谈。这套做法在头部企业已经标准化,中小企业还很少用。
第八章 原料采购的三种武器
原料采购是饲料企业最核心的能力,因为原料占成本 80% 至 90%,采购差一个百分点,净利就差一半。
第一种武器是现货采购。按需采购、随行就市,优点是资金占用少,缺点是价格波动风险全部承担。中小饲料厂多采用这一策略,因为它们没有资金做库存、没有团队做判断。
第二种武器是远期合同。与贸易商或农户签远期合同锁定价格,优点是价格确定,缺点是要预付定金、承担违约风险。远期合同的期限通常 3 至 6 个月,覆盖一个养殖周期。
第三种武器是期货套保。在大商所买入玉米、豆粕期货对冲现货价格波动,优点是灵活、成本低,缺点是需要专业团队与保证金。海大、新希望等头部都设有专门的期货团队,把套保做成常规动作而不是临时决策。
三种武器的选择取决于规模与风险偏好。头部企业通常是组合使用:基础用量用远期合同锁定,波动部分用期货对冲,临时缺口用现货补充。这个组合的逻辑是”分层锁价”:把确定的需求锁死,把不确定的部分留给市场。
采购能力最终体现在两个数上:一个是采购价与市场均价的差额,另一个是库存周转天数。前者反映判断力,后者反映资金效率。两个数都好,说明这家企业既能看对方向,又不压资金;只对一个,说明它要么赌对了行情,要么把资金压死了。
行业里长期活得好的企业,两个数都不极端。
成本四段里,包装这一段最容易被当成小钱忽略。袋装 80 元/吨看着不多,但一个 20 万吨的厂一年就是 1,600 万元。散装能省掉这一项,但需要客户配套料塔(一座 20 吨料塔投入 5 万至 10 万元)。
散装的推广不是饲料厂一厢情愿,它取决于客户愿不愿意投那笔料塔钱,这又回到养殖规模化率上。
添加剂的高毛利有一个前提:技术服务的密度。氨基酸、酶制剂的用法与剂量需要按配方调,卖添加剂的企業必须配技术服务,否则客户用不对、效果出不来、下次就不买了。所以添加剂的高毛利里,有一半是服务费。
这也解释了为什么化工企业进这个领域不容易:它们有产能,没有服务网络。
第九章 政策:禁抗、低蛋白日粮与豆粕减量
饲料行业的政策有两条主线,一条管安全,一条管供应链,两条都直接改变配方与成本。
2020 年的饲料禁抗是安全线。此前饲料中普遍添加促生长类抗生素,2020 年 7 月 1 日起全面禁止。禁抗的直接后果是养殖端的腹泻与呼吸道疾病上升,饲料企业必须用酸化剂、酶制剂、微生态制剂、植物提取物来替代抗生素的功能。
这件事的成本影响是每吨饲料增加 20 至 50 元,效果影响是养殖端的成活率短期下降,要靠管理补回来。
禁抗的深层影响是技术分化。有研发能力的企业用”无抗方案”做出差异化,把成本转成溢价;没有研发能力的企业只能简单删掉抗生素,养殖效果下滑,客户流失。所以禁抗看起来是行业统一行动,落到养殖端是一次技术筛选。
这也是 2020 年之后中小企业加速退出的原因之一。
低蛋白日粮是供应链线,前面已经算过它的进口替代价值。政策上的落点是《饲料中豆粕减量替代行动方案》,目标是到 2025 年把豆粕用量在 2022 年的基础上再压一部分,同时提高饲料蛋白的利用效率。
技术上要同时做到氨基酸平衡与净能体系匹配,再把配方落到精准饲喂上,缺一环蛋白利用率就上不去。
政策的效果已经量化:豆粕占比从 17.9% 降到 13.7%,七年 4.2 个百分点。这个降幅在行业里被认为是”超额完成”,因为它同时伴随着养殖效率的提升(料肉比在降),说明低蛋白并没有牺牲生长性能。
两条政策线的共同点是:都在提高技术门槛。禁抗要求配方能力,低蛋白要求氨基酸与净能体系的掌握,两件事都不是买一台设备能解决的。所以政策的净效果是把行业的竞争从”谁能建厂”推向”谁有配方”,这与集中度提升是同一条逻辑。
单吨净利 20 至 60 元这个区间,下限与上限的差别在客户结构。做集团直供的厂,单吨净利贴着 20 元的下限,因为价格被压到成本线;做散户经销的厂,单吨净利能到 60 元,因为加价空间大。但后者要养一支几百人的业务队伍,人均销量低、费用高。
两种模式的净资产回报率可能差不多,差别在风险:直供模式的风险是客户流失,经销模式的风险是渠道库存。
禁抗之后,饲料的成本结构里多了一项”替代方案成本”,每吨 20 至 50 元。这一项在不同品类里差异很大:仔猪料最高(因为仔猪最怕腹泻),育肥料最低。
禁抗对产品结构的影响是”前端料涨价更多”,而前端料正是饲料企业毛利最高的部分,这反而给了企业一个提价的理由。
第十章 供给格局:34 家百万吨集团与 1,032 家规模厂
饲料的供给格局是明显的两级结构,中间层很薄。
第一级是百万吨集团。2024 年年产百万吨以上的企业集团 34 家,比上年增 1 家,合计产量占比 55.0%;其中 7 家超过 1,000 万吨。这一级具备全国布局、研发能力、采购优势,是行业主力。
第二级是 10 万吨以上的规模厂。2024 年 1,032 家,产量占比 61.8%,比上年提升 0.7 个百分点。这一级包含百万吨集团的下属工厂,也包含区域性中型企业。
注意 55.0% 与 61.8% 这两个数字的关系:集团的产量包含其下属工厂,两个口径有重叠,所以不能相加。
两级以外是大量 10 万吨以下的小厂,数量众多,产量占比不到四成,且逐年萎缩。小厂的生存空间在收窄,因为固定成本摊不薄、采购没有议价权、环保与安全合规的成本又在上升。
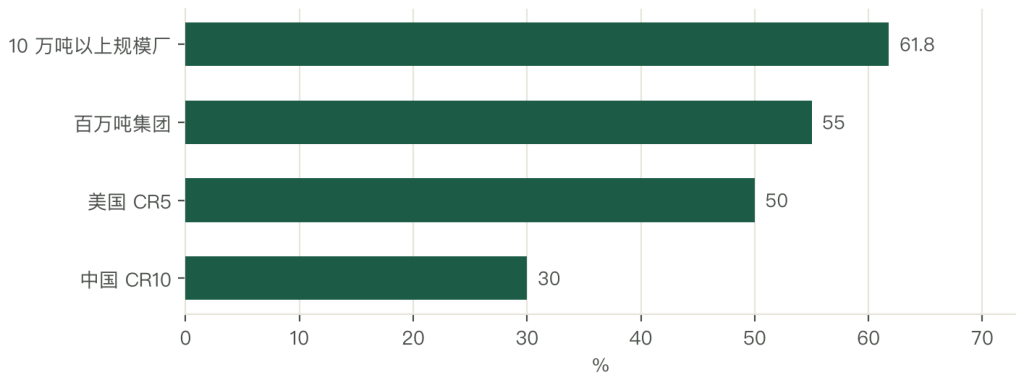
集中度跟成熟市场比还有差距。中国 CR10 销量占比约 30% 以上,美国 CR5 超过 50%。
差距的原因有三:发展阶段,美国饲料工业经历上百年整合,中国只有四十年;运输半径,饲料运费占售价 5% 至 8%,超过 300 公里就抵掉利润,市场天然分割;养殖结构,美国养殖高度集中、大客户直供比例高,中国仍有大量中小户,需要经销商覆盖。
这三条原因里,运输半径是最硬的约束。它意味着饲料行业不可能像水泥、啤酒那样形成全国性寡头,只能是”全国性集团加区域龙头”的格局。海大、新希望是全国性的,但它们在每个省的份额都不高;双胞胎、唐人神在特定区域能占到 20% 以上的份额。
看这个行业的集中度,要看区域集中度而不是全国集中度。
产能利用率是另一个关键指标,但饲料行业缺乏统一披露。从调研看,头部 70% 至 85%,中小 40% 至 60%。
产能过剩的原因是进入门槛低、建设周期短(一个 20 万吨的饲料厂投资 5,000 万元、建设期 12 个月),产能扩张快于需求增长。这个状态会持续到落后产能出清,而清出的方式是停产:设备还在、证还在,只是不开工。
三个敏感性的排序还会随行情变。原料平稳的年份,产品结构最敏感,因为成本不动、售价的差异直接体现为毛利;原料剧烈波动的年份,采购最敏感,因为一次判断错误就能把全年利润抹平。所以企业的人才配置要跟着行情调:平稳年抓产品,波动年抓采购。
这个判断在行业里被反复验证,但很少有企业真的按这个节奏调整组织。
低蛋白日粮的推广,把饲料企业与养殖企业的关系改变了一点。过去饲料企业卖”高蛋白”作为卖点,现在要教客户”低蛋白也可以”,这需要客户信任企业的技术判断。所以这项技术客观上强化了”技术型饲料企业”的地位,削弱了”营销型饲料企业”的空间。
第十一章 运输半径与区域布局
饲料厂的选址,由两个因素决定:原料产区与养殖密集区,两个因素经常冲突。
靠近原料产区的优势是采购成本低。东北、黄淮海是玉米主产区,在这些区域建厂,玉米采购价低、运距短。代价是离养殖密集区远(南方),成品要长距离运输。
这类厂适合生产浓缩料与预混料,因为这两类产品的运输半径可以更长:浓缩料一吨能配三吨配合料,运一吨浓缩料等于运三吨配合料的营养。
靠近养殖密集区的优势是销售半径短。饲料运费占售价 5% 至 8%,超过 300 公里运费就抵掉利润。所以配合料厂通常建在养殖密集区周边,形成”区域为王”的格局。代价是原料要长距离运进来,采购成本高一点。
两个因素的权衡,本质是”运原料还是运成品”的选择。原料(玉米)的运输效率高、损耗低、可以散装;成品(配合料)体积大、价值低、运输不经济。所以理性的布局是”原料靠近产区、成品靠近销区”,中间用浓缩料与预混料做桥梁。
这也是为什么浓缩料与预混料的产能集中在北方,配合料的产能分散在全国各地。
区域格局还在变。”南猪北养”带动饲料产能北移:生猪产能在河南、山东、东北扩张,饲料厂跟着建。这一转移对南方的小饲料厂是压力,因为本地需求在萎缩;对北方的产能是机会,因为就近供应、运费低。
但北移不是无限的,它受两个约束:北方的环保容量与南方的水产料需求(水产料只能在南方生产,因为要就近供应活体运输半径内的鱼塘)。
“代加工”还带来布局上的变化。规模场自建饲料厂不经济时,会找饲料企业代加工:自己提供原料,企业出配方与加工,收加工费。这类业务不需要销售网络,只需要产能与配方能力,所以它让饲料厂的选址可以更靠近原料产区,不必贴着客户。
代加工在规模场密集的区域增长很快,它是饲料产能利用率的一个新来源。
采购的分层锁价有一个操作细节:锁多少比例。行业里的经验值是 60% 至 70% 的基础用量锁死,剩下 30% 至 40% 留给市场。锁太少,价格一涨就吃亏;锁太多,价格一跌就变成高价库存。
这个比例不是固定的,它跟企业对后市的判断、对现金流的承受力有关,也跟客户的价格条款有关(如果客户是随行就市,企业就不能锁太多)。
百万吨集团的扩产,有一个被忽略的约束:人才。一个 100 万吨的集团需要几百个工厂管理者、几千个业务员,这些人的培养周期是五到八年。所以集团扩张的速度,最终受制于人才储备,而不是资本。
这也解释了为什么头部企业的扩张是”每年几家厂”,而不是”一年几十家厂”。



写点看法