

蔬菜产业研究
7.7 亿吨与 27.5% 的损耗
第六章 产区:五大优势区与南菜北运
蔬菜的产区格局,是”气候 + 距离”两件事决定的。
五大优势区大致是:黄淮海与环渤海设施蔬菜区(山东、河北、辽宁),主打冬春设施菜;长江流域冬春蔬菜区(湖北、湖南、江西、四川),主打冬春露地菜;华南与西南热区(海南、云南、广西、广东),主打冬菜;西北内陆蔬菜区(甘肃、宁夏、新疆),主打夏秋补淡;东北蔬菜区(黑龙江、吉林),主打夏季。
这个布局的核心逻辑是”错季补缺”:北方冬天没菜,南方冬天有菜;南方夏天太热种不了叶菜,西北夏天凉快能种。全国拼起来,才做到”全年有菜”。
“南菜北运”是这套布局的关键一环。每年约 2,000 至 3,000 万吨蔬菜从南方运到北方,运距 2,000 至 3,500 公里,时间 2 至 4 天,运费 400 至 800 元/吨,占终端价的 15% 至 25%。
这个成本决定了南菜北运只能运”高价值”品类:辣椒、豆角、豇豆、西葫芦;不能运”低价值”品类:大白菜、萝卜、土豆。一颗大白菜 3 公斤,运费 2 元,超过菜价本身,运过去就是亏。
所以”南菜北运”这个说法,实际上指的是”南方的细菜北运”,不是”所有菜都北运”。这一点在讨论”流通成本”时常被混淆。
寿光是这套体系里的一个特殊样本。60 万亩设施蔬菜、年产 450 万吨、日交易量 1 万吨的批发市场。它的三个特点是规模、技术、市场:冬暖式大棚发源地、水肥一体化普及率高、物流园是全国最大的蔬菜集散中心。
寿光的问题也很明显。土地成本高(大棚租金 3,000 至 5,000 元/亩)、劳动力老化(菜农平均 55 岁以上)、溢价收窄(全国都在建大棚)。所以寿光这几年在往”种苗 + 技术输出”转:卖苗、卖技术、卖标准,不再只卖菜。
产区在迁移,方向是”往成本低的地方走”。山东的大棚往河北、内蒙迁,因为土地和人工便宜;南方的冬菜往云南、缅甸边境迁,因为气候更热、成本更低。这个迁移不会停,因为蔬菜是”成本敏感型”行业,一毛钱的成本差就能决定生死。
南菜北运的运费 400 至 800 元/吨,这个数字还能拆开看:冷藏车运费 0.35 至 0.5 元/吨·公里,2,000 公里就是 700 至 1,000 元/吨;常温车 0.2 至 0.3 元/吨·公里,2,000 公里是 400 至 600 元/吨。所以”冷链”与”常温”的运费差 40% 至 60%,而这 40% 至 60% 正好决定了”这个菜值不值得上冷链”。一吨辣椒价值 6,000 元,运费差 300 元占 5%,值得;一吨大白菜价值 1,200 元,运费差 300 元占 25%,不值得。这就是”按货值选运输方式”的算法。
第七章 五个主力品类
五个主力品类撑起了蔬菜的一半产量,生意逻辑完全不同。
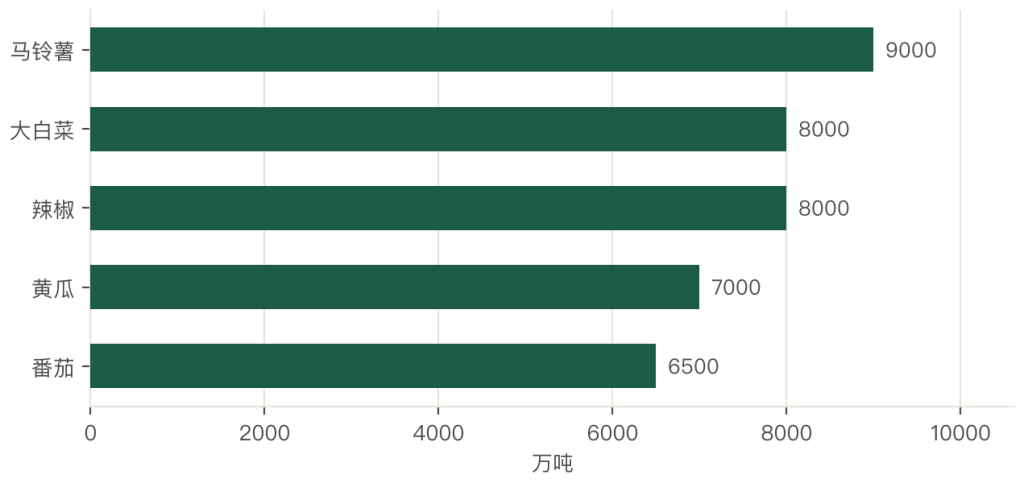
马铃薯约 9,000 万吨(蔬菜口径),是第一大品类。2015 年提出的”马铃薯主粮化”战略,目标是把它从蔬菜变成主粮(馒头、面条、米粉)。这个战略推进了十年,效果有限:加工转化率只有 10% 左右,主粮化产品的市场接受度低。马铃薯的问题是”价格低、加工少”:地头价 1.5 至 3 元/公斤,加工品(薯片、薯条)的高端市场被外资品牌占据。
大白菜约 8,000 万吨,是北方冬季的当家菜。现在的大白菜一部分走冬储、一部分走鲜食、一部分走加工(辣白菜、酸菜),加工比例约 15%,是蔬菜里较高的。大白菜的特殊性在于”极耐储”:窖藏能放三四个月,所以它的价格有”库存调节”机制,跌到一定程度就有人收储,不像叶菜那样跌下去没有支撑。
辣椒约 8,000 万吨,鲜食 60%、加工 40%。辣椒是”双轨制”最典型的品类:鲜食走市场价,加工(干辣椒、辣椒酱、色素提取)走合同价。两条轨道互相缓冲:鲜食烂市的时候,加工厂会多收;加工订单少的时候,鲜食市场能消化一部分。
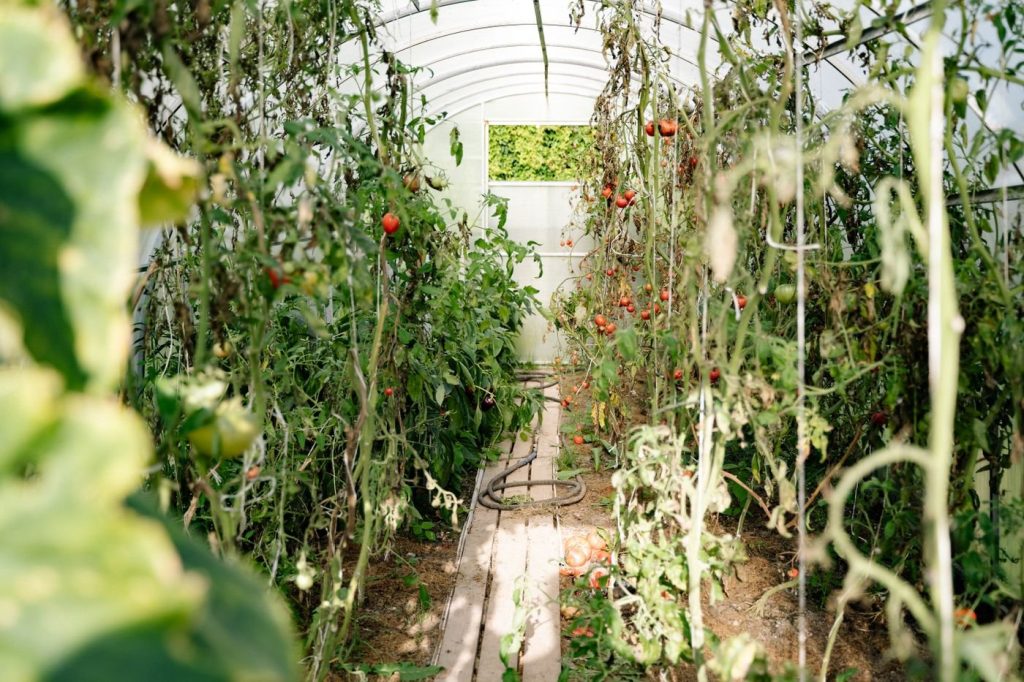
黄瓜 7,000 万吨、番茄 6,500 万吨,是设施蔬菜的标配。两个品类的共同点是全年供应、价格平稳(2 至 6 元/公斤)、消费频次高(每周 2 至 3 次)。它们也是”设施扩张”的直接受益者与受害者:大棚越多,价格越平;价格越平,越要靠单产摊成本。
五个品类合计约 4.05 亿吨,占蔬菜总产的 53%。它们的共同特征是”刚需 + 高频”:不管经济好坏,这几样都要吃。所以它们的价格弹性小,销量稳定,竞争只能拼成本和品质。
这也解释了为什么”蒜你狠””姜你军”这类价格异动,总是发生在小宗调味菜上,而不是这五个大品类上。因为大品类的供应弹性大(种的人多、产地广),价格一涨就有大量供给跟进;小品类的供应弹性小(产地集中、种植周期长),价格一涨短期补不上。
五个主力品类的刚需属性,数据支撑是消费频次。番茄、黄瓜、马铃薯的家庭购买频次是每周 2 至 3 次,辣椒是每周 1 至 2 次(作为调味),大白菜是每两周 1 次(单次量大)。频次决定了”渠道偏好”:高频品类适合社区团购与即时零售(要快),低频品类适合批发市场与商超(要便宜)。所以”渠道选择要看”这个品类的购买频次”。
第八章 价格:蛛网模型与蒜你狠
蔬菜价格的剧烈波动,用”蛛网模型”解释最清楚。
蛛网模型的逻辑是:农民按”今年的价格”决定”明年的种植面积”,而明年的价格由明年的产量决定。当价格高时,大家扩种,明年产量大增、价格暴跌;价格暴跌后大家减种,后年产量大减、价格暴涨。这个循环就是”蛛网”。
蔬菜完全符合这个模型,而且比粮食更剧烈,因为蔬菜的种植周期短(2 至 4 个月)、调整成本低(今年种番茄明年可以种黄瓜)、信息更不透明(没有统一的种植面积发布)。
“蒜你狠”是这个模型的经典案例。2010 年大蒜价格从 2 元/公斤涨到 12 元/公斤,原因是前一年种植面积减少加减产;2011 年价格跌回 2 元,因为大家都扩种;2019 至 2020 年又来一轮,价格从 3 元涨到 10 元再跌回 3 元。十年三轮,每轮都一样。
“姜你军””向前葱””豆你玩”都是同一个机制。它们的共同特征是:产地集中(大蒜在山东金乡、生姜在山东安丘)、耐储(能囤货)、金融属性强(容易被资金炒作)。
这三个特征里,”耐储”最关键。因为耐储,所以能囤;因为能囤,所以有炒作空间;因为有炒作空间,所以价格波动被放大。叶菜不耐储,没人能囤,价格反而不会被炒。
价格波动的代价,最后由三方面承担。菜农承担”种错”的风险(今年高价明年扩种,后年亏);消费者承担”买贵”的成本(大蒜 12 元/公斤的时候,每户一年多花几十元);产业链承担”不稳定”的成本(加工厂不敢扩产,因为原料价格不确定)。
平抑波动的手段有三个。一是信息发布(种植面积、库存量),让农民知道”别人种了多少”;二是收储制度(大蒜、生姜的储备),在低价时收、高价时放;三是订单农业,用合同价锁定收益。三个手段里,第一个最有效也最难做,因为它需要”全国性的数据采集”,而蔬菜的种植极度分散。
蛛网模型还能推出一个”品种选择”的结论:种植周期越短的品类,蛛网波动越剧烈。叶菜的周期 30 至 45 天,一年能种 6 至 8 茬,价格一涨两周后就有大量供给,所以波动是”短周期高频”;马铃薯的周期 90 至 120 天,一年 1 至 2 茬,供给调整慢,波动是”长周期低频”。两类波动的应对方式不同:短周期靠”信息预警”(提前知道下周的上市量),长周期靠”收储”(把多余的存起来)。用一个办法治两种波动,一定治不好。
第九章 采后:27.5% 与 4,200 亿元
27.5% 的损耗,是蔬菜产业最大的一笔隐性成本。
按 7.7 亿吨产量算,损耗 2.1 亿吨;按 2 元/公斤的综合价算,损失约 4,200 亿元。对比一下:美国、日本的蔬菜损耗率 5% 至 8%,中国是它们的 3 至 5 倍。
损耗分布在四个环节。
采收环节占 15% 至 20%。蔬菜采收全靠手,机械伤、挤压伤难免,叶菜的破损率最高(10% 至 15%)。这一段的损耗主要来自”采收方式”:能不能带根、能不能带土、能不能轻放。
运输环节占 35% 至 40%,是最大的一块。常温运输的叶菜 24 小时失水 5% 至 8%,48 小时开始腐烂。冷链运输能把损耗降到 5% 以下,但成本增加 0.3 至 0.5 元/公斤。所以问题所以核心问题是”这个菜值不值得上冷链”。
批发环节占 20% 至 25%。批发市场的翻堆、挑拣、剩货处理,损耗 5% 至 10%。这一段的损耗主要来自”多次搬运”:从产地到产地批发、到销地批发、到二级批发,每搬一次就有一次损耗。
零售环节占 15% 至 20%。蔬菜货架期 2 至 3 天,卖不掉就扔,超市的叶菜损耗率 15% 至 20%。这一段的损耗主要来自”陈列”:为了好看,摊位上要摆满,卖不掉的就烂在货架上。
四段加起来 27.5%,其中运输一段占的比重最大。这个结构说明,降损的重点是”运输”,而运输的关键是”冷链”与”减少搬运次数”。
为什么损耗降不下来?两个根本原因。
第一个是单价低。地头价 1 至 3 元/公斤,一公斤菜加 0.3 元预冷成本,就是 10% 至 30% 的涨幅。所以”精细化处理”在经济上划不来,除非这个菜能卖出溢价。
第二个是 品种多。3.36 亿亩、十几类作物、上千个品种,无法标准化处理。苹果可以统一预冷、统一分级,蔬菜不行:菠菜要 0 摄氏度、番茄要 10 摄氏度、马铃薯要 4 摄氏度,温区都不一样。
这两个原因决定了,蔬菜的降损不能靠”通用方案”,只能靠”分品类方案”。而分品类方案的前提是”规模”:一个产地仓只服务 500 亩,什么品类都做,等于什么都做不好。
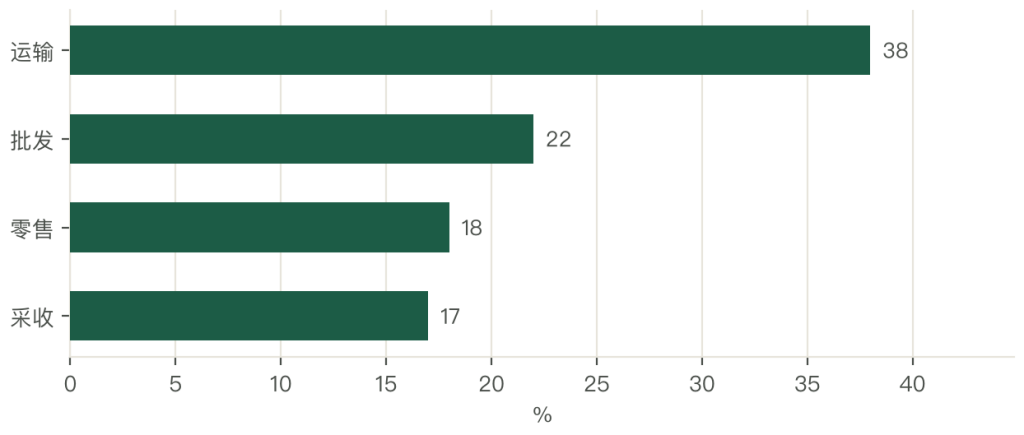
损耗的四段里,运输占 35% 至 40%,这个比例跟距离直接相关,运输损耗与距离成正比,300 公里损耗 3% 至 5%,1,000 公里 8% 至 12%,2,000 公里 15% 至 20%。所以”本地菜”的损耗天然低,”跨省菜”的损耗天然高。这就带来一个反直觉的结论:本地小规模种植的”总成本”可能比”跨省调运”更低,因为损耗少。但本地种植的”单位生产成本”高(规模小),两个因素抵消,最后看具体品类。所以”本地化”不是绝对的好,要算总量。
第十章 降损的三条路
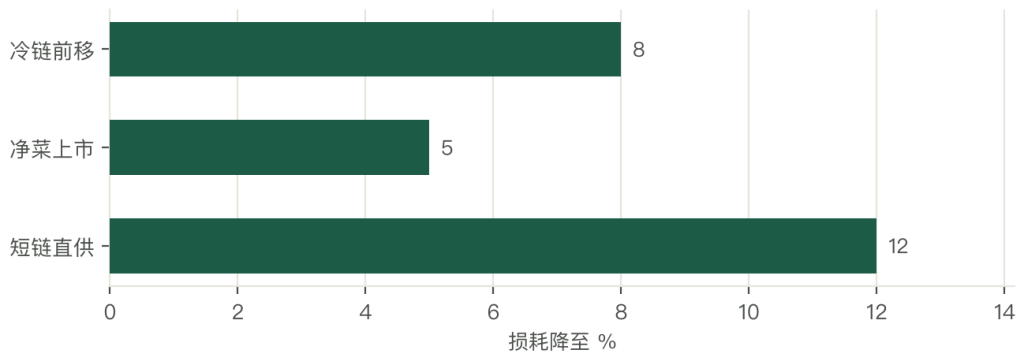
把损耗从 27.5% 降到 15%,能省 1.9 亿吨、折 3,800 亿元。这个数相当于全国设施蔬菜的总产量。三条路都能走,各有代价。
第一条是冷链前移。在产地建预冷库,采后 4 小时内降到 4 摄氏度。一个产地预冷中心投资 100 至 300 万元,日处理 10 至 30 吨,服务 1,000 至 3,000 亩。效果是把叶菜的损耗从 20% 降到 8%。
这条路的难点在”经济性”:预冷成本 0.2 至 0.4 元/公斤,占叶菜地头价(1 至 2 元/公斤)的 20% 至 30%。所以只有”高价值叶菜”(有机菜、精品菜)能扛得住,大路货扛不住。
第二条是净菜上市。在产地做清洗、切配、包装,运到城市的是净菜。净菜的损耗率只有 5%,但加工成本高(0.5 至 1 元/公斤),还有”净菜垃圾要留在产地”的问题:一斤毛菜出七两净菜,三两的菜叶菜根留在产地,产地的垃圾处理压力增加。
净菜的经济性取决于”城市端的成本”。如果城市端的人工、垃圾处理费高,净菜就划算;反之就不划算。所以净菜在上海、北京能推,在三四线城市推不动。
第三条是短链直供。社区团购、产地直发、农超对接,把 5 至 6 道手压到 2 至 3 道。这条路的损耗最低(10% 至 15%),因为搬运次数少、在途时间短。
但短链直供的规模有上限:它要求”预售”(先有订单再采收),而预售意味着”品种受限”(只能卖好卖的)、”履约压力大”(当天必须送到)。所以短链适合”高频刚需”的品类(番茄、黄瓜、土豆),不适合”低频尝鲜”的品类。
三条路的组合逻辑是清楚的:高价值的走冷链,城市端的走净菜,高频刚需的走短链。三条路都不适用于”大路货”,因为大路货的利润率撑不起任何一条路的成本。
这就是蔬菜降损最残酷的一面:最需要降损的品类(低价值大路货),恰恰是最没有能力承担降损成本的品类。
第十一章 出口:1.4% 的量与 150 亿美元
2022 年蔬菜及食用菌出口 1,100 万吨、150 亿美元。
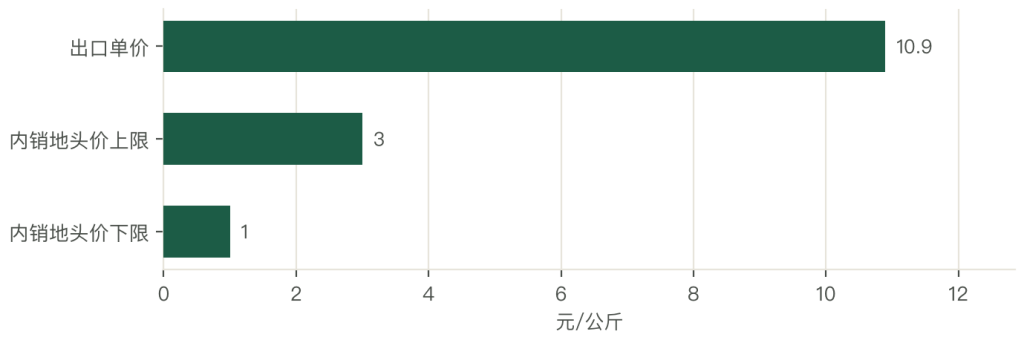
出口量占产量的 1.4%,出口额折人民币约 1,080 亿元,占终端零售额(3.5 万亿元)的 3%。出口单价 10,900 元/吨(10.9 元/公斤),是国内地头价(2 元/公斤)的 5 倍。
这个 5 倍的价差说明,出口做的是”高标准、高单价”的生意,不是”低价倾销”。出口基地的菜,从种苗、用药、施肥到采收、包装、冷链,每一环都有记录,成本比内销高 20% 至 30%,但价格高 5 倍。
五个主力品类撑起了出口的大半。
大蒜 25 亿美元。中国大蒜占全球贸易量的 80%,是唯一有定价权的品类。这个地位的来源是”品质稳定 + 成本低 + 供应链完整”,山东金乡的大蒜,从种到储到加工到出口,一条链都在一个县里。
食用菌约 30 亿美元。香菇、木耳、蘑菇罐头,主销日本、韩国、东南亚。食用菌是”设施化程度最高”的蔬菜品类,工厂化种植(金针菇、杏鲍菇)已经做到全年供应、标准化生产。
番茄制品约 15 亿美元。番茄酱、番茄丁,主销非洲、中东、欧洲。这个品类受”新疆番茄”的支撑:新疆的日照与温差,让番茄的茄红素含量高,是世界三大番茄产区之一。
生姜约 8 亿美元,主销中东、欧洲。脱水蔬菜超 10 亿美元,洋葱、胡萝卜、葱的脱水制品,主销欧美(方便面调料、汤料)。
出口有三个壁垒。第一个是技术壁垒(农残标准),日本、欧盟的”肯定列表制度”对每种农药都有残留限量,一个指标超标就整批退回。第二个是价格竞争,中国出口价低于荷兰、西班牙 30% 至 50%,但也面临越南、印度的低价竞争。第三个是汇率与运费,人民币升值 5% 出口利润就薄 5%,2021 年海运费涨 3 倍直接影响竞争力。
出口的真正价值不在创汇(1,080 亿元只占零售额 3%),在”标准倒逼”。出口基地的管理水平,是国内产区的标杆:用药有记录、采收有标准、冷链有温度曲线。这套东西一旦在产区落地,内销的品质也会提升。



写点看法