

生猪屠宰行业研究
4.58% 毛利率里的位置、产能与副产物
第十六章 头均利润 63 元的差
华统头均 +13 元,牧原头均 -50 元,相差 63 元。这 63 元是屠宰行业最值钱的一个数字,因为它把”为什么同样的活有人赚钱有人亏”这个问题量化了。
差距不来自技术。两家的屠宰线都是标准化设备,致昏、放血、烫毛、劈半的工艺大同小异,设备供应商也就那么几家。差距来自三个运营变量。
第一个变量是产能利用率。牧原 1,252 万头的屠宰量对应更大的设计产能,利用率 43%,固定成本摊不薄;华统的产能与猪源匹配度高,头均分摊的费用低。
按前面的测算,利用率从 43% 提到 80%,头均固定成本能降 30 至 50 元,这一项就解释了大部分差距。
第二个变量是猪源半径。华统在浙江通过养殖配套锁定本地猪源,采购半径短、运输损耗小;牧原的猪源来自自有养殖,但养殖场与屠宰场的空间匹配需要时间优化,匹配不好的场,猪要跑 100 公里以上才进厂。
按 1.5 元/公斤的调运成本、一头 125 公斤算,多跑 200 公里就多花 37 元,正好是 63 元里的一大半。
第三个变量是区域密度。华统所在的浙江是猪肉净调入省,本地屠宰的溢价高、销售半径短,白条当天就能卖完;牧原的产能在产区集中,白条要外运,冷链成本抵掉一部分毛利,还要承担长途运输的损耗。
三个变量叠加,就是 63 元。这个数字的启示是:屠宰的盈利不能靠扩产解决,只能靠运营解决。扩产会同时放大三个变量里的前两个(利用率更低、半径更长),所以规模越大越亏是算术。
反过来,这也说明了为什么区域性屠企在 4% 的行业里还能活着:它们的利用率不高,但半径短、密度高、费用省,三个变量里赢了两个。规模小不是死因,匹配差才是。
63 元的构成可以再拆一次:利用率差 45 个百分点,按固定成本摊薄算贡献约 30 至 35 元;猪源半径差 150 公里,按调运成本 1.5 元/公斤算贡献约 18 至 20 元;区域密度差(销区溢价与本地配送)贡献约 8 至 12 元。
三项加起来 56 至 67 元,与 63 元吻合。这个拆分说明:63 元里没有一分钱来自”更会杀猪”。
63 元的差距里,还有一块是”回款周期成本”,容易被忽略。屠宰卖给商超的白条,回款周期 30 至 60 天;卖给批发市场的,回款周期 3 至 7 天。客户结构不同,占用的资金完全不同。
按年化 6% 的资金成本算,60 天回款周期相当于让出 1% 的售价,折每头 18 元。做商超生意的屠宰厂,看起来毛利高,实际被回款周期抵掉一部分。
政策的间接效果是,把屠宰的数据变成了可监管的数据。定点、检疫、追溯三套系统串起来,每一头猪从进场到出厂都有记录,这让产能利用率、屠宰量、病害猪比例这些指标第一次可以被准确统计。
监管能力的提升,客观上也为行业研究提供了数据基础,这在十年前是做不到的。政策的副产品是透明度。
第十七章 三条路径回看:龙大、华统、雨润
三家企业的选择,把屠宰的三种活法演了一遍。
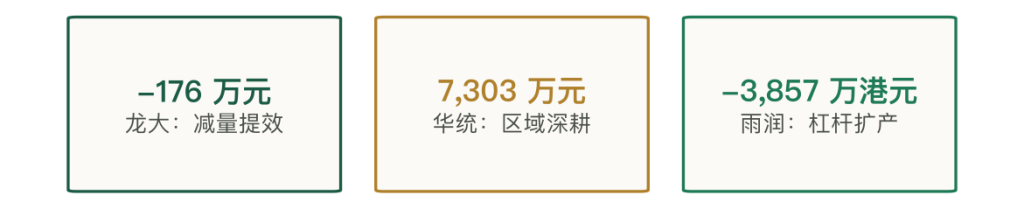
龙大美食选择主动收缩。2024 年屠宰 501.89 万头,同比 -22%,屠宰毛利率 3.98%,营收 109.9 亿元,归母净利润 -176 万元,接近盈亏平衡。
收缩的逻辑是砍掉低毛利的量:产能利用率不足时,多杀一头就多分摊一笔固定成本,减量反而改善单头经济。资源转向食品板块后,食品营收占比升到 17.31%,食品毛利率 11.23%,明显高于屠宰。
这条路的实质是把屠宰从利润中心改成流量入口,代价是规模收缩,好处是亏损收窄。
华统选择守住区域。2024 年屠宰 435 万头,营收 90.92 亿元,头均利润约 13 元,归母净利润 7,303 万元,扭亏为盈。
它的条件是浙江:猪肉净调入省,本地屠宰的猪源要跨省调入,运输成本高,所以省内配套养殖把猪源部分自给,缩短采购半径;同时在省内建密集的销售网络,白条不必远距离外运。区域做深的经济含义是双边的,采购端与销售端同时省,头均费用就低。
这是 435 万头能盈利、1,252 万头却亏损的根本原因。
雨润是一个反面样本。2024 年营收 9.92 亿港元,毛利率 11.62%,归母净利润 -3,857 万港元,资产负债率 209.71%。资不抵债的含义是净资产为负。
这家曾经位列行业前列的企业,问题是扩张期的负债结构与薄利行业的现金流不匹配:屠宰毛利率只有个位数,经营现金流薄,靠负债支撑的产能扩张一旦遇到猪价下行或需求收缩,利息支出就会吞掉全部利润。
三条路径的分野在战略选择,不在执行能力。共同前提是:屠宰本身不赚钱,赚钱的是屠宰带出来的东西,是食品、是渠道、是区域密度、是副产物。看不清这一点,就会把屠宰当成一门可以靠规模赢的生意,然后像雨润一样用杠杆买产能,最后被利息压垮。
三条路径各自对应一个关键财务指标。
龙大的关键指标是食品营收占比,从 17.31% 继续提高才有意义;华统的关键指标是头均利润,13 元能不能稳住在猪价下行年份是考验;雨润的关键指标是资产负债率,209.71% 要降到 100% 以下才谈得上重生。
三条路径的分水岭不在战略表述,在这三个数字的变化方向。
三条路径以外还有第四条,做代宰的平台。这类企业不买猪、不卖肉,只提供屠宰产能与合规资质,收加工费,服务周边的养殖场与猪贩子。它的好处是不承担猪价风险、不需要渠道、利用率靠客户数量堆;坏处是加工费被压得很薄,且客户随时会走。
在产能过剩的行业里,这条路能活,但做不大。
第十八章 政策:一张证、一部规范与两套检验
屠宰是政策密度最高的农产品加工环节,这一点决定了它的竞争格局。
第一层制度是定点屠宰许可,由《生猪屠宰管理条例》确立,核心是”未经定点许可不得屠宰”。定点由农业农村部门审批与监管,门槛不高但存在,构成了行业的准入基础。
第二层是 2024 年 1 月 1 日施行的《生猪屠宰质量管理规范》,这是首部屠宰质量管理国家标准,六项要求覆盖全流程,过渡期 24 个月,2026 年 1 月 1 日起未达标将被处罚。
第三层是检疫与追溯,生猪进场查验检疫证明、屠宰同步检疫、病害猪按规定处理,同时记录来源、批次、检验结果、销售去向。
规范里有一条对小厂杀伤力最大的细则:兽医卫生检验人员的配置要求,每小时屠宰超过 300 头至少配 11 人,超过 150 头至少配 9 人。
这条要求的实质是把人工成本变成刚性成本:一条日屠宰 300 头的线,要多养 9 个检验人员,一年人工成本增加 60 万元以上,折每头 6 元多。对一个头均毛利 50 元的行业,6 元不是小数,它足以把边际产能挤出去。
政策的效果可以量化。规模以上占比从 2019 年 35% 升到 2024 年 48%,五年 13 个百分点,年均 2.6 个百分点。这个速度背后是”合规成本筛选”,改造投入让小厂划不来,自己退出。
一套洗消中心、隔离区、追溯系统的改造投入,对日屠宰 1,000 头的厂是每头 10 至 20 元的摊销,对日屠宰 200 头的厂是每头 50 至 100 元,后者直接超过毛利。
政策的另一面是能力分化。达标需要资金与管理能力,头部企业本来就在标准之上,规范落地对它们是利好,因为竞争者被清掉了;小厂则面临两难:改造可能亏,不改造一定退。这种分化一旦形成就不可逆,因为它改变的是固定资产,不是经营策略。
看屠宰的政策,不能只看条文,要看条文背后的成本分摊机制。任何一条把固定成本变成刚性成本的规定,最终都会转化成集中度的提升,这条规律在屠宰、冷链、饲料几个行业里都验证过。
合规改造的投入可以估。一套洗消中心 80 万至 150 万元,隔离区与封闭改造 50 万至 100 万元,追溯系统与检验设备 20 万至 50 万元,合计 150 万至 300 万元。
按日宰 1,000 头、年运行 300 天折算,年屠宰 30 万头,摊销每头 5 至 10 元;按日宰 200 头折算,年屠宰 6 万头,摊销每头 25 至 50 元。同一个政策,对两类企业的成本冲击差五倍。
改造投入对小厂最致命的是时间。24 个月过渡期里,改造要设计、要施工、要验收,实际可用的时间只有 18 个月左右;这段时间里生产不能停,现金流还要维持。很多小厂是改到一半资金链断了。
政策落地时,退出的往往是”改得起但撑不住”的中间厂。
第十九章 国际参照:CR4 67% 与 CR10 8%
把中国屠宰放到国际坐标系里,差距是一眼可见的。
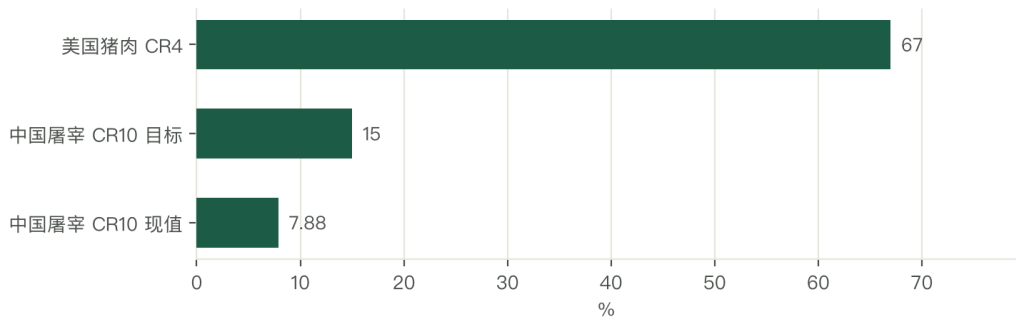
美国农业部 2024 年的数据显示,四家公司占据全美 67% 的猪肉产量,分别是万洲国际旗下的 Smithfield、巴西 JBS、美国 Tyson,以及 Seaboard Foods 或 Hormel。
拆开看份额:Smithfield 约 20% 至 23%,是美国最大的鲜猪肉加工商;JBS 约 14% 至 19%;Tyson 约 10%。
对照中国:TOP10 屠宰企业 2024 年合计屠宰约 5,454 万头,仅占全国出栏的 7.88%,CR10 不足 8%。中国屠宰业 CR10 的水平,不到美国 CR4 的八分之一。同样是猪肉大国,集中度差了一个数量级。
差距的四个来源,每一个都不是短期能改的。第一个是养殖结构:美国生猪养殖以合同化、规模化为主,猪源集中,屠宰厂可以与养殖场签长期合同,单厂做到日宰 2 万头以上;中国养殖仍以中小场为主,猪源分散,屠宰厂要靠猪贩子收猪。
第二个是 制度路径:中国实行定点屠宰,每个县市至少保留一家,制度设计本身带着分散属性;美国没有类似的行政区划配置要求,产能随猪源与铁路公路干线集中。
第三个是 消费形态:美国猪肉消费以冷鲜分割品与加工品为主,白条不需要当天销售,销售半径可以跨州;中国热鲜肉占比仍有 49%,当天宰当天卖,半径被压到城市周边。
第四个是 冷链能力:美国冷链体系在 20 世纪就已成型,长距离运冷鲜肉的成本低;中国冷链在县域以下仍不完善,产区屠宰的白条外运受制于冷链。
四个来源叠加,形成两种产业结构:美国是少数大厂服务全国,中国是众多小场服务本地。判断中国能走到哪一步,答案是 CR10 会从不足 8% 提升到 15% 以上,但到不了美国 CR4 67% 的水平。
支撑提升的三个因素是政策、猪源集中、冷鲜化;限制提升的三个因素是地方利益、消费习惯、100 至 150 公里的经济收购半径。
15% 这个判断的用处不在于精确,在于它给出了整合空间的量级:头部还有一倍的份额空间,行业会长期保持”头部主导加区域补充”的格局。
任何期待中国屠宰出现美国式高度集中的推演,都忽略了一个前提:中国的热鲜消费还在,而热鲜消费在物理上要求就近屠宰。
美国单厂日宰 2 万头的条件很具体:猪源半径 80 公里以内要能聚集 200 万头以上的年出栏,养殖必须合同化以保证批次稳定,公路与铁路干线要能支撑白条跨州运输。三条里中国目前只有第三条基本具备,前两条都差得远。
这是产业组织形态问题,改起来要一代人的时间。
美国的高度集中的技术前提是,猪肉的分级标准化。美国的胴体分级由农业部统一标准,买卖双方按等级报价,不需要看货。中国目前的分级标准执行不严,白条交易还要看货议价,这就限制了跨区域的大宗交易,也就限制了单厂的销售半径。
标准化程度决定了集中度上限,这条因果关系在国内很少被讨论。
第二十章 往后看五年
屠宰未来五年的形状由三个数字框住,48% 向 60% 以上、26% 向 35% 以上、40% 至 50% 向 60% 至 70%。
第一个数字是规模以上占比。从 48% 提升到 2029 年的 60% 以上,依据是政策门槛(质量管理规范 2026 年起处罚未达标企业)、成本优势(规模企业固定成本摊薄能力强)、客户结构(商超与餐饮倾向与规模企业合作)。
这个提升不需要行业增长,只需要份额转移。
第二个数字是冷鲜肉占比。从 26% 提升到 35% 以上,依据是消费升级、渠道变化、冷链完善。这一项的速度最不确定,因为它卡在农贸渠道与消费习惯上,而这两个变量的变化周期是十年量级。
第三个数字是产能利用率。从 40% 至 50% 修复到 60% 至 70%,依据是产能出清、整合加速、深加工延伸。牧原把 2025 年目标定在 60% 以上,这个目标本身就是行业修复的风向标。
利用率修复的直接效果是头均成本下降 30 至 50 元,利润从亏损转为微利。
三个数字背后是同一条逻辑:屠宰的增长不再来自多杀猪,来自同样的猪被更高效地加工。这条逻辑对所有参与者都成立,但含义不同。
对头部,效率意味着可以在 4% 的毛利率里活得很好;对区域厂,效率意味着必须找到自己的半径优势;对小厂,效率意味着没有出路。
整合会有三条路径并行。头部并购,用资本换份额,这条路最直接但需要整合能力;政策倒逼,用合规清退边际产能,这条路不需要资本但需要时间;产业链延伸,养殖龙头向下、屠宰龙头向上,这条路最彻底但最容易交学费,牧原的 6.3 亿元亏损就是学费的标价。
最后有一条经验值得单独记下来:屠宰是一个用单位经济说话的行业,不是用规模说话的行业。
63 元的头均利润差、40% 与 80% 的利用率差、4.58% 与 35.67% 的毛利率差,三个差距指向同一件事:在这个行业里,位置比规模重要,匹配比扩张重要,运营比投资重要。
三个数字都可以跟踪,也都能被证伪。
规模以上占比如果到 2029 年还停在 55% 以下,说明合规清退的力度不及预期;冷鲜占比如果五年后仍不到 30%,说明卡点在渠道与习惯而不是冷链;产能利用率如果修复不到 55%,说明产能出清被地方保护挡住了。
三个指标都是年度可查的公开数据,不需要等企业年报。
屠宰的五年,最终会落在三个观察点上。规模以上占比能不能到 60%,冷鲜占比能不能到 35%,利用率能不能到 60%,三个数字每年都在公开,谁都能查。
三个都达标,行业从”分散微利”进入”集中微利”;只达标一个,说明改良是局部的;一个都不达标,说明这三个数字背后还有更硬的东西挡着,那才是真正需要研究的问题。



写点看法