

生猪屠宰行业研究
4.58% 毛利率里的位置、产能与副产物
第十一章 区域屠企的位置与三条出路
区域屠企是行业的第三极,数量最多、单厂规模中等,也是最容易被忽略的一群。
它们的优势是本地化。熟悉本地猪源,跟养殖户、猪贩子、零售商有多年关系,收猪不用竞价、卖肉不用铺渠道。这种关系网络外来企业复制不了,因为它建立在长期的人情与信用上,不是靠资本能买到的。
它们的劣势是规模,单厂小、固定成本高,在价格战里天然吃亏;同时合规改造的投入对小厂是硬负担,一套洗消中心加追溯系统,动辄几百万元。
区域屠企的未来是三条出路,每一条都有真实的样本。第一条是被头部收购,变成大集团的区域基地,保留产能、换掉品牌;第二条是转型专业代宰,放弃自营的价格风险,专做加工服务,靠利用率活;第三条是退出,把定点许可证与厂房一起处理掉。
三条出路的共同前提是”单厂规模必须够”。按现行的合规要求与成本结构,日屠宰 300 头以下基本没有生存空间,日屠宰 500 头是盈亏线,日屠宰 1,000 头才有议价能力。
这个门槛是成本结构定的:固定成本摊到 300 头上,每头要背 100 元以上,而代宰费只有 50 至 80 元,做一头亏一头。
区域屠企的被低估的价值是,它们是热鲜肉的供给者。全国热鲜占比还有 49%,这部分需求的特征是”当天宰、当天卖”,必须由城市周边的中小厂满足,大型厂做不到这么短的周转。
在冷鲜化推进的过程中,区域屠企不会全部消失,它们会退守到”本地热鲜”这个细分市场,用距离换生存。
一个日宰 200 头的县域厂,成本表是残酷的:固定成本(折旧、人工、管理)一天 1.4 万元,折每头 70 元;变动成本(水电气、检验、包装)每头 35 元;总成本 105 元/头。
如果做代宰,收 65 元,一头亏 40 元;如果做自营,要赌价差能不能覆盖 105 元。所以这类厂的现实选择是只做半天、只做熟客,把固定成本压到最低,靠”半停产”活着。
区域屠企真正的壁垒是”最后一公里的关系”,不是设备。一个县城的屠企,老板认识全县的猪贩子、几十个肉摊主、几家餐馆的采购,这种关系是几十年攒下来的。大企业要进来,得一家谈,谈下来的成本比收购这家厂还高。
区域屠企的估值,应该按”客户关系资产”算,不是按产能算。
肝素这个案例的反面教训是,把原料卖成期货。有些屠宰厂看到肝素涨价,就把小肠囤起来等更高的价,结果行情回落,小肠变质,一分钱没多赚。副产物的保质期比白条更短,它的经营逻辑是”稳定出货”。
屠宰厂在这个环节该赚的是加工费与组织费,不是投机收益。
第十二章 副产物:33 公斤里的第二笔收入
屠宰的收入不止白条,这一点在表上最容易被忽略。
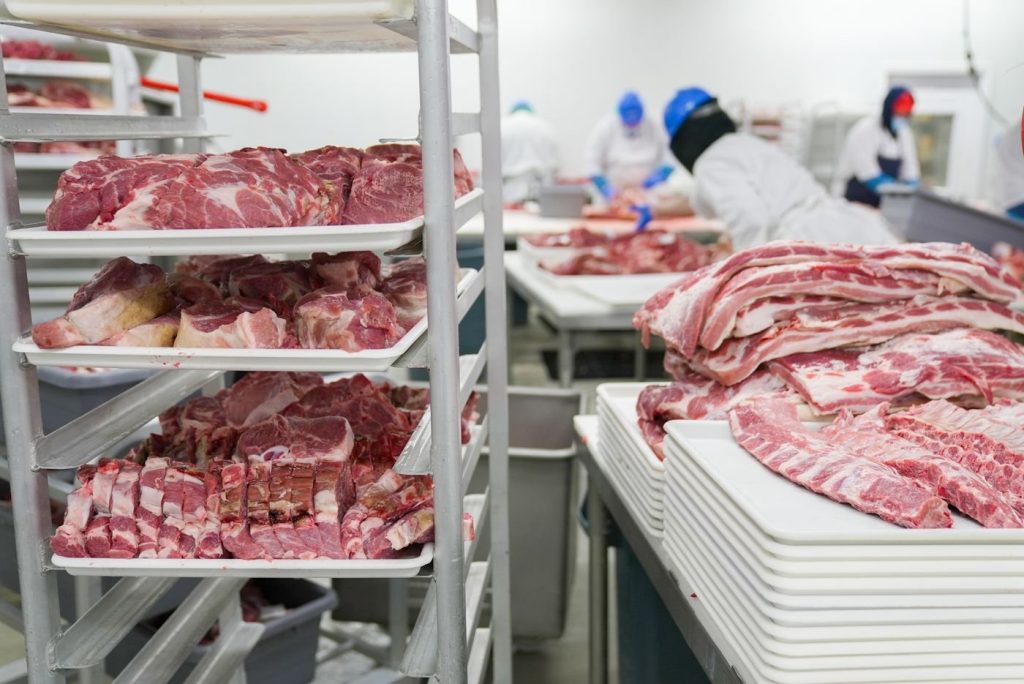
一头 125 公斤的活猪,出白条约 92 公斤,剩下 33 公斤是头、蹄、内脏、血、骨、皮。这部分在屠宰厂的表上叫副产品,在采购谈判里叫下水,在生物医药企业眼里是原料。
行业惯例副产品收入每头 150 至 200 元,占单头收入约 8% 至 10%。
这个比例看着不高,但对比一下就明白它的分量:屠宰的头均毛利只有 50 至 70 元,副产品收入 180 元,是毛利的三倍。副产品怎么卖,比白条怎么卖更能决定屠宰厂赚不赚钱。
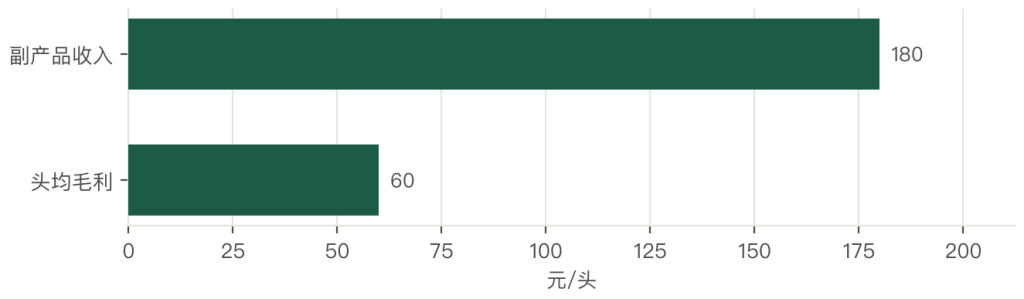
副产物的价值分布极不均匀,同样 33 公斤,卖法不同收入能差一倍。猪小肠在一头猪的价值占比不到 1%,却是肝素唯一的原料来源;猪血过去是处理负担,现在能做血浆蛋白粉;骨头与油脂进饲料与化工;猪皮进皮革与明胶。
副产品经营的实质是”把每一部分送进正确的加工链”。
经营方式有三条路,选择取决于规模。第一条是随白条打包出售,最普遍,一次性收款、不承担后续加工风险,代价是让出加工增值,中小厂基本只能走这条。
第二条是自建加工,自己上肠衣、肝素粗品、血蛋白、骨粉的产线,把附加值留在厂内,条件是副产品量足够稳定。第三条是园区协同,屠宰厂与专业加工企业同园布局,一方供原料、一方供技术与渠道,按量结算。
三条路里,第三条的性价比最高,因为它把”规模不足”这个短板用空间集聚补上了。日屠宰 2,000 头以上的厂走这条路最合适;日屠宰 500 头以下的厂,副产物量撑不起一条加工线,只能打包卖。
屠宰的集中化,客观上也在为副产物的高值化创造条件:厂越大,下水的量越稳定,加工企业才愿意贴着建。
33 公斤的构成可以拆得更细:猪头约 5 公斤、四蹄约 1.2 公斤、内脏(心肝肺脾胃肠)约 5 公斤、血约 4 公斤、骨约 10 公斤、皮约 8 公斤。
六类里,头蹄与内脏走食品渠道,价格最高;血与骨走工业与饲料渠道,量大价低;皮走皮革渠道,价格随行就市。同样 33 公斤,全部打包卖可能只有 150 元,分类卖到对的人手里能到 250 元以上。
副产物的价格波动比白条更大。猪小肠的收购价在肝素行情好的年份能翻一倍,猪血的价格跟着蛋白粉行情走,猪皮跟着皮革出口走。三类副产物的价格周期互不相关,这对屠宰厂是好事:任何一项跌价,另外两项可能正在涨,组合起来比单卖白条稳定。
副产品既是第二笔收入,也是天然的风险对冲。
猪血的高值化的替代风险是,血浆蛋白粉的价格跟鱼粉、跟其他动物血源联动。如果进口鱼粉跌价,血浆蛋白的溢价就被压缩;如果禽血、牛血的替代品放量,猪血的稀缺性也下降。所以猪血这条链的利润不是稳定的,它有周期。
屠宰厂把血交给专业厂,本质是把周期风险也交出去了,这是一种合理的分工。
第十三章 小肠与肝素:原料在屠宰,利润在提纯
副产物里最典型的样本是猪小肠,因为它把产业链的价值分配讲得最透。
肝素是临床抗凝血的必需药物,无法化学合成,只能从猪小肠黏膜中提取。中国是全球最大的肝素原料药生产国与出口国。2022 年全球生猪出栏约 12.65 亿头,中国占 52.87%,这个比例决定了肝素原料的资源属性必然集中在中国。
小肠的利用已经接近饱和。行业测算约 90% 的猪小肠进入肝素生产,10% 进入食品加工,再往上提的空间非常有限。等于肝素的供给弹性极低,只能跟着生猪出栏量走,出栏量见顶,肝素原料的上限也就到了。
价格的弹性却极大。2021 年 6 月肝素价格创下 1.6 万美元/公斤 的历史高点,而屠宰厂并不分享这个价格,因为小肠通常随副产品打包出售,价格在屠宰环节就被锁死了。这是产业链价值分配的教科书样本:原料在屠宰,利润在提纯。
屠宰厂卖的是 33 公斤里的一小段肠子,价格几十元;药企卖的是提纯后的肝素,价格按克算。
加工环节的增值幅度,一个县域样本能说明。重庆梁平一家企业年加工猪小肠 300 万根,产出肠衣 50 万把、肝素钠粗品 2,000 多公斤,半年产值 3,000 万元。
300 万根小肠对应的生猪约 300 万头,相当于一座中型屠企一年的全部副产品产量,而这只是加工环节一家的半年产值。
屠宰厂面对副产物的正确姿势,是稳定地把原料交给能做的人。自己做药要过 GMP、要建研发、要拿批文,这些能力跟屠宰完全不搭。
屠宰厂该做的是把原料的分级、保鲜、冷链做好,让肠子在小肠还在蠕动的时候就被处理好,这样的原料才能卖出溢价。副产物的竞争不在加工,在原料品质与交付稳定性。
小肠的原料价与成品价之间差了三个数量级。一副猪小肠在屠宰厂随副产品打包时,折价往往只有 30 至 50 元;加工成肠衣,一副能卖 100 元以上;提取成肝素钠粗品,一副小肠对应的肝素价值在出口高峰期能到几百元。
屠宰厂拿的是第一段,加工厂拿的是第二段与第三段,这就是”原料在屠宰、利润在提纯”的具体金额。
肝素这个品种的政策变量是,出口管制与环保要求。肝素粗品属于医药中间体,生产过程中的废水处理要求高,小作坊式的小肠加工点在这几年被环保关停了不少。供给收缩,原料价格就更集中到有资质的大厂手里。
屠宰厂如果自己有小肠加工能力,在这轮整合里是受益方;如果只是卖原料,议价能力反而下降。
看五家企业的报表,维度是,屠宰量与实际产能的匹配度。双汇 1,028 万头的屠宰量背后是密集的产能布局,每个厂都不大,但都在销区或产区节点上;牧原 1,252 万头背后是几个超大厂,单厂产能大、集中度高。前者靠网络,后者靠规模。
两种布局在利用率上有不同的弹性:网络型可以关掉几个厂保其他厂,规模型关不掉,一关就是大窟窿。
第十四章 猪血与骨:从处理负担到替代进口
猪血的故事,是副产物从成本项变成收入项的典型。
过去猪血是屠宰厂的成本项。山东诸城的样本:一家年屠宰近 500 万头 的企业,年产猪血 10 万吨,过去全部外运委托处理,一年运费 50 万元。这 10 万吨血不但不赚钱,还要花钱请人拉走。
现在这 10 万吨血变成了血浆蛋白粉的原料。相邻的加工企业建成年产 1 万吨畜禽血球(浆)蛋白粉的产线,预计产值 3 亿元、税收 1,200 万元。
同一批血,从负 50 万元变成正 3 亿元产值的原料,变的不是血,是它被送进了哪条加工链。
价差的来源是替代性。普通蛋白粉市场价 3,000 多元/吨,血浆蛋白粉 6,000 多元/吨,价差一倍,替代的是进口鱼粉,可替代比例约 30%。
这个替代逻辑很硬:鱼粉依赖进口、价格波动大,血浆蛋白粉的性能接近、供应更稳,饲料企业愿意为稳定性付溢价。
这个模式有一个物理前提,很多人忽略了:空间集聚。血液的保质期只有几个小时,屠宰厂与加工厂必须挨得近,血不必长距离运输。分散的小屠宰点做不到这一点,血只能排掉或者低价外运。
血浆蛋白这个产业天然沿着大型屠宰厂布局,屠宰的集中度直接决定了副产物高值化的可行性。
骨头与油脂的路径更成熟,也更平淡。骨头做骨粉、骨素,油脂做饲料级与工业级,价格透明、毛利薄,靠量取胜。这类副产物没有肝素那样的暴利,但胜在稳定,是屠宰厂现金流的底盘。
三类副产物(肠、血、骨)合起来,构成了一头猪在屠宰厂内的”第二笔收入”,这笔收入做得好,能把 4.58% 的毛利率抬到 6% 以上。
10 万吨猪血的蛋白含量可以算。猪血的血浆蛋白含量约 18%,10 万吨血理论上能出 1.8 万吨蛋白,按血浆蛋白粉 6,000 元/吨算,理论产值超过 1 亿元。
实际出成率受采集、抗凝、喷雾干燥影响,能做到七成就很不错,对应的产值与诸城那个项目的 3 亿元规划是能对上的。这个数的意义在于,血是被浪费的蛋白资源。
猪血的采集有一个技术门槛,容易被忽略:必须用封闭式采血设备,在致昏后、心脏停跳前采集,才能保证血液不被污染。这套设备一套几十万元,小厂装不起,只能看着血排进污水池。所以血浆蛋白这个产业的门槛不在加工,在采集;不在技术,在设备投入。
这也是为什么它能沿着大厂布局。
63 元差距里最容易被忽略的一项,”产品结构”。华统的白条里,热鲜比例高,当天卖完、不占冷库;牧原的白条要外运,冷鲜比例高,占冷库、占冷藏车、占回款周期。同样一头猪,热鲜的资金周转是 3 天,冷鲜是 15 天,资金成本差 4 倍。
“卖得远”不一定”赚得多”,远距离销售换来的是更高的冷链成本与更长的资金占用。
第十五章 五家上市屠企的财务对照
屠宰行业的真实难度,看五家上市公司的报表最清楚。
双汇 2024 年屠宰 1,028 万头,屠宰毛利率 4.58%,屠宰营收 303.34 亿元,靠肉制品 66.5 亿元的经营利润撑起整体业绩。
牧原屠宰 1,252 万头,毛利率 1.03%,头均亏约 50 元,全年亏约 6.3 亿元。
龙大美食屠宰 501.89 万头,同比 -22%,毛利率 3.98%,营收 109.9 亿元,归母净利润 -176 万元,处于减亏状态。
华统股份屠宰 435 万头,头均利润约 13 元,营收 90.92 亿元,归母净利润 7,303 万元,实现扭亏。
雨润食品营收 9.92 亿港元,毛利率 11.62%,归母净利润 -3,857 万港元,资产负债率 209.71%。
五家企业,五种结局。屠宰量最大的亏得最多,屠宰量排第五的反而盈利。这个结果不是偶然,它把屠宰行业的逻辑摆得很明白:规模不等于利润。

拿毛利率横向比较屠宰企业,会踩三个坑。第一个坑是营收口径:屠宰营收按白条全价计,采购占九成,毛利率天然低,用 4.58% 判断双汇屠宰不赚钱是误读。
第二个坑是分母萎缩:雨润 11.62% 的毛利率高于双汇,但营收只剩 9.92 亿港元,营收大幅萎缩会把毛利率算高,这是报表的算术效应,不是经营改善;同期 209.71% 的资产负债率说明企业已资不抵债。
第三个坑是交叉补贴:双汇屠宰 4.58%、肉制品 35.67%,合并利润主要来自肉制品,单看屠宰会低估整体,只看合并又会高估屠宰的独立性。
三个坑的共同指向是:屠宰的财务分析必须看头均利润,不能只看毛利率。头均利润是唯一把规模、利用率、区域密度三个变量压到一个数字上的指标,也最难被会计处理修饰。看一个屠宰企业,先算它一头猪赚多少钱,再问它凭什么赚这个数,比看任何增长率都有用。
龙大的 -176 万元与华统的 7,303 万元,在财务上都是”改善”,但含义不同。龙大是从大幅亏损收窄到接近盈亏平衡,靠的是减量提效与食品板块补位;华统是从亏损转为盈利,靠的是区域做深与猪源自给。前者是止损,后者是造血。
看这两个数不能只看正负,要看改善的来源是”少花钱”还是”多赚钱”。
看五家企业的报表,有一件事要看懂:亏损的性质不一样。牧原的亏损是”战略性亏损”,产能已经建好,缺的是订单,转化路径清晰;龙大的亏损是”结构性亏损”,屠宰的量在收缩,靠食品板块补;雨润的亏损是”资本结构亏损”,净资产为负,利息支出吞掉一切。
三种亏损对应三种解法,混着看就会误判。
三条路径的回看还能看出一个规律:屠宰企业的生死,往往不取决于屠宰业务本身,取决于它把钱投到了哪里。龙大把钱投到食品,华统把钱投到区域网络,雨润把钱投到产能扩张。三笔投资的回报率差了一个数量级,而屠宰业务本身在三家企业的表现是接近的。
这就是”薄利环节的价值在别处兑现”的最直白证据。



写点看法