

柑橘产业研究
6,791 万吨的第一大水果与 1 元的脐橙
第十七章 交易模式:产地五种成交与代办的权力
前面讲的是产业的物理过程,这一章讲钱怎么付。
柑橘的交易有五种方式。
第一种是估园,也叫「包园」。收购商到果园看一圈,按整片树估总价,一次性包下,果农不管采摘、包装、运输。这种方式最快,价格最不透明。柑橘的估园比苹果更常见,因为柑橘的采摘需要专业队伍,果农自己干不了。
第二种是过秤收购。果农自己采摘、拉到收购点过秤,按斤论价、按等级挂牌。这比估园透明,但等级由收购商判定。柑橘的等级判定主观空间大:同一批果子,看果径、看色泽、看有没有浮皮,不同人看能差一个等级。
第三种是代办代销。果农把货交给产地代办,由代办联系收购商,成交后扣 2% 至 5% 的代办费。代办是柑橘流通最关键的中间人:他掌握收购商资源,也掌握产地的货量信息。一个产区的价格,很大程度上由几个代办定的。
第四种是订单农业。企业或合作社提前签合同,定品种、定标准、定价格区间,果农按标准种、按标准交。这种方式在出口基地与品牌企业原料基地上最普遍。
第五种是自销。果农自己做分级、包装、电商,直接卖给消费者。这种方式利润最高,但要求能力最全。柑橘的自销比苹果容易,因为柑橘耐运、单果小、包装简单,快递成本低。
五种方式的分布与规模相关。十亩以下的散户走估园与过秤;几十亩的家庭农场做代办与订单;几百亩的基地直接对接商超与出口;几千亩的企业自建品牌与渠道。
柑橘的交易有一个特殊性:代办的话语权极大。原因是柑橘的品种多、规格杂、收购商分散,果农无法直接对接终端,必须通过代办撮合。代办的收入是佣金,佣金按成交额算,所以他既希望价格高(佣金多),又希望成交快(周转快)。
这两个动机在价格低迷时会冲突:价格高卖不动,代办就会劝果农降价。
这个结构决定了果农在价格谈判中的弱势。果农面对的是一个信息比他全、资源比他多的中间人。要改变这个结构,只有两条路:组织起来(合作社直接对接终端),或者自己变成卖方(自销)。
两条路都难,但都有成功案例。合作社的路在赣南、宜昌的部分产区跑通了,走的是统一分级、统一品牌、统一对接商超;自销的路在年轻的家庭农场上跑通了,凭的是电商与直播。
还有一条中间路:产地仓。由第三方建产地仓,提供分选、包装、代发服务,果农把货送进去,按标准分级后由产地仓对接多渠道。这条路把「分级能力」从果农手里转到专业机构,解决了散户分不了级的难题。
产地仓这几年在柑橘产区扩张很快,是这个行业最值得关注的基础设施变化。
第十八章 冷链与商品化:柑橘的相对优势与绝对短板
柑橘比苹果耐运,但它的冷链与商品化依然薄弱,只是薄弱的方式不同。
相对优势。柑橘有厚果皮,耐挤压,常温下能放 20 至 30 天(沃柑)、7 至 10 天(砂糖橘),所以它对冷链的依赖度低于浆果、桃李。这解释了为什么柑橘的冷链流通率低于苹果,但损耗并没有高很多。
再说绝对短板。柑橘的商品化处理率不高,多数果子是「统货」直接装车,没有清洗、打蜡、分级。这带来两个后果:一是外观不统一,进不了商超;二是等级混乱,好果卖不出好价。
柑橘的商品化处理有几个特有工序。第一是清洗打蜡,去除果面的尘土与农药残留,涂一层食用蜡保鲜提亮。第二是分级,按果径分成 55、60、65、70、75 毫米几档。第三是预冷,采后迅速把果温降到适宜温度,抑制呼吸。
第四是单果包装,用薄膜单果包裹,减少失水与碰伤。
四道工序里,打蜡最容易被误解。消费者听说「打蜡」就担心安全问题,实际上食用蜡是合规的保鲜手段,国际通用。真正的风险是「工业蜡」,那是违规操作。所以打蜡这件事,问题不在工艺,在监管。
冷链的短板在产地一端。柑橘的产地预冷站很少,多数果子采后直接装车,路上慢慢降温。夏季从广西拉一车到北京 2,300 公里,常温车厢温度能到 40 摄氏度以上,果实的呼吸作用加剧,48 小时后开始出现浮皮与腐烂,一车货的损耗能到两成。
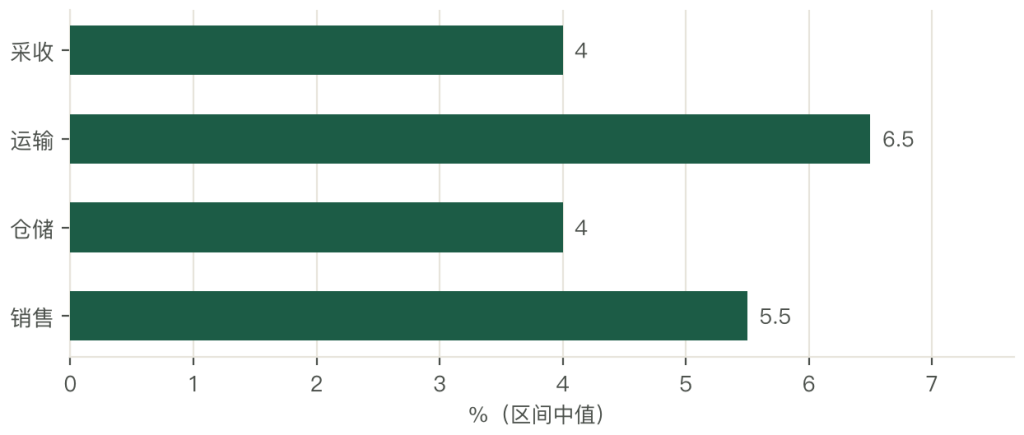
损耗的分布可以估。采收环节 3% 至 5%(机械伤、成熟度不当),运输 5% 至 8%(常温长途、挤压),仓储 3% 至 5%(温湿度失控、青绿霉病),销售 4% 至 7%(临期折价、挑选翻动)。
四段加起来 15% 至 25%,与全行业的水果损耗水平一致。
降损有三条路径。第一是采后预冷,最有效、投入最高。第二是单果包装,成本低、效果明显,能把运输损耗降 3 至 5 个百分点。
第三是抗菌保鲜处理,用合规的保鲜剂浸泡或喷淋,抑制青绿霉病,这一项在柑橘上比在其他水果上更重要,因为柑橘的腐烂主要由霉菌引起。
三条路径的经济性不同。单果包装的投入最低,一个果子几分钱的膜,能换来几个百分点的损耗下降,是最划算的一项。预冷投入最高,需要规模支撑。保鲜处理介于两者之间,但要注意合规,不能用禁用的药剂。
这一章要说明的判断是:柑橘的冷链短板不在「车」,在「产地」。全国冷库容量不小,冷藏车也在增加,但产地的预冷与商品化处理能力跟不上,果子在产地这一段就损掉了。补这一段,比补干线更划算。
第十九章 产区迁移:从广东到广西,再到云南
柑橘的产区不是固定的,它在过去三十年里迁移了两次,现在正在发生第三次。
第一次迁移是 1990 至 2000 年代,从广东的珠三角迁到粤东、粤西与广西。原因是珠三角的工业化推高了地价与人工,柑橘的比较效益下降;同时黄龙病在广东的老产区爆发,大批果园清园。
第二次迁移是 2010 年代,从湖南、江西的部分老产区迁到广西。原因是广西的气候更适合早熟品种、土地成本低、黄龙病压力相对小。广西的柑橘产量从十年前的几百万吨涨到近 2,000 万吨,就是这一轮迁移的结果。
第三次迁移正在发生:从广西的部分老产区迁到云南、四川的干热河谷与高海拔区。原因是广西的柑橘连作障碍在加重、黄龙病压力在上升、地租在上涨。云南的宾川、四川的攀枝花这些干热河谷,光照足、病害少,成了新的扩张区。
三次迁移的共同驱动是三个:病害、成本、气候。病害决定「能不能种」,成本决定「划不划算」,气候决定「种什么品种」。三个因素叠加,产区的重心就一路向西、向南移动。
迁移对产业有三个影响。第一是供给的稳定性提高,因为产区分散了,一个地方出问题不影响全局。第二是品质的一致性下降,因为新产区的管理技术不如老产区,果子的品质波动大。
第三是运输半径变长,云南的柑橘运到北京 2,600 公里,冷链与损耗的压力都上来了。
第三个影响最容易被忽略。产区迁移的成本收益,通常只算种植成本(地租、人工),不算流通成本(运输、损耗)。但流通成本是真实成本:云南的柑橘运到北方,运费比广西高 30% 至 50%,损耗高 3 至 5 个百分点,这些都要从利润里扣。
所以「产区迁移」这件事,实际是一次成本的重新分配:种植成本降了,流通成本升了,净效果要看两者的差额。在油价低、冷链成熟的条件下,迁移划算;在油价高、冷链薄弱的条件下,迁移的收益会被抵掉。
这个判断对政策的含义是:扶持新产区,不能只补种苗与地租,要补冷链与产地仓。只补种植端,等于把成本压力往后推,最后还是要果农承担。
第二十章 往后五年:四个判断与各自的证伪条件
前面十九章讲的是这个产业现在什么样,这一章讲它往哪走。四个判断,每个都给出证伪条件。
产量增速降到 2% 以内,总量在 7,000 至 7,300 万吨之间见顶。依据有三:柑橘的面积已接近饱和,广西、湖南的新增空间有限;黄龙病的压力在上升,重点产区每年清园 5% 至 10%;价格长期低迷,扩种的经济动力不足。
证伪条件是:如果云南、四川的新产区扩张超预期,或者黄龙病的防控取得突破,总量可能继续增到 7,500 万吨以上。
品种结构从「砂糖橘一家独大」转向「沃柑加杂柑两强」。依据有三:砂糖橘不耐贮、价格波动大,果农在主动换种;沃柑的留树保鲜给了议价能力,扩张速度快;爱媛、耙耙柑这些杂柑的溢价高,技术门槛挡住了跟风,但门槛正在被突破。
证伪条件是:如果沃柑的留树保鲜出现大面积失败(树势衰退、次年减产),这个品种的扩张会停。
第三个是 加工比例从 10% 以下提到 15%,陈皮与 NFC 是两个增长点。依据有三:鲜果长期过剩,等外果需要出路;NFC 的冷链条件在改善,消费在升级;陈皮的高值化示范效应在扩散,其他产区在学。
证伪条件是:如果 NFC 的终端价格战打起来,加工利润被压平,产能扩张就停。
产区继续西移南移,云南、四川的占比上升。依据有三:广西的连作障碍与黄龙病压力在加重;云南、四川的干热河谷气候适合早熟与高品质;新产区的土地成本低。证伪条件是:如果流通成本(运费、损耗)上升过快,新产区的成本优势被抵掉,迁移就会放缓。
四个判断指向同一个方向:从「扩面积、拼产量」转向「调品种、补冷链、做加工」。这个转折点上,最值钱的能力是「把不耐贮的品种换成耐贮的、把统货变成分级货、把等外果变成加工品」,种得多不值钱。
还有一件容易被忽略的事:这四条判断都不依赖「消费大幅增长」。中国的人均柑橘消费量已经不低,靠增量拉动产业的时代结束了。以后的增长只能来自三处:减少损耗、提高优果率、提高加工比例。三件都不是靠扩种能解决的。
最后一条,也是最重要的一条:这个产业最大的不确定性在黄龙病,市场的波动排在其后。它可能在五年内打掉一个产区的一半产能,也可能被组织化的防控压在低位。判断这个产业的前景,先看防控,看价格。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2024 年全国柑橘产量 | 6,791.49 万吨 | 国家统计局 |
| 苹果产量(对照) | 5,128.51 万吨 | 国家统计局 |
| 柑橘对苹果的产量倍数 | 1.32 倍 | 6,791.49 ÷ 5,128.51 |
| 广西产量 | 1,996.26 万吨 | 占全国 29.39% |
| 湖南产量 | 719.22 万吨 | 占全国 10.59% |
| 四川产量 | 656.28 万吨 | 占全国 9.66% |
| 前三省合计 | 3,371.76 万吨 | 占全国 49.64% |
| 脐橙产地价(2024 年 1 月) | 1 至 1.5 元/斤 | 湖南、江西产地 |
| 脐橙折合公斤价 | 2 至 3 元/公斤 | 1 元/斤 = 2 元/公斤 |
| 砂糖橘产地价 | 2 至 2.8 元/斤 | 广西产地 |
| 沃柑产地价 | 2 至 2.7 元/斤 | 广西产地 |
| 爱媛产地价 | 2 至 2.8 元/斤 | 四川、浙江产地 |
| 品种间最大价差 | 2.5 倍 | 脐橙对爱媛 |
| 砂糖橘单果重 | 50 至 60 克 | 品种特性 |
| 沃柑单果重 | 130 克 | 品种特性 |
| 脐橙单果重 | 200 至 250 克 | 品种特性 |
| 砂糖橘常温保鲜期 | 约 1 周 | 常温条件 |
| 沃柑常温保鲜期 | 20 至 30 天 | 常温条件 |
| 沃柑留树保鲜期 | 至 7 至 8 月 | 挂树贮藏 |
| 脐橙耐贮期 | 约 4 个月 | 冷藏条件 |
| 2024 年 12 月砂糖橘批发均价 | 11.15 元/公斤 | 全国批发市场 |
| 砂糖橘批发对产地倍数 | 1.69 倍 | 11.15 ÷ 6.6 |
| 柑橘流通加价 | 1.5 至 2 倍 | 产地到零售 |
| 双定镇柑橘面积 | 5 万多亩 | 南宁武鸣 |
| 双定镇柑橘产量 | 近 15 万吨 | 亩产约 3 吨 |
| 双定镇柑橘产值 | 预计 8 亿元 | 折 5.33 元/公斤 |
| 一亩沃柑产值 | 1.5 万元 | 3 吨 × 5 元/公斤 |
| 一亩沃柑成本 | 5,340 至 5,860 元 | 含物质、人工、地租 |
| 一亩沃柑净利 | 9,140 至 9,660 元 | 扣全部成本 |
| 柑橘每亩用工 | 18 至 22 工日 | 修剪、施肥、采摘 |
| 脐橙亩成本 | 3,000 至 5,000 元 | 湖南、江西产区 |
| 脐橙亩产 | 2.5 至 3 吨 | 盛果期 |
| 脱毒苗价格 | 8 至 15 元/株 | 普通苗的 3 至 5 倍 |
| 清园补偿标准 | 20 至 50 元/株 | 各地财政 |
| 黄龙病致死周期 | 3 至 5 年 | 感染到死亡 |
| 重点产区年清园比例 | 5% 至 10% | 产区调研 |
| 柑橘加工比例 | 10% 以下 | 以鲜食为主 |
| 苹果加工比例(对照) | 15% 至 20% | 主要用于浓缩汁 |
| 赣南脐橙种植面积 | 超 150 万亩 | 赣州市 |
| 赣南脐橙产量 | 100 多万吨 | 赣州市 |
| 全国脐橙总量 | 500 万吨以上 | 含湖南、湖北、重庆 |
| 新会陈皮十年涨幅 | 约 10 倍 | 核心产区 |
| 水果产后损耗率 | 15% 至 25% | 全行业口径 |
| 柑橘采收损耗 | 3% 至 5% | 机械伤与成熟度 |
| 柑橘运输损耗 | 5% 至 8% | 常温长途 |
| 柑橘仓储损耗 | 3% 至 5% | 青绿霉病为主 |
| 柑橘销售损耗 | 4% 至 7% | 临期与翻动 |
| 代办佣金 | 2% 至 5% | 按成交额 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 广西与其他主产省的产量 | 第三章 |
| 图 2 | 柑橘产区的三省格局 | 第三章 |
| 图 3 | 砂糖橘两个产季的价格走势 | 第四章 |
| 图 4 | 四个品种的产地价对照 | 第八章 |
| 图 5 | 柑橘与苹果的流通加价对照 | 第八章 |
| 图 6 | 四个品种的销售窗口长度 | 第九章 |
| 图 7 | 一亩沃柑的成本与收益 | 第十章 |
| 图 8 | 柑橘损耗的四段分布 | 第十八章 |
参考文献
- [1]国家统计局. 2024 年柑橘产量与产区数据,国家统计局,2025。
- [2]中国柑橘学会. 2024 年中国柑橘产业发展报告,中国柑橘学会,2025。
- [3]中国果品流通协会. 2024 年柑橘价格监测,中国果品流通协会,2025。
- [4]农业农村部. 柑橘黄龙病防控技术方案,农业农村部,2024。
- [5]海关总署. 2024 年柑橘类进出口统计,海关总署,2025。
- [6]广西壮族自治区农业农村厅. 2024 年水果产业统计,广西农业农村厅,2025。
- [7]江西省农业农村厅. 赣南脐橙产业发展情况,江西省农业农村厅,2024。
- [8]中物联冷链委. 2024 年果蔬冷链运行数据,中物联冷链委,2025。
- [9]江门市新会区. 新会陈皮产业发展报告,新会区政府,2024。
- [10]FAO. 全球柑橘产量与贸易统计,联合国粮农组织,2024。



写点看法