
苹果产业研究
5,128 万吨产量与不足五成的优果率
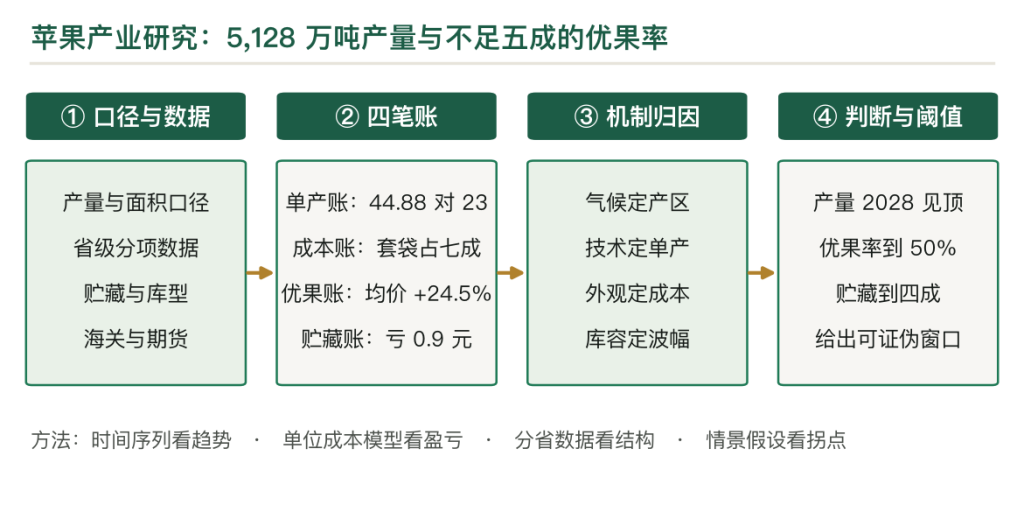
2024 年中国苹果产量 5,128.5 万吨,同比增 3.4%,占全球约一半;种植面积 190.17 万公顷,同比降 1.4%。面积在减、产量在增,这一组反向的数字说明产业的增长已经切换到单产。省级数据把这个切换讲得更清楚:陕西 1,449.85 万吨、面积 60.95 万公顷,单产 23.79 吨/公顷;山东 1,073.90 万吨、面积 23.93 万公顷,单产 44.88 吨/公顷。山东的单产是陕西的 1.89 倍,而陕西的面积是山东的 2.55 倍,一个靠规模,一个靠技术,这是中国苹果最深的一道分界。另一个被忽略的数字是贮藏能力:陕西苹果贮藏能力 433.74 万吨,只相当于本省产量的 29.9%,七成的果子必须在新果季卖掉。2024 产季开秤价 6.98 元/公斤、同比跌 20.8%,就是这条链条的必然结果。本文的结论是,中国苹果的问题不在总量,在优果率与贮藏能力,这两个指标决定了果农赚不赚钱。
关键词
第一章 两个反差:面积在减、产量在增
中国是全世界最大的苹果生产国,2024 年产量 5,128.5 万吨,占全球约一半。这个体量足够大,大到能影响全球价格。
但产业内部的品质差异,比总量更值得说。看这个产业,有两组反差的数字必须放在一起。
第一组是面积与产量。2024 年全国苹果面积 190.17 万公顷、同比降 1.4%,产量 5,128.5 万吨、同比增 3.4%。两个方向相反的箭头说明一件事:增长的动力已经从扩面积转到提单产。
过去四十年,中国苹果的增长主要靠扩种,黄土高原与渤海湾大面积栽树;现在面积见顶甚至收缩,增长只能靠技术。技术能不能接棒,决定未来十年的产量曲线。
第二组是总量与优果。中国苹果总量全球第一,优果率只有 30% 至 50%。优果率指符合高端市场标准(果径 80 毫米以上、着色度 80% 以上、无病虫害、无机械伤)的果子占产量的比例。剩下的一半以上是统货与等外果,只能走批发市场或者加工厂。
优果与统货的价差是 1 至 3 倍:优果 8 至 10 元/公斤,统货 3 至 4 元/公斤。按 40% 优果率算,5,128.5 万吨里有 2,051 万吨是优果,3,077 万吨是统货及以下,后者的单位价值只有优果的三分之一到一半。
这两组数字背后还有一条约束,是价格真正的解释:贮藏能力。陕西是全国第一产苹果的省,产量 1,449.85 万吨,到 2024 年底果品贮藏能力 524.94 万吨,其中苹果贮藏能力 433.74 万吨,占本省产量的 29.9%。
按库型分,机械冷库 465.21 万吨、气调库 55.68 万吨。
29.9% 意味着七成的苹果必须在新果季(9 月至次年 1 月)卖掉。集中上市,价格必然承压。2024 产季苹果(80 毫米二级以上)开秤价 6.98 元/公斤,同比跌 20.8%,开秤后一路下滑。
很多人把价格下跌归因于需求疲软,这个解释不完整。真正的机制是三个条件叠加:产量增 3.4%,贮藏能力只有三成,七成必须当期卖掉。需求是慢变量,供给的集中度是快变量,短期价格的波动主要由后者决定。
所以本文的分析顺序是:先看面积与产区的变化,理解总量从哪来;再用单产把陕西与山东的差距算清楚;接着是品种、成本、优果率,这三项决定果农的盈亏;再往下是贮藏与价格,解释为什么好果子也卖不上价;最后落到加工、出口、期货、品牌、交易模式与趋势判断。
全国苹果产量与「水果总产量」的口径要说清:苹果 5,128.5 万吨是园林水果口径,不含加工用的专用高酸苹果(这部分很小),但含鲜食与加工兼用果。
行业里还常用「苹果产量 4,750 万吨」这个数,那是 2023 年的口径,两年之间数据修订过,引用时要说清年份,否则会得出「一年增产 8%」的错误结论。
第二章 面积见顶:190 万公顷的转折
苹果的面积曲线,在 2020 年前后出现了一个拐点。
四十年扩张可以分三段。第一段是 1980 年代到 1990 年代中期的起步期,家庭承包之后,黄土高原与渤海湾的农民开始大面积栽苹果,面积从几十万公顷扩到 200 万公顷量级。
第二段是 1990 年代后期到 2010 年代的调整期,面积有过一轮压缩,淘汰了非适宜区的果园,然后重新扩张,向西北的优生区集中。第三段是 2015 年之后的平台期,面积稳定在 200 万公顷上下,2024 年降到 190.17 万公顷。
三段的驱动力不同:起步期靠政策与比较效益,调整期靠市场淘汰,平台期靠资源约束。
2024 年十个主产省的面积变化,是「三增五降两稳」。增的三个:甘肃增 0.3%、山东增 1.2%、新疆增 4.7%。降的五个:山西降 7.1%、河北降 2.0%、辽宁降 1.6%、河南降 1.0%、陕西降 0.9%。稳的两个:云南、四川。
这个分布很有信息量。降得最狠的山西与河北,都是传统的次适宜区,果子的品质竞争不过优生区,只能退出。增得最快的新疆是优生区的延伸,阿克苏、伊犁的光热条件好,苹果的着色与糖度有优势。
陕西微降 0.9% 但产量增 5.4%,这个组合说明陕西在做结构调整:砍老果园、提挂果率、提单产。
面积见顶有三个原因。第一是耕地约束,苹果园占用的是坡地、台地,这些地也是粮食生产的后备资源,政策上不鼓励在耕地上扩果园。第二是比较效益,苹果的种植利润在下降,2024 产季开秤价跌两成,很多果农在算「砍树改种」的成本。
第三是劳动力,苹果是劳动密集型作物,套袋、摘袋、修剪、采摘都要人工,农村劳动力老龄化、用工成本上涨,老龄果园只能放弃。
三个原因里,第三个最刚性。苹果的用工量在每亩 30 到 40 个工日,比粮食作物高几倍。找不到人,果园就管不好;管不好,单产与优果率都上不去,最后只能弃园。这条约束不像政策那样会松,它只会越来越紧。
面积减、产量增还能持续多久?判断是还能三到五年,之后产量也会见顶。
依据有三个:老果园改造的空间还很大,低产园改造成矮砧密植园,单产能提高 30% 以上;挂果率还有提升空间,陕西的挂果率是 88.1%(812 万亩挂果除以 922 万亩总面积);品种更新带来更好的早果性与丰产性。
但改造空间是有限的,当低产园都改完,单产提升就会放缓,产量随面积同步下降,这个时间点大概在 2028 年到 2030 年。
面积减、产量增这个组合,技术解释在挂果率提升。陕西的挂果率从十年前的 80% 左右提到 88.1%,同样的面积多出 8 个百分点的挂果面积,产量自然上去。
挂果率提升的源头是幼树进入盛果期与老园改造,这两个动作在 2018 年之后集中发生,所以 2022 至 2024 年的产量增长有一部分是「存量释放」,不是持续能力。
第三章 产区:三省占六成
苹果的产区高度集中,三个省占了六成。
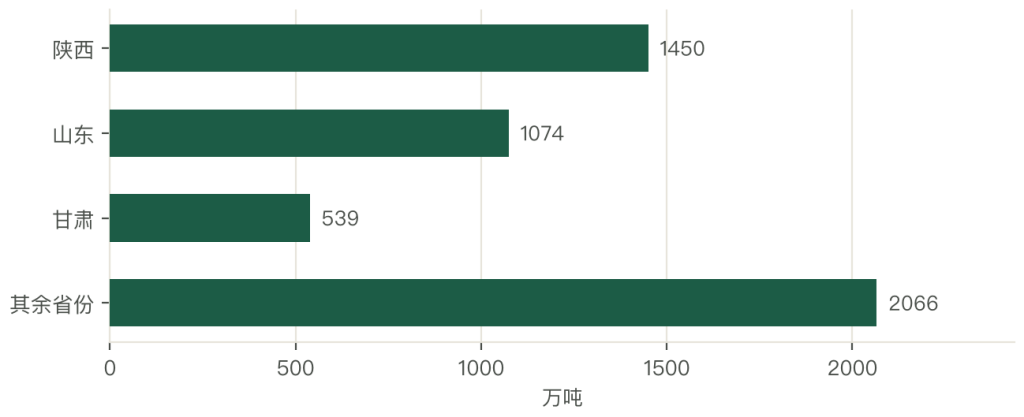
2024 年的数据是这样:陕西 1,449.85 万吨(占全国 28.27%)、山东 1,073.90 万吨(20.94%)、甘肃 538.90 万吨(10.51%),三省合计 3,062.65 万吨、占 59.72%。
前十省合计 4,885.14 万吨、占 95.3%,剩下的省份加起来不到 5%。
这个集中度在所有水果品类里都算高的。柑橘的产区更分散,广西、湖南、四川三省合计只占 49.6%。苹果能这么集中,原因是它的适宜区窄:年均温 8 至 14 摄氏度、昼夜温差大、日照充足,同时满足这三条的只有黄土高原与渤海湾两块地方。
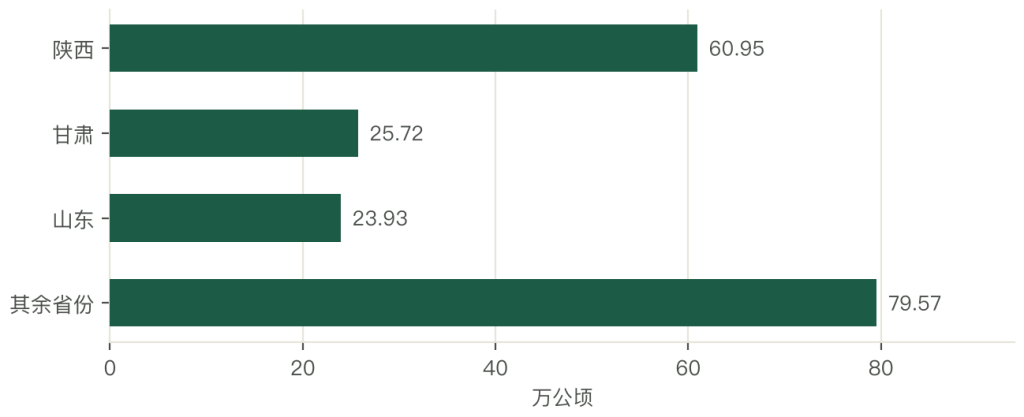
三个省代表三种模式。陕西靠规模,面积 60.95 万公顷全国第一,主产区在渭北黄土高原,洛川、白水、富县是核心,特点是海拔高、温差大、着色好,近年扩张快但单产偏低。
山东靠技术,面积 23.93 万公顷全国第三,主产区在胶东半岛与沂蒙山区,栖霞、蓬莱、沂源是核心,特点是技术强、商品化处理率高、出口能力强,单产全国最高。
甘肃靠品质,面积 25.72 万公顷全国第二,主产区在陇东与陇南,静宁、庆阳、天水是核心,特点是高海拔、温差极大、糖度高,2024 年产量增 5.3%。
第四到第十位是河南 423.80 万吨、山西 418.50 万吨、河北 281.86 万吨、辽宁 280.00 万吨、新疆 229.53 万吨、四川 110.00 万吨、云南 78.80 万吨,七省合计 1,822 万吨、占 35.5%。
其中两个变化幅度最大:新疆增速 6.3% 是十省最快,阿克苏的冰糖心苹果靠差异化打出了品牌,价格高于内地统货;云南增速 5.3%,凭早熟抢窗口,昭通的苹果比北方早上市一个月,抢的是时间差。
产区有两个变化。第一是重心西移,陕西、甘肃合计占比从本世纪之初的两成多升到现在的 38.8%,原因是西部的光热条件好、土地成本低、工业污染少。第二是次适宜区退出,山西、河北的面积在降,因为果子的品质比不过优生区,价格上不去。
这两个变化合起来说明一件事:中国苹果的产区在向「气候最优区」收敛,而不是向「市场最近区」收敛。
收敛的结果是品质整体提升,代价是运输半径变长,陕西的苹果运到广州 1,800 公里,甘肃的运到上海 2,000 公里,冷链与损耗的压力都往后压了一截。
第四章 单产之谜:44.88 对 23.79
这一章是全篇最硬的一段。把三个省的单产算出来,能看到一个结构性的差距。
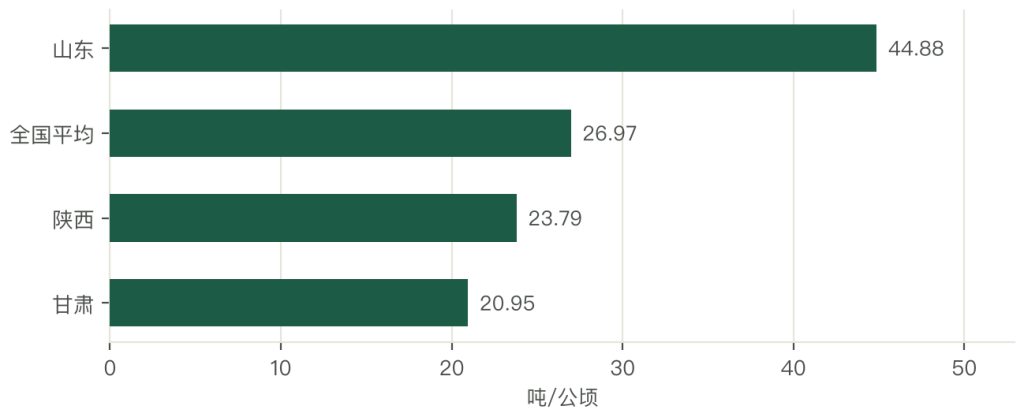
单产等于产量除以面积。陕西 1,449.85 万吨 ÷ 60.95 万公顷 = 23.79 吨/公顷,折合 1.59 吨/亩。山东 1,073.90 万吨 ÷ 23.93 万公顷 = 44.88 吨/公顷,折合 2.99 吨/亩。
甘肃 538.90 万吨 ÷ 25.72 万公顷 = 20.95 吨/公顷,折合 1.40 吨/亩。全国平均 5,128.5 万吨 ÷ 190.17 万公顷 = 26.97 吨/公顷,折合 1.80 吨/亩。
于是出现一个惊人的比例:山东的单产是陕西的 1.89 倍、是甘肃的 2.14 倍,而陕西的面积是山东的 2.55 倍。换个说法,山东用陕西 39% 的面积,产出了陕西 74% 的产量。
这个差距不是自然条件造成的。山东的气候条件并不比陕西优越,胶东半岛降水多、光照少,理论上是苹果的次优区;陕西渭北高原海拔高、温差大、光照足,理论上是优生区。但山东的单产接近陕西的两倍。自然条件输给了栽培技术,这是这一章最反直觉的结论。
差距来源有三处。第一处是栽培模式,山东的矮砧密植普及率高,树体小、密度大、结果早、便于机械化;陕西的乔化稀植还有很大比例,树体大、密度小、进入盛果期晚。矮砧密植的密度是乔化的三到五倍,单产自然高。这是技术差距,不是自然差距。
第二处是老果园比例。陕西的果园面积扩张快,新栽的幼树还没进入盛果期,拉低了平均单产。陕西的挂果率 88.1%,意味着 11.9% 的面积不结果,这部分面积摊在分母上,单产就被拉低了 12%。
第三处是管理水平。山东的果农培训体系成熟,修剪、疏花疏果、水肥一体化的技术到位率高;陕西的部分产区还是粗放管理。同样的树、同样的地,管理到位的园子优果率能高三成,单产高两成。
三处里第一处最根本,它决定了单产的上限。乔化园的树冠大、枝条密,光照进不到内膛,内膛的果子着色差、个头小,优果率天然就低。这不是靠施肥能补的,只能靠改密度、改树形。
把单产的差距换算成钱,差距更具体。陕西 23.79 吨/公顷、按 5 元/公斤算,一公顷产值 11.9 万元;山东 44.88 吨/公顷、同样 5 元/公斤,一公顷产值 22.4 万元。差 10.5 万元,而两省的地租、肥料、农药成本差别不大。
这 10.5 万元就是技术差距的价格。
陕西的单产低,统计口径上有一层原因,面积里包含了一部分「果粮间作」与「弃管园」。这类园子记在面积里,但产量很低甚至为零,摊薄了平均单产。如果只算专业果园,陕西的单产大概能到 28 至 30 吨/公顷,与山东的差距会缩小到 1.5 倍左右。
所以看单产差距要区分「统计差距」与「技术差距」,后者才是真问题。
第五章 单产提升:619 万吨的空间与三道坎
上一章算出了差距,这一章算提升的空间与代价。
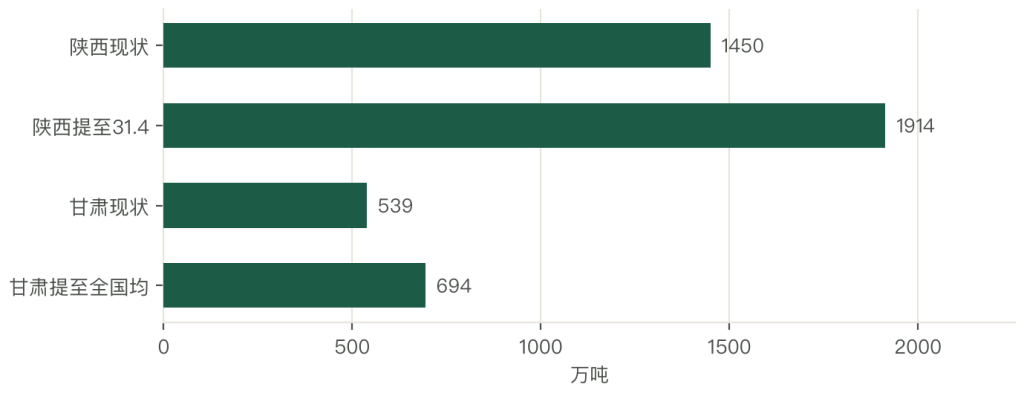
如果陕西的单产能提到山东的 70%(31.4 吨/公顷),按现有面积算,产量会到 1,914 万吨,比现在多 464 万吨。这个增量相当于全国产量的 9%,不需要增加一亩地。
甘肃的潜力更大。20.95 吨/公顷 的单产,只要提到全国平均的 26.97 吨/公顷,产量能增 155 万吨。两个省加起来 619 万吨的潜在增量。这个数字说明,中国苹果的增产空间在单产,不在面积。
单产提升的三道坎,一道比一道硬。
第一道是投资。矮砧密植的建园成本是乔化的两到三倍,一亩地要投入 8,000 到 15,000 元。老果园的改造还要先砍树、清理、改良土壤,加上支架、滴灌、苗木,一亩的改造投入在 1.2 万到 2 万元之间。
一个十亩地的农户,改造一次要拿出十几万元,这在他一年的收入里是不可能挤出来的。
第二道是周期。新园从栽苗到盛果期要三到五年,这期间只有投入没有回报。苹果树不像蔬菜,一年不收可以改种;苹果的投入一旦下去,就要熬五年。这五年里如果遇上价格低迷,农户的现金流就断了。
所以改造的节奏,往往被价格周期牵着走:价格好的年份改造多,价格差的年份没人动。
第三道是观念与技术。老果农习惯了乔化稀植,不愿意改;改造的技术门槛也高,需要配套的支架、滴灌、修剪技术,还需要重新学习。矮砧园的管理逻辑与乔化园完全不同:乔化园讲「放」,让它长树;矮砧园讲「控」,控制树势、控制负载。
两种逻辑切换不过来,改造就会失败。
三道坎里,第一道最硬。钱从哪来是产业升级的核心问题。现实中的解法有三种:政府补贴(每亩补 2,000 至 5,000 元)、龙头企业投资(企业建园、农户代管)、合作社统建(几户联合,共用一套滴灌与支架)。
三种解法都有局限。补贴受财政能力限制,普惠不了;企业投资要求连片土地,散户的地块凑不起来;合作社统建需要有人牵头,而产区的组织化程度普遍不高。这就是为什么矮砧密植推了十几年,普及率仍然有限。
被忽略的替代路径是不改造,只改管理。间伐减密、提高疏花疏果的标准、铺反光膜,这三项几乎不花钱,却能把优果率提高 10 到 15 个百分点。对于拿不出改造资金的农户,这是更现实的选择。产量提不上去,但单价能提上去,收入一样能增。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法