
梨产业研究
面积在降、产量在增的品种换代
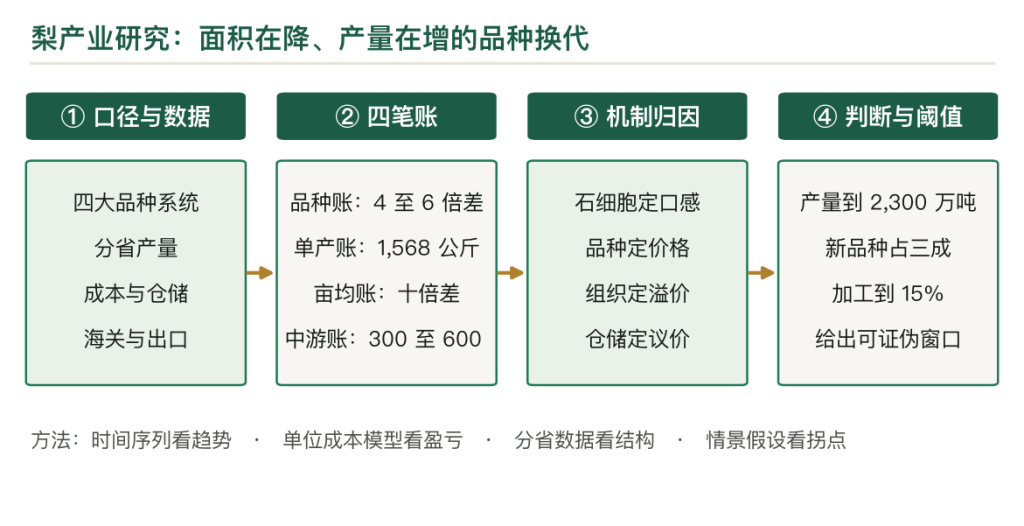
2024 年中国梨产量 2,098.79 万吨,占水果总产量约 6.18%,是五大园林水果之一。这个数字背后有一组反常识的变化:种植面积在降(2023 年 1,338.6 万亩,占果园总面积 7.01%),产量却在增,平均单产自 2022 年突破 1,400 公斤/亩。增产的动力来自品种换代。秋月梨的地头价 4 至 10 元/斤,折 8 至 20 元/公斤,是梨的产地均价 3.65 元/公斤的 2.2 至 5.5 倍;而传统的酥梨、鸭梨、雪花梨,地头价长期在 2 元/公斤上下。同一个品类,价差五倍,这是中国梨最真实的分层。产区高度集中,河北 395.68 万吨占 18.85%,前十省占 78.24%。梨还是水果里少见的净出口品类,2024 年出口 75.14 万吨、顺差 7.15 亿美元。本文的结论是,梨的问题在老品种卖不上价,市场并不缺;品种换代的窗口只有几年,错过了就只能继续在 2 元的价格带里卷。
关键词
第一章 面积在降、产量在增
2,098.79 万吨。这是 2024 年中国梨的产量,占水果总产量的 6.18%,是五大园林水果里排第三的品类。
但梨最值得说的是一组反常识的变化:面积在降,产量在增。
2023 年梨的种植面积 1,338.6 万亩,占全国果园总面积 19,107.09 万亩的 7.01%。这个面积比十年前小了一圈。而 2024 年的产量比 2019 年多了两百多万吨。面积减、产量增,两个相反的方向同时成立,说明增长的动力来自单产。
单产提升的证据是:行业口径的平均单产自 2022 年突破 1,400 公斤/亩。按 2023 年面积与 2024 年产量粗算,2,098.79 万吨 ÷ 1,338.6 万亩 = 1,568 公斤/亩,考虑到面积口径含幼树、产量与面积不同年,两个数字有差异,但方向一致。
单产提升背后是品种换代。秋月梨、翠冠梨的丰产性好于传统品种,进入盛果期早、单产高;加上矮化密植的推广(传统乔化一亩 40 至 60 株,密植园 100 至 150 株),单位面积产量接近翻倍。
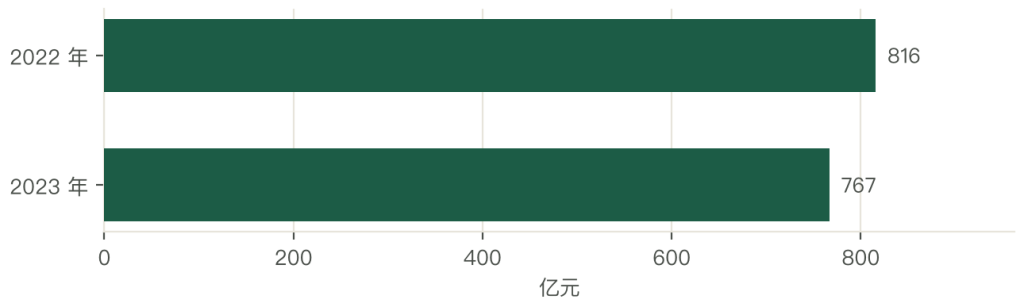
与产量增长同时发生的是产值下降。2023 年梨的产值 766.9 亿元,比 2022 年的 816 亿元降了 6%。产量没降,产值降了,说明单价在跌。
单价下跌的原因有两个。第一是传统梨的供给过剩,酥梨、鸭梨的价格长期低迷,产地价 2 至 4 元/公斤。第二是消费结构在分化,消费者愿意为好吃的梨付高价,不愿意为普通的梨付钱。
于是这个产业呈现一个罕见的分裂:同一年、同一个品类,秋月梨地头价 4 至 10 元/斤、一亩收入两三万元;酥梨、鸭梨地头价 1 至 2 元/斤、一亩收入三五千元。价差五倍。
五倍价差来自「品种加管理」的差别。同一个产区、同样的气候、同样的地租,种不同的品种,收入能差五倍。这就是本文要讲的核心:梨的利润不在「种梨」,在「种对梨」。
本文按「单产、品种、产区、样本、成本、中游、消费、出口、企业、品质、交易、风险、品牌、趋势」的顺序走。
梨的统计口径要交代:梨产量包含白梨、砂梨、秋子梨、西洋梨四大系统,其中白梨(鸭梨、雪花梨、酥梨)与砂梨(丰水、翠冠、秋月)占绝大多数,西洋梨很小。所以讲「梨 2,098 万吨」,实际上是几个系统的合计,做品种分析时要分开看。混在一起算平均价,会把秋月梨的高价与鸭梨的低价抹平,得出「梨不值钱」的错误印象。
第二章 单产破了 1,400 公斤
单产是理解梨这个产业的第一把钥匙。
1,400 公斤/亩这个数字在 2022 年被突破,行业把它当成一个标志。原因不复杂:过去二十年,梨的单产长期在 1,000 至 1,200 公斤/亩徘徊,突破 1,400 意味着同样的土地能多产两成。
提升来自三个方向。
第一个是品种换代。秋月梨、翠冠梨、玉露香梨这些新品种的丰产性明显好于传统品种,进入盛果期早(三年挂果、五年丰产),单产高,而且抗病性更好。同一个园子,换品种之后单产能提 30%。
第二个是 矮化密植。传统的梨园是乔化稀植,一亩 40 至 60 株,树冠大、通风差、管理难;密植园一亩 100 至 150 株,树体小、光照好、便于机械化,单位面积产量翻倍。这套模式在苹果上已经普及,梨上正在推。
第三个是 管理技术。疏花疏果、套袋、水肥一体化的普及,提高了商品果率。过去一亩地结 2 万个果,只有一半能卖上价;现在控制在 1.2 万个,八成以上是商品果,单产(按商品果算)反而更高。
三个方向里第二个的潜力最大,也最难推。密植园的建园成本是乔化园的两到三倍,一亩要投入 6,000 至 12,000 元,还要配套支架、滴灌,散户拿不出这笔钱。所以密植的推广速度,取决于有没有合作社或者企业牵头。
单产还有多少空间?按现有技术条件,梨的单产上限在 2,000 至 2,500 公斤/亩(山东、安徽的高产园已经做到)。从 1,568 到 2,000,还有 27% 的空间。但提升的速度会放慢,因为低产园改造的空间已经用掉一部分。
单产提升对价格的影响是负面的。产量增、需求不增,价格自然下跌。这就是「增产不增收」的机制:单产每提 10%,产地价大概跌 5% 至 8%,果农的实际收入只微增,甚至下降。
这一条对所有农产品都成立,梨只是其中一个样本。所以产业升级的方向是提品质、提品种、提价格,单产排在后面。
面积降、产量增这个组合,统计口径上有一层原因,面积里含未挂果的幼树。2020 至 2022 年新栽的密植园,到 2024 年进入挂果期,产量释放出来,但面积早就算进去了。所以「面积降、产量增」有一部分是「存量释放」,不完全是单产提升。判断真实单产,要看盛果期果园的单产,不是全国平均数。
第三章 品种换代:秋月梨的 4 至 10 元
品种是梨产业最大的变量,一个新品种能改写一个产区的经济。
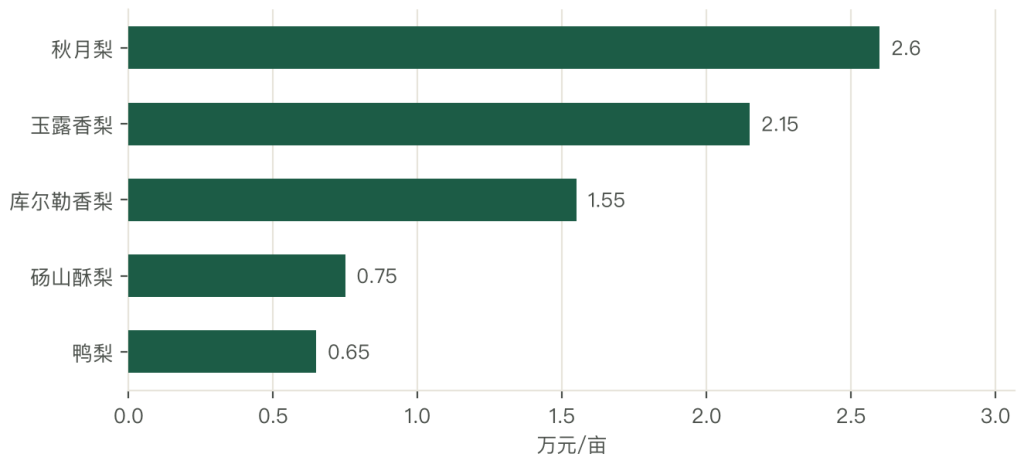
秋月梨的地头价 4 至 10 元/斤,折 8 至 20 元/公斤,亩收入 2.2 万至 3 万元。对比传统梨:酥梨、鸭梨的地头价 1 至 2 元/斤,折 2 至 4 元/公斤,亩收入 3,000 至 6,000 元。秋月梨的亩收入是传统梨的四到六倍。
秋月梨不是孤例。玉露香梨 3 至 6 元/斤、亩收入 1.8 万至 2.5 万元(山西隰县);库尔勒香梨约 3.25 元/斤、亩收入 1.3 万至 1.8 万元(新疆库尔勒);砀山酥梨 1 至 2 元/斤、亩收入 0.5 万至 1 万元(安徽砀山);鸭梨 1 至 1.8 元/斤、亩收入 0.4 万至 0.9 万元(河北泊头)。
这个梯度排开,就是中国梨的品种地图:越新的品种越贵,越老的品种越便宜。
秋月梨贵在四个地方。第一是口感,果肉极细、汁多、几乎无渣,石细胞少;传统酥梨、鸭梨石细胞多,吃起来有「沙」的感觉。第二是外观,果形圆整、果皮黄褐光亮、单果 400 至 500 克,卖相好。第三是稀缺,种植面积还小、产量有限、供不应求。第四是耐贮,冷藏能存 6 至 8 个月,销售期长。
四个因素里第一个最根本。口感是消费者复购的唯一理由,外观只是第一眼的理由。秋月梨能撑住高价,是因为吃过的人会再买。
品种换代有节奏,可以分四段。第一段是引种试种,秋月梨从日本引入,先在山东莱阳、安徽试种。第二段是规模扩张,莱阳的秋月梨种植规模近 7 万亩、年产量约 18 万吨。第三段是价格回落,随着面积扩大,价格会从 10 元/斤回落到 5 至 6 元/斤。第四段是分化,品质好的继续卖高价,品质差的跌到普通梨的价格。
秋月梨现在处在第二到第三阶段之间,还有两三年的窗口期。这个判断的依据是扩种速度:一个新品种从几万亩扩到几十万亩,通常只要五到八年,价格就会腰斩。阳光玫瑰、沃柑都走过这条路。
所以换代的机会窗口只有三到五年。留给传统产区的选择只有两个:要么尽快改种,要么接受价格下行。第三条路是把老品种做出差异化(比如做加工、做地理标志、做老树梨),但这条路的上限低。
改种也不是没有风险。新品种的苗木贵、技术不熟、市场不稳定,前三年可能没有收入。所以敢改的是有资金、有技术、有渠道的经营者,散户只能跟着看。这就是为什么品种换代总是「先富一批人」,然后才扩散。
1,400 公斤/亩这个门槛,与国外比还有差距。美国的梨单产在 2,500 至 3,000 公斤/亩,意大利、西班牙在 2,000 公斤以上。差距的来源是栽培模式:国外普遍用矮化密植加支架系统,行距统一、便于机械化;中国还有大量乔化老园,一亩只有 40 至 60 株。所以要追单产,先追模式。
第四章 老品种的困境:石细胞与认知
新品种赚钱,老品种为什么不赚钱?答案在两个词:石细胞与认知。
石细胞是梨果肉里的一种厚壁细胞,吃起来有「沙」的口感。酥梨、鸭梨、雪花梨的石细胞含量高,这是品种特性,改不了。秋月梨、翠冠梨的石细胞少,果肉细,这是它们能卖高价的技术基础。
石细胞的经济含义是:它让老品种无法进入高端市场。高端市场要的是「细、脆、无渣」,老品种做不到,只能走批发市场与加工厂。
第二个困境是同质化。所有的产区都种这几个品种,品质没有差异,只能拼价格。河北的鸭梨、安徽的酥梨、山东的雪花梨,口感差别不大,消费者买哪个都行,价格自然趋同,最后拼的是谁的成本低。
第三个困境是认知。消费者对「梨」的印象是「便宜、普通、不上档次」,这个认知压住了整个品类的价格。同样是水果,苹果有「平安果」的礼盒属性,柑橘有「过年吃橘子」的习俗,梨的品牌联想最弱。
三个困境叠加,老品种只能走量,赚不到溢价。一亩产值三五千元,扣掉成本与自有工,净利接近于零。
老品种并非没有出路。有三条路是走得通的。
第一条是做加工。酥梨适合做梨膏、罐头、梨汁,安徽砀山的梨膏已经做成产业。加工的价格虽然低(等外果 0.5 至 1 元/斤),但它给了老品种一个兜底,不至于烂在地里。
第二条是做地理标志。砀山酥梨、赵州雪花梨、泊头鸭梨都是有名气的老品牌,把产地故事讲好,价格能比普通酥梨高两三成。
第三条是做老树梨。老梨园的树龄长、根系深,果子的风味物质更丰富,做「老树梨」的差异化,价格能翻倍。这条路的规模小,但毛利高。
三条路都解决不了根本问题:老品种的价格上限就在 4 元/公斤左右,无论怎么经营,都做不出秋月梨的溢价。所以真正的出路还是换品种,其他三条只是过渡。
秋月梨的价格区间 4 至 10 元/斤,跨度这么大,原因是规格与产地。单果 500 克以上、果面光洁的精品果能到 10 元,单果 350 克以下的只能卖 4 元;莱阳、隰县的货价比新兴产区高 20% 至 30%。所以「秋月梨赚钱」这句话要加限定:赚钱的是精品果,统货同样卖不上价。
第五章 产区:河北的 18.85% 与五个极点
梨的产区集中度高,五个省占了接近一半。
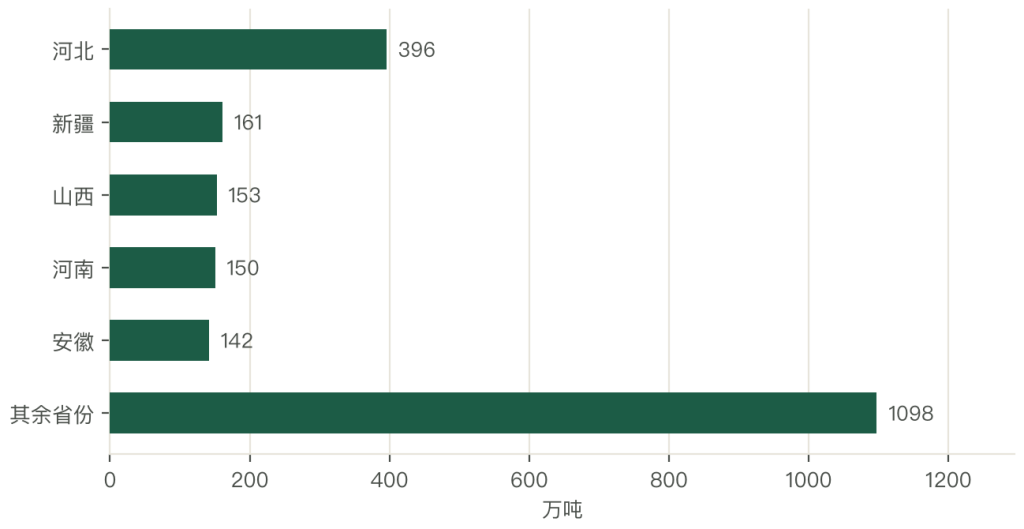
2024 年的数据:河北 395.68 万吨(占全国 18.85%)、新疆 160.92 万吨(7.67%)、山西 152.62 万吨(7.27%)、河南 150.30 万吨(7.16%)、安徽 141.72 万吨(6.75%)。五省合计 1,001.24 万吨、占 47.7%,前十省合计占 78.24%。
河北能到第一,凭三个品种撑起:鸭梨(泊头、晋州)、雪花梨(赵县)、黄冠梨(辛集)。这三个品种都是老品种,产量大、价格低,所以河北的产量第一并不等于产值第一。
五个主产省代表五种模式。河北是「大宗加规模」,产量第一、价格最低;新疆是「特色加稀缺」,库尔勒香梨的地域独占性强;山西是「老品种加新品种并行」,酥梨为主、玉露香梨在扩张;河南是「大宗加加工」,酥梨与晚秋黄梨,加工配套较好;安徽是「地理标志加加工」,砀山酥梨的品牌与梨膏产业是核心。
五个极点里,新疆的库尔勒最特殊。它的香梨是地理标志产品,产区局限在孔雀河与阿克苏河流域,别的地方种不出同样的风味。这种独占性给了它定价权:库尔勒香梨的产地价长期在 3 至 3.5 元/斤,是老品种里的最高价。
安徽的砀山是另一种特殊。砀山酥梨的品牌知名度高,但价格低,因为产量大、同质化严重。砀山的解法是把产业链往下游延伸:梨膏、罐头、梨汁,把等外果消化掉。这条路让砀山的产业比纯种梨的产区稳。
山东的莱阳没有进前五,但它是秋月梨的核心产区,7 万亩、18 万吨。这说明「产量排名」与「产值排名」不是一回事:莱阳的产量不到河北的零头,但它的亩产值是河北的三到五倍。
这个对比给产区的启示是:产量规模不是竞争力,品种结构才是。一个产区如果全是老品种,产量再大也只能拼价格;如果有几个高价值品种,产量不大也能赚钱。
产区的另一个变化是「西移」。新疆、甘肃、云南的梨面积在扩张,河北、山东、辽宁的老园在退出。西移的原因是光照足、病害少、土地便宜;退出的原因是树龄老、人工贵、比较效益低。
西移的代价是运距变长。新疆的香梨运到广州 4,500 公里,冷链成本比河北高出一倍。所以新疆香梨只能走高端渠道,靠价格覆盖运费;河北的鸭梨走大宗渠道,靠规模摊成本。两种模式各有各的逻辑,不能互相替代。
玉露香梨这个品种值得单独提一句。它是山西隰县选育的,母本是库尔勒香梨、父本是雪花梨,兼具香梨的香气与雪花梨的个儿,石细胞少、汁多。它的产地价 3 至 6 元/斤,比秋月梨低一档,但抗病性强、管理容易,适合在黄土高原推广。这是国产自主品种里最成功的一个,说明自主育种走得通,只是需要时间。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法