

柑橘产业研究
6,791 万吨的第一大水果与 1 元的脐橙
第六章 脐橙:1 元的困局
脐橙是柑橘里最有名的品种,也是价格最低的品种之一。
2024 年 1 月,湖南与江西的脐橙产地价:好果 1.3 至 1.5 元/斤,中等果 1.1 至 1.2 元/斤,普通果 1 元左右。收购商少、走货缓慢、终端消费不积极。按 1 元/斤算,产地价 2 元/公斤。
脐橙的种植成本在每亩 3,000 至 5,000 元,按亩产 2.5 至 3 吨算,单位成本 1 至 2 元/公斤。按 2 元/公斤卖勉强保本,按 1.5 元/公斤卖就亏。2024 年初的行情,多数果农在保本与微亏之间。
脐橙的价格上不去,有四个原因。
第一是产量太大。赣南脐橙的种植面积超过 150 万亩、产量 100 多万吨,加上湖南、湖北、重庆的产量,全国脐橙总量在 500 万吨以上。这个量级在任何品类里都是供给宽松。
第二是品种老化。赣南的主栽品种是纽荷尔,成熟期集中在 11 至 12 月,与其他产区撞车。同一时间全国几百万亩一起采收,价格没有支撑。
第三是替代品多。同一时期上市的还有砂糖橘、沃柑、爱媛,消费者选择多,脐橙没有独占性。这一点与苹果不同:苹果在 10 至 11 月的替代品少,脐橙在 11 至 12 月的替代品多。
第四是品牌稀释。赣南脐橙是全国最成功的柑橘区域品牌之一,但品牌溢价的受益者主要是渠道商,果农拿不到。
第四条值得说透。品牌溢价体现在零售端与批发端,不体现在产地端。消费者在超市买赣南脐橙,价格里有品牌溢价;但果农卖果给收购商,价格由供求决定,与品牌无关。
这个错位的原因是组织形态:品牌是区域公用品牌,使用者是所有产区的果农与经销商,没有人真正为品牌负责,也没有人把溢价分给果农。
脐橙的出路有三条。第一条是品种更新,引种早熟或晚熟的脐橙品种,避开集中上市期。第二条是品质提升,赣南脐橙的问题是部分果园品质不稳定、化渣性差,提升品质才能支撑溢价。
第三条是深加工,脐橙出汁率高,适合做 NFC 橙汁,这是消化过剩产能的现实路径。
三条里第三条最直接。按 500 万吨总量、10% 转加工算,能消化 50 万吨,相当于一个中等产区的全部产量。但加工的难点在原料成本:脐橙的产地价 1 元/斤时,加工厂收得起;产地价 3 元/斤时,加工厂就收不起了。
所以加工厂的产能利用率,跟鲜果价格反向波动,这是所有果汁厂的共同困境。
第一条最治本,但也最慢。换品种要砍树、要等三到五年,而果农在亏损的年份恰恰拿不出这个钱。这就是产业升级的悖论:最需要改的时候,最没有能力改。
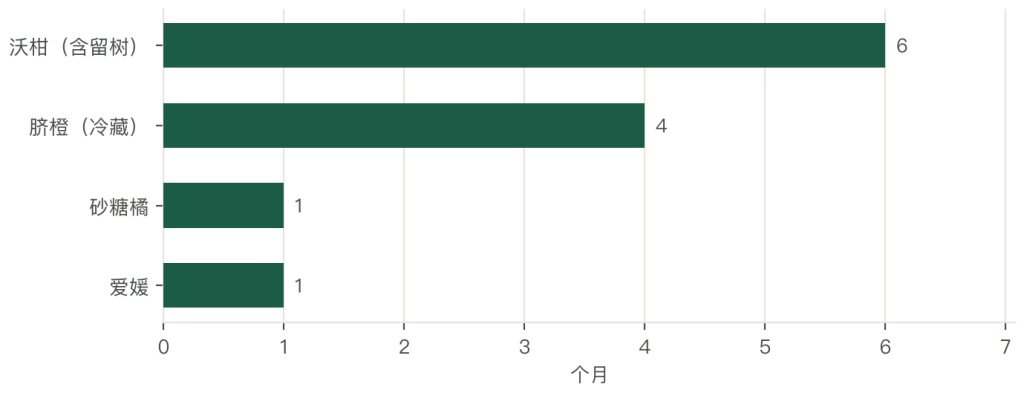
脐橙的低价有一层被忽略的原因:它的成熟期与全国柑橘的上市高峰完全重叠。11 月至 12 月,砂糖橘、椪柑、爱媛、脐橙一起上市,消费者选择多,脐橙又没有独占性,价格自然被压。对比沃柑,它的主季在 2 至 4 月,那时供给少,价格就有支撑。
所以品种的经济性,一半取决于品种本身,一半取决于它什么时候上市。
第七章 爱媛与杂柑:果冻橙的溢价从哪来
爱媛是这几年溢价最高的柑橘品种,产地价 2 至 2.8 元/斤,是脐橙的两倍多。
爱媛 38 号(又称「红美人」)是南香与西子香的杂交品种,单果 200 克左右,果肉细嫩、化渣性极好,被称为「果冻橙」,能用吸管吸。它的另一个特点是皮薄,薄到不好剥,也不好运输。
溢价来自三层,口感只是最外面的一层。
第一层是口感带来的差异化。柑橘的品种多,但口感差异被消费者感知到的少。爱媛的「果冻感」是一个能被一口记住的特征,这种可感知的差异支撑了溢价。
第二层是供给的稀缺。爱媛的种植区域窄、技术要求高、产量小,供给一直偏紧。稀缺性决定溢价,这一条在农产品里比品质更管用。
第三层是渠道的匹配。爱媛的定价高,适合走精品商超与礼盒渠道,这些渠道愿意为差异化付溢价。同样是爱媛,走批发市场的价格只有走精品渠道的一半。
三层里第二层最关键。中国不缺好口感的水果,缺的是「供给受限的好口感」。一个品种一旦被大面积推广,溢价就会消失,阳光玫瑰从 60 元/斤跌到 10 元/斤就是这个过程。
爱媛的扩张速度比阳光玫瑰慢,原因是技术门槛。爱媛皮薄、易裂果、抗病性弱,需要设施栽培或者精细管理,亩投入比普通柑橘高一倍以上。技术门槛挡住了大规模的跟风,这反而保护了它的溢价。
但门槛正在被突破。浙江、四川、广西的设施栽培面积在扩大,苗价在下降,技术在下沉。按现在的速度,爱媛的溢价窗口还有三到五年。
这一条对种植决策的含义直接:特色品种的溢价来自「别人种不好」,一旦别人也能种好,溢价就没了。所以选品种不能只看现在的高价,要看这个高价能不能被技术复制。
杂柑这个大类里还有春见(耙耙柑)、不知火(丑橘)、茂谷柑,逻辑类似:都是杂交品种,都有独特口感,都靠差异化定价。它们的共同风险也一样:种植面积一旦上来,价格就会下跌。
耙耙柑在 2021 至 2023 年经历了这个过程,从 5 元/斤跌到 2 元/斤。
所以「杂柑」这个品类的经济性,是「创新租金」:谁先种、谁的技术好,谁就能拿到几年的超额利润;等技术普及,利润回到平均。这个规律在柑橘上体现得比任何水果都清楚,因为柑橘的品种更新最快,育种成果最多。
爱媛的技术门槛,可以具体到三个数:一是要避雨栽培,防止裂果;二是要控水控肥,提高糖度;三是要精细疏果,保证单果重。三项加起来,一亩的投入比露地柑橘高一倍以上,而且管理稍微松一点,裂果率就能到三成。
这就是为什么爱媛的扩张慢:种不好就亏,想种的人并不少。
第八章 价格分层:2 元到 5 元的品种差
把柑橘各品种的价格排开,能看到一条清晰的梯度。
2024 年 1 月的产地价(元/斤):脐橙 1 至 1.5,砂糖橘 2 至 2.8,沃柑 2 至 2.7,爱媛 2 至 2.8。折成元/公斤:脐橙 2 至 3,砂糖橘 4 至 5.6,沃柑 4 至 5.4,爱媛 4 至 5.6。
按中值算:脐橙 2.5 元/公斤、砂糖橘 4.8 元/公斤、沃柑 4.7 元/公斤、爱媛 4.8 元/公斤。脐橙与其余三个的价差接近 2 倍,与最高的爱媛差 2.5 倍。
单果重的差别很大:脐橙 200 至 250 克、爱媛 200 克、沃柑 130 克、砂糖橘 50 至 60 克。耐贮性也差得远:脐橙耐贮 4 个月、沃柑可留树至 7 至 8 月、砂糖橘与爱媛都不耐贮。
价格差有三层解释。第一层是口感,爱媛化渣性极好、砂糖橘清甜、脐橙纤维多,口感越好价格越高。第二层是稀缺性,爱媛种植区域窄、产量小,脐橙产量大、供给松。
第三层是耐贮性,沃柑留树保鲜半年、议价能力强,砂糖橘不耐贮、必须快销,脐橙耐贮但风味一般、只能走量。
三层里第二层影响最大。在农产品里,稀缺性永远比品质更决定价格。
零售端的加价也能说明问题。柑橘的流通加价在 1.5 至 2 倍:产地 3 元/公斤,零售 6 至 9 元/公斤。
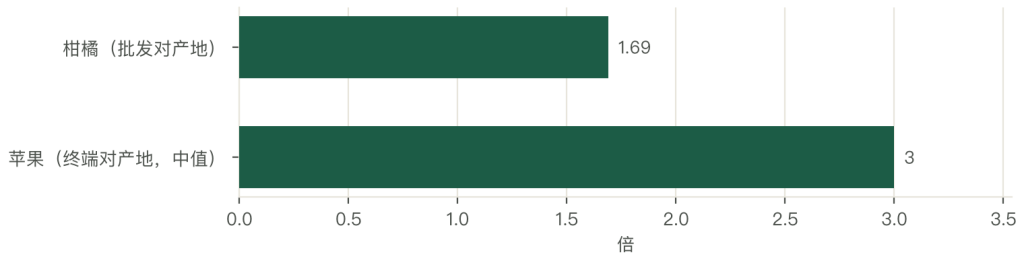
2024 年 12 月砂糖橘的全国批发均价 11.15 元/公斤,产地收购价 3.3 元/斤即 6.6 元/公斤,批发价是产地价的 1.69 倍。
这个倍数在农产品里算低的。苹果的产地到终端价差是 2 至 4 倍,柑橘只有 1.7 倍左右。加价低的原因是柑橘的流通链条短、损耗相对可控、竞争充分。
加价低对消费者是好事,对产业是难事:链条薄意味着每一环的利润都薄,没有超额利润可以分配,也没有资金投入升级。一台分选线要几十万,一个冷库要几百万,靠 1.7 倍的加价率是攒不出来的。
对准备种柑橘的农户,选什么品种?追求稳定选沃柑,留树保鲜给了议价空间、价格波动小;追求高价选爱媛,但技术要求高、不耐贮、风险大;追求规模选砂糖橘,技术成熟、产量高、收购商多,但价格波动大;已经有果园的选脐橙,树龄长、产量稳,价格低但管理成本也低。
四个选择的背后是同一个公式:品种的经济性等于价格乘以产量,再除以风险。只看价格、不看风险,就会在崩盘年份亏掉几年的利润。
价格分层这件事,还忽略了一个「渠道差」的维度。同样是沃柑,走批发市场 2.2 元/斤,走精品商超 4 元/斤,走礼盒 6 元/斤。渠道差比品种差还大。
所以果农增收的路径有两条,「换品种」与「换渠道」:把同样的果子卖给不同的渠道,收入能差一倍。
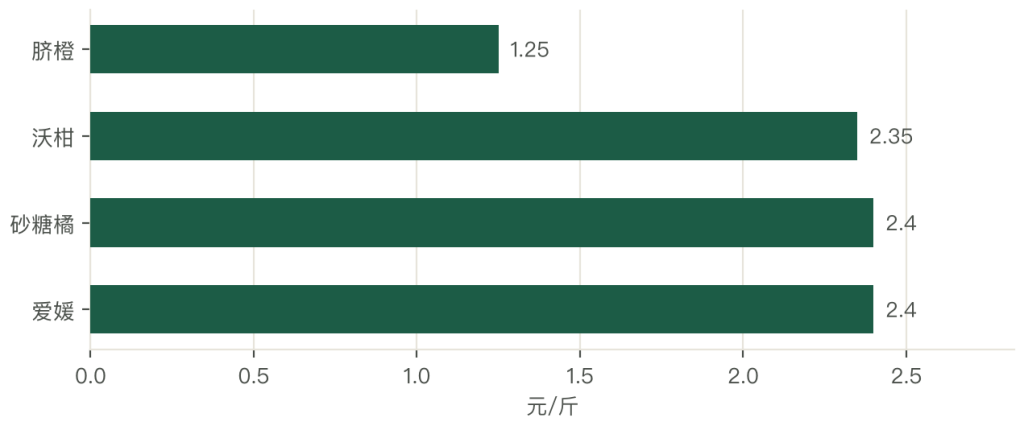
第九章 上市期:全年供应的能力与两个缝隙
柑橘最大的资产是「全年供应」,这个能力来自品种的成熟期分布。
9 至 10 月是早熟蜜橘与部分产区的爱媛,新季开市、价格高。11 至 12 月是砂糖橘、脐橙、爱媛主季、椪柑,全年供给高峰。1 至 2 月是沃柑成熟、砂糖橘尾季、脐橙库存。3 至 5 月是沃柑主季、少量夏橙,供给淡季。
6 至 8 月是夏橙与留树沃柑,供给最紧、价格坚挺。
十二个月都有鲜果供应,这是任何其他水果品类都做不到的。
全年供应有三个价值。第一是货架常驻,商超的水果区可以全年给柑橘留一个位置,不需要换季撤柜。第二是消费习惯,消费者可以全年买到柑橘,形成稳定需求。第三是价格平滑,不同品种接力上市,避免所有柑橘在同一时间砸市。
三个价值叠加,柑橘成为水果里的「基础品类」,这个地位的稳固程度超过苹果。苹果靠贮藏实现全年供应,柑橘靠品种接力实现,前者的成本是冷库费,后者的成本是品种管理。
时间表不是无缝的,有两个明显的缝隙。
最大的缝隙在 3 至 4 月。此时砂糖橘与脐橙已经结束,沃柑虽然还能卖但品质开始下降,夏橙还没上市。这个缝隙期,进口柑橘(埃及橙、南非橙)会进入中国市场。
第二个缝隙在 7 至 8 月。此时只剩夏橙与留树沃柑,供应量小。这两个缝隙期是进口柑橘的机会窗口,也是国内品种改良的方向:谁能补上这两个月的供给,谁就能拿到高价。
上市期还是一个博弈。单个果农希望早上市抢高价,但所有人都早上市,就变成集体砸市。砂糖橘的历史就是这个逻辑:2015 年前后为了抢早市,果农在果子还没完全成熟时就采摘,糖度不够、口感差,消费者投诉多,品牌受损。
最后的结果是整个产区的价格都下来了,抢早的人也没占到便宜。
这个博弈的解法是「标准加分级」:用糖度、果径定采收标准,达标的才能采,不达标的留在树上。这套做法在赣南脐橙上推过,效果一般,因为散户太多、执行太难。
但它的方向是对的。所有靠时间差赚钱的产业,最后都要走到「用标准管住抢早」这一步,否则时间差就会变成质量事故。
全年供应这张表,实际上是「品种接力」的结果,而接力的稳定性依赖于气候。暖冬会让早熟品种提前、晚熟品种延后,接力的节奏就打乱了。2023 年冬季偏暖,砂糖橘与沃柑的上市期重叠了半个月,两个品种互相压价。
所以气候变暖对柑橘的影响落在产量与「时间表」的稳定性两处。
第十章 一亩柑橘的盈亏
要判断柑橘种植还有没有钱赚,得把一亩地的成本项逐项算清。
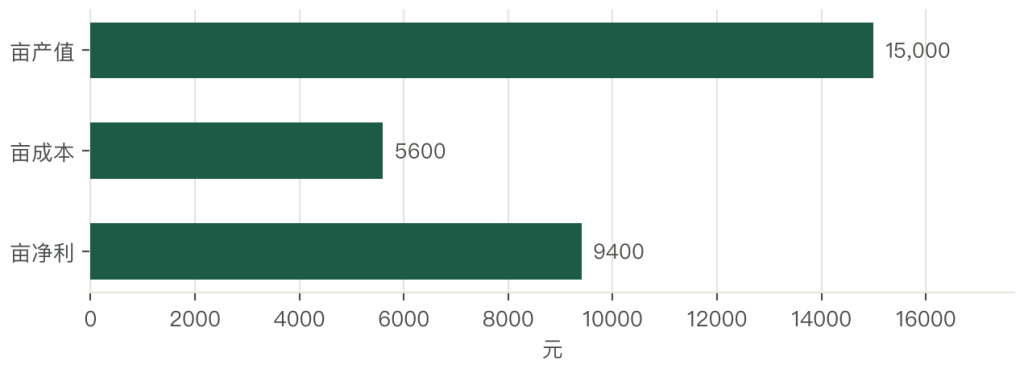
拿沃柑算,一亩盛果期产量 3 吨,产地价 5 元/公斤,亩产值 1.5 万元。
成本分四块。物质投入:化肥 900 元、农药 500 元、保果与叶面肥 300 元,合计 1,700 元。人工:修剪、施肥、打药、采摘,一亩需要 18 至 22 个工,按日工价 130 元算,2,340 至 2,860 元。
土地与机械:地租 600 元、机械作业 300 元,合计 900 元。其他:套袋(部分品种)、运输、代办费,按 400 元算。
四项合计 5,340 至 5,860 元。按 1.5 万元产值算,亩净利 9,140 至 9,660 元。
这个水平比苹果高。苹果一亩净利三五千元,柑橘能到九千元,差一倍。原因有两处:一是柑橘的亩产高(3 吨对 1.8 吨),二是柑橘的用工少(20 个工对 35 个工)。
但要看清两个前提。第一个前提是价格。
5 元/公斤是沃柑的好果价,如果按一般果 4 元/公斤算,亩产值 1.2 万元,净利 6,140 至 6,660 元;如果按砂糖橘 3 元/斤即 6 元/公斤算,亩产值 1.8 万元,但砂糖橘的亩产只有 2.5 至 3 吨,得按 1.5 至 1.8 万元算,扣成本后净利 9,000 至 1.2 万元。
第二个前提是年份。柑橘的价格波动比苹果更大,砂糖橘从 6 元/斤跌到 1 元/斤只用过两年。所以一亩柑橘的真实收益,是「好年赚一万五、平年赚八千、差年亏三千」,三年平均下来一亩七八千元。
把黄龙病的风险算进去,这个收益还要再打折。黄龙病的清园概率在重点产区大约是每年 5% 至 10%,一旦清园,三年的投入归零。按 8% 的年清园概率、每亩投入 8,000 元算,每年要摊 640 元的风险成本。
这一项从不出现在收支表上,但它真实存在。
成本结构里最一项是人工。18 至 22 个工,占成本的 40% 以上。柑橘的人工比苹果少,是因为它不需要套袋;但采摘仍然靠人工,一亩要 6 至 8 个工。所以柑橘产区的机械化,主要在植保与运输环节,采摘环节短期内替代不了。
最后一个变量是土地成本。广西的坡地租金 500 至 800 元/亩,江西、湖南的丘陵地 400 至 600 元,浙江、福建的 1,500 元以上。地租的差别直接决定了产区的竞争力:同样的价格,广西的果农赚得多,浙江的果农可能亏。
这也是产区西移、南移的经济原因。
一亩柑橘的成本,最容易被低估的是「改造成本」。柑橘的盛果期是 15 至 20 年,之后要更新。更新的成本(挖树、整地、买苗、养树三年不结果)摊到每年,一亩 400 至 600 元。这笔钱不在收支表上,但它真实存在。
所以老果园的实际收益,比新果园低一截。



写点看法