

宠物食品研究
2,793 亿元宠物经济里的 52%
第十二章 渠道:电商、宠物店、商超、医院
四个渠道,四套成本。
电商是主渠道,占比超过五成。平台扣点 5% 至 10%,投流 15% 至 25%,达人佣金 20% 至 30%;三项加起来能到 40%。它的价值是触达与比价,费用刚性。
宠物店是第二渠道。店主懂产品、能做推荐,客情强、复购高;进店要给陈列费与返点,回款周期 30 至 60 天。
商超是第三渠道。客单低、周转快,适合零食与低端主粮;进场费与条码费占零售价 20% 至 25%。
宠物医院是第四渠道,也是处方粮的唯一渠道。医院要专业背书与服务,加价最高,毛利率 50% 以上。
四个渠道的份额在变。电商升、宠物店稳、商超降、医院稳中有升。方向是「专业渠道守高端、电商守规模」。
渠道费用压不下去。上电商要投流,进宠物店要给返点,进医院要做临床教育。三条路都要投入,区别是投给谁。
渠道能力决定品牌的覆盖上限。电商起家的品牌擅长流量,宠物店起家的品牌擅长客情,医院渠道的品牌擅长专业。三类品牌的门槛完全不同。
第十三章 竞争:外资与国产的价格带分野
格局是分层竞争。
高端主粮被外资把持。皇家、冠能、爱肯拿、渴望占据 50 元一斤以上的价格带,靠配方积累与兽医推荐。
中端主粮是国产主战场。麦富迪、伯纳天纯、疯狂小狗、网易严选在 25 至 40 元一斤的价格带竞争,靠性价比与内容营销。
零食国产占优。冻干、肉干、洁齿骨的国产品牌份额超过六成,靠上新速度与供应链。
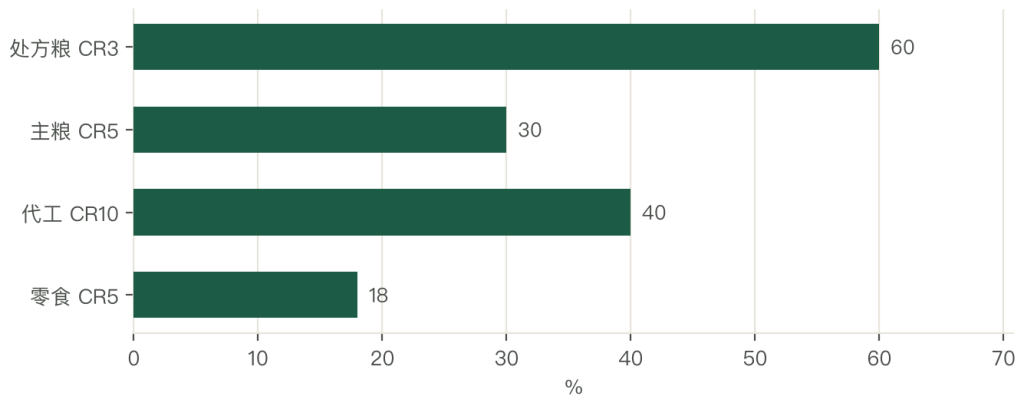
集中度分品类看。主粮 CR5 约 30%,零食 CR5 不到 20%,处方粮 CR3 超过 60%,代工 CR10 约 40%。
三梯队分层。第一梯队是外资高端与国产头部(乖宝、中宠),营收几十亿元级;第二梯队是区域品牌与新锐电商品牌;第三梯队是代工厂与白牌。
竞争的关键在配方、渠道、信任。配方决定复购,渠道决定触达,信任决定溢价。三个变量里,配方最难,也最值钱。
价格战发生在中低端。代工厂产能过剩,白牌用低价抢量,把 10 至 20 元一斤的带打得没利润。高端与处方粮不受影响。
国产替代走的是三级台阶。先做零食与中端主粮,再做功能粮,最后做处方粮。前三步已经走完,第四步刚开始。
第十四章 企业:乖宝、中宠、佩蒂与皇家
第一家是乖宝宠物。旗下麦富迪是国内最大的国产宠粮品牌,2023 年营收 40 亿元以上。它的做法是「代工起家加自主品牌加全渠道」:先给外资代工把工艺摸透,再做自有品牌,用性价比与内容营销抢中端市场。
乖宝的能力在三处。一是供应链,自有工厂与鸡肉供应;二是上新,一年几十个 SKU;三是渠道,电商、宠物店、商超三条线都铺。
第二家是中宠股份。以零食与湿粮起家,出口占比高,2023 年营收 30 亿元以上。它的做法是「出口代工加国内品牌」,海外客户稳定,国内做顽皮与真致两个品牌。
中宠的优势在出口与湿粮工艺。海外订单稳定现金流,湿粮的杀菌与罐材工艺是它的积累。
第三家是佩蒂股份。以畜皮咬胶起家,出口为主,2023 年营收 15 亿元左右。它的位置是「细分品类出口龙头」,咬胶这个品类全球份额靠前。
佩蒂的短板在国内品牌。出口占比过高,国内渠道弱,转型需要时间。
第四家是皇家(外资)。处方粮与高端主粮的代表,靠兽医渠道与临床数据把持高端。它的位置是「专业背书」,价格高、复购稳。
四家企业的共同点是都在锁一端。乖宝锁供应链与上新,中宠锁出口与湿粮,佩蒂锁细分品类,皇家锁专业渠道。方向一致:锁住一端,才有定价权。
第十五章 案例:麦富迪的中端突围
一个案例,一条突围路径。
麦富迪起步时,高端被外资占住,低端被白牌打烂。它没有往上冲,也没有往下杀,而是选了 25 至 40 元一斤的中端带。
第一步是供应链。乖宝自建工厂与鸡肉供应,把成本压到比同行低 10%;代工的经验让它知道外资的配方逻辑,也知道哪里可以省。
第二步是产品。用「双拼粮」(干粮加冻干)做差异化,一袋里既有主粮又有零食,解决了猫挑食的问题,客单提到 30 元以上。
第三步是渠道。电商做规模,宠物店做客情,两条线同时铺;内容上主打「国产也能养好猫」,用测评与对比做信任。
结果是 2023 年营收 40 亿元以上,成为国产第一。中端带的份额从不足 10% 提到 20% 以上。
启示落在三处。中端是最肥的市场,高端有品牌壁垒、低端没利润,中端拼性价比与产品力;差异化要落在产品形态上,广告撑不住;信任靠内容与口碑,砸广告砸不出来。
对照面是纯代工厂。同样的产能,代工毛利 18%、净利 5% 至 8%;做自有品牌毛利率 40%、净利 10% 至 15%。差一倍,差的就是品牌与渠道。
第十六章 政策:饲料目录与标签规范
第一层是生产许可。《宠物饲料管理办法》把宠物食品纳入饲料管理,生产要许可、配方要备案、标签要规范。这一条把行业从「食品作坊」变成「受监管的制造业」。
第二层是标准与标签。GB/T31216(宠物饲料标签)、GB/T31217(犬粮)、GB/T31218(猫粮)规定了营养指标、卫生指标与标签内容;出口还要过欧盟、美国的标准。
两层政策的作用不同。许可管准入,标准管质量。两层叠加,把「能做就能卖」改成了「达标才能卖」。
合规成本在上升。生产许可要厂房、设备、检测能力,一套下来几百万元;标签要按标准标注成分与保证值,一次改版几万元。
政策的影响是分化的。大企业有合规能力,标准提升反而成了壁垒;小厂改不起厂房,只能退出或转做代工。
政策的缺口在处方粮。处方粮介于食品与药品之间,监管归属不清,标准也不完整。处方粮的模糊地带既给了外资空间,也给了国产机会。
第十七章 技术:配方、适口性与检测
第一层是配方。蛋白质与脂肪的比例、氨基酸平衡、纤维与灰分的控制,决定营养与消化率。无谷、鲜肉、低敏三类配方是主流方向。
第二层是适口性。诱食剂的用法、油脂喷涂的均匀度、颗粒的硬度与大小,决定猫吃不吃。这一项最考验经验。
第三层是检测与溯源。菌落、霉菌、重金属、氨基酸四项必检;一物一码溯源能查到批次与原料。检测能力不足,就进不了高端渠道。
三层的渗透率差别大。头部的配方与检测接近成熟,中小厂还在「照着别人的配方做」,检测靠送检。
配方的壁垒在数据。一款主粮要养三五年、几百只猫的喂养试验,才有稳定的数据;这段投入,新品牌很难承担。
适口性的壁垒在经验。同样的配方,油脂喷涂的温度差 5 摄氏度,适口性就差一档;这种细节,只能靠试产积累。
功能粮的壁垒在背书。肠道、泌尿、关节三类功能,要有实验数据与临床观察;没有背书,功能只是宣传词。
第十八章 风险:食安、原料与信任
第一类是食品安全。霉菌毒素、菌落超标、异物,任何一项都能引发下架与召回。宠物的耐受度低,一次事故就是全渠道下架。
第二类是原料波动。鸡肉、鱼粉、玉米的价格周期性强,原料占成本 55%,涨 10% 就摊掉两成毛利。
第三类是信任崩塌。宠物是家人,主人对食安的容忍度为零。一次舆情能在几天内让销量腰斩,修复要两三年。
第四类是渠道费用。电商投流占 20% 至 30%,宠物店返点 15% 至 20%,医院要做临床教育。三条路的费用都在涨。
第五类是国产替代的反复。高端消费者对外资的偏好还在,国产要花时间证明自己;一次质量事件,会让替代进程倒退两年。
第六类是政策变化。饲料目录与标签标准在收紧,出口目标国的标准也在变,合规成本持续上升。
六类风险的缓释手段不同。食安靠全流程管控与检测,原料靠锁价与配方替代,信任靠透明与口碑,渠道靠多通路,替代靠数据与时间,政策靠提前合规。
风险代价要提前算。一次召回的直接损失几千万元,叠加渠道下架与信任流失,常相当于数年净利;而前置的检测与溯源投入只占营收 2% 至 4%。
第十九章 趋势:功能化、国产替代与出海
第一个是功能粮。肠道、泌尿、关节、毛发四类功能粮的增速 15% 以上,高于普通主粮。驱动力是养宠人群的老龄化与精细化。
第二个是国产替代。中端主粮的国产份额从 40% 提到 55%,功能粮从 20% 提到 35%。驱动力是配方积累与渠道效率。
第三个是湿粮与鲜粮。湿粮占主粮的比重从 20% 提到 28%,鲜粮与冻干双拼成为新卖点。驱动力是猫经济与高端化。
第四个是出海。东南亚与全球华人市场是第一步,靠性价比与口味相近;欧美是第二步,靠标准与品牌,门槛最高。
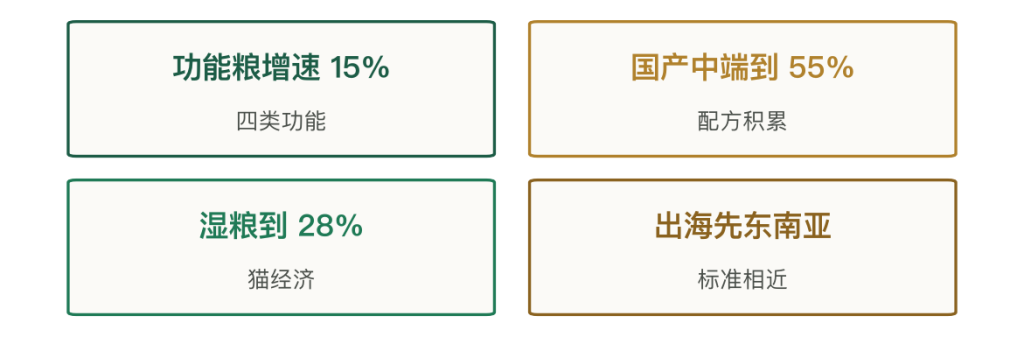
四个方向各有证伪条件。功能粮到 15% 增速的证伪条件是:如果功能宣称的监管收紧、临床数据要求提高,中小品牌做不了,增速会掉到 8%。
国产替代到 55% 的证伪条件是:如果一次质量事件引发信任危机,替代进程会倒退。湿粮到 28% 的证伪条件是:如果湿粮的冷链与罐材成本降不下来,价格撑不住。
出海的证伪条件是:如果目标国的饲料标准与标签要求把合规成本推到毛利三成以上,多数企业会退回来。
四个方向指向同一个结论:增量在功能与中端,不在低端铺货。1,450 亿元的食品盘子里,能变的是同样的产能卖出多少溢价。
第一,先把配方数据做实,没有喂养试验就没有资格谈功能。第二,中端是最肥的市场,别一头扎进高端,也别在低端打价格战。第三,出海先做东南亚,标准与渠道都容易复制。
第一,宠物食品的监管要跟食品同等对待,标准与抽检要补齐。第二,处方粮的归属要尽快明确,否则国产永远进不去。第三,出口的检测能力要公共化,一家企业建不起实验室。
第二十章 结论:赚的是配方与信任的钱
第一件事,行业不大但结构清晰。2,793 亿元宠物经济、1,450 亿元食品、占 52%。食品是基本盘,也是整条链里最标准化的一段。
第二件事,代工与品牌差一倍。代工毛利 15% 至 22%、净利 5% 至 8%;自有品牌毛利 35% 至 45%、净利 10% 至 15%。差的是配方与渠道,不是设备。
第三件事,中端是最肥的市场。高端被外资占住,低端被白牌打烂,25 至 40 元一斤的中端带既有量又有利润,国产的机会在这里。
第四件事,配方的壁垒在数据。一款主粮要三五年、几百只猫的喂养试验才有稳定数据;这段投入,是新品牌最难跨的门槛。
第五件事,信任是最脆的资产。宠物是家人,主人对食安的容忍度为零。一次事故能让销量腰斩,修复要两三年。
这个行业的经验对其他农产品有借鉴意义。任何一个「原料便宜、加工不难、卖的是信任」的品类,都会遇到同一个结构:制造薄、品牌厚、信任最贵。理解了这套结构,就能理解为什么一吨鸡肉做成宠粮,出厂价能到 12,000 元。
最后一句判断。宠物食品这门生意,赚的是「让主人相信这袋粮对猫好」的钱。做得出来只是入场券,说得清、信得过,才是这门生意的全部。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2023 年宠物经济规模 | 约 2,793 亿元 | 同比增 3.2% |
| 宠物食品占比 | 约 52% | 约 1,450 亿元 |
| 2028 年食品规模预测 | 约 2,200 亿元 | 年增 8% 推算 |
| 城镇猫数量 | 约 6,980 万只 | 2023 年 |
| 城镇犬数量 | 约 5,175 万只 | 2023 年 |
| 犬猫合计 | 约 1.22 亿只 | 同比增 1.1% |
| 主粮占比 | 60% 至 65% | 结构测算 |
| 零食占比 | 25% 至 30% | 结构测算 |
| 罐头与保健占比 | 10% 至 15% | 结构测算 |
| 单猫年食品消费 | 1,500 至 2,500 元 | 消费调研 |
| 单犬年食品消费 | 2,000 至 3,500 元 | 消费调研 |
| 主粮复购周期 | 30 至 45 天 | 消费调研 |
| 代工出厂毛利 | 15% 至 22% | 行业调研 |
| 自主品牌毛利 | 35% 至 45% | 公司年报 |
| 处方粮毛利 | 50% 以上 | 医院渠道 |
| 代工净利率 | 5% 至 8% | 行业调研 |
| 品牌净利率 | 10% 至 15% | 公司年报 |
| 原料占成本 | 55% | 干粮口径 |
| 包材占成本 | 10% | 铝箔袋与纸箱 |
| 能耗占成本 | 8% | 膨化与烘干 |
| 人工占成本 | 6% | 自动化后 |
| 制造费用与其他 | 18% | 含折旧与检测 |
| 一吨干粮出厂价 | 约 12,000 元 | 结构测算 |
| 一吨干粮成本 | 约 8,600 元 | 结构测算 |
| 其中原料 | 约 6,600 元 | 占 55% |
| 其中包材 | 约 1,200 元 | 占 10% |
| 其中能耗 | 约 1,000 元 | 占 8% |
| 其中人工 | 约 700 元 | 占 6% |
| 一吨干粮毛利 | 约 3,400 元 | 毛利率 28% |
| 无谷配方原料增量 | 15% 至 20% | 替代口径 |
| 鲜肉配方物流增量 | 约 10% | 冷链口径 |
| 2 公斤干粮出厂价 | 约 24 元 | 中端带 |
| 2 公斤干粮代理价 | 约 32 元 | 含经销毛利 |
| 2 公斤干粮终端价 | 约 55 元 | 宠物店口径 |
| 无谷与鲜肉溢价 | 30% 至 50% | 同规格对比 |
| 进口粮终端价 | 180 至 240 元/2 公斤 | 含代理与关税 |
| 主粮 CR5 | 约 30% | 结构测算 |
| 零食 CR5 | 不到 20% | 结构测算 |
| 处方粮 CR3 | 超过 60% | 医院渠道 |
| 代工 CR10 | 约 40% | 结构测算 |
| 电商占比 | 超过 50% | 渠道估算 |
| 电商平台扣点 | 5% 至 10% | 渠道调研 |
| 电商投流占比 | 15% 至 25% | 渠道调研 |
| 达人佣金 | 20% 至 30% | 内容电商 |
| 商超进场费占比 | 20% 至 25% | 渠道调研 |
| 宠物店返点 | 15% 至 20% | 渠道调研 |
| 渠道费用占零售价 | 25% 至 40% | 结构测算 |
| 膨化线投资 | 几千万元 | 设备报价 |
| 冻干线投资 | 500 万至 1,000 万元 | 设备报价 |
| 冻干耗电 | 3,000 至 5,000 度/吨 | 工艺实测 |
| 膨化耗电 | 120 至 180 度/吨 | 工艺实测 |
| 湿粮杀菌温度 | 121 摄氏度 | 工艺标准 |
| 冻干营养保留 | 95% | 工艺实测 |
| 产能利用率 | 60% 至 75% | 行业估算 |
| 合规改造投入 | 几百万元 | 生产许可口径 |
| 检测与溯源投入 | 2% 至 4% 营收 | 中型企业 |
| 乖宝 2023 年营收 | 40 亿元以上 | 公司年报 |
| 中宠 2023 年营收 | 30 亿元以上 | 公司年报 |
| 佩蒂 2023 年营收 | 约 15 亿元 | 公司年报 |
| 头部年上新 SKU | 30 至 50 个 | 行业观察 |
| 功能粮增速 | 15% 以上 | 品类零售数据 |
| 湿粮占主粮比重 | 约 20% | 结构测算 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 宠物经济的四块构成 | 第一章 |
| 图 2 | 五段链条的毛利率对照 | 第五章 |
| 图 3 | 一吨干粮的成本构成 | 第六章 |
| 图 4 | 四个代工集群的分工 | 第七章 |
| 图 5 | 四个品类的规模对照 | 第九章 |
| 图 6 | 一袋干粮的三个价格节点 | 第十一章 |
| 图 7 | 四个细分的集中度对照 | 第十三章 |
| 图 8 | 四个方向的量化目标 | 第十九章 |



写点看法