
饮料与酒研究
1.7 亿吨软饮与 3,550 万千升啤酒
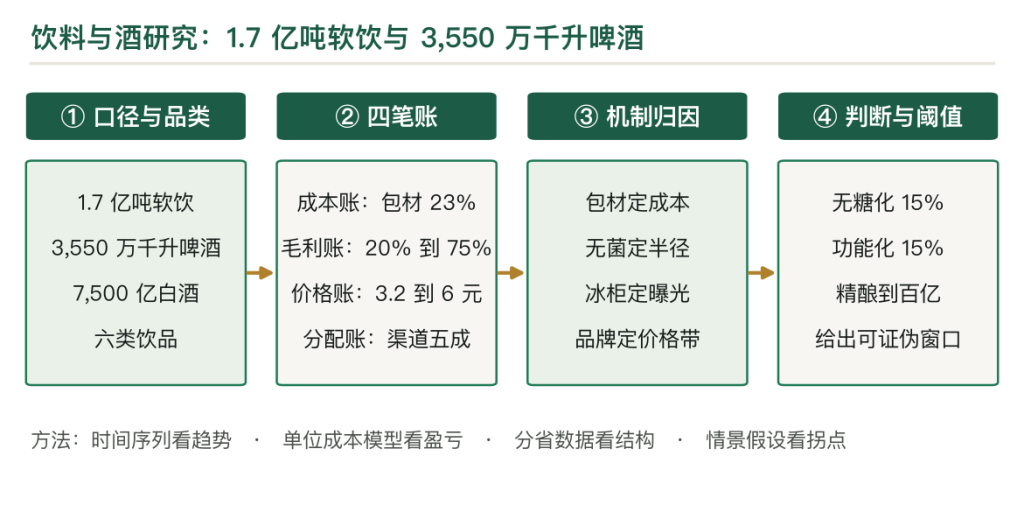
2023 年中国软饮料产量约 1.7 亿吨,啤酒产量约 3,550 万千升、规上营收约 1,860 亿元,白酒规上营收约 7,500 亿元。三条线的吨价差几十倍:软饮一吨几千元、啤酒一吨五千元上下、白酒一吨几十万元。本文用五段毛利率、一罐啤酒的成本与两组集中度说明一个判断:这个行业赚的是「品牌加货架」的钱,包材与原料占成本六七成,制造端毛利 20% 至 35%、净利 8% 至 12%,品牌端净利能到 15% 至 25%;啤酒已经完成整合,饮料还在混战,白酒靠价格带守成。
关键词
第一章 1.7 亿吨与三条价格线
2023 年软饮料产量 1.7 亿吨,含包装水、碳酸、茶饮、果汁、功能饮料。这个产量全球第一。
3,550 万千升。啤酒产量,同比微增。规上营收约 1,860 亿元,产量见顶、结构升级是主线。
7,500 亿元。白酒规上营收。产量只有 449 万千升,营收却是啤酒的四倍,差别全在吨价。
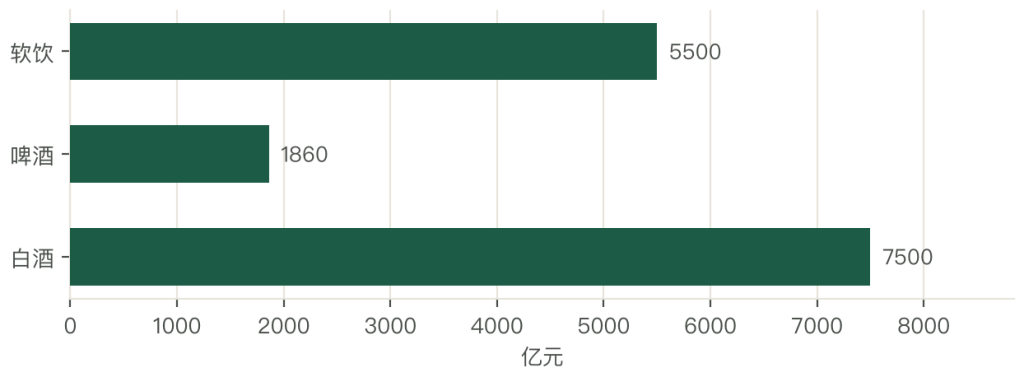
三条线的吨价差几十倍。软饮一吨出厂价 3,000 至 6,000 元;啤酒一吨 5,000 至 6,000 元;白酒一吨几十万元,高端产品能到几百万元。
吨价差决定了三套完全不同的生意。软饮拼规模与渠道密度,一吨赚几百元;啤酒拼产能与区域,一吨赚几百元但量大;白酒拼品牌与价格带,一吨赚几万元。
三条线的周期也不同。软饮靠新品,一款无糖茶能在两年内做到百亿元;啤酒靠天气与餐饮,旺季一个月顶半年;白酒靠库存与价格预期,一轮周期五到八年。
所以看这个行业,第一件事是把线分清。用软饮的逻辑看白酒,会算错;用白酒的逻辑看软饮,也会算错。
第二章 定义:六类饮品
饮品按工艺与场景分六类。
包装饮用水是第一大类。纯净水、矿泉水、天然水,产量占软饮的四成以上,单价低、周转快,拼的是水源与网络。
碳酸饮料是第二类。可乐、雪碧、气泡水,两乐把持,国产在气泡水与果味上找缝。
茶饮是第三类,也是近五年最快的。含糖茶、无糖茶、奶茶即饮,无糖茶的年增速 20% 以上。
果汁是第四类。100% 果汁、果汁饮料、复合果汁,两个品类,前者拼原料,后者拼价格。
功能饮料是第五类。能量饮料、运动饮料、电解质水,东鹏、红牛、元气在打。
酒是第六类,独立成篇。啤酒、白酒、黄酒、葡萄酒、预调酒,各自的工艺与渠道都不同。
六类的共同点是「即饮」。开盖就喝,不需要加工,这决定了包装与渠道的重要性:包装决定货架表现,渠道决定能见度。
第三章 口径:产量、营收与吨价
第一处是产量口径。软饮按吨计,啤酒按千升计,白酒按千升计。1 千升啤酒约 1 吨,1 千升白酒约 0.9 吨,折算时要分开。
第二处是营收口径。规上营收只统计年主营 2,000 万元以上的企业,小厂不计入;全口径要更大,但数据不可得。
第三处是吨价口径。出厂吨价与终端吨价差 2 至 3 倍,白酒差得更多,能到 5 倍以上。看报告先确认用哪个。
第四处是酒的统计边界。啤酒含工业啤酒与精酿,白酒含规上与规下,黄酒与料酒容易混。边界不同,规模能差两成。
集中度的口径要分品类看。啤酒 CR5 超过 80%,是高度集中;软饮 CR5 约 40%,其中水与碳酸更集中;白酒 CR5 约 40%,但高端 CR3 超过 60%。
价格口径还要看规格。同样一瓶水,550 毫升与 1.5 升的单价差一倍;同样一罐啤酒,330 毫升与 500 毫升差四成。比价先统一规格。
第四章 四十年:从汽水到无糖茶
第一段是 1980 年代。地方汽水厂遍地,八王寺、北冰洋、天府可乐各占一城;啤酒厂一城一家,散装与瓶装并存。这一段的特征是区域割据。
第二段是 1990 到 2005 年。两乐与台资进入,灌装厂全国布点,广告与渠道同时下沉;啤酒开始兼并,青啤、燕京、华润跑马圈地。这一段的胜负手是资本与渠道。
第三段是 2006 到 2015 年。水战与茶战,农夫、康师傅、统一的茶与水打成一锅;啤酒完成整合,CR5 超过 80%;白酒进入黄金十年,价格带一路上移。
第四段是 2016 年到现在。三个变化同时发生:无糖茶起量、精酿与低度酒兴起、白酒进入存量竞争。这一段的胜负手是产品定义与健康概念。
四段串起来,主线是三次换挡:从区域到全国,从有糖到无糖,从增量到存量。每次换挡都重排一次座次。
2016 年之后的变化最大。无糖茶从不足百亿元做到几百亿元,靠的是健康概念与便利店的冷柜位;精酿从几百家厂做到上万家,靠的是年轻人的尝鲜。
第五章 产业链:包材厚、原料薄
五段的成本与毛利差得很开。
原料 3% 至 8%。糖、水、浓缩汁、麦芽、高粱、瓶坯。原料在软饮里占成本三成,在啤酒里占三成,在白酒里占一成。
包材 15% 至 25%。玻璃瓶、铝罐、PET 瓶、纸箱。包材占啤酒成本 20% 至 30%,是第二敏感项。玻璃最重,运输成本高;铝罐轻,但单价高。
制造 20% 至 35%。灌装、杀菌、包装,靠设备与产能利用率。
品牌与渠道 40% 至 55%。广告、货架、冰柜、餐饮进场,四件事叠起来才有这个毛利。
代工 10% 至 18%。给品牌方灌装,赚加工费,最薄。
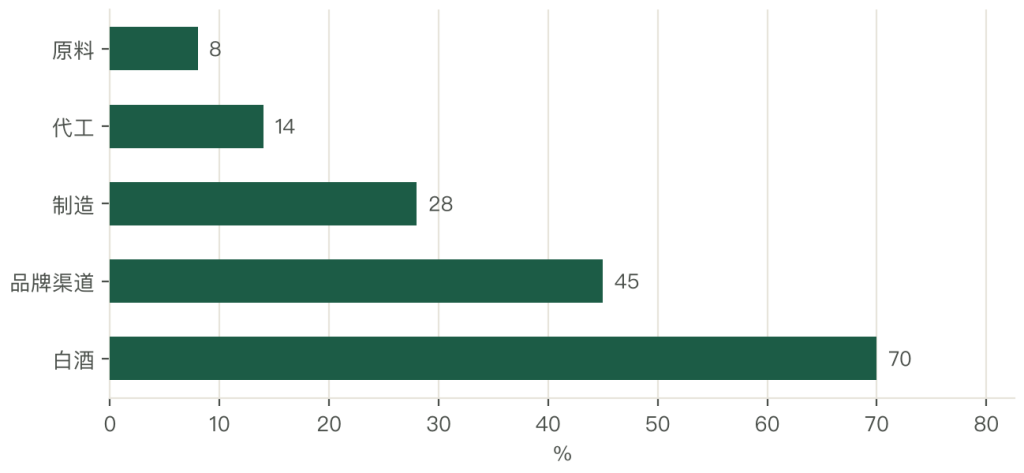
五段排下来,原料与制造加起来的毛利只有三成,品牌与渠道拿走四成到五成五。这个行业赚的是「让消费者在货架前伸手」的钱。
按终端零售价拆,一瓶 5 元饮料:原料 0.6 至 1.0 元、包材 0.5 至 0.7 元、制造 0.4 至 0.6 元、品牌与渠道 2.2 至 2.8 元、税费 0.3 元。
包材的分量常被低估。铝罐一罐 0.35 至 0.5 元,玻璃瓶一只 1.2 至 1.8 元(可回收),PET 瓶一支 0.25 至 0.35 元。一罐啤酒的包材成本比酒液还高。
这就是为什么啤酒厂都在做轻量化。玻璃瓶从 520 克减到 380 克,一年省几千万元;铝罐从 0.24 毫米减到 0.22 毫米,单罐省 3 分钱。
第六章 成本:一罐啤酒的 2.3 元
一罐 500 毫升啤酒出厂价 3.2 元,酒液与包材先占去一半,其余分在制造、物流与税费上。
酒液 0.9 元,占 28%。麦芽、大米、酒花、水。麦芽价格随国际粮价走,一年能差 15%。
包材 0.75 元,占 23%。铝罐 0.45 元、纸箱与托盘 0.3 元。铝价跟电解铝走,波动大。
制造 0.5 元,占 16%。糖化、发酵、灌装、杀菌,能耗与人工。
物流 0.3 元,占 9%。啤酒重、单价低,运费占成本的比例高。
税费与其他 0.75 元,占 23%。消费税从量加从价,一吨啤酒约 250 元。
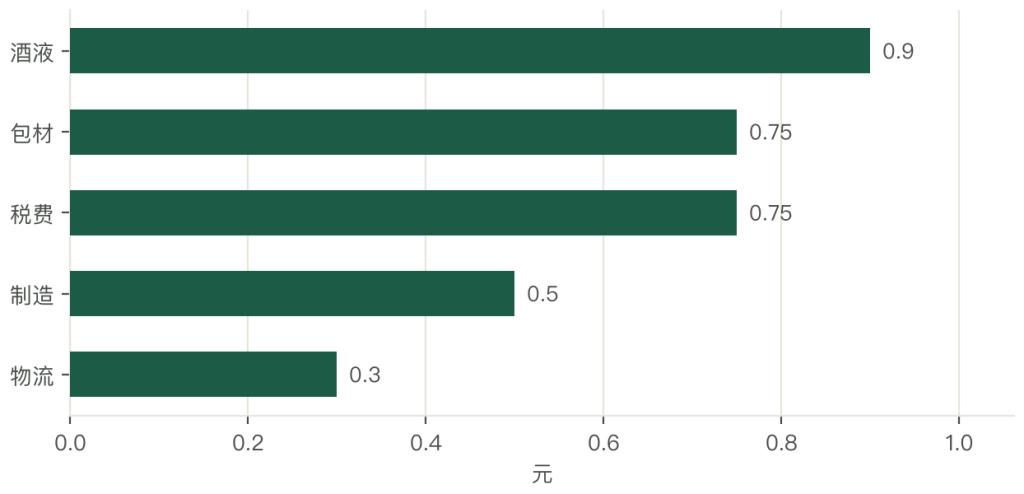
五项加起来 3.2 元,工厂毛利 0.6 至 0.9 元,毛利率 20% 至 28%。这个数是工业啤酒的水平。精酿能到 40% 以上,靠的是单价。
成本里最刚的是包材。包材占 23%,铝价涨 10% 就摊掉两成毛利。企业能做的是轻量化、长约锁价、就近设厂。
原料是第二项。麦芽占 28%,进口大麦价格跟国际行情走;国产大麦的品质不稳定,头部多用进口。
物流是隐形成本。啤酒的运输半径 300 至 500 公里,超过这个距离,运费占去毛利。所以啤酒厂要「销地产」,一城一厂。
税费是固定项。消费税按量计征,一吨 250 元,折一罐 0.13 元;加上增值税与附加,税负占出厂价的两成。
第七章 供给:产能过剩与销地产
供给的总量过剩,结构在调整。
啤酒产能利用率 60% 至 70%。全国产能约 5,000 万千升,实际产量 3,550 万千升,过剩三成。头部在关厂:五年关掉几十家低效厂,把产能集中到高效大厂。
软饮产能利用率 65% 至 75%。水与碳酸的产能过剩,无糖茶与功能饮料的产能偏紧。
销地产是这个行业的基本规律。啤酒运输半径 300 至 500 公里,软饮 500 至 800 公里。超过半径,运费占去毛利。
产能沿市场分布。啤酒厂在华东、华南、华中密集;软饮厂跟着城市群走;白酒厂集中在川黔苏鲁,靠产区与老窖池。
白酒的产能特殊。优质产能受窖池与年份限制,扩不出来;低端产能过剩,靠代工消化。这个结构决定了白酒的「量减价增」。
集群带来配套。啤酒集群有玻璃厂、铝罐厂、纸箱厂;软饮集群有瓶坯厂、灌装设备厂;白酒集群有陶坛、包装、物流。
第八章 需求:即饮场景与三群人
需求按场景分,比按品类分更清楚。
餐饮是啤酒的主场景。大排档、火锅、烧烤,一桌几瓶,客单低、频次高,旺季一个月顶半年。
即饮与户外是软饮的主场景。便利店冷柜、自动售货机、景区、加油站,靠「随手买」的冲动。
家庭是第二场景。大包装水、整箱啤酒、果汁,客单高、频次低,靠商超与电商。
礼赠是白酒的主场景。宴席、节庆、商务,客单高、价格不敏感,靠品牌与包装。
三群人撑起需求。Z 世代看口味与颜值,愿意尝新;白领看健康与无糖;中老年看品牌与习惯。
健康化是最强的变量。无糖茶、电解质水、低度酒,三个方向的增速都在 15% 以上;含糖碳酸的销量在降。
场景的变化比人群快。露营、飞盘、骑行带火了便携装与电解质水;办公室场景带火了冷萃与挂耳茶。场景一变,包装与规格就跟着变。
第九章 品类:水、碳酸、茶、果汁与功能
品类结构很不均衡。
包装水最大,占软饮四成以上,规模 2,000 亿元级。农夫、怡宝、康师傅、百岁山四家占大半,靠水源与网络。
碳酸第二,规模 1,000 亿元级。两乐把持,国产在气泡水与果味上找缝线。
茶饮第三,规模 800 亿元级,增速最快。无糖茶从不足百亿做到几百亿,东方树叶、三得利、元气在打。
果汁第四,规模 600 亿元级。100% 果汁拼原料,果汁饮料拼价格,两个品类的逻辑不同。
功能饮料第五,规模 500 亿元级。能量饮料(红牛、东鹏)、运动饮料(宝矿力、佳得乐)、电解质水(外星人)三块。
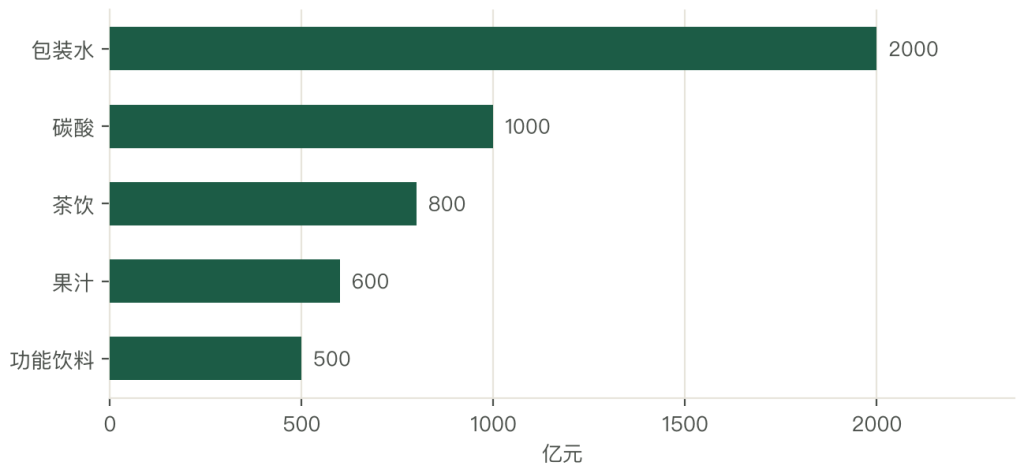
品类的机会在三个方向。无糖化(无糖茶、零糖气泡)、功能化(电解质、益生菌、助眠)、场景化(便携装、冷萃、联名)。
品类的风险在同质化。一款无糖茶卖火,半年内出现几十个仿品,价格战打到毛利归零。茶饮与气泡水都走过这条路。
品类的生命周期在缩短。过去一款饮料能卖十年,现在三五年就被替代。上新速度成了核心竞争力,头部企业一年上几十个 SKU。
第十章 加工:灌装与无菌
加工的核心是灌装,灌装的核心是无菌。
热灌装是传统方案。饮料加热到 85 至 92 摄氏度,灌入瓶后倒瓶杀菌,冷却。设备便宜,但口感损失大,只适合果汁与含糖茶。
无菌灌装是升级方案。UHT 超高温瞬时杀菌(135 至 150 摄氏度、2 至 5 秒),物料与包装分别灭菌,在无菌环境下灌装。设备投资 3,000 万至 8,000 万元,口感与营养保留更好。
碳酸的工艺不同。它靠低温与二氧化碳抑菌,不需要高温杀菌;灌装要等压灌装,防止气泡逸出。
啤酒的工艺分两段。糖化与发酵在前,灌装与杀菌在后。工业啤酒用巴氏杀菌或膜过滤,精酿多用二次发酵。
四种工艺的壁垒不同。热灌装门槛低,无菌灌装门槛高,碳酸拼设备与配方,啤酒拼发酵与新鲜度。
无菌线的投资最大。一条线 3,000 万至 8,000 万元,回收期 3 至 5 年;但它是无糖茶与功能饮料的前提,没有无菌线就做不了高端。
设备的国产化在提速。十年前无菌线全靠进口,现在国产能做到 3,000 万元级,稳定性差距在缩小。
第十一章 价格:出厂 3.2 元到终端 6 元
一罐 500 毫升啤酒的价格链有三段。
出厂价 3.2 元。工厂成本 2.3 元,毛利 0.9 元,毛利率 28%。
经销价 4.2 元。经销商加价 1 元,扣掉仓储、配送、冰柜电费,净利 0.2 至 0.3 元。
终端价 6 元。餐饮卖 8 至 12 元,商超卖 5 至 6 元。餐饮的加价最高,靠场景与即时性。
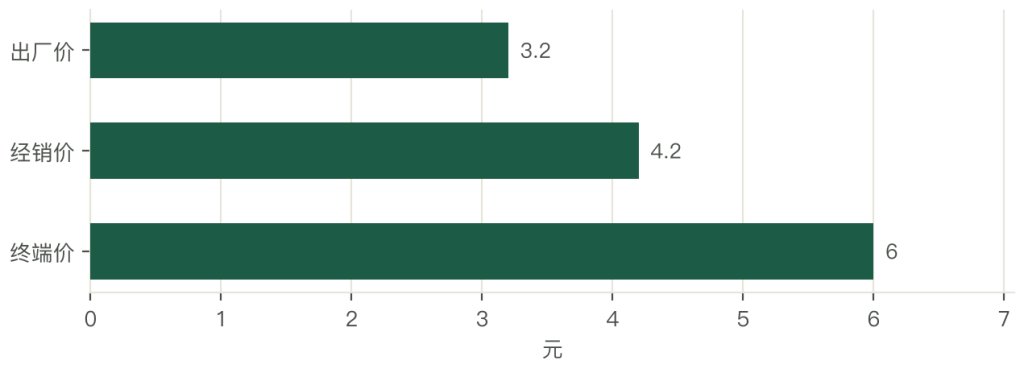
从 3.2 元到 6 元,中间接近 2 倍。这个倍数里,工厂拿 0.9 元、经销商 1 元、终端 1.8 元。终端拿走的最大一块,是冰柜位与场景。
价格带的分层很分明。3 至 5 元是大众带,走量与铺货;8 至 12 元是中端,纯生与精酿;15 元以上是高端,进口与精酿。
软饮的价格带更窄。2 元水、3 元碳酸、5 元茶、6 元功能饮料,四个价格带,各自有各自的对手。
白酒的价格带最宽。百元以下是口粮,300 至 800 元是商务,1,000 元以上是高端,价格带就是身份。
促销的空间有限。啤酒的毛利只有 28%,买一送一就把毛利打光;所以促销多是「第二件半价」与「箱装优惠」。
涨价的难度在渠道。餐饮端不愿涨,怕丢客;商超端涨不动,怕比价。所以企业的办法是「换规格」:500 毫升换 460 毫升,价格不变。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法