

动保与疫苗研究
1,000 亿元盘子里的 700 亿元疫苗
第十七章 mRNA 与基因工程苗
基因工程苗是当前的主流升级方向。亚单位疫苗、载体疫苗、缺失疫苗,三类都在用;优势是安全、可区分感染与免疫。
mRNA 疫苗在兽医领域起步。研发周期短、可快速应对变异;难点在递送与稳定性,猪用 mRNA 还在试验阶段。
多联多价是工艺路线。一针防三病,减少抓猪次数;难点在抗原配比与佐剂兼容。
诊断与疫苗的配合在加强。疫苗要能区分野毒感染(DIVA 策略),诊断试剂配套卖。
四项技术的共同点是「精准」;不同点在成熟度,基因工程苗已商用,mRNA 还在试验。
技术的门槛在数据。攻毒试验、田间数据、批签发记录,三样数据积累十年才有说服力。
第十八章 疫病、降价与假货
疫病风险最直接。一次新发疫病,现有疫苗失效,需求结构立刻变;非洲猪瘟就是例子。
招标降价最伤毛利。同质化产品只能拼价格,一头份从 1.2 元降到 0.6 元;净利被压到 5% 以下。
假货最伤信任。假疫苗、假兽药、含量不足的化药;一次事件毁一个县的渠道。
研发失败的风险在投入。一条疫苗研发几年、几千万元,失败就是沉没成本。
政策风险在强免目录。目录调整、补贴方式变化,直接影响招标量。
养殖周期的风险在需求。猪价低迷时,养殖户缩减防疫支出;动保需求跟着猪周期波动。
六类风险的缓释手段不同。疫病靠研发储备,降价靠差异化,假货靠溯源与执法,研发靠管线组合,政策靠多品类,周期靠宠物与禽用平衡。
第十九章 宠物疫苗与出海
宠物疫苗是增量最确定的一块。犬四联、猫三联、狂犬,外资占六成;国产在追赶,单价高、毛利厚。
出海在起步。东南亚、中东、非洲的畜牧业在扩,中国疫苗性价比有优势;注册与渠道是门槛。
mRNA 平台是长期方向。一旦跑通,能快速应对变异毒株;投入大,需要产业资本。
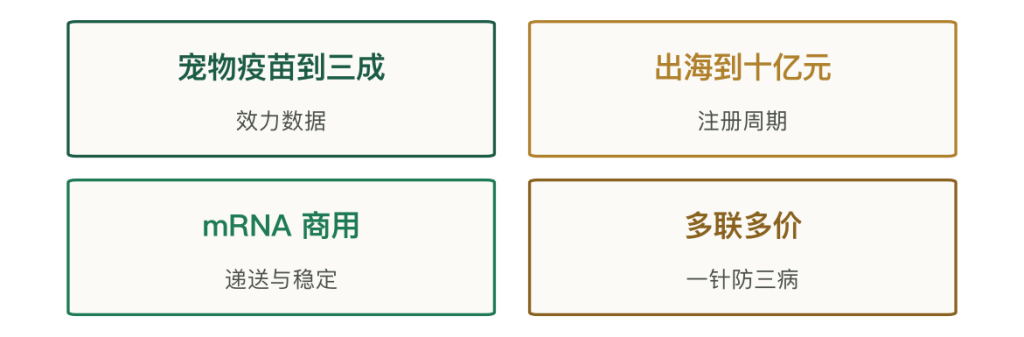
三个方向各有证伪条件。宠物到三成份额的证伪条件是:如果国产疫苗的效力数据不过关,宠物医院不认。
出海到十亿元的证伪条件是:如果目标国的注册周期超过三年,投入收不回。mRNA 到商用的证伪条件是:如果递送与稳定性解决不了,只能停在实验室。
三个方向指向同一个结论:增量在技术与品类,不在扩大招标份额。招标份额已经见顶,能变的是每个头份的毛利。
第二十章 结论:赚的是技术加准入的钱
第一件事,盘子 1,000 亿元、疫苗占七成。中国占全球两成、单头支出只有全球六成;空间在换品种。
第二件事,毛利在研发端。研发 45% 至 55%、生产 25% 至 35%、经销 10% 至 15%;一支疫苗出厂 6 元、到手 8 至 9 元。
第三件事,一头猪防疫 60 元。疫苗 35、化药 15、消毒 10;规模场 80 至 100 元,占比在升。
第四件事,招标压毛利、技术换路线。招标价从 1.2 元降到 0.6 元、毛利从 40% 到 15%;市场苗靠服务溢价 30%。
第五件事,周期长、门槛高。一条疫苗六到八年、投入几千万;批文稀缺,GMP 升级在推集中。
把动保和种业放在一起看,两者都是「批文加技术」的生意:种业靠品种权,动保靠新兽药证书;都要六到八年,都靠数据说话。区别在客户,种业面对种植户,动保面对养殖场。
最后一句判断。动保这门生意,赚的是「技术加准入」的钱。拿到批文只是入场券,能不能用效力数据说服养殖场,才是这门生意的全部。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 动保市场规模 | 超过 1,000 亿元 | 疫苗化药诊断 |
| 兽用疫苗规模 | 约 700 亿元 | 含招标与市场苗 |
| 化药规模 | 约 300 亿元 | 含消毒剂 |
| 诊断试剂规模 | 约 50 亿元 | 含检测服务 |
| 全球动保市场 | 约 400 亿美元 | 全球口径 |
| 中国占全球 | 约 85 亿美元 | 约两成 |
| 强制免疫覆盖率 | 约 90% | 应免密度 |
| 非强免覆盖率 | 50% 至 70% | 市场苗口径 |
| 招标与市场苗比例 | 45% 对 55% | 渠道结构 |
| 动保 CR10 | 约 35% | 五年提高 8 个百分点 |
| 猪用疫苗 CR10 | 约 45% | 结构测算 |
| 禽用疫苗 CR10 | 约 30% | 结构测算 |
| 宠物疫苗 CR10 | 约 60% | 外资主导 |
| 疫苗毛利率 | 55% 至 70% | 品类合计 |
| 化药毛利率 | 25% 至 35% | 化药口径 |
| 诊断毛利率 | 60% 至 75% | 试剂口径 |
| 研发端毛利率 | 45% 至 55% | 技术溢价 |
| 生产端毛利率 | 25% 至 35% | 制造口径 |
| 经销端毛利率 | 10% 至 15% | 渠道口径 |
| 服务端毛利率 | 20% 至 30% | 技术服务 |
| 一支猪用疫苗出厂价 | 约 6 元 | 头份折算 |
| 养殖场到手价 | 8 至 9 元 | 渠道加价后 |
| 渠道加价 | 30% 至 50% | 出厂到到手 |
| 一头猪防疫支出 | 60 元 | 全程口径 |
| 其中疫苗 | 35 元 | 8 至 10 针 |
| 其中化药 | 15 元 | 保健与治疗 |
| 其中消毒 | 10 元 | 栏舍与车辆 |
| 防疫占一头猪成本 | 3.5% | 1,700 元成本 |
| 规模场防疫支出 | 80 至 100 元 | 单头口径 |
| 散户防疫支出 | 约 40 元 | 单头口径 |
| 生猪存栏 | 4.3 亿头 | 年度 |
| 生猪出栏 | 7.2 亿头 | 年度 |
| 家禽出栏 | 160 亿只 | 年度 |
| 规模场占比(生猪) | 约 60% | 500 头以上 |
| 规模场占比(蛋鸡) | 约 70% | 10 万只以上 |
| 一头猪免疫针次 | 8 至 10 针 | 免疫程序 |
| 一只鸡免疫次数 | 6 至 8 次 | 免疫程序 |
| 猪用疫苗占比 | 45% | 品类结构 |
| 禽用疫苗占比 | 35% | 品类结构 |
| 牛羊用占比 | 10% | 品类结构 |
| 宠物疫苗占比 | 10% | 品类结构 |
| 猪用疫苗毛利率 | 55% 至 65% | 品类口径 |
| 禽用疫苗毛利率 | 40% 至 50% | 品类口径 |
| 宠物疫苗毛利率 | 70% 以上 | 品类口径 |
| 疫苗研发周期 | 6 至 8 年 | 立项到上市 |
| 疫苗研发投入 | 2,000 至 5,000 万元 | 灭活苗口径 |
| 疫苗产品生命周期 | 10 至 15 年 | 批文口径 |
| 悬浮培养效率提升 | 约十倍 | 对比转瓶 |
| 招标价变化 | 1.2 元降到 0.6 元 | 头份口径 |
| 招标毛利变化 | 40% 降到 15% | 头份口径 |
| 市场苗服务溢价 | 约 30% | 单价口径 |
| 抗体检测单价 | 5 至 10 元/头份 | 服务口径 |
| GMP 产线改造投入 | 几千万元 | 新版 GMP |
| 头部产能利用率 | 80% 以上 | 行业调研 |
| 中小厂产能利用率 | 40% 至 60% | 行业调研 |
| 假非瘟疫苗案例损失 | 几万元/户 | 案例 |
| 宠物疫苗外资份额 | 约 60% | 结构估算 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 动保市场的三块规模 | 第一章 |
| 图 2 | 四段渠道的毛利率对照 | 第五章 |
| 图 3 | 一头猪的防疫支出 | 第六章 |
| 图 4 | 主要畜禽的免疫覆盖率 | 第八章 |
| 图 5 | 四类疫苗的占比 | 第九章 |
| 图 6 | 招标与市场苗的比例 | 第十二章 |
| 图 7 | 动保行业的集中度 | 第十三章 |
| 图 8 | 三个方向的量化目标 | 第十九章 |
参考文献
- [1]农业农村部. 国家动物疫病强制免疫计划,农业农村部,2025。
- [2]农业农村部. 兽药生产质量管理规范(新版 GMP),农业农村部,2023。
- [3]中国兽药协会. 中国兽药产业发展报告,中国兽药协会,2025。
- [4]中国动物疫病预防控制中心. 动物疫病监测与免疫情况,疫控中心,2025。
- [5]国家统计局. 2024 年畜牧业生产数据,国家统计局,2025。
- [6]生物股份. 2023 年年度报告,上交所,2024。
- [7]中牧股份. 2023 年年度报告,上交所,2024。
- [8]普莱柯. 2023 年年度报告,上交所,2024。
- [9]瑞普生物. 2023 年年度报告,深交所,2024。



写点看法