
横向支撑体系整体研究
四类体系与一吨生鲜的 222 元
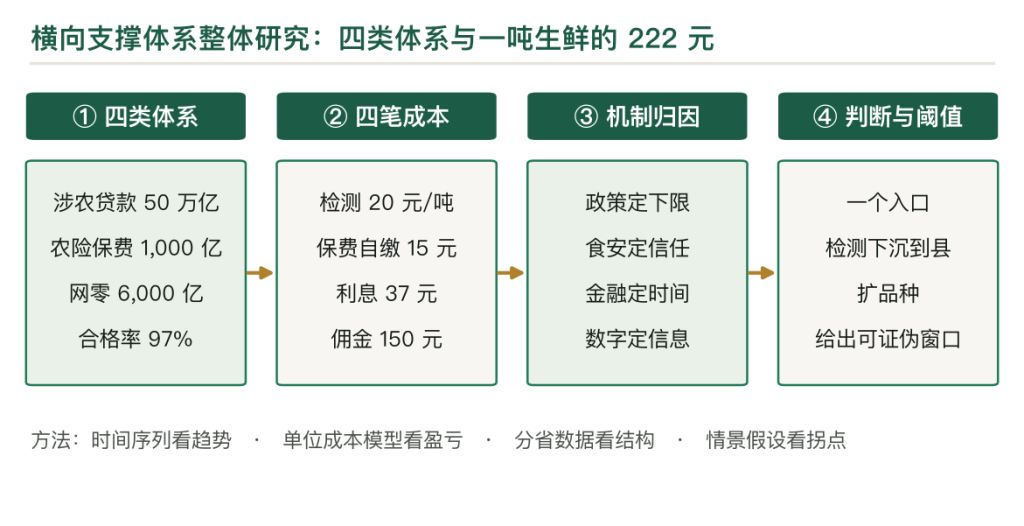
2023 年末涉农贷款余额 50 万亿元以上,政策性农业保险保费 1,000 亿元级,农产品网络零售额约 6,000 亿元,农产品监测合格率 97% 以上。四类体系不种地、不养猪,却决定谁能借到钱、谁能卖上价。本文用四类体系的价值分布、一吨生鲜的 222 元支撑成本与两个案例说明一个判断:横向支撑体系卖的是「把不确定变确定」,政策定价底线,食安定价信任,金融定价时间,数字定价信息。一吨 5,000 元的生鲜,四类支撑合计拿走 222 元、占 4.4%,其中大头是渠道佣金,服务费只占一小截。
关键词
第一章 50 万亿元、1,000 亿元与 6,000 亿元
2023 年末涉农贷款余额 50 万亿元以上,政策性农业保险保费 1,000 亿元级,农产品网络零售额约 6,000 亿元,农产品监测合格率 97% 以上。
四个数分属四个体系,量级差了三个数量级,起作用的方式却一致:都不直接生产,都在给生产定价。
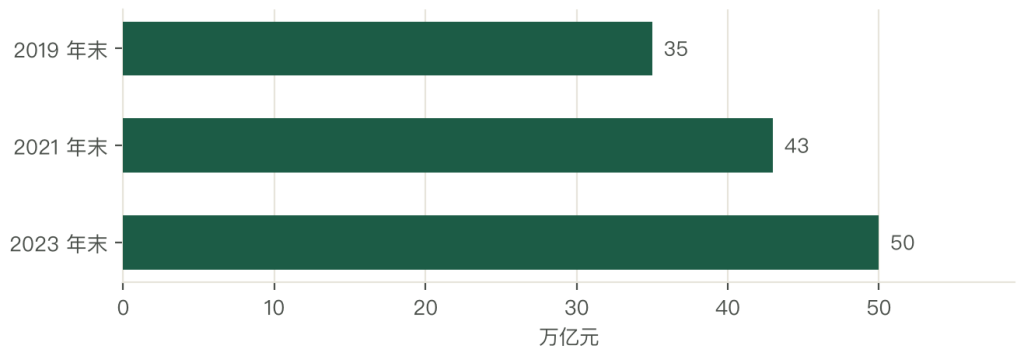
涉农贷款的增速连续多年高于各项贷款平均增速。2019 年末 35 万亿元、2021 年末 43 万亿元、2023 年末 50 万亿元以上,四年增了四成多。增量的去向集中在两块:农田水利与县域基础设施,以及涉农企业的流动资金。
结构上看,农户贷款占涉农贷款的四成左右,农村企业及各类组织贷款占五成以上。前者单笔小、笔数多、成本高,后者单笔大、周期长、风险集中。银行更愿意做后者,因为一笔 5,000 万元的项目贷与一笔 10 万元的农户贷,尽调成本差不多,收益差几十倍。
农险保费从 2007 年试点时的 50 多亿元涨到 1,000 亿元级,覆盖品种从玉米、水稻、小麦扩到生猪、糖料、苹果、橡胶。保费涨得快,根子在财政补得多:种植业保险中央与地方合计补 80%,农户自缴 20%。
赔付端也在变。农险的简单赔付率常年在 60% 至 75% 之间,遇到大灾年份局部会冲到 100% 以上,靠再保险与财政的风险补偿金兜住。
网络零售额 6,000 亿元的体量在 40 多万亿元的社会消费品零售总额里只是一个零头,但增速在一成以上,也是唯一能把产地与消费者直接连起来的通道。
合格率 97% 以上是安全底线。这个数已经很高,再往上提一个点,成本要翻倍。空间在「合格之上」的分级与认证。
第二章 四类体系各管一类不确定
政策管价格的下限。最低收购价、储备吞吐、生产者补贴,做的是「跌到某个位置有人接」。
食安管质量的信任。标准划出底线,检测给出证据,追溯把证据挂到批次上,认证把信任折成溢价。
金融管时间。信贷把未来的收入挪到现在用,保险把一次大额损失摊成每年一笔小钱,期货把价格锁在今天。
数字管信息。平台把供需两端的信息前移,产地知道该种什么、卖到哪,销地知道货在哪、什么价。
四类体系对应四类不确定:价格、质量、时间、信息。谁把不确定降得多,谁就能从产业链里分走一块剩余。
四类之间还互为条件。没有追溯,保险定损就没有依据;没有保险,银行不敢放款;没有信贷,农户装不起冷链;没有冷链,电商的损耗无法承受。
收费方式也不同。政策不收费,靠税收;食安一半靠财政、一半靠检测费;金融按息差与保费收;数字按佣金与订阅收。收费方式决定谁有动力把服务做好:靠财政的看考核,靠市场的看复购。
第三章 四类体系各算各的口径
涉农贷款与普惠型涉农贷款是两个数。前者含各类涉农主体,后者限定单户 500 万元以下,两者差一倍以上。谈「贷款难」,先要说是哪个口径。
保费与保额是两个数。1,000 亿元保费对应的保额在几万亿元,杠杆几十倍。保费是农户与财政掏的钱,保额是风险敞口,混在一起谈「保障水平」会得出相反的结论。
网络零售额与电商交易额是两个数。前者只算实物农产品的网上零售,后者含农资、含服务、含批发。6,000 亿元是前者,几万亿元是后者。
余额与增量也是两个数。50 万亿元是余额,一年的增量在 5 万亿元上下;谈支持力度看增量,谈存量风险看余额。两个数混在一起,结论会反。
合格率与优质率是两个数。97% 说明农药残留、兽药残留不超标;优质率说的是分级、口感、外观。合格是底线,优质才是溢价的前提。
四个口径各算各的,用错一个,判断就偏。
第四章 从单点管制到四类融合
1978 到 2000 年是单点管制。食品卫生管底线,农贷扶贫管资金,统购统销管流通。三个体系各管一段,互不搭界。
2001 到 2015 年是框架成型。2007 年政策性农业保险试点,2009 年食品安全法出台,2006 年农产品质量安全法实施,2013 年农业保险条例落地。四类体系各自把框架立起来。
2016 年之后转向融合。2016 年保险加期货试点,2019 年数字乡村战略,2021 年完全成本保险扩到产粮大县,2022 年农产品质量安全法修订、把追溯写进法条。
融合的标志是数据打通。过去四个体系各有一套报表、各建一套系统;现在县级平台把补贴、保险、贷款、追溯放在一个入口。
代价是支撑成本上升。一亩地的保费、检测、融资利息加起来,从十年前的几元涨到几十元;换来的是风险从「自己扛」变成「有人分摊」。
四类体系的分工也跟着变。早先各管一段,出了问题互相推;现在联合发文、联合检查、数据共享,责任按环节划。对主体的影响是:一件事只跑一个窗口,但要求更细。
第五章 四段的价值分布
检验检测与认证最厚,毛利率 30% 至 40%。一批样品的检测费几千元,设备折旧与人工是主要成本,跑满产能就能赚。
供应链金融次之,25% 至 30%。息差 2 至 4 个百分点,加上担保费与结算服务;风险成本取决于数据能不能看住。
保险 15% 至 25%。承保端薄,靠投资端补;农险的综合成本率常在 95% 至 100%,做的是规模与财政补贴。
数字平台 15% 至 20%。佣金 3% 至 5%,扣掉获客与履约,落在个位数到十几个点。
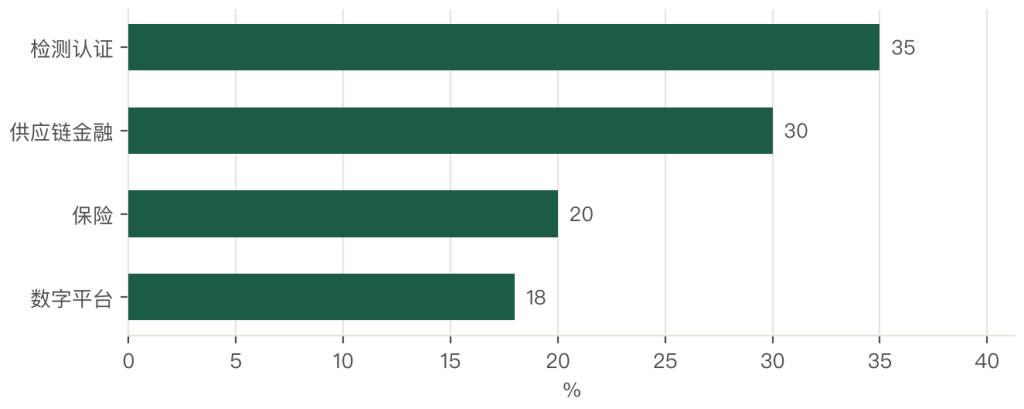
四段排下来,越靠近「定价不确定性」的环节越厚。检测卖的是信任,金融卖的是时间,这两样最难替代;平台卖的是信息,可替代性最强。
政策服务本身不赚钱。它的收益体现在别处:粮价稳了,加工企业敢签长约;补贴到位了,农户敢上设备。
产能利用率是分水岭。一家第三方检测机构,设备满负荷一年能跑 3 万批,跑到 1.5 万批刚保本,跑到 2 万批毛利率才上 35%。县级机构普遍跑不到一半,所以多数靠财政养。
第六章 一吨生鲜里的 222 元
一吨出厂价 5,000 元的生鲜,四类支撑各拿走多少,可以算到元。
检测与认证 20 元。一批 20 吨抽检一次、费用 400 元,摊到每吨 20 元;认证按年费摊,量大的主体更低。
保费自缴 15 元。按产值 1.5% 计保费 75 元,财政补 80%,农户自己出 15 元。
融资利息 37 元。收购资金占用 45 天、年化 6%,5,000 元乘 6% 再乘 45 天,约 37 元。
平台佣金 150 元。走电商按成交额 3% 计,5,000 元对应 150 元;走批发市场不用付佣金,但加价率高出十几个点。
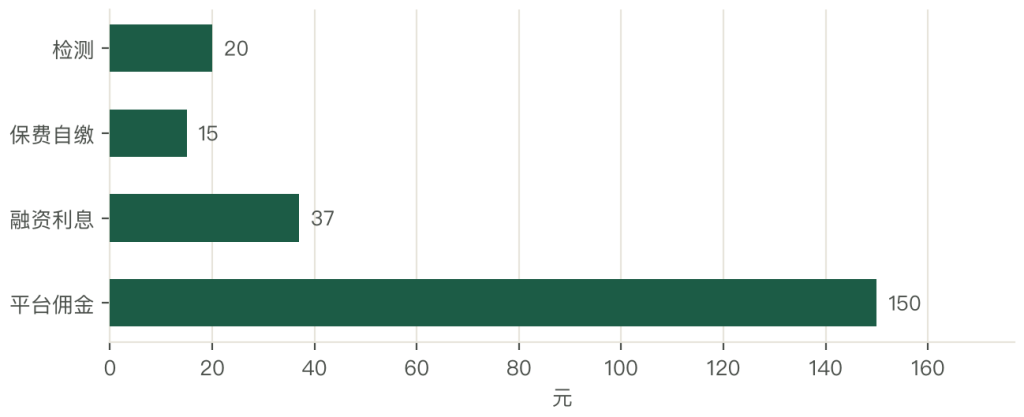
四项合计 222 元,占货值 4.4%。其中佣金 150 元占去三分之二,检测、保费、利息三项加起来只有 72 元、占 1.4%。
四项里被感知最强的是渠道费,检测与金融服务反而便宜,这是结构决定的。农户抱怨「费用高」,多半抱怨的是佣金,不是服务费。
佣金也有它的对价。电商把中间两层压掉,加价从 45% 降到 27%,一吨 5,000 元的货少加价 900 元;付 150 元佣金,换回 900 元的加价空间,这笔交换是划算的。
回款周期也在里面。走商超的回款 45 至 90 天,占用的资金按年化 6% 计,一吨 5,000 元的货要多背 37 至 75 元利息;走电商七天结算,这笔钱省下来,正好抵掉一部分佣金。
第七章 四类服务的供给主体
政策是两条线。农业农村部管生产与补贴,财政部管钱与保费补贴;到县一级合成一个盘子,由县级财政配套。
食安是三条线。农业农村部管产地准出,市场监管总局管市场准入,海关管进口。三段的检测标准与判定依据不完全一致,一批货跨三段可能检三次。
金融是四层。政策性银行做农田水利与收储,商业银行做龙头企业,农信与农商行做县域小微与农户,农担做增信。涉农贷款里,农合机构占三成左右,是县域的主力。
数字是三类主体。全国性平台做流量与履约,县域平台做本地生活与政务,产业互联网做垂直品类。三类的钱来源不同:全国性平台靠佣金,县域平台靠财政,产业互联网靠服务费。
供给的格局是公共品打底、市场化增收。检测、追溯、基础数据靠财政;信贷、保险、平台靠市场。打底的部分不赚钱,增收的部分才有利润。
钱到县里要过三道。中央转移支付到省,省里按因素法分到县,县里再排项目;每一道都有配套要求,县级财力弱的,配套跟不上,项目就往后排。同一个政策在不同县效果差得远,原因常在这里。
第八章 四类主体各用得上几样
企业基地用得上 95%。有流水、有抵押物、有专职人员,四类服务都能接。
合作社 70%。有组织、有场地,缺的是规范的单据与稳定的现金流。
大户 45%。能拿到信贷与保险,检测靠自己送样,数字工具用得多是手机上的行情。
散户 15%。政策是唯一稳定触达的一类,保险靠村集体统保,信贷靠联保与小额的信用贷。
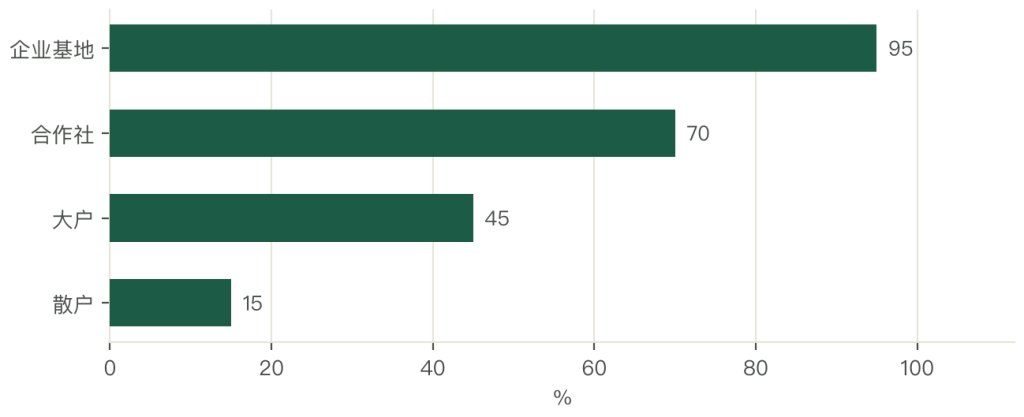
门槛卡在三处:抵押物、单据、规模。抵押物决定能不能贷,单据决定能不能核额,规模决定服务成本能不能摊薄。
四类主体的诉求也不同。企业基地要效率,合作社要额度,大户要价格,散户要有人代办。同一套服务,四种期待。
越小的主体越依赖政策,越大的主体越用得上金融与数字。这个梯度短期内改不了,能改的是把政策的申领流程做简单,把小额的信用贷做成标准化产品。
第九章 补贴落在谁的收入里
补贴占种粮收入 10% 至 15%。一亩地种粮净利 500 至 800 元,补贴 100 元左右;对规模户,补贴是利润的补充,对散户,补贴接近利润的一半。
结构上分三块:耕地地力保护补到承包权,农机购置补到机具,生产者补贴补到实际种植者。三块的指向不同,落到谁手里也不同。
冷链补贴的效果最直接。预冷设施补 30% 至 50%,把果蔬损耗从 25% 降到 8%,一吨增值 100 至 200 元。
补贴也有边际递减。农机补贴把小马力拖拉机推到饱和,退坡后销量掉四成;耕地地力保护补贴按亩发,与是否真的养地无关。
领取成本容易被忽略。一个规模户一年要填十几张表、跑四五个部门,误工与交通加起来上千元;散户嫌麻烦,干脆不领。补贴的设计如果只看金额、不看申领成本,最后领到的是有空跑手续的人。
真正有效的补贴有三个特征:补在短板上、补在可核查的环节上、补在有配套的地方。三条缺一条,钱就散了。
第十章 97% 之后的信任定价
97% 的合格率意味着底线守住了。剩下的空间在「合格之上」:绿色、有机、地理标志、名特优新,四类认证给出不同的分级。
认证带来 10% 至 30% 的溢价。同一批苹果,走绿色认证的地头价高 0.5 至 1 元,走有机认证的高 2 元以上,但认证的成本与维护的投入也跟着涨。
检测是认证的基础。一批 20 吨抽检一次、费用 400 元,摊到每吨 20 元;县级机构做不了全项,样品要送省市,出报告从 5 天拉长到 10 天。
追溯把证据挂到批次上。一物一码的成本 0.5 至 2 元一件,对小包装可承受,对散装粮食偏高,所以粮食的追溯多做到批次,不做到单品。
认证的维护成本在年检与抽检。一个绿色食品认证,首次认证费几千元,每年年检与抽检再花几千元;维护不好被摘牌,前期投入全废。所以认证适合有稳定出货的主体,不适合一年一换品类的。
信任的定价有上限。溢价超过 50% 而品质差异不明显时,消费者会转向普通品;认证的价值在稳定,不在暴利。
分级是提价的办法。同一批货按大小、糖度、外观分三级,一级卖高价、三级走加工,综合均价能提一成;分级的人工成本占售价 3% 至 5%,划得来。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法