

横向支撑体系整体研究
四类体系与一吨生鲜的 222 元
第十一章 金融把不确定折成成本
完全成本保险的逻辑很简单:财政补 80%,农户缴 20%。一亩保费 40 元,农户出 8 元,保额 900 元,覆盖物化成本与人工。
保险加期货把价格风险也接过来。只买保险,收入波动从正负三成降到两成上下,成本被兜住、价格仍然敞口;再加期货锁价,收入波动收敛到正负一成。
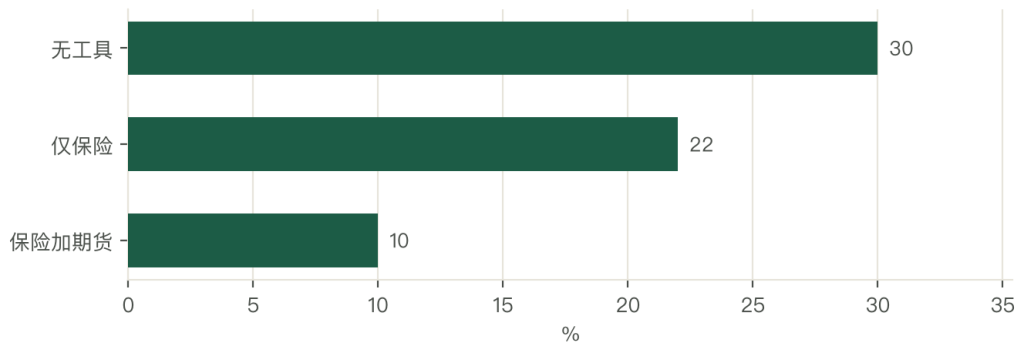
信贷的成本可以量化。供应链金融把资金成本降 2 至 4 个百分点,一户贷 10 万元、一年省 2,000 至 4,000 元。
三个工具对应三个层次:保险保成本,期货保价格,信贷保周转。三层都建起来,一个主体的经营才算有了底盘;缺一层,另外两层的效果就打折。
三层叠起来的成本可以算。一亩地:保险自缴 8 元、期货套保的手续费与保证金占用约 5 元、贷款按 500 元投入占用半年、年化 6% 计 15 元,合计 28 元。一亩净利 600 元,占 4.7%。
成本也真实存在。保费里财政出 80%,1,000 亿元保费对应 800 亿元财政支出;这部分钱来自一般公共预算,最终由纳税人承担,讨论「免费保险」没有意义。
第十二章 6,000 亿元与 18 个点的加价
农产品网络零售额 6,000 亿元,年增一成以上。这个体量只占农产品总流通的一小截,但对加价结构的影响能算到每一斤。
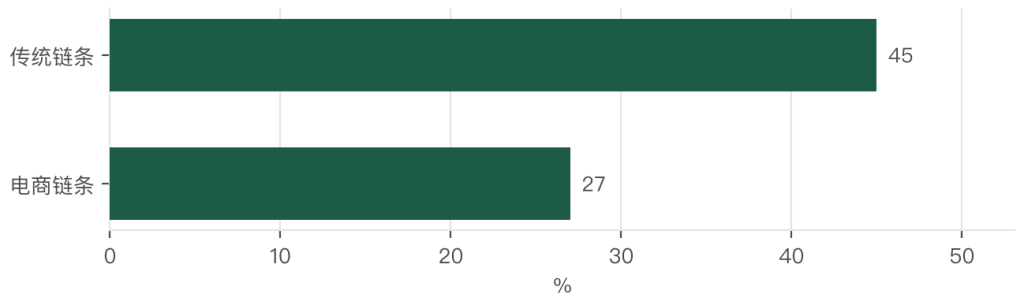
传统链条从地头到零售加价 45%,电商链条加价 27%,差 18 个百分点。一斤 2 元的苹果,传统渠道零售 2.9 元,电商 2.5 元左右。
省下的 18 个点被谁拿走,要看履约。一单履约 5 至 8 元,客单 40 元以上才摊得薄;客单 25 元的订单,履约占两成,省下的加价又还回去了。
冷链是另一个变量。有预冷的链条损耗降到 8% 以内,没有预冷的是 20% 至 30%;损耗差 15 个点,比佣金的影响更大。
退货率是电商的隐性成本。生鲜电商的退货率 3% 至 8%,退回来的货多数不能再卖,按五折处理;一单 70 元、退货率 5%,等于每单多摊 1.75 元。
电商的价值不在「便宜」,在「可预期」。产地直发把时间确定下来,把批次确定下来,把责任确定下来,这三样对做品牌的主体比省几毛钱更重要。
品类差异也大。耐运输的苹果、柑橘、土豆适合电商,损耗低;不耐运输的草莓、叶菜只能做同城或预售,履约成本高出一倍。
第十三章 四类体系各自的集中度
农险 CR3 约 60%。人保、中华联合、太保三家占去大半,其余几十家分剩下的;集中度高,是因为农险靠网点与财政关系,新进入者铺不起。
农村数字金融 CR3 约 55%。网商银行、微众银行、几家大行的县域产品占主力;数据与场景决定份额。
检验检测机构 CR10 约 15%。全国几万家机构,多数是县级事业单位与小型第三方,拼的是资质与价格,很难形成品牌。
县域数字平台 CR3 约 30%。多数县是一到两家本地平台在跑,跨省复制难,因为政务数据不出县。
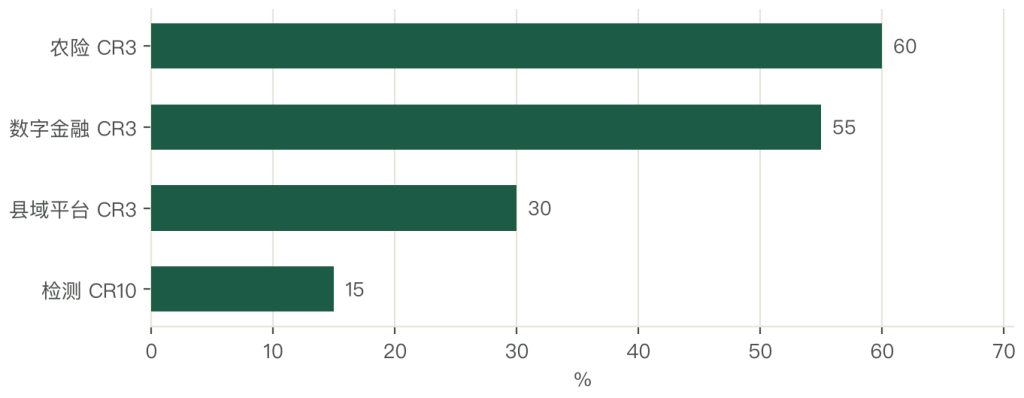
集中度决定定价方式。农险与数字金融能定价,检测与县域平台只能拼价格。前者有利润,后者靠财政与补贴活着。
跨类的规律也清楚。凡是需要县级落地、需要人跑现场的,集中度就低;凡是靠数据与总对总签约的,集中度就高。
第十四章 四类机构
人保财险在农险的份额约四成。它的优势在网点:乡镇一级有服务部,查勘能当天到;农险的定损靠人,网点密度就是成本优势。
网商银行做的是县域小微。它不看抵押,看支付流水与交易记录;一笔 10 万元的贷款,审批从 7 天压到 1 天,靠的是数据而不是人。
国家农担加 33 家省级农担,在保余额几千亿元。它做的是增信:给缺抵押的主体做担保,收 1% 至 2% 的担保费,风险由财政的风险补偿金兜一部分。
农信互联做的是垂直品类。它把生猪的交易、金融、物流放在一个平台上,靠交易数据给养殖户授信;一个平台服务几万家猪场,靠的是把「猪」变成可计价、可追踪的标的。
四家的共同点:都把「数据加场景」当风控手段。没有场景的数据是报表,有场景的数据才是资产。
规模上也差得远。人保的农险保费几百亿元,网商银行的涉农贷款余额几千亿元,国家农担的在保余额几千亿元,农信互联的平台交易额几百亿元。四个量级四种活法:一个靠网点,一个靠数据,一个靠财政,一个靠场景。
第十五章 一个县与一个合作社
浙江某县把补贴、保险、贷款、追溯放进一个入口。农户一次填报,四件事同时推进;银行能看到补贴与保险记录,敢放信用贷。
三年下来,涉农贷款余额从 180 亿元涨到 320 亿元,不良率从 2.1% 降到 1.2%;保费覆盖率从 45% 提到 82%,追溯覆盖到八成以上的规模主体。
东北一个玉米合作社走的是另一条路。它签了订单,同时买了完全成本保险,还在期货上做了卖出套保。
2023 年秋收,玉米价格跌了 25%。现货端亏 90 万元,期货端赚 70 万元,保险赔 25 万元,全年基本持平。合作社保住了社员的分红,第二年还能继续种。
两个案例的对照分得开:一个降的是信息成本,把四件事合成一件;一个降的是价格风险,把三张单子叠在一起。前者靠政府推动,后者靠主体自己算。
两边花的钱也不同。县里那套平台一次性投入 2,000 多万元、每年运维 300 万元,靠财政;合作社一年花 3 万多元,保费自缴加套保手续费,靠社员分摊。前者普惠,后者精准。
第十六章 政策与监管的落点
政策的落点在打通。数字乡村战略、追溯体系、农险扩面提标、检验检测机构改革,四件事指向同一个方向:一次采集、多方复用。
约束在县级。配套资金、编制、设备三样都紧,一个县能维持的检测能力有限;很多县的快检室只能做农残快检,做不了兽残与重金属。
数据权属是另一个约束。生产数据在部门,交易数据在平台,金融数据在银行;三方不互通,平台做的风控就只能看自己那一段。
一个县的快检能力可以量化。一台快检车 30 至 50 万元,一年运行 10 至 15 万元,两名专职人员 20 万元;一年能筛 5,000 至 8,000 批次,摊到每批 60 至 100 元,比送省市便宜一半,时间从 7 天压到 2 小时。
监管的重心在两头:一头是产地准出,一头是市场准入。两头都做实,中间的运输与仓储才有人管;两头只要松一处,剩下那一处再严也堵不住。
第十七章 遥感、卫星与模型
遥感估产的误差在 5% 至 10%。一个县的小麦面积与长势,靠卫星影像加地面抽样,两周能出结果;过去靠层层上报,要一个月。
卫星与无人机分工不同。卫星看面积与长势,无人机看灾情与病虫害;一个覆盖广、一个精度高,两者叠加才够用。
物联网在养殖端更成熟。圈舍环控、个体识别、称重与料肉比自动记录,一头猪的全程数据能追溯;这套东西让活体抵押从概念变成可操作。
模型的作用在预测。把气象、墒情、长势、历史产量放在一起,一个县的产量预测误差能压到 5% 以内;预测准了,收储与调运就能提前排。
区块链溯源的成本在 0.5 至 2 元一件。它的价值不在技术,在责任划分:一旦出问题,能定位到批次与环节,赔偿与召回的范围就小得多。
技术的回报可以量化。信贷审批从 7 天到 1 天,理赔从 15 天到 3 天,检测出报告从 5 天到 1 天;三项合计,一个主体一年省下的时间成本以万元计。
采集成本不能忽视。一个物联网圈舍的改造 20 至 50 万元,一年通信与运维 2 至 5 万元;一套设备用五年,摊到一头猪上是 1 至 3 元。养殖端能承受,种植端因为地块分散,摊不下去。
第十八章 四类风险
数据孤岛是第一类。部门之间不互通,平台之间不互通,一个主体要在四五个系统里重复填报;填得多,数据反而更不准。
保费补贴的可持续是第二类。1,000 亿元保费里有 800 亿元来自财政,粮食大县的配套压力最大;一旦地方财力吃紧,扩面就停在半路。
检测能力不足是第三类。县级机构缺人缺设备,一批样品送省市要等一周;等报告的时间,货已经在路上。
平台垄断是第四类。佣金从 3% 提到 5%,产地没有议价能力;一个品类被两三家平台把住流量,价格就由平台定。
四类风险里,前两类是体制问题,后两类是市场问题。体制问题靠改革与投入,市场问题靠竞争与规则。
县级财政的压力可以算。一个产粮大县,农险保费 1 亿元,县级配套按 10% 计 1,000 万元;加上检测与平台运维,一年要拿出两三千万元。这个数在财力好的县不算什么,在财力弱的县就是硬缺口。
第十九章 四个方向与证伪条件
一个入口是第一个方向。补贴、保险、贷款、追溯合成一个入口,一个主体只填一次;县级平台已经在做,难点在部门之间的数据授权。
一次采集、多方复用是第二个方向。产地检一次,销地认结果;这件事在长三角、粤港澳已经试点,跨省互认是下一步。
保险加期货扩品种是第三个方向。现在覆盖的品种二十多个,生猪、白糖、苹果跑得最顺;扩到蔬菜与水产,难点在标准化的标的与交割。
检测下沉到县是第四个方向。快检做筛查、抽检做判定,两层分工;一个县配一台快检车、两名专职人员,成本一年几十万元。
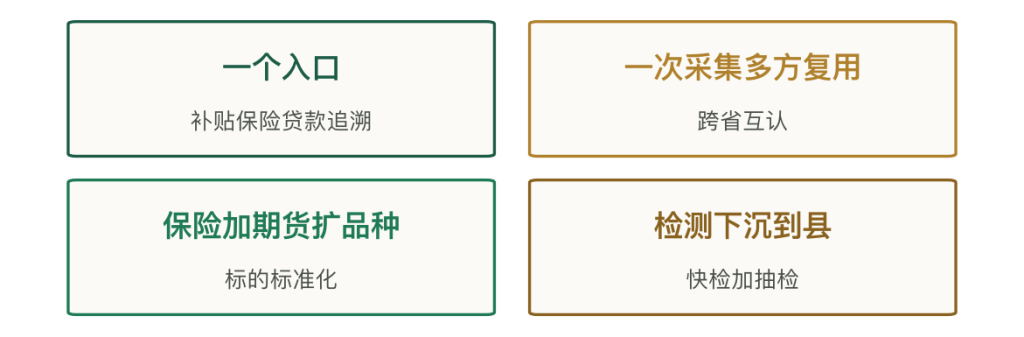
落地的顺序有讲究。先把一个入口做实,再谈互认;先做快检筛查,再谈全项检测。顺序反了,钱花了、事没成。
四个方向各有证伪条件。一个入口的证伪条件是:如果部门数据不授权,平台只能做成填报工具。互认的证伪条件是:如果各地判定标准不统一,认了也不敢放行。扩品种的证伪条件是:如果标的没法标准化,期货就落不了地。检测下沉的证伪条件是:如果县级留不住人,设备买了也开不了机。
第二十章 结论:卖的是把不确定变确定
第一件事,四类体系覆盖 50 万亿元贷款、1,000 亿元保费、6,000 亿元网零、97% 的合格率。量级差三个数量级,功能一致。
第二件事,四类各管一类不确定。政策管价格下限,食安管质量信任,金融管时间,数字管信息;四类互为条件。
第三件事,价值分布越靠近不确定性越厚。检测 30% 至 40%、供应链金融 25% 至 30%、保险 15% 至 25%、平台 15% 至 20%。
第四件事,一吨 5,000 元的生鲜,四类支撑拿走 222 元、占 4.4%。佣金 150 元占三分之二,服务费只有 72 元。
第五件事,使用率从散户 15% 到企业基地 95%。门槛在抵押物、单据、规模三处,短期内改不了结构,能改的是流程与产品。
把横向支撑体系与纵向产业链放在一起看,两者的钱来自不同地方。纵向的钱来自加工与流通的价差,一斤货多转一道手就多一层毛利;横向的钱来自风险的折价,一次定损、一笔授信、一份报告,卖的都是「少一点不确定」。所以横向体系做得好不好,不看它自己赚多少,看它让产业链少赔多少。
最后一句判断。横向支撑体系这门生意,赚的是「把不确定变确定」的钱。政策、食安、金融、数字四张网,缺一张,另外三张都漏。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与说明 |
|---|---|---|
| 涉农贷款余额 | 50 万亿元以上 | 2023 年末 |
| 涉农贷款余额(2019) | 35 万亿元 | 年末 |
| 涉农贷款余额(2021) | 43 万亿元 | 年末 |
| 普惠型涉农贷款 | 单户 500 万元以下 | 口径限定 |
| 政策性农业保险保费 | 1,000 亿元级 | 全国 |
| 农险保费财政补贴 | 80% | 种植业 |
| 农户自缴比例 | 20% | 种植业 |
| 农产品网络零售额 | 约 6,000 亿元 | 实物农产品 |
| 网络零售增速 | 一成以上 | 年度 |
| 农产品监测合格率 | 97% 以上 | 例行监测 |
| 认证农产品溢价 | 10% 至 30% | 绿色与有机 |
| 检测认证毛利率 | 30% 至 40% | 第三方机构 |
| 供应链金融毛利率 | 25% 至 30% | 息差加中收 |
| 保险毛利率 | 15% 至 25% | 承保端 |
| 数字平台毛利率 | 15% 至 20% | 佣金口径 |
| 金融息差 | 2 至 4 个百分点 | 涉农贷款 |
| 平台佣金 | 3% 至 5% | 成交额口径 |
| 担保费率 | 1% 至 2% | 农担体系 |
| 检测费单价 | 400 元/批 | 20 吨一批 |
| 检测摊到每吨 | 20 元 | 货值 5,000 元 |
| 保费 | 75 元/吨 | 产值 1.5% |
| 保费农户自缴 | 15 元/吨 | 财政补 80% |
| 融资利息 | 37 元/吨 | 45 天、年化 6% |
| 平台佣金 | 150 元/吨 | 成交额 3% |
| 四项支撑合计 | 222 元/吨 | 占货值 4.4% |
| 服务费合计 | 72 元/吨 | 占货值 1.4% |
| 传统链条加价 | 45% | 地头到零售 |
| 电商链条加价 | 27% | 地头到零售 |
| 加价差 | 18 个百分点 | 两条链条 |
| 单均履约成本 | 5 至 8 元 | 生鲜电商 |
| 有预冷损耗 | 8% 以内 | 果蔬 |
| 无预冷损耗 | 20% 至 30% | 果蔬 |
| 完全成本保险保额 | 800 至 1,200 元/亩 | 产粮大县 |
| 一亩保费 | 30 至 50 元 | 物化加人工 |
| 保险加期货收入波动 | 正负一成 | 锁价后 |
| 无工具收入波动 | 正负三成 | 养殖端 |
| 仅保险收入波动 | 两成上下 | 成本兜住 |
| 补贴占种粮收入 | 10% 至 15% | 种粮口径 |
| 冷链补贴比例 | 30% 至 50% | 预冷设施 |
| 预冷后一吨增值 | 100 至 200 元 | 果蔬 |
| 企业基地使用率 | 95% | 三类以上服务 |
| 合作社使用率 | 70% | 三类以上服务 |
| 大户使用率 | 45% | 三类以上服务 |
| 散户使用率 | 15% | 三类以上服务 |
| 农险 CR3 | 约 60% | 保费口径 |
| 农村数字金融 CR3 | 约 55% | 余额口径 |
| 检验检测 CR10 | 约 15% | 收入口径 |
| 县域平台 CR3 | 约 30% | 交易口径 |
| 遥感估产误差 | 5% 至 10% | 县级 |
| 溯源码成本 | 0.5 至 2 元/件 | 一物一码 |
| 信贷审批时长 | 7 天降到 1 天 | 数据风控 |
| 理赔时长 | 15 天降到 3 天 | 遥感定损 |
| 县级平台贷款增幅 | 180 亿到 320 亿 | 三年 |
| 县级平台不良率 | 2.1% 降到 1.2% | 三年 |
| 合作社套保效果 | 价格跌 25% 仍持平 | 2023 年 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 涉农贷款余额的三个时点 | 第一章 |
| 图 2 | 四段的价值分布毛利率 | 第五章 |
| 图 3 | 一吨生鲜的四项支撑成本 | 第六章 |
| 图 4 | 四类主体对支撑体系的使用率 | 第八章 |
| 图 5 | 三种情形下的收入波动幅度 | 第十一章 |
| 图 6 | 两条链条的加价率对比 | 第十二章 |
| 图 7 | 四类体系的集中度 | 第十三章 |
| 图 8 | 四个方向的量化目标 | 第十九章 |



写点看法