
动保与疫苗研究
1,000 亿元盘子里的 700 亿元疫苗
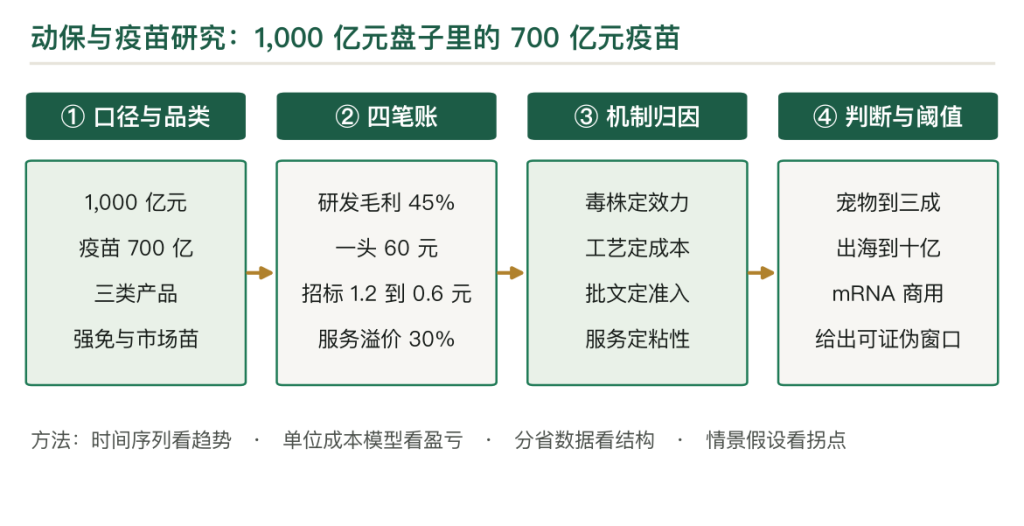
中国动保市场规模超过 1,000 亿元,其中兽用疫苗约 700 亿元、化药与诊断约 350 亿元;全球动保市场约 400 亿美元,中国占 85 亿美元。强制免疫覆盖约九成畜禽,政府招标苗与市场苗各占一半。本文用四段毛利、一头猪的防疫成本与两个案例说明一个判断:动保赚的是「技术加准入」的钱,一条疫苗从研发到上市要六到八年、投入几千万元;招标降价压的是毛利,技术升级才能换路线。
关键词
第一章 1,000 亿元与 700 亿元的疫苗
1,000 亿元的盘子里,疫苗 700 亿元、化药 300 亿元、诊断试剂 50 亿元。
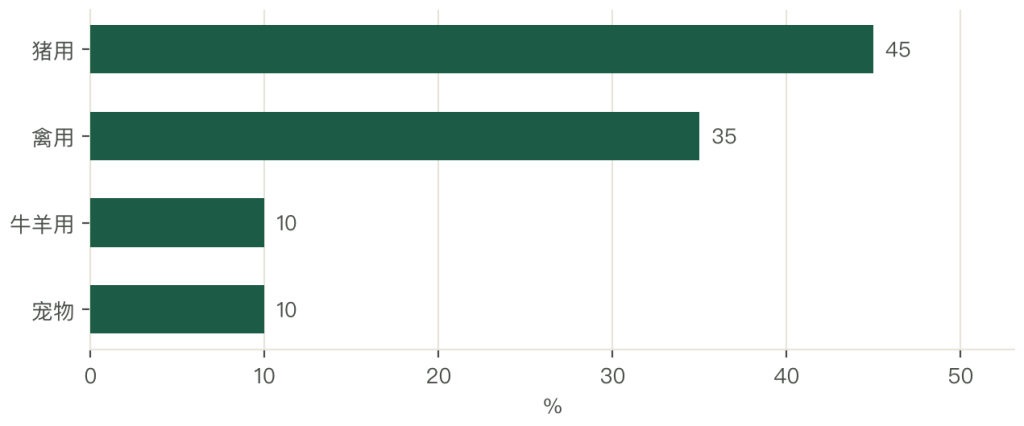
疫苗是最大的一块。猪用 45%、禽用 35%、牛羊用 10%、宠物 10%;猪禽两块占八成。
全球市场 400 亿美元,中国 85 亿美元,占两成;但中国的猪禽存栏占全球一半,单头防疫支出只有全球平均的六成。
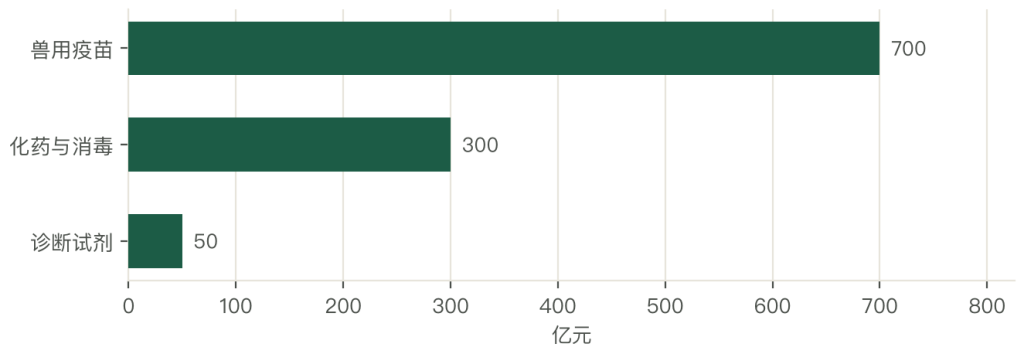
单头支出低,说明还有空间。一头猪一年的防疫支出 60 元,美国是 100 元以上;差距在疫苗品类与用药规范。
空间在「从招标苗到市场苗」。招标苗单价低、毛利薄;市场苗单价高、毛利厚,靠技术服务卖。
所以这个行业的增长不在多打针,在换品种。多联多价、基因工程、宠物疫苗三类,是增量所在。
第二章 三类产品
动保产品分三类。
兽用疫苗是第一类。灭活苗、活疫苗、基因工程苗、多联多价苗;核心是毒株与工艺。
化药是第二类。抗生素、驱虫药、消毒剂、中兽药;核心是配方与合规,抗生素在减量。
诊断试剂是第三类。抗原抗体检测、PCR、试纸条;核心是灵敏度,用于疫病监测。
三类的毛利不同。疫苗 55% 至 70%、化药 25% 至 35%、诊断 60% 至 75%。
三类的监管不同。疫苗要批签发,每批检验;化药要 GMP 与药号;诊断试剂要注册。
三类的周期不同。疫苗跟着免疫程序走,化药跟着发病走,诊断跟着监测走。
第三章 口径:强免、市场苗与批签发
第一处是强制免疫与市场苗。强免苗由政府招标采购,价格低;市场苗由养殖户自行购买,价格高。
第二处是批签发与销量。批签发是每批检验放行的量,销量是实际卖出的量;两者差库存。
第三处是头均与规模场。头均防疫支出按存栏平均,规模场是散户的三倍;两个数各算各的。
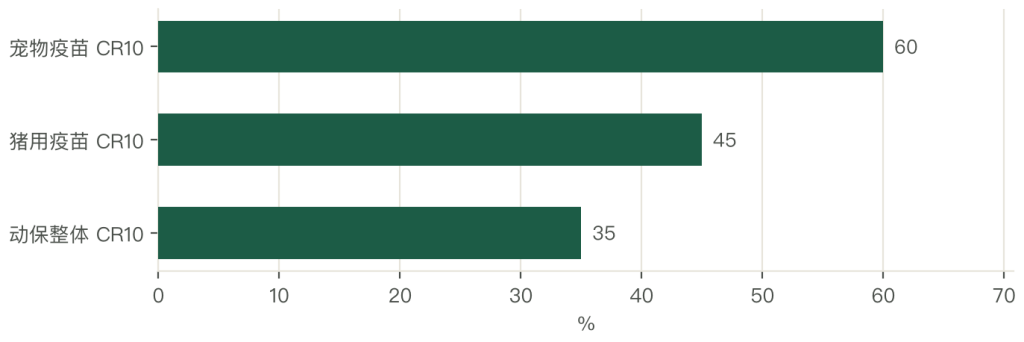
集中度的口径要分品类看。猪用疫苗 CR10 约 45%、禽用 CR10 约 30%、宠物疫苗 CR10 约 60%(外资主导)。
价格口径同样要统一。招标苗按头份计价,市场苗按头份或按瓶;比价要按「免疫一头份」的成本算。
第四章 从统采到市场苗
1980 年代以前,兽用生物制品由国营厂统一生产、统一调拨;品种少,以猪瘟、鸡新城疫为主。
1980 到 2000 年,计划与市场并行;乡镇兽医站负责免疫,疫苗靠调拨。
2000 年后强制免疫扩大,口蹄疫、禽流感、高致病性猪蓝耳病纳入强免;政府招标采购成为主渠道。
2016 年后政策调整,「先打后补」在部分省份试点;市场苗份额上升,技术营销成为主流。
四段串起来,主线是两个转变:从调拨到招标,从招标到市场苗。
两个转变都改了主体。第一次把兽医站变成招标执行者,第二次把养殖户变成决策者。
第五章 四段渠道的毛利
动保从研发到养殖户,有四段。
研发端毛利 45% 至 55%。毒株筛选、工艺开发、临床试验;投入大、周期长,靠专利与批文。
生产端毛利 25% 至 35%。悬浮培养、佐剂配制、灌装冻干;靠产能与良率。
经销端毛利 10% 至 15%。省级代理到县乡,承担仓储与送货;靠量。
服务端毛利 20% 至 30%。免疫程序、抗体检测、驻场服务;靠技术。
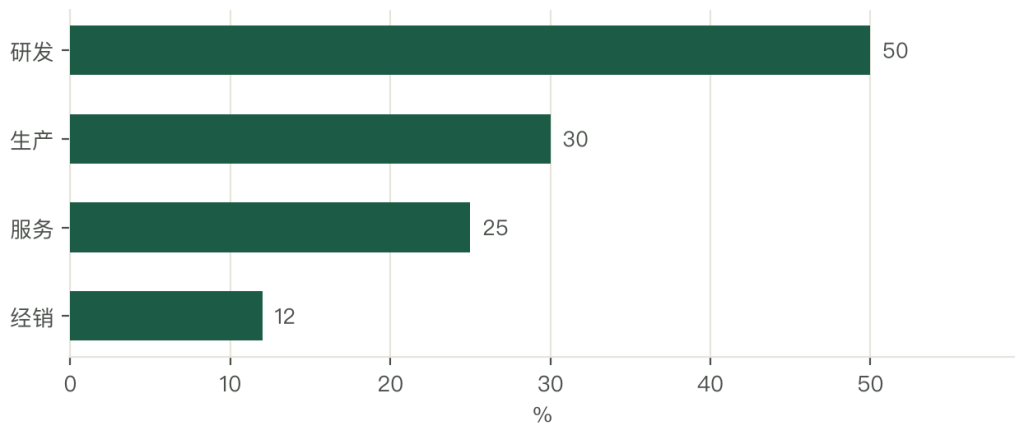
四段排下来,研发最厚、经销最薄。这个行业赚的是「毒株与批文」的钱。
一支猪用疫苗出厂 6 元、省级代理 7 元、县乡经销 8 元、养殖场到手 8 至 9 元;渠道加价 30% 至 50%。
服务是差异化的地方。抗体检测一次 5 至 10 元一头份,帮养殖户判断免疫效果;服务做得好的经销商,客户不换。
第六章 一头猪的防疫成本
一头猪从出生到出栏,防疫支出 60 元。
疫苗 35 元。猪瘟、口蹄疫、伪狂犬、圆环、蓝耳五类,按免疫程序打 8 至 10 针。
化药 15 元。保健用药、治疗用药、驱虫。
消毒 10 元。栏舍消毒、带猪消毒、进出车辆消毒。
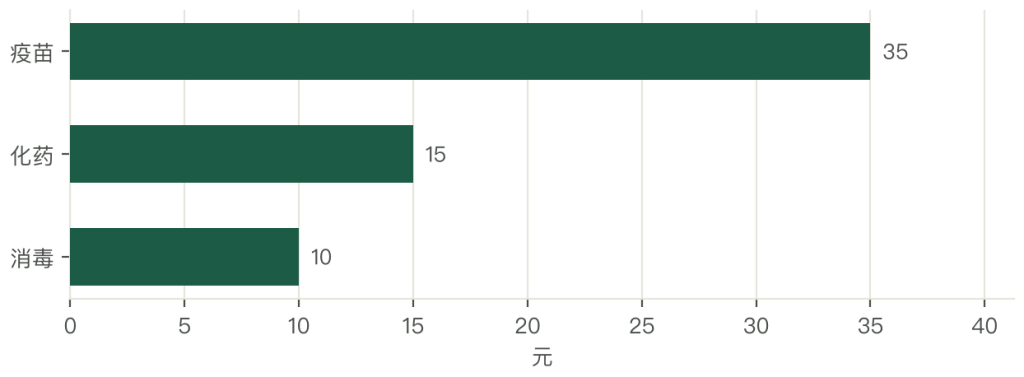
三项加起来 60 元,占一头猪成本(1,700 元)的 3.5%;占动保支出比例不高,但决策权很重。
防疫要按损失来算。一次疫情,整栏猪淘汰,损失几十万元;60 元的防疫费,买的是保险。
规模场的支出更高。一头猪 80 至 100 元,因为疫苗品类多、检测频次高;散户只有 40 元。
规模场的占比在升。500 头以上猪场出栏占比超过六成;防疫支出随之上升,动保市场跟着扩。
第七章 GMP 厂与产能
兽药 GMP 是硬门槛。新版 GMP 要求洁净车间、悬浮培养、质量追溯;一条生产线改造要几千万。
产能利用率分化。头部企业 80% 以上,中小厂 40% 至 60%;招标降价时,中小厂先停产。
产能的区域分布。山东、河南、广东、江苏是兽药大省;头部集中在长三角与山东。
产能的过剩在化药。抗生素类化药产能过剩,价格战激烈;疫苗产能相对集中,因为批文稀缺。
产能的机会在「多联多价」。一针防三病,减少免疫次数;工艺门槛高,毛利也高。
第八章 养殖结构与免疫程序
需求端看两个数:存栏与规模场占比。
生猪存栏 4.3 亿头、出栏 7.2 亿头;家禽出栏 160 亿只;牛羊存栏几亿头只。
规模场占比在升。生猪 500 头以上占比六成、蛋鸡 10 万只以上占比七成;规模场是市场苗的主力。
免疫程序决定用量。一头猪 8 至 10 针、一只鸡 6 至 8 次;程序由兽医定,动保企业参与制定。
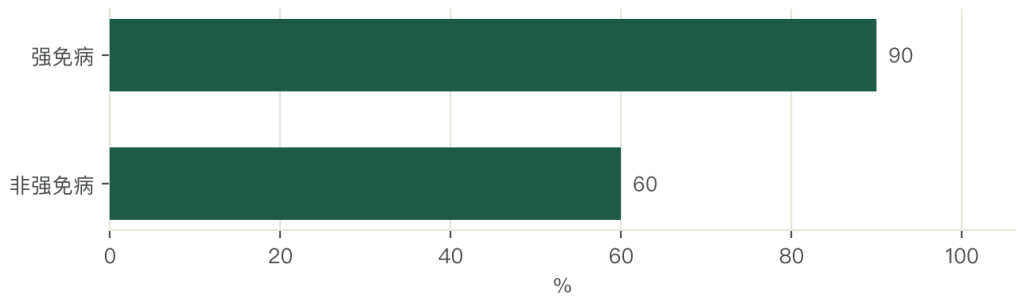
免疫覆盖率约九成。强免病的应免密度 90% 以上;非强免病靠市场,覆盖率 50% 至 70%。
覆盖率的差距在「经济性」。一头猪多打三针,多花 10 元;养殖户自己核成本,只有疫病压力大时才打。
第九章 猪用、禽用、牛羊用、宠物
猪用疫苗占 45%。口蹄疫、猪瘟、伪狂犬、圆环、蓝耳五大类;单价高、程序复杂。
禽用疫苗占 35%。新城疫、禽流感、传染性法氏囊;单价低、用量大,靠规模。
牛羊用占 10%。口蹄疫、布病、小反刍兽疫;政府招标为主,市场化程度低。
宠物疫苗占 10%。犬四联、猫三联、狂犬;外资主导,国产在追赶,单价高、毛利厚。
四类的毛利不同。宠物 70% 以上、猪用 55% 至 65%、禽用 40% 至 50%、牛羊用 35% 至 45%。
四类的机会不同。猪用拼多联多价,禽用拼成本,牛羊拼招标,宠物拼品牌与渠道。
四类的风险不同。猪用怕猪周期,禽用怕疫病,牛羊怕政策,宠物怕进口冲击。
第十章 一条疫苗的六到八年
一条疫苗从立项到上市,六到八年。
前两年是毒株筛选与工艺开发。分离毒株、做免疫原性试验、定培养工艺。
第三到四年是临床试验。实验室试验、中间试制、田间试验;三批数据齐全才能申报。
第五到六年是新兽药注册。评审、复核试验、质量标准;通过后拿新兽药证书。
第七到八年是生产批文与批签发。GMP 验收、试生产、批批检验。
投入在几千万元。一条灭活苗的研发投入 2,000 至 5,000 万元;基因工程苗更高。
回报在专利期与批文。一个有批文的疫苗,生命周期 10 至 15 年;前五年是黄金期。
第十一章 悬浮培养与佐剂
悬浮培养是工艺升级的方向。传统转瓶培养靠人工,一批几十升;悬浮培养一批几百升,效率提十倍。
佐剂决定免疫效果。铝胶佐剂便宜但免疫期短,油佐剂免疫期长但有反应;新型佐剂在研发。
冻干保护剂决定稳定性。冷冻干燥要控温度曲线,保护剂配方决定疫苗在 2 至 8 摄氏度下的有效期。
纯化决定安全性。去除杂蛋白,减少副反应;纯化工艺的设备投入几千万元。
四个环节决定三件事:成本、效力、安全。三件事里,效力最难,要靠攻毒试验数据。
工艺的门槛在「稳定」。同样配方,不同批次效力差 10%,养殖户就不买了。
第十二章 招标苗与市场苗
渠道分两条:政府招标与市场销售。
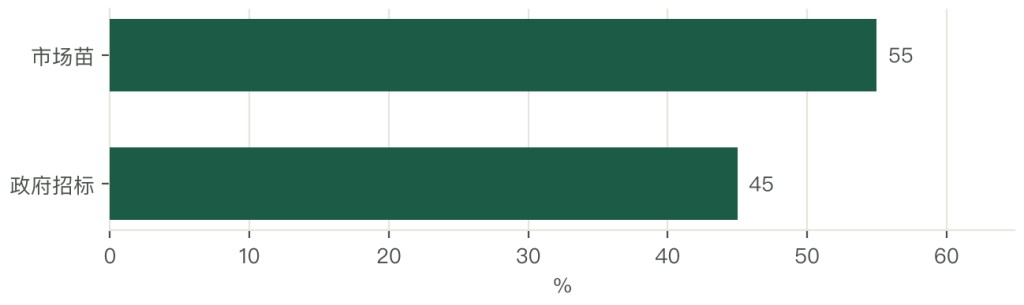
政府招标占 45%。强免苗由省级兽医部门统一招标,价格低、量大;中标靠价格与资质。
市场苗占 55%。养殖户自主采购,价格高、服务重;靠技术营销与客情。
招标的价格战最凶。同一种口蹄疫疫苗,招标价从 1.2 元一头份降到 0.6 元;毛利从 40% 压到 15%。
市场苗的溢价在服务。驻场兽医、抗体检测、免疫程序优化,三项服务能让单价高 30%。
渠道的变化在「先打后补」。部分省份把补贴直接给养殖户,养殖户自主选苗;市场苗份额因此上升。
第十三章 价格战与技术
竞争分两段:先打价格,再拼技术。
价格战在招标段。同质化的灭活苗,只能拼价格;中标企业靠规模摊成本。
技术战在市场段。多联多价、基因工程、mRNA,三类技术能拉开差距;有技术的企业毛利 60% 以上。
集中度在升。动保 CR10 约 35%,比五年前提高 8 个百分点;GMP 升级与批文稀缺在推集中。
竞争的关键在三点。毒株决定效力,工艺决定成本,服务决定粘性。
竞争的走势在「分化」。做招标的越做越薄,做市场的越做越厚;两条路的企业,估值差一倍。
第十四章 四类企业
生物股份是口蹄疫疫苗龙头。猪用与牛的口蹄疫疫苗份额领先;能力在毒株与工艺,短板在禽用。
中牧股份是老牌国企。强免苗的主力供应商,覆盖口蹄疫、禽流感;能力在资质与招标,短板在市场苗。
普莱柯是市场化程度高的企业。猪用多联多价与基因工程苗有布局;能力在研发与技术服务。
瑞普生物在禽用与宠物。禽用疫苗品类全,宠物疫苗在追赶;能力在渠道与品牌。
四家企业的共同点是都在往「多联多价」走。一针防三病,减少免疫次数,养殖户愿意为省事付钱。
第十五章 非洲猪瘟的空白与一次假疫苗
非洲猪瘟疫苗是最大的空白。2018 年传入后,行业没有可用疫苗;只能靠生物安全防控。
空白带来两个后果。一是防疫成本上升,一头猪的消毒与检测支出翻倍;二是假疫苗泛滥,宣称「防非」的产品满天飞。
假疫苗的操作手法一样:某地销售所谓「非洲猪瘟疫苗」,实际是普通营养液;养殖户花了几万元,猪照样发病。
后果在信任与监管。案件查处后,该县养殖户对所有「新疫苗」都怀疑;正规企业的推广也受影响。
两个案例的对照分得开。技术空白要靠研发填,假货只能靠监管打;前者是时间问题,后者是底线问题。
对行业的启示也清楚:疫苗的效力不能靠宣传,要靠攻毒数据与田间试验;没有数据的「新疫苗」,多半是假的。
第十六章 强免与新版 GMP
政策分两层:免疫制度与生产准入。
强制免疫制度管「打什么」。口蹄疫、禽流感、小反刍兽疫等列入强免;应免密度 90% 以上,由政府组织。
新版兽药 GMP 管「谁能生产」。洁净级别、悬浮培养、质量追溯三项要求提高;不达标停产。
两层的作用不同。强免制度管需求,GMP 管供给;一个给量,一个给门槛。
政策的效果在集中。GMP 升级淘汰了一批小厂,批文向头部集中;招标价虽低,但中标企业更少。
政策的缺口有三处。一是「先打后补」的核算标准不统一;二是宠物疫苗的注册通道慢;三是假兽药的执法力量不足。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法