
农业数字化研究
2,500 亿元与一亩 23.6 元
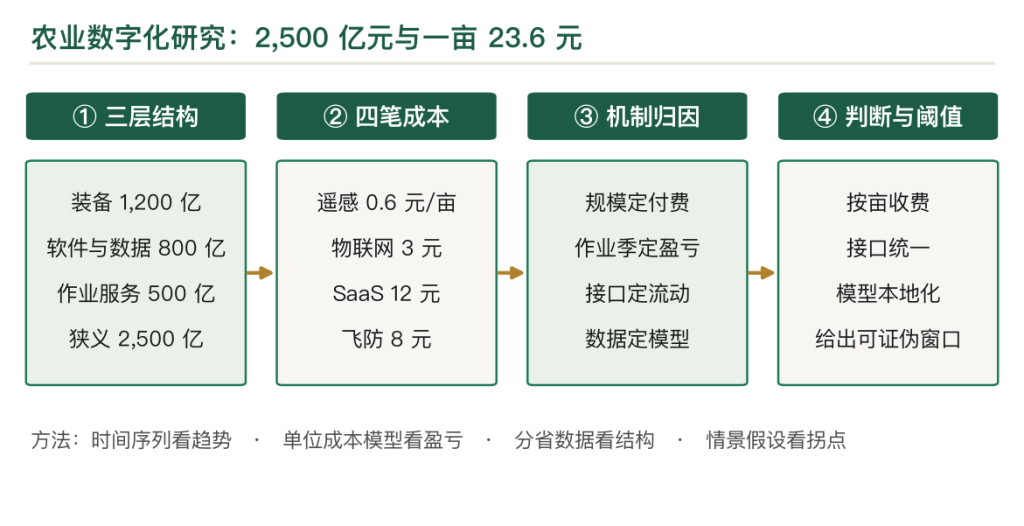
智慧农业(狭义,装备加软件加作业服务)市场规模约 2,500 亿元,广义的农业数字化与数字乡村盘子 1.2 万亿元。农业无人机年作业面积超 10 亿亩次,全国农作物耕种收综合机械化率 74%。本文用三层的规模、一亩地 23.6 元的数字化支出与两个案例说明一个判断:农业数字化卖的是「确定性的服务」,不是软件本身;一亩大田一年花 23.6 元,占产值 2%,其中 SaaS 占一半,无人机作业占三分之一,遥感摊到亩不到 1 元。软件毛利 50% 至 70%,作业服务 30% 至 40%,硬件 20% 上下;钱在服务,不在卖系统。
关键词
第一章 2,500 亿元与 10 亿亩次
智慧农业狭义盘子 2,500 亿元,拆成三层:智能装备 1,200 亿元、软件与数据服务 800 亿元、作业服务 500 亿元。
广义的农业数字化盘子 1.2 万亿元,含数字乡村的基础设施、政务系统、电商与物流;这一层多数是财政投入,不是农业经营主体付费。
农业无人机年作业面积超 10 亿亩次,保有量 20 万架上下;一台机器一年飞 5,000 亩次,作业季集中在 5 月到 9 月。
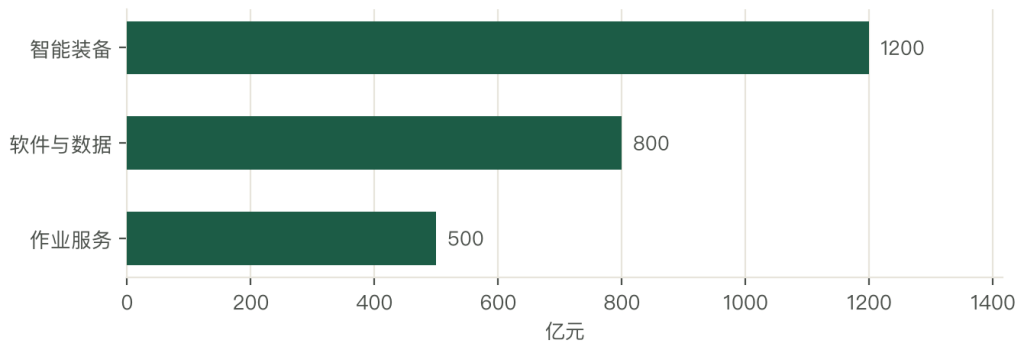
三个数的关系要看清。装备卖出去只是第一步,能不能飞起来取决于服务队;软件卖出去也只是第一步,能不能用起来取决于数据。
所以这个行业的收入结构在往服务端移。五年前卖硬件占七成,现在装备、软件、服务三块接近四四二;服务的增速最快,因为农户愿意为「看得见的效果」付钱。
服务的钱为什么好收,因为看得见。飞一次、防一遍,农户在地头就能看到效果;软件装进去,半年也说不清省了多少钱。
第二章 装备、数据、服务
装备层是载体。无人机、北斗导航终端、农机作业监测、墒情与气象站、虫情测报灯;这一层的竞争看成本与可靠性。
数据层是资产。地块数据、作物长势、历史产量、投入品记录;这一层的竞争看数据覆盖与更新频率。
服务层是收入。飞防、收割、烘干、代管、估产、保险定损;这一层的竞争看响应速度与作业质量。
三层的关系是漏斗。装备卖得越多,数据采得越多;数据越全,服务越准;服务越准,客户越愿意续费。
现实里三层是断的。装备的数据格式各家不同,导不出来;服务队拿了作业数据,不回传给平台;平台攒了一堆数据,没有模型去用。
补断层要靠标准与接口。农业农村部的数据标准在推,农机作业监测终端的通信协议已有统一要求;接口一统一,数据才流得动。
标准落地要时间。农机作业监测终端的协议统一用了三年,地块编码的统一还在推;标准没落地,平台的对接只能一对一开发。
第三章 狭义与广义、GMV 与营收
狭义智慧农业 2,500 亿元,只算农业生产经营环节的数字化投入;广义 1.2 万亿元,含乡村治理、政务、基础设施。
平台的 GMV 与营收是两个数。一个农资平台的交易额 500 亿元,抽佣 1% 至 3%,营收只有 5 亿至 15 亿元;拿 GMV 当规模,会高估十倍。
作业亩次与作业面积也是两个数。一亩地一年飞三次,算三个亩次;10 亿亩次对应的实际面积在 4 亿至 5 亿亩。
渗透率的口径最容易出偏差。按「用过一次」算,无人机植保的渗透率过半;按「每年都用」算,只有三成多。
口径的差别还要看地域。东北的大田数字化程度最高,一个农场几万亩;西南的坡地地块碎,一套系统装不下去,只能做单环节服务。
第四章 从电脑农业到模型
1990 年代是电脑农业。农业专家系统、配方施肥软件,装在县农技站的电脑里,能用的地方不多。
2000 年代是信息化示范。金农工程、农村信息化试点,建网站、建数据库;数据靠人工录,更新慢。
2015 年前后是物联网示范。墒情、气象、虫情监测点铺开,一个县几十个点;设备装了,数据看了,决策还是靠经验。
2019 年之后是数字乡村。数字乡村战略、智慧农业试点、无人农场示范;政策从「建系统」转向「建场景」。
2023 年之后是模型。产量预测、病虫害预警、农机调度、保险定损,四类模型开始进入实际业务;大模型进来后,问答式的农技服务成了新入口。
五个阶段的共同点是「技术与场景的匹配」。技术早就有,场景不对就用不起来;无人农场能跑通,是因为地块大、作物单一、机械配套。
五个阶段都花了钱,也都有沉淀。电脑农业留下了土壤与品种的数据库,物联网示范留下了监测点的选址经验,数字乡村留下了县级平台;这些沉淀后来都用上了。
第五章 四段的毛利
平台与软件最厚,50% 至 70%。一套 SaaS 开发一次、复制多次,边际成本接近于零;续费率高,收入就稳。
无人机作业服务 30% 至 40%。一亩收费 8 至 12 元,成本 5 至 6 元;作业季短,一年只能干四五个月。
数据服务 15% 至 25%。遥感、估产、定损,按项目收费;单价不高,回款周期长,政府项目尤其慢。
硬件 20% 上下。无人机、导航终端、监测设备,拼成本与渠道;价格战打得凶,毛利年年降。
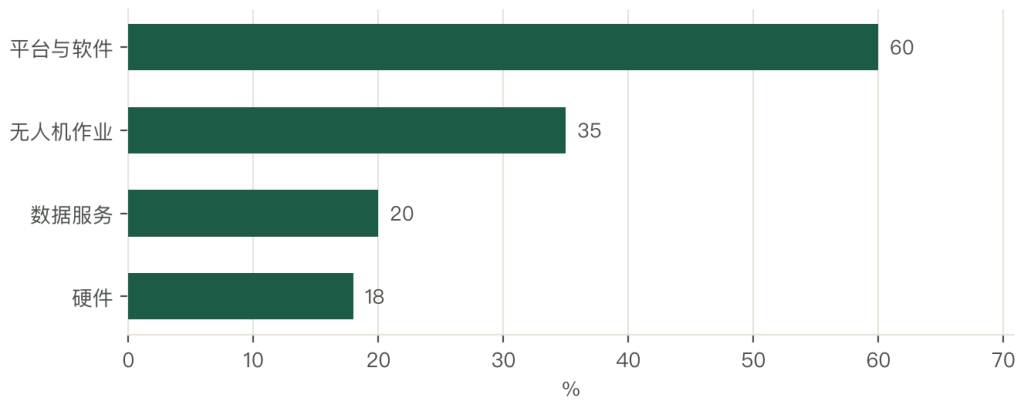
四段排下来,软件最厚、硬件最薄。软件厚是因为它卖的是「重复的能力」,硬件薄是因为它卖的是「一次性的东西」。
毛利背后是现金流。软件按年收,现金流稳;硬件一次性收,压货;服务按季收,作业季前要垫油钱、垫人工。现金流最紧的是服务队。
国内企业的收入结构多数反过来:硬件占七成、软件占两成、服务占一成。这就是为什么这个行业看起来规模不小、利润不高的原因。
第六章 一亩地 23.6 元
一亩大田、一年产值 1,200 元,数字化的支出可以算到元。
遥感 0.6 元。一个县一年 60 万元、覆盖 100 万亩,摊到亩 0.6 元;一年拍四到六次,看长势与灾情。
物联网 3 元。一个监测点 3 万元、覆盖 1 万亩,五年折旧,摊到亩 1 元;加上通信与运维,算 3 元。
SaaS 12 元。一个 5,000 亩的基地,一年 6 万元,摊到亩 12 元;功能是农事记录、投入品管理、成本核算。
无人机作业 8 元。一亩飞一次、收费 8 元;病虫高发年飞两次,摊到亩 16 元。
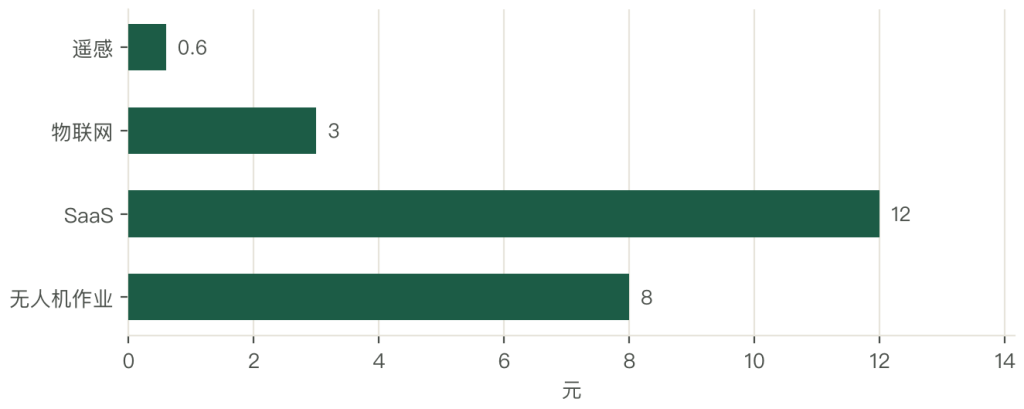
四项合计 23.6 元,占产值 2%。这个比例不高,但要看绝对值:一户种 50 亩,一年 1,180 元;一个 5,000 亩的基地,一年 11.8 万元。
付费的意愿与规模正相关。50 亩的户觉得贵,5,000 亩的基地觉得值;差别在人工,一亩地省一个工就是 100 多元。
成本的下降曲线也在走。无人机一亩成本从五年前的 8 元降到 5.2 元,遥感从每平方公里几十元降到几元;再降一半,散户才用得起。
第七章 供给的四类主体
整机厂做前端。无人机、导航终端、监测设备,靠硬件铺量,再把数据接到自己的平台;大疆、极飞是这一类。
平台公司做中台。阿里、京东、拼多多的农业板块,做产销对接与金融导流;它们的钱不在软件,在交易与信贷。
农服公司做落地。飞防队、代管公司、农机合作社,按亩收费;它们的钱在作业季,一天能飞多少亩决定收入。
院所与国企做基础层。农科院、北大荒、地方农投,做数据基础与示范项目;它们的钱在项目,一年一个县几十万元到几百万元。
四类主体的商业逻辑不同。整机厂要装机量,平台要交易额,农服公司要作业面积,院所与国企要项目验收;四类都在讲数字化,讲的不是一件事。
四类主体的规模也差得远。整机厂收入几十亿元,平台公司的农业板块几亿元,一家区域飞防队几百万元,一个县的项目几十万元;四个量级,四种活法。
第八章 四类主体的投入差异
无人农场一亩投入 120 元。整地、播种、植保、收获全程无人化,配套北斗导航、作业监测、远程调度;一个 1 万亩的农场,一年 120 万元。
企业基地 45 元。用了遥感、SaaS、飞防,数据接到自己的管理系统;目的是把投入品与人工管住。
合作社 18 元。主要买飞防与收割服务,SaaS 用得少;它们的难处是地块分散,数据不好归集。
散户 3 元。多数只用过一次飞防,靠村里的服务队代飞;SaaS 与遥感对他们没有意义。
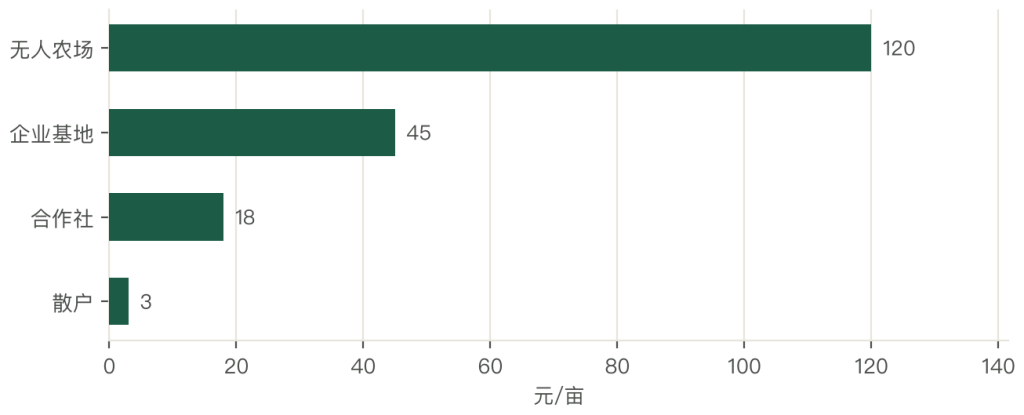
差距的根源在规模与管理。一亩地摊 12 元的 SaaS,50 亩的户一年 600 元,等于半亩地的净利;5,000 亩的基地一年 6 万元,只占产值的 1%。
所以数字化的推广路径是先规模后散户。规模主体把模式跑通、把成本降下来,散户才有可能用得起;反过来推,钱花了也用不起来。
第九章 遥感与估产
遥感看三件事:面积、长势、灾情。一个县的作物面积,两周能测完,误差 5% 以内;长势用植被指数,灾情用灾前灾后对比。
估产是遥感最值钱的应用。把影像、气象、历史产量放在一起,一个县的产量预测误差能压到 5% 至 10%;误差每降一个点,收储与调运的安排就准一分。
成本在降。一颗商业卫星的影像,一平方公里几元钱;五年前是几十元。价格降下来,县级财政才用得起。
难点在云。南方多雨,一年有效影像只有十几景;云一挡,关键生长期的数据就断。解决办法是雷达卫星加无人机补拍,成本高一倍。
估产的买家不多。收储企业、期货公司、保险公司、地方政府四类;前两类为交易付钱,后两类为考核付钱。买家少,价格就压得低。
第十章 物联网与监测
监测点的作用是「把看不见的变成看得见的」。墒情、地温、光照、虫情、苗情,五类数据上云,指导灌溉与打药。
一个点的投入 2 万至 5 万元。传感器、太阳能板、通信模块、立杆;一个县布 20 至 50 个点,覆盖主要作物带。
数据的价值在触发动作。土壤含水量低于阈值就启动灌溉,虫情灯计数超阈值就发预警;没有触发动作,数据只是报表。
维护是长期的负担。一个点一年维护费 2,000 至 5,000 元,电池三年一换、传感器两年一校准;县里没有专职人员,坏了就废着。
选址也有讲究。放在代表性地块,数据才有用;放在路边方便维护,数据就偏。多数县选了后者,数据好看不好用。
第十一章 无人机植保的成本与作业量
一亩收费 8 至 12 元,成本 5 至 6 元,毛利 30% 至 40%。
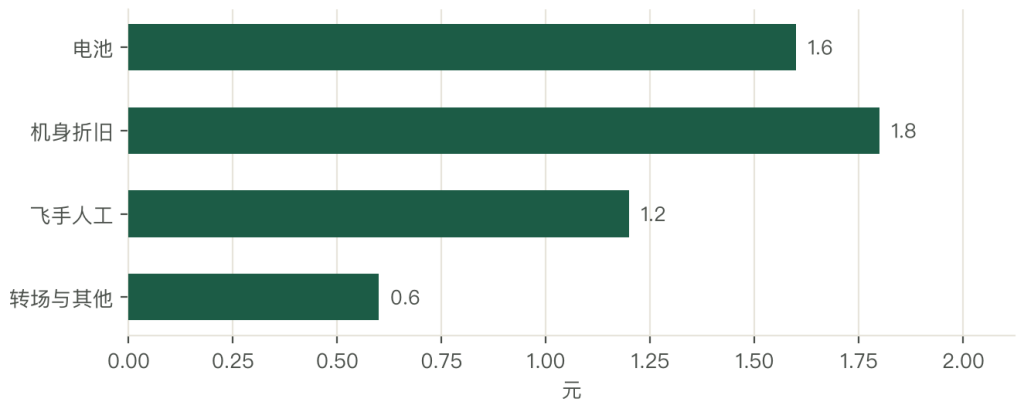
成本拆开看:电池 1.6 元、机身折旧 1.8 元、飞手人工 1.2 元、转场与其他 0.6 元,合计 5.2 元;按收费 8 元算,毛利 2.8 元、35%。
一天飞 300 至 500 亩,一季干 60 天,一台机器一年作业 1.8 万至 3 万亩;按一亩 8 元算,年收入 14 万至 24 万元。
盈亏线在作业量。一台机器一年飞不到 8,000 亩,折旧与人工摊不下来,就要亏;所以服务队必须跨区作业,把作业季拉长。
省药是另一笔收益。无人机精准施药,用药量比人工少 20% 至 30%;一亩药费 30 元,省 6 至 9 元,这部分钱归农户,不归服务队。
第十二章 数字农场 SaaS
SaaS 卖的是「把事记下来、把成本算清楚」。农事记录、投入品出入库、人工与机械费用、地块与作物对应。
一个 5,000 亩的基地,一年 5 万至 10 万元;功能模块按需买,基础版管记录,高级版管成本与决策。
续费率是生死线。第一年靠项目带进来,第二年是关键;续费率低于 60%,获客成本就摊不回来。
SaaS 的难点在「用」。基地的工人年龄偏大,手机操作不顺手;最后变成技术员一个人录,数据失真。
交付方式也在变。过去是项目制,一家一套;现在是标准产品加配置,一套卖给多家。前者毛利低、复购差,后者才是软件生意。
所以做得好的 SaaS 都不追求「全功能」,只做两三件刚需:记录、核算、追溯。刚需做扎实,续费率能到 80%。
第十三章 三个集中度
无人机整机 CR2 约 80%。两家占去大半市场,其余几十家分剩下的;集中度高,是因为研发与供应链的门槛。
农业 SaaS 的 CR5 约 30%。做的人多、做得大的少;多数的产品是项目制,一个客户一套系统。
农服平台的 CR3 约 25%。全国性的平台两三家,区域性的一批;跨省复制难,因为服务队是本地资源。
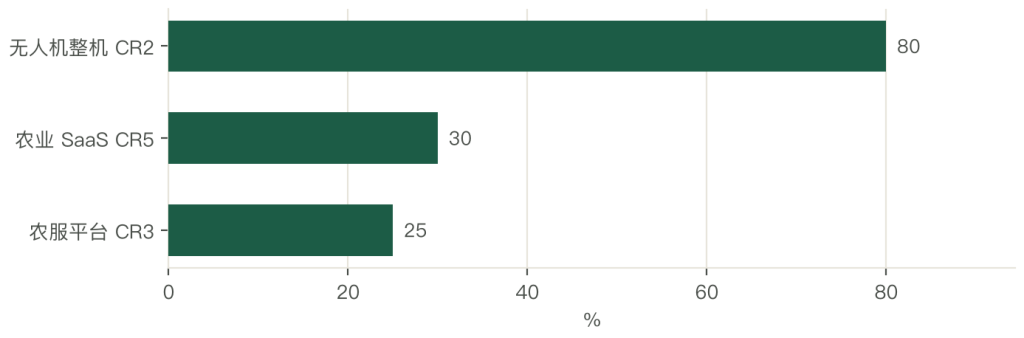
集中度决定毛利。整机集中度高,但毛利被价格战压到 20% 以下;SaaS 集中度低,反而能守住 50% 以上,因为它卖的是定制。
集中度的形成有路径依赖。整机靠研发与供应链,一开始就高集中;SaaS 靠项目起家,天然分散;服务队靠本地关系,永远分散。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法