
茶叶研究
330 万吨毛茶与 CR5 不足 10% 的分散市场
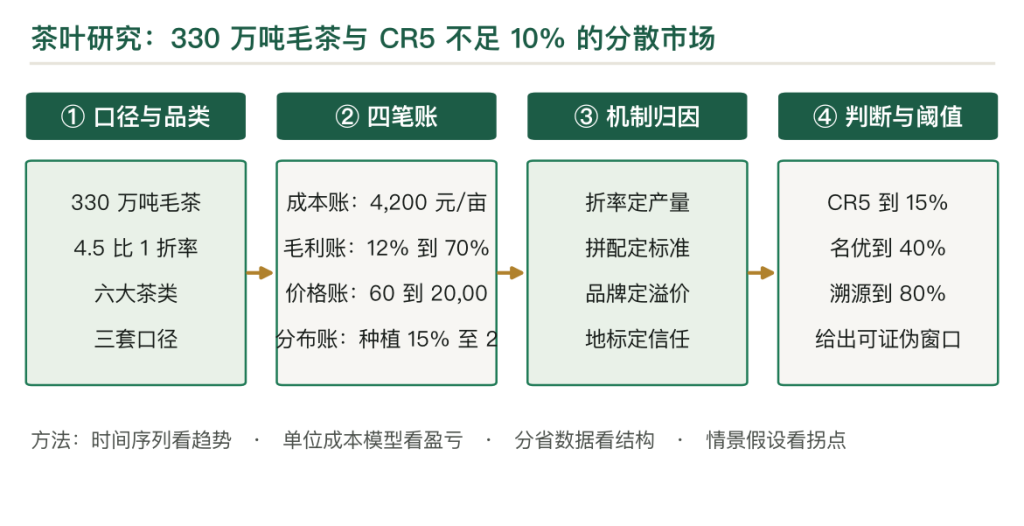
2024 年中国干毛茶产量约 330 万吨,茶园面积约 4,900 万亩,内销额 3,300 亿元。这个规模在全球排第一,行业集中度却低得反常,CR5 不足 10%,没有一家企业市占率破 5%。本文用六段毛利率、四个价格带与两个周期说明一个判断:茶的钱不在叶子,在信任;初制环节毛利只有 10% 至 15%,品牌与地标能拿走 50% 至 80%,差别不在工艺,在消费者敢不敢为它付钱。全球红茶占七成、中国绿茶占六成的结构倒挂,决定了内销与出口是两套做法。
关键词
第一章 330 万吨与 3,300 亿元
2024 年干毛茶产量 330 万吨,折鲜叶约 1,400 万吨。这个产量让中国稳居全球第一,占全球 650 万吨的一半。
4,900 万亩。全国茶园面积,全球第二,仅次于印度的 6,000 万亩级。亩产毛茶 67 公斤,只有肯尼亚的三分之一,单产提升的空间还在。
3,300 亿元。内销额,对应内销 240 万吨,均价 137 元/公斤。这个均价看起来不低,实际是极端分化的平均:口粮茶 60 元一公斤,古树茶 2 万元一公斤。
10%。行业 CR5 的上限。全国有 5 万家以上茶企,最大一家的市占率不到 5%。
四个数放在一起,一个反差就出来了:产量全球第一,品牌全球缺位。
全球市场的结构与中国内部的结构正好相反。全球茶叶消费以红茶为主,占七成;中国内部绿茶占六成,红茶只占一成半。这个倒挂决定了出口与内销是两套做法:出口要跟着全球的红茶口味走,内销要跟着中国人的绿茶习惯走。
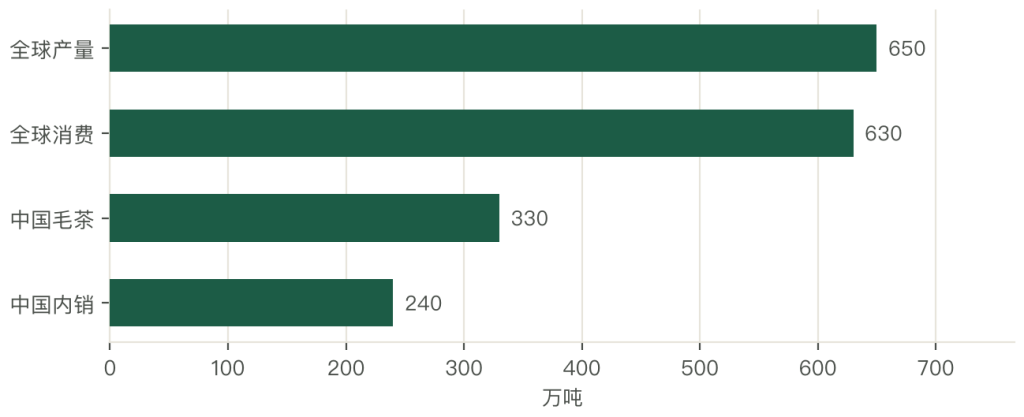
倒挂也解释了出口的窘境。中国茶叶出口约 37 万吨、17 亿美元级,占全球贸易量 180 万吨的两成,均价只有 4.6 美元/公斤,低于全球平均。绿茶出口占中国茶叶出口量的八成,卖的是原料,不是品牌。
内销的成本更好看。240 万吨、3,300 亿元,均价 137 元/公斤,是出口均价的 3.8 倍。同一片叶子,卖给中国人比卖给外国人贵三倍,差别在品牌与渠道的完成度。
这个行业同时具备农产品、文化品与金融品三重属性。喝的是农产品,送的是文化品,藏的是金融品。三重属性叠在一起,价格体系就变得难以用成本解释。
茶叶的消费频次低于烟酒,高于粮油。一个家庭一年买茶 2 至 4 次,一次 200 至 500 元;一个老茶客一年买 6 至 10 次。频次低意味着每次购买都要重新建立信任,这是品牌价值高于渠道价值的原因。
所以研究茶产业,先要接受一件事:不能用一斤茶的成本去推一斤茶的售价。
三产融合是这个行业的一条侧线。浙江安吉、福建武夷山把茶园做成景区,采茶体验、制茶工坊、茶宿三项收入加起来,一亩茶园的综合作效能翻一倍。这条线的问题在季节性,采茶季两个月能接待,其余十个月靠会议与研学补。同一批鲜叶,做成口粮绿茶卖 60 元一公斤,做成名优绿茶卖 800 元,做成有年份叙事的老白茶卖 8,000 元,成本差别不过两三倍。
第二章 定义:六大茶类与发酵度
六大茶类的划分依据是加工工艺,核心变量是发酵(氧化)程度。
绿茶不发酵,杀青定形,保留鲜叶的绿色与清香,产量占六成。红茶全发酵,茶多酚氧化成茶黄素与茶红素,汤色红、滋味甜醇。乌龙茶半发酵,做青控制氧化程度,香高韵长。黑茶后发酵,渥堆或自然陈化,包括普洱熟茶、安化黑茶、六堡茶。白茶微发酵,萎凋为主,不炒不揉。黄茶轻发酵,闷黄工艺,产量不足 1%。
六大类之上还有再加工茶。
发酵度可以用茶多酚的氧化比例量化。绿茶低于 5%,白茶 5% 至 10%,黄茶 10% 至 20%,乌龙 20% 至 60%,红茶 80% 以上,黑茶靠微生物后发酵。这个比例决定汤色、香气与耐泡度,也决定加工设备的选型。花茶用绿茶或红茶窨制,茉莉花茶是最大宗;紧压茶把毛茶蒸压成饼、砖、沱;萃取茶做成速溶粉与浓缩液。
普洱是一个特殊分支。它按工艺分生茶与熟茶,按形态分饼、砖、沱、散茶,按年份讲「越陈越香」。地理标志保护范围是普洱市、西双版纳州等 11 个州市,出了这个范围不能叫普洱茶。
分类的商业意义在定价。同样是云南大叶种鲜叶,做成绿茶是口粮,做成生普能讲故事,做成古树单株能进收藏市场。工艺不同,价格带差 10 倍以上。
分类的第二重意义在监管。标准号把品类锁死了:GB/T 14456 是绿茶,GB/T 13738 是红茶,GB/T 22111 是地理标志产品普洱茶。包装上标错标准号,就是不合格产品,这一条在抽检里很常见。
消费者层面,分类正在被新茶饮打乱。奶茶基底用红茶拼配,纯茶用绿茶与乌龙,果茶用白茶与乌龙调味。一类茶不再对应一种喝法,分类的商业边界因此变模糊。
第三章 口径:毛茶、精茶与折率
茶叶的口径比多数农产品复杂,因为加工链条长。
第一层是鲜叶。茶农采下的芽叶,含水率 75% 左右,价格按斤算,名优茶鲜叶 40 至 200 元一公斤,大宗茶 4 至 10 元一公斤。
第二层是毛茶,也叫初制茶。鲜叶经杀青、揉捻、干燥后的半成品,含水率降到 6% 以下。折率约 4.5 比 1,即 4.5 公斤鲜叶出 1 公斤毛茶。330 万吨毛茶对应约 1,400 万吨鲜叶。
第三层是精茶。毛茶经筛分、拣剔、拼配、复火后的成品,折率 85% 至 92%。梗、片、末被剔除,等级越高的精茶折率越低。
第四层是商品茶。加包装、加品牌、加认证,进入零售。这一层的「折率」不再是重量,是价格。
四层口径混用会出三种错。一种是把鲜叶当毛茶报,产量虚增 4.5 倍。另一种是把毛茶当商品茶算产值,低估 3 至 8 倍的加价。第三种是把茶园面积当采摘面积,高估供给,因为幼龄茶园与抛荒茶园不计入采摘。
产值口径的分歧也大。
8,000 亿元的零售口径可以拆开看。3,300 亿元的干毛茶内销额按出园价计,加上精制与拼配的加工增值约 1,200 亿元,加上品牌与渠道加价约 3,000 亿元,加上包装与税费约 500 亿元。四段加起来,才是消费者在货架上看到的价格总和。3,300 亿元是农业口径的内销额,按毛茶出园价计;如果按零售口径统计,含品牌与渠道加价,规模能到 8,000 亿元以上。两个数都对,说的是不同环节。
出口口径用的是海关的「茶叶,不论是否加香」,含绿茶、红茶、乌龙、普洱等全部品类,2024 年约 37 万吨、17 亿美元。这个数与国内 330 万吨的产量比,出口只占 11%。
价格口径最容易出错。
统计年鉴里的「茶叶产量」指干毛茶,与「茶叶消费量」不是同一口径。前者含出口与库存,后者只算内销,两者差 90 万吨,差额就是出口与库存之和。做供需平衡表时,这个差额必须单列。茶农说「一斤 80」,指的是鲜叶;茶企说「一斤 800」,指的是精茶出厂;消费者说「一斤 3,000」,指的是名优商品茶。三个「斤」不是同一个东西。
第四章 七十年:从统购出口到新茶饮
这个行业的现代史可以切成四段。
第一段是 1949 到 1983 年。茶叶由国营土产茶叶公司统购统销,与丝绸、陶瓷并列为创汇物资。内销定量供应,出口由中茶公司统一经营,产区只负责种与初制,没有定价权。
第二段是 1984 到 1999 年。1984 年国务院放开茶叶购销,取消统购统销,多渠道经营。乡镇茶厂遍地开花,浙江、福建、安徽的产区先活起来。这一段的特征是供给恢复、散茶主导、品牌意识薄弱。
第三段是 2000 到 2015 年。入世之后进入品牌化与资本化。天福茗茶 2011 年在港股上市,把「连锁门店加体验」的模式跑通;八马、竹叶青、品品香在区域市场做强。改变产业认知的是普洱茶。2004 年普洱市更名,2006 至 2007 年游资涌入,古树茶与老茶被爆炒,价格短期翻数倍,2007 年下半年崩盘。
第四段是 2016 年到现在。新茶饮爆发,蜜雪冰城、古茗、茶百道、奈雪、喜茶把茶叶变成标准化的工业原料,年采购以万吨计。同期无糖即饮茶起量,东方树叶这类产品把「喝茶」变成「喝瓶茶」,把消费门槛降到 5 元。
四段串起来,主线是需求形态的三次变化。统购年代茶是创汇物资,品牌化年代茶是礼品与文化,新茶饮年代茶是原料与快消。每一次变化,都重新分配了产业链的利润。
出口的地位在这四段里一路下滑。1980 年代茶叶出口占产量的三成以上,是创汇主力;2024 年出口 37 万吨,只占产量的 11%。内销成了绝对主体,定价权也从外贸公司转到了国内的品牌与渠道手里。
2007 年的泡沫值得单记。它暴露了一个结构性问题:当一个农产品可以被金融化,价格就会脱离饮用需求,而脱离需求的涨价最终会以崩盘收场。这个教训在 2021 年的白茶与陈皮上又重演了一遍。
第五章 产业链:3 到 8 倍的加价分布
六段的毛利率抬得很快,越往后越厚。
种植端 20% 上下。茶农卖鲜叶,名优茶一亩产值 7,200 元、成本 4,200 元,净利 3,000 元;大宗茶一亩产值 2,400 元、成本 1,800 元,净利 600 元。
初制 10% 至 15%。杀青、揉捻、干燥,设备投资 20 万至 80 万元,一个产区能有上百家初制所。同质化竞争把加工费压到每公斤毛茶 6 至 12 元。
精制拼配 25% 至 40%。筛分、拣剔、拼配、复火,这一段把分散的毛茶变成稳定的成品,是连接小农与大市场的转换器。新茶饮的爆发把这一段的战略价值放大了。
品牌连锁 50% 至 70%。门店、礼盒、体验,三项成本换来的是价格与信任。天福、八马的毛利率在这个区间,净利率只有 8% 至 15%。
电商 30% 至 50%。省掉门店租金,多出流量费与达人佣金。直播间里出厂 100 元的茶卖 150 元,平台扣点与投流占去 30 元。
地标精品 60% 至 80%。古树普洱、核心岩茶、老白茶,靠稀缺与年份支撑价格。这一段的毛利最厚,风险也最大,库存估值随周期波动。
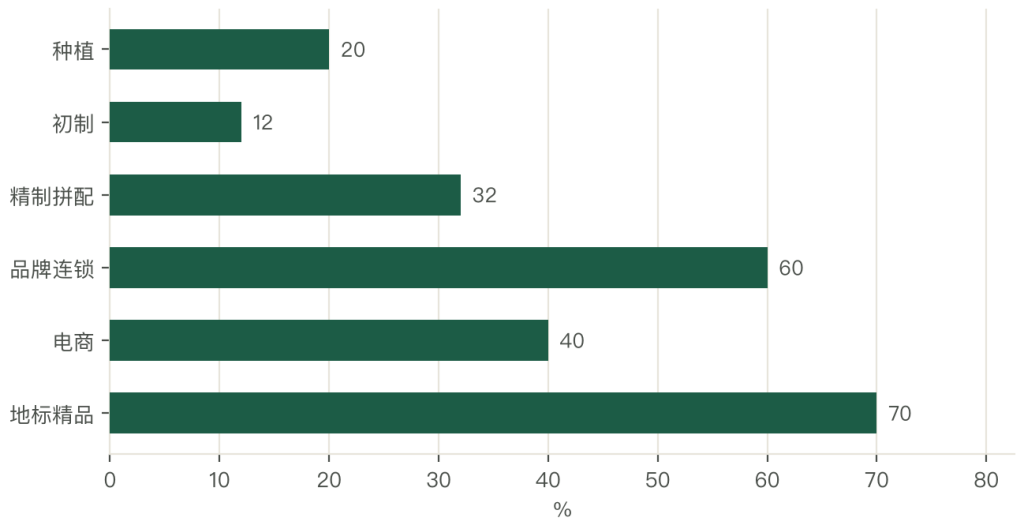
按终端零售价拆,种植端拿 15% 至 25%,初制 5% 至 10%,精制 10% 至 15%,品牌与渠道 40% 至 55%,税费与损耗 10%。一片茶的零售价里,叶子本身占不到两成。
加价倍数按品类分层。普通绿茶从鲜叶到零售 3 至 5 倍,名优绿茶 5 至 8 倍,古树普洱与高端乌龙 8 至 15 倍。倍数越高,越依赖产地叙事与渠道信任。
加价的分布解释了行业的结构。
地理标志内部的价格落差更大。西湖龙井分一级保护区与二级保护区,一级保护区包括狮峰山、龙井村、云栖、虎跑、梅家坞五个片区,同一等级的茶,一级保护区的价格是二级的两到三倍。这个价差由地块决定,与工艺无关。初制薄,因为设备通用、工艺公开、原料同质;品牌厚,因为信任稀缺、渠道昂贵、认证周期长。想从薄的一段走到厚的一段,要跨过认证、渠道与内容三道门。
第六章 成本:一亩茶园的 4,200 元
按亩产 60 公斤干茶、均价 120 元/公斤算,亩产值 7,200 元。成本 4,200 元,分四块。
第一块是采摘人工,2,000 元。名优茶要采一芽一叶或单芽,全靠手工,一亩一年要 40 至 60 个工日,一个工日 40 至 50 元。这一段占成本的 48%,是最大的刚性支出。
第二块是管护,800 元。修剪、施肥、除草、防虫,一年 4 至 6 次。有机肥一亩 400 至 600 元,人工 200 至 300 元。
第三块是初制加工,1,000 元。杀青、揉捻、干燥的能耗与人工,名优茶用小型设备,一斤干茶的加工成本 6 至 12 元。
第四块是采摘以外的杂项,400 元。采茶工的食宿、运输、包装材料。
四块加起来 4,200 元,亩净利 3,000 元。这个数是名优茶的水平。大宗茶的成本差得多:亩产 200 公斤、均价 12 元/公斤,亩产值 2,400 元,成本 1,800 元,净利 600 元。
采茶工的短缺是这个行业最硬的约束。
一个采茶工一天能采多少,决定了成本。名优茶手工采一芽一叶,熟手一天采 3 至 5 公斤鲜叶,折干茶不到 1 公斤;大宗茶机采一天 2 至 3 亩,折鲜叶 400 公斤以上。效率差 100 倍,成本差 20 倍。浙江、福建的采茶季要跨省招工,从河南、安徽调人,一个采茶季的工价从十年前的 120 元一天涨到 200 元以上。老龄化叠加年轻人不愿进山,缺口每年扩大。
机械化能替一部分。
机采的另一个代价是茶园管理要跟着改。机采要求树冠平整、采摘面养成弧形,修剪从一年一次改成两次,施肥要集中在采摘面下方。这些改造一亩投入 1,500 至 2,500 元,三年摊完。大宗茶的机采率已经到 70% 以上,一台采茶机一天采 2 至 3 亩,成本只有人工的五分之一。名优茶替不了,因为机采会带入老叶与碎叶,品相掉档。
成本里还有一笔隐项,茶园改造。老茶园一年要台刈或重修剪一次,投入 800 至 1,500 元一亩,三年一个周期。这笔钱不出现在当年的成本表上,但摊下来一亩每年 300 至 500 元。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法