

茶叶研究
330 万吨毛茶与 CR5 不足 10% 的分散市场
第七章 供给:4,900 万亩与四大茶区
供给的地理分成四个茶区。
江南茶区,浙江、安徽南部、江西、江苏南部、湖南。名优绿茶最密集,西湖龙井、洞庭碧螺春、黄山毛峰、庐山云雾都在这条线上。气候温润、春雨足,茶树发芽早,明前茶的窗口只有 20 天。
江北茶区,河南南部、山东东南、陕西南部、甘肃南部。纬度高、气温低,生长期短,产量小但内含物足。信阳毛尖、崂山绿茶在这一带。
西南茶区,云南、贵州、四川、重庆。面积最大、品类最全,古树资源、大叶种、普洱与红茶都在这里。海拔落差大,同一座山能出三个风味。
华南茶区,广东、广西、福建南部、海南。气温高、雨量大,乌龙茶、红茶、白茶的主力产区,安溪铁观音、武夷岩茶、凤凰单丛、福鼎白茶都在这一带。
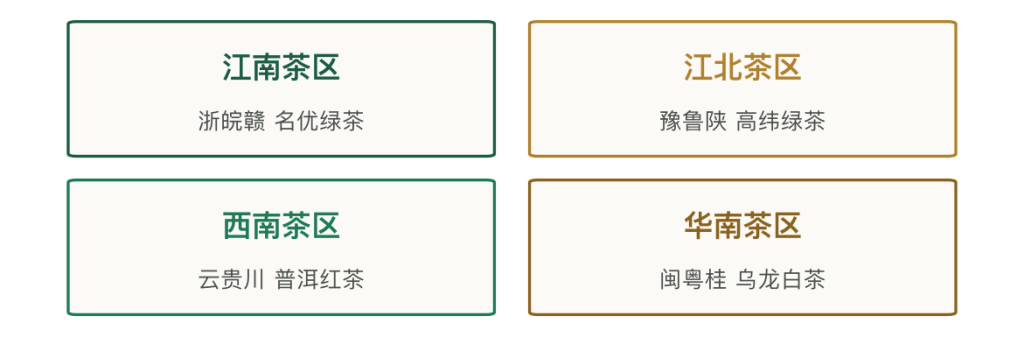
四个茶区的分工是「量在西南、质在江南」。西南面积占全国四成以上,单产与成本有优势,大宗茶与出口茶主力;江南面积受限但良种化与管理精细,名优茶的溢价最高。
单产的差距值得看。
单产的第二个变量是良种化。全国无性系良种茶园占比约六成,浙江、福建到 80% 以上,云南、贵州的部分老茶园还在用种子繁殖的群体种。良种能提产两成,还能统一发芽期,便于机械采摘与分批加工。全国平均亩产 67 公斤,浙江、福建的名优茶园只有 40 至 50 公斤,云南的大叶种茶园能到 100 公斤以上。单产低不全是劣势,名优茶的逻辑是「少而精」,一亩产值反而高于高产茶园。
供给的弹性很低。
供给还有一处硬性限制:采摘窗口极短。明前茶只有 20 天,雨前茶 15 天,错过窗口,一亩茶的产值掉一半。这个窗口把产区的组织能力逼到极限:采茶工要在 20 天内到位,加工线要在 20 天内满负荷,物流要在 48 小时内发出去。茶园从种到采要三年,从采到盛产期要五年,价格涨了也来不及扩。这个滞后决定了茶价的周期:涨价年份的第三年供给上来,价格就回落。
面积扩张已近上限。政策导向是「稳面积、提质量」,部分生态脆弱区在退茶还林。2018 至 2024 年,全国茶园面积年均增速从 3% 降到 1% 以内,产量的增长靠单产与良种。
第八章 需求:240 万吨与礼赠退、自饮进
需求结构正在迁移。
家庭自饮是基本盘,占内销量的六成以上。口粮茶价格敏感、复购频繁、品牌忠诚低,一斤 50 至 150 元是主流价位。
礼赠需求在收缩。2012 年之后政务消费收紧,礼品茶的占比从三成降到两成以下。礼品的特点是节令集中、客单高、溢价高,中秋与春节两个节点能占全年礼品销量的七成。
新茶饮基底是新增量。蜜雪、古茗、茶百道、奈雪、喜茶五家合计年采购茶叶以万吨计,品类以红茶、绿茶、乌龙拼配为主,要求稳定、合规、成本低。
即饮无糖茶是第二个新增量。东方树叶、三得利这类产品把茶做成 5 元的瓶装饮料,2020 年以来年增 20% 以上,消费群体是 20 至 35 岁的城市人群。
四个部分的比例在变。
袋泡茶是中国茶叶最大的一处结构缺口。国内袋泡茶占茶叶消费不足 5%,欧美占 60% 以上。缺口在原料与认知两头:袋泡要用碎茶,国内的精制体系以条索为主;消费者又把袋泡等同于低端。立顿靠这一形态做成了全球品牌,国内至今没有对等的玩家。自饮稳、礼赠降、新茶饮与即饮升。变化的方向是「从慢消到快消、从社交到日常」。
人均消费量还有空间。中国人均年消费茶叶约 1.7 公斤,土耳其 3.2 公斤、爱尔兰 2.2 公斤。差距不在饮茶习惯,在消费形态:中国人喝原叶,土耳其人与爱尔兰人喝袋泡,一杯的用量差三倍。
消费分层是另一个维度。
消费场景的迁移比人群变化更快。办公室的冷泡茶、健身房的茶粉、露营的便携茶包,三个新场景在五年内从零做到了几十亿元规模。场景变化带动形态变化,从散茶到袋泡,从袋泡到冻干粉。35 岁以上的原叶茶人群看重产地与工艺,15 至 30 岁的年轻人从新茶饮与瓶装茶进入,对「核心产区」没有概念。同一个品类,两套语言。
第九章 品类:绿茶压舱与白茶普洱扩容
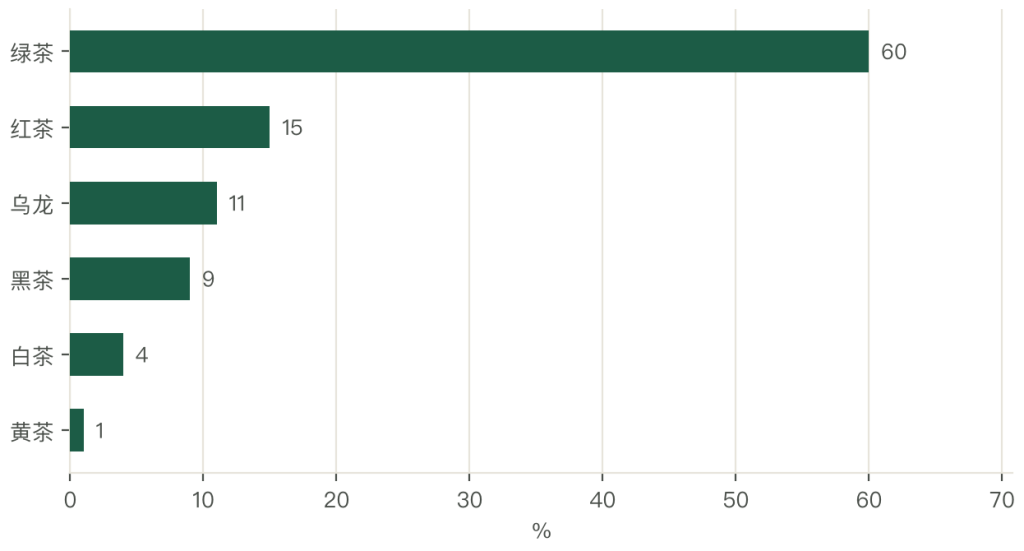
六大茶类的产量结构很不均衡。
绿茶占六成,是绝对的压舱石。产区覆盖全国,消费覆盖全国,价格从 60 元到 8,000 元一公斤,全价格带都有。
红茶占一成半。祁门红茶、正山小种、金骏眉、滇红四类,内销稳、出口是主力品类。全球红茶占七成,中国红茶在国际市场要与印度、斯里兰卡、肯尼亚竞争,价格上不占优势。
乌龙茶占一成左右。安溪铁观音、武夷岩茶、凤凰单丛、台湾高山茶四个产区,工艺最复杂,香气类型最多,客单最高。
黑茶占 8%。普洱熟茶、安化黑茶、六堡茶、茯砖,后发酵工艺,边销与收藏两条线。
白茶占 3% 至 4%,但增速最快。福鼎、政和两个产区,工艺最简单(萎凋加干燥),「越陈越香」的属性让它具备收藏价值,2018 年以来价格涨了三倍。
黄茶不足 1%。
品类的区域集中度很高。绿茶看浙江与安徽,乌龙看福建,普洱看云南,白茶看福建福鼎与政和,黑茶看湖南与广西。一个品类的兴衰,往往就是一个县或一个市的兴衰。君山银针、蒙顶黄芽,产量小、认知低,是六大类里最弱势的一支。
品类的机会分三条线。
品种是品类的地基。西湖龙井主栽龙井 43,发芽早、氨基酸高;安溪铁观音用纯种铁观音,做青要「三红七绿」;福鼎白茶用福鼎大白与福鼎大毫,芽头肥壮适合萎凋。一个品种对应一套工艺,换品种等于换品类。一条是健康化,无糖茶与功能茶(降脂、助眠)扩容,把绿茶与白茶做成即饮与袋泡。另一条是即饮化,瓶装纯茶与茶粉切入办公与出行场景。第三条是可藏饮,白茶与陈皮普洱靠年份叙事吸引中年高净值人群。
绿茶的问题在溢价上限。产量占六成,同质化最严重,除了西湖龙井、碧螺春几个地标,多数绿茶卖不出高价。六成的产量只贡献四成的内销额,这就是压舱石的代价。
白茶的问题在标准。年份没有权威认定,仓储没有统一规范,「三年药七年宝」的说法全靠商家自己说。标准缺位让真货难卖高价,假货容易混进来。
第十章 加工:初制 10% 与精制 30% 的转换器
加工分成两段,两段的逻辑完全不同。
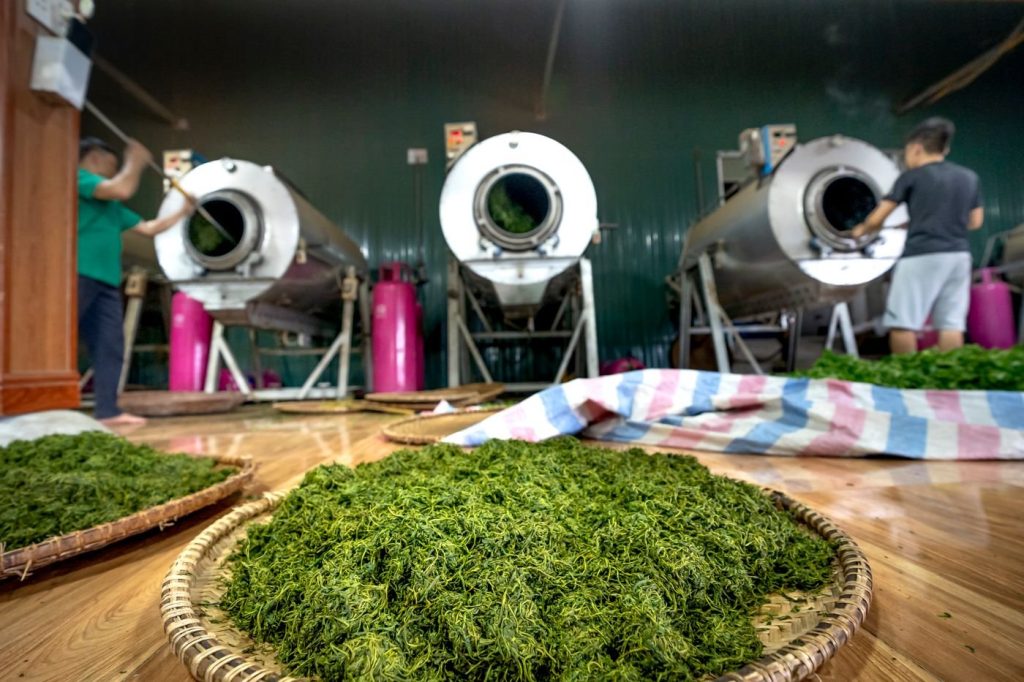
初制把鲜叶变成毛茶。杀青、揉捻、干燥三道工序,设备投资 20 万至 80 万元,一个乡镇能有几十家初制所。技术门槛低,师傅的经验决定品质,同一批鲜叶不同师傅做,能差两个等级。
初制的毛利只有 10% 至 15%。原因有三:设备通用、工艺公开、原料同质。一个初制所能做的只有两件事,把出茶率提高一个点,把加工费压低五毛。
精制把毛茶变成稳定成品。筛分定等级、拣剔去杂、拼配定风味、复火定水分。这一段是「转换器」,把分散的、批次差异大的毛茶,变成批次一致的成品。
精制的毛利 25% 至 40%。门槛在配方与品控:一个拼配师要熟悉几十个产区、十几个等级的毛茶特性,能把不同批次的差异抹平。新茶饮对稳定性的要求,把这段的价值抬了起来。
拼配的商业意义值得说透。同一公斤毛茶,单独卖是原料价,拼配成稳定的基底卖给新茶饮,出厂价能高 30% 至 50%;贴上新茶饮的标,终端价能高 2 至 3 倍。三次加价,拼配只占一次,但它是后面两次的前提。
加工损耗要算清。
仓储是加工的延伸,也是最容易被忽略的一段。普洱讲干仓与湿仓,干仓转化慢、香气纯,湿仓转化快、易霉变;白茶要低温低湿,温度超过 30 摄氏度香气就走样。一个标准仓投入 300 至 800 元一平方米,多数中小茶企还在用普通库房。毛茶到精茶的折率 85% 至 92%,梗、片、末被剔除。这些副产物不浪费:茶梗做枕芯与提取原料,茶末做袋泡与速溶,茶片做萃取。一个日加工 5 吨的精制厂,副产物一年能多收 20 万至 40 万元。
设备投资的差别很大。
加工的能耗成本也要算。初制一公斤毛茶耗电 0.6 至 1.2 度,精制复火再加 0.3 度,速溶茶提取一公斤成品要 8 至 15 度。电价每度涨 0.1 元,一条日产 5 吨的精制线一年多支出 5 万至 10 万元。一条初制线 20 万至 80 万元,一条精制拼配线 300 万至 1,000 万元,一条速溶茶或浓缩液线 2,000 万元以上。投资额对应的是毛利率,从 12% 到 30% 再到 40%。
第十一章 价格:60 元到 20,000 元的哑铃
茶叶的价格分布是极端哑铃型。
低端走量。口粮绿茶与红茶 60 至 150 元一公斤,新茶饮基底茶 40 至 80 元一公斤。这一段的量大、毛利薄、靠周转。
中端拥挤。300 至 1,500 元一公斤的名优茶,是竞争最激烈的一段。品牌多、品类多、消费者分不清,价格战常年打。
高端稀缺。核心产区的西湖龙井、牛栏坑肉桂、老班章古树,8,000 至 20,000 元一公斤。这一段的买家看重产地与年份,价格与成本完全脱钩。
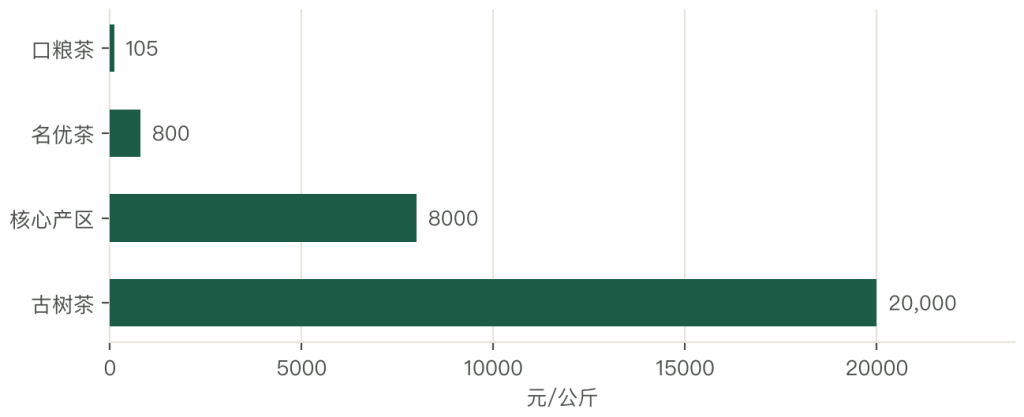
哑铃的两端各有逻辑。低端的逻辑是成本与效率,谁能把一公斤茶的成本压到 40 元以下,谁就能活。高端的逻辑是稀缺与信任,谁能证明这饼茶确实来自那棵树,谁就能定价。
中端最难受。既没有成本优势,也没有稀缺叙事,只能靠包装与促销。这一段的茶企十年里有大量出局者。
价格的季节波动很大。明前茶与雨前茶的价差能到三倍,春茶与夏秋茶的价差能到五倍。同一片茶园,采摘时间差 20 天,价格差一半。
年份是另一条价格轴。白茶与普洱的年份溢价,三年一个台阶,七年一个台阶。这个溢价由收藏需求支撑,不由饮用需求支撑,所以波动比口粮茶剧烈得多。
价格的透明度在提高。电商与直播把中间加价摊开了,同一款茶在不同渠道的价差从三倍压到一倍半。透明化压掉了渠道的暴利,也压掉了品牌的溢价空间。消费者开始学会比价,品牌的定价权被削弱。
第十二章 渠道:连锁、电商、商超与新茶饮
连锁门店是传统茶企的主渠道。天福、八马、华祥苑的门店多在 1,000 至 5,000 家,面积 40 至 100 平方米,选址在商圈与社区。门店的成本是租金、人工、装修摊销,占营收的 35% 至 45%,换来的是体验与信任。
电商与直播是第二渠道。天猫、京东做搜索与复购,抖音做内容与冲动消费。电商的费用结构不同:平台扣点 5% 至 10%,投流 10% 至 20%,达人佣金 20% 至 30%。三项加起来能到 40%,净利被压到个位数。
商超与会员店是第三渠道。山姆、Costco、盒马这类渠道要求标准化、大包装、低毛利,一款茶的 SKU 少但单量大。这一段的回款周期 30 至 60 天,退货率低,是现金流最稳的一段。
新茶饮是第四渠道,也是最大的 B 端。蜜雪、古茗、茶百道、奈雪、喜茶五家的采购量以万吨计,采购价低、要求严、回款周期 60 至 90 天。这一段的毛利薄,但量稳定。
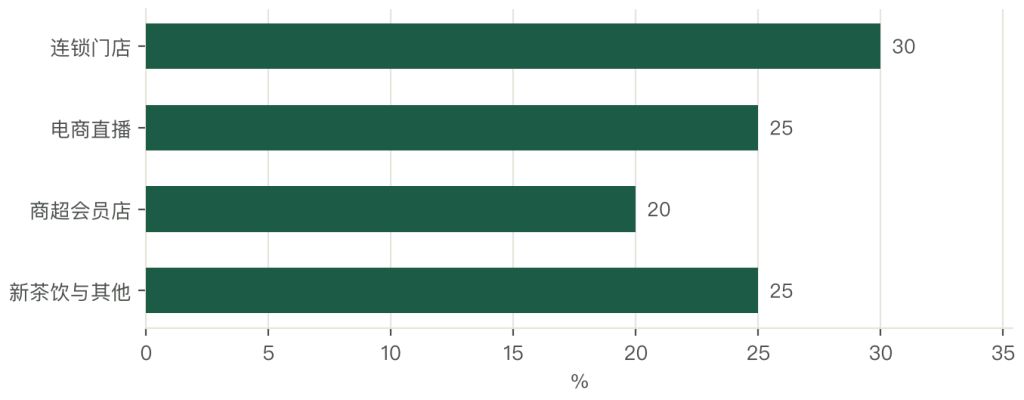
四个渠道的份额在变。连锁门店的份额在降,电商与直播在升,新茶饮在升,商超会员店在升。方向是「去中间化」与「贴近使用场景」。
渠道能力决定品牌的覆盖上限。一个只做门店的品牌,覆盖半径是门店所在的城市;一个有电商的品牌,覆盖全国;一个进了商超会员店的品牌,拿到的是中产的信任背书;一个供新茶饮的品牌,拿到的是稳定的量。
渠道费用压不下去。
渠道的回款周期差别也大。连锁门店现款现货,电商平台 15 至 30 天,商超 30 至 60 天,新茶饮 60 至 90 天,团购客户能拖到 120 天。一个年销 5,000 万元的茶企,回款周期从 30 天拉到 90 天,就多占 800 万元流动资金。一个新品进商超,前两年的进场费、条码费、促销费能占营收的 40%。多数小品牌撑不到盈亏平衡就退出,这是集中度难以提升的直接原因。
第十三章 竞争:CR5 不足 10% 与有品类无品牌
竞争格局是品类有名,品牌无名。
集中度极低。全国 5 万家以上茶企,CR5 不足 10%,最大一家市占率不到 5%。对比白酒 CR5 超过 40%、软饮 CR5 超过 50%,茶叶是消费品里最分散的品类之一。
分散的原因有四个。一是产地分散,茶园分布在 18 个省份、上千万农户手里,原料组织不起来。二是标准模糊,同一品类不同批次的感官差异大,消费者无法用品牌替代判断。三是地标割裂,西湖龙井、安溪铁观音、普洱各自为政,区域品牌强于企业品牌。四是渠道碎片,门店、电商、团购、批发各占一块,没有一个渠道能支撑全国品牌。
竞争梯队分四层。第一层是全国性品牌,中茶、八马、天福、小罐茶,营收 10 亿至 50 亿元级。第二层是区域龙头,竹叶青、品品香、澜沧古茶、曦瓜,在单一品类或单一产区做强。第三层是新茶饮巨头,蜜雪、古茗、茶百道,它们是需求定义者,不是茶叶品牌。第四层是散茶白牌,占据一半以上的销量。
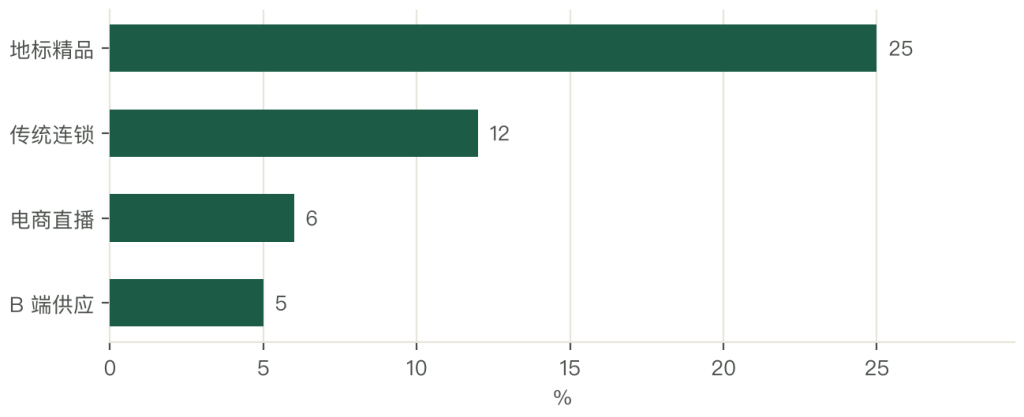
四层的活法不同。全国品牌靠渠道与资本,区域龙头靠地标与品类,新茶饮靠规模与效率,白牌靠价格与灵活。四层之间不直接竞争,各吃一块市场。
小罐茶是一次标准化的尝试。它用统一的小罐、统一的价格、统一的产地背书,把「买茶靠猜」变成「按罐买」,2018 年营收做到 20 亿元级。争议在「大师作」的宣传方式,但它证明了一件事:把不确定变成确定,消费者愿意付钱。一个是「标准化的能力」,能不能把批次差异抹平,决定了能不能进商超与新茶饮。另一个是「信任的建立」,能不能让消费者相信这饼茶值这个价,决定了能不能做高端。
两个变量指向同一个结论:这个行业的竞争,本质是「把不确定的农产品变成可预期的商品」的能力竞争。谁先做到,谁就能收走溢价。



写点看法