

茶叶研究
330 万吨毛茶与 CR5 不足 10% 的分散市场
第十四章 企业:中茶、八马、天福与澜沧古茶
第一家是中茶。中国茶叶股份有限公司,隶属中粮集团,前身可追溯到 1949 年成立的中国茶业公司。它的位置是「全产业链加出口渠道」:从基地、初制、精制到品牌与出口,链条最完整,普洱、红茶、黑茶有经典单品。
中茶的优势在资源与信誉。央企背景带来了出口资质、基地资源与老字号口碑;劣势在消费端的品牌活力,年轻消费者对它的认知度不高。
第二家是八马茶业。福建安溪起家,以铁观音为核心,扩到全品类,做「直营加加盟」连锁。门店数在 3,000 家以上,多次冲刺 A 股与港股上市。
八马的位置是「连锁加礼赠」。它的能力在门店管理与礼盒运营,礼品季的销售能占全年四成以上。风险也在这里:礼赠需求一旦收缩,门店模型就吃紧。
第三家是天福茗茶。1993 年创立,2011 年在港股上市,是内地茶企里最早跑通连锁模式的。门店 1,200 家以上,以「茶加茶食品加茶具」的组合销售,客单价高于纯茶叶门店。
天福的位置是「体验零售」。它把门店做成茶馆与零售的混合体,用现场冲泡建立信任,用茶食品拉高复购。这套模式在福建、广东跑得通,在北方市场复制得慢。
第四家是澜沧古茶。云南澜沧,聚焦普洱茶,2023 年在港股上市。它的位置是「单品类加深资源」:依托景迈山的古树资源,做中高端普洱,产品兼具饮用与收藏属性。
澜沧古茶的优势在资源壁垒与品类专注;风险在普洱周期的波动与库存估值。它的财报里,存货占总资产的比例长期在 50% 以上,这是资源型茶企的共同特征。
四家企业的共同点是都在做「标准化」。
两个补充样本也要记住。竹叶青把高端绿茶做成礼盒标品,用「明前采摘加手工精选」锁定价格带;小罐茶用消费品的做法重构了包装与定价。两家把茶从「称重卖」变成「按件卖」,这一步跨过去,才有标准化的可能。中茶做基地标准化,八马做门店标准化,天福做体验标准化,澜沧古茶做原料标准化。方向一致:把不确定的农产品,变成可复制的商品。
第十五章 案例:蜜雪冰城的集采与 2007 年的泡沫
两个案例,一头一尾。
蜜雪冰城是需求侧的重构者。门店数超过 2 万家,茶叶年采购以万吨计,基底以红茶与绿茶拼配为主。它的做法是「极致性价比加自建供应链」:把茶当成工业原料,用规模把成本压到同业的一半,再用 4 至 8 元的价格带覆盖下沉市场。
它的能力在三处。一处是采购规模,万吨级的订单能直接锁定产区的产能;一处是拼配标准,同一杯茶在不同城市的口味要一致,这要求基底茶的批次差异被抹平;一处是自建仓储物流,把原料送到 2 万家门店而不缺货。
对上游的含义是双面的。好的一面是订单可预期,产区第一次有了稳定的大买家,敢于投设备、建基地;坏的一面是议价权在品牌方,供应商毛利被压到 15% 至 25%,且高度依赖单一大客户。
2007 年的普洱茶泡沫走向了反面。2004 年普洱市更名,2005 年马帮进京的营销事件把普洱推成文化符号,2006 至 2007 年游资涌入,古树茶与老茶被爆炒,部分品种价格短期翻十倍。2007 年下半年崩盘,大量囤货者亏损,产业信誉受损。
泡沫的机制值得拆开看。第一层是叙事,「越陈越香」把消费品变成了可储存的资产;第二层是稀缺,古树资源有限,容易被控盘;第三层是杠杆,经销商用预付与赊销放大囤货规模;第四层是标准缺位,年份与仓储没有权威认定,价格全凭卖家说。
四层叠加,价格就脱离了饮用需求。当投机资金退场,价格回到饮用需求决定的水平,跌幅就是前面涨出来的幅度。
两个案例的对照分得开。
国际对标能看清差距。立顿靠 CTC 工艺与袋泡形态,把茶做成全球统一的快消品,一斤零售价压到 100 元以下,靠量取胜;Twinings 靠产地拼配与品牌历史,做中高端袋泡。两家都不讲产地故事,讲的是稳定与便利,这是中国茶企最缺的一段能力。蜜雪把茶变成标准化的原料,价格由成本与效率决定,波动小;普洱泡沫把茶变成金融资产,价格由预期与资金决定,波动大。同一个品类,两条路,两个结果。
第十六章 政策:标准、地标与出口壁垒
第一层是食品安全标准。GB 2762 管污染物限量,GB 2763 管农药最大残留,GB 7718 管预包装标签。三套强制标准是所有茶企的底线,抽检不合格就下架。
第二层是产品标准。GB/T 14456 绿茶、GB/T 13738 红茶、GB/T 22111 地理标志产品普洱茶,这些推荐性标准规定了术语、分级、感官与理化要求。标准号印在包装上,标错就是不合格。
第三层是地理标志。西湖龙井、普洱、福鼎白茶、安溪铁观音、武夷岩茶都拿到了国家地理标志,部分还进了中欧地理标志互认清单。地标既是品质背书,也是溢价机制。
三层政策的作用不同。
中欧地理标志协定是出口的一条新通道。协定 2021 年生效,分两批保护中国地标产品,西湖龙井、普洱、安溪铁观音、福鼎白茶在列。拿到互认等于在欧盟市场获得名称保护,但前提是产品符合欧盟的农残标准,这道门槛比名称保护更难跨。强制标准管底线,推荐标准管秩序,地标管溢价。三层都缺一环:强制标准的执行靠抽检,覆盖有限;推荐标准靠企业自觉;地标的监管靠地方,力度不一。
出口的壁垒更高。欧盟 EC 396/2005 对农残限量的要求比国内严,日本肯定列表制度的检测项超过 200 项。中国茶出口到欧盟,一批货要过几十项检测,任何一项超标就退运。
地标互认是机会。中欧地理标志协定保护了西湖龙井、普洱等中国地标茶在欧盟的声誉,为高端出口打开了通道。但这条通道的门槛是合规能力,不是产量。
政策的错位在补贴结构。钱多落在茶园改造与厂房设备,落在品牌、渠道与检测能力的少。结果是产能上来了,卖不上价;检测能力不足,出口被卡。
第十七章 技术:机采、近红外与一物一码
第一层是种植与采摘机械化。大宗茶的机采率已到 70% 以上,一台采茶机一天采 2 至 3 亩,成本是人工的五分之一。名优茶替不了,机采带入老叶与碎叶,品相掉档。突破方向是「适机采品种加机采名优工艺」,还在试验阶段。
第二层是初制连续化。传统初制靠师傅看火候,一条线 3 至 5 人;连续化生产线把杀青、揉捻、干燥串起来,一条线 1 至 2 人,批次稳定性提高。一条线投资 80 万至 300 万元,回收期 3 至 5 年。
第三层是检测与评价。近红外光谱能在分钟级测出水分、茶多酚、氨基酸等指标,替代部分人工评审;农残快检把出报告的时间从 3 天压到 30 分钟。这一层的价值在出口合规与原料分级。
第四层是溯源。一物一码把地块、采摘、加工、检测、物流串起来,消费者扫码能看到全链。技术本身不难,难在数据真实:源头检测造假,上链也没有意义。
风味数字化是前沿。
AI 拼配是这两年的新尝试。把几十个产区、十几个等级的毛茶理化数据与感官评分建成库,用模型算出成本最低、风味最接近目标的配方,比人工试拼快十倍。这套方法在大型拼配厂已经落地,中小厂用不起。传统评审靠感官,人为误差大;把香气与滋味转成风味轮加量化打分,能让不同批次的评价可比较。这套方法在头部企业与新茶饮拼配厂已经用上,散茶体系还没普及。
技术渗透的不均衡是这个行业的特征。
智慧茶园是数字化的起点。土壤墒情、气象站、虫情测报三套设备,一套覆盖 50 至 100 亩,投入 3 万至 8 万元。它能做三件事:按需灌溉、精准施肥、提前防虫。三件事合起来,化肥用量能降两成,农残风险能降一半。头部企业的设备与管理接近食品工业水平,广大初制所还停留在半手工。这个差距会随着监管加严而放大,成为集中度提升的技术推手。
第十八章 风险:周期、食安与信任
第一类是价格周期。普洱、白茶这类可收藏品类,价格受库存与预期驱动,一轮周期 3 至 5 年。高库存的企业在周期反转时最危险,存货跌价能吞掉几年利润。
第二类是自然与气候。倒春寒能让明前茶减产一半,伏旱影响夏秋茶品质,病虫害(茶小绿叶蝉、炭疽病)迫使用药,与农残管控矛盾。一场倒春寒,产区的春茶收入能掉三成。
第三类是食品安全。
食安风险的代价可以量化。一次抽检不合格,渠道下架 3 至 6 个月,直接损失是当季营收的四成;品牌修复要两三年,期间新品进不了高端渠道。出口端更直接,一批退运,运费与销毁费用由发货方承担。农残超标、重金属(铅)、仓储霉变(黄曲霉)是三条红线。一次抽检不合格,渠道下架、品牌受损,修复周期以年计。出口端的风险更高,一批货退运,损失几十万元。
第四类是成本与人工。采茶工每年涨 8% 以上,且越来越难招。名优茶的采摘成本占一半,工价再涨两成,一亩净利就归零。
第五类是信任与假冒。地标被冒用是行业顽疾:非核心产区的茶打核心产区的标,外地茶打西湖龙井的标。假冒的结果是正品的溢价被稀释,消费者对整个品类失去信心。
第六类是政策与舆情。农残标准加严、标签规范收紧、虚假宣传被整治,都会抬高合规成本。一次舆情能在几小时内摧毁一个品牌,社交媒体的放大效应让修复变得极慢。
六类风险的缓释手段不同。
仓储霉变的机制要算清。黄曲霉在温度 25 至 30 摄氏度、湿度 80% 以上的环境里繁殖最快,南方梅雨季的普通库房正好落在这个区间。一批茶霉变,损失是整批,且无法通过复火挽救。防的手段只有两条:控湿到 60% 以下,或者用抽真空加脱氧剂的小包装。价格靠控库存与分散品类,气候靠多产区与设施,食安靠基地化与批批检,成本靠机械化,假冒靠溯源与执法,舆情靠透明与快速响应。
第十九章 趋势:四个判断与证伪条件
第一个是集中度温和提升。CR5 从不足 10% 提到 15% 左右,驱动力是监管出清与渠道整合,不是资本并购。速度会慢,因为产地分散与地标割裂两个结构性问题短期解决不了。
第二个是名优茶占比上升。名优茶占内销额的比例从 35% 提到 40% 以上,驱动力是消费升级与礼赠的结构性恢复。大宗茶的量稳住,价格难涨。
第三个是即饮与功能茶扩容。无糖即饮茶的年增速保持在 15% 以上,茶粉、浓缩液切入办公与健身场景。即饮的增量来自年轻人,不来自原叶茶人群的转化。
第四个是溯源成为准入门槛。一物一码的覆盖率从 30% 提到 80%,二维码背后接地块与检测数据。驱动力是监管与出口合规,不是消费者主动查询。
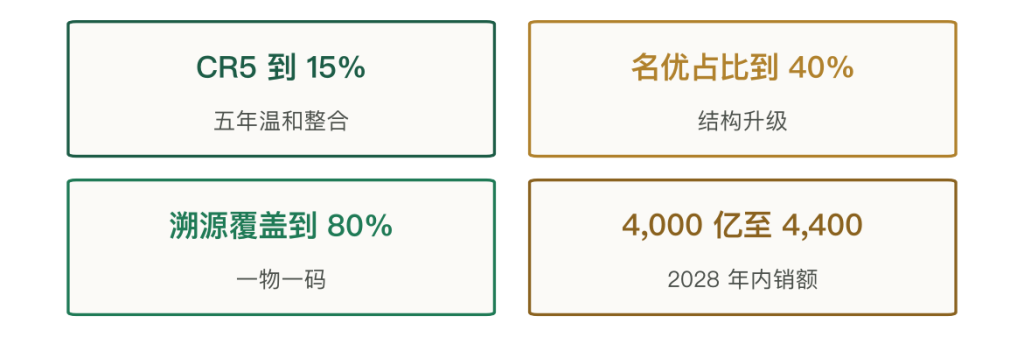
四个判断各有证伪条件。集中度提升的证伪条件是:如果地标保护继续「重认定、轻监管」,区域品牌会继续割裂市场,CR5 停在 12%。名优占比上升的证伪条件是:如果礼赠需求继续收缩而不被自饮补上,占比会停在 36%。
即饮扩容的证伪条件是:如果无糖茶的口味教育做不通、复购率上不去,增速会掉到 5% 以下。溯源普及的证伪条件是:如果源头检测造假解决不了,上链的数据没人信,覆盖率停在 40%。
四个判断指向同一个方向
出口的市场结构决定增长空间。摩洛哥、乌兹别克斯坦、加纳、俄罗斯、日本是前五大市场,前三个都是绿茶市场,单价低但量大;欧盟与美国单价高,量小但毛利高。结构升级的方向是从前三个往后两个走,卡在农残与品牌两头。:这个行业的增量在「信任」与「场景」,不在面积与产量。4,900 万亩已经够用,能变的是同一片叶子卖多少钱、卖多少次。
给从业者的三句话。第一,先做标准化再做品牌,批次不稳的茶进不了商超与新茶饮。第二,地标是入场券不是护身符,拿到证还要做溯源,否则溢价会被假冒抵消。第三,别把茶当金融品做,库存赌行情的钱,最后都还给周期。
给政策制定者的三句话。第一,补贴从建园转向检测与溯源,产能已经够,缺的是可信。第二,地标监管要跟认定配套,认定完不管,牌子三年就废。第三,出口的合规检测要公共化,一个产区建一个检测中心,比发补贴更有效。
第二十章 结论:茶的钱在信任不在叶子
第一件事,这个行业的产量全球第一,品牌全球缺位。330 万吨毛茶、4,900 万亩茶园、3,300 亿元内销额,三个数都是世界级;CR5 不足 10%,没有一家企业市占率破 5%,这是消费品的罕见结构。
第二件事,加价分布陡峭,叶子只占零售价两成。初制毛利 10% 至 15%,精制 25% 至 40%,品牌连锁 50% 至 70%,地标精品 60% 至 80%。从薄到厚要跨三道门:认证、渠道、内容。
第三件事,成本刚性在采摘人工。一亩名优茶成本 4,200 元,采摘占 48%,工价每年涨 8% 以上。机采替得了大宗茶,替不了名优茶,这是供给端最难解的一处。
第四件事,价格是哑铃型分布,中端最难受。60 元一公斤的口粮茶与 20,000 元一公斤的古树茶各有各的逻辑,中间 300 至 1,500 元这一段既没有成本优势也没有稀缺叙事,出局者最多。
第五件事,风险的核心是信任。假冒地标、年份造假、农残超标,三件事都能在几个小时内摧毁一个品牌。这个行业的溢价来自信任,风险也来自信任,两件事是同一枚硬币。
这个行业的经验对其他农产品有借鉴意义。
把茶放进消费品里比,它的分散程度很特殊。白酒 CR5 超过 40%,瓶装水 CR5 超过 60%,茶叶 CR5 不足 10%。差别在标准化,酒与水能做到批次一致,茶做不到。所以茶的集中度提升,前提是加工与评价的标准化先到位。任何一个「产地决定品质、品质难以验证」的品类,都会遇到同一个结构:产地分散、标准模糊、地标被冒用、品牌难建。理解了这套结构,就能理解为什么有些茶卖 20,000 元一公斤,有些茶只能按吨卖给出口商。
最后一句判断。茶叶这门生意,赚的是「让别人相信这片叶子来自哪里、值多少钱」的钱。信任建立得起来,60 元的口粮茶能做成品类品牌;信任建立不起来,再好的古树也只能按原料卖。



写点看法