
玉米与大豆研究
2.89 亿吨与 2,000 万吨的两条链
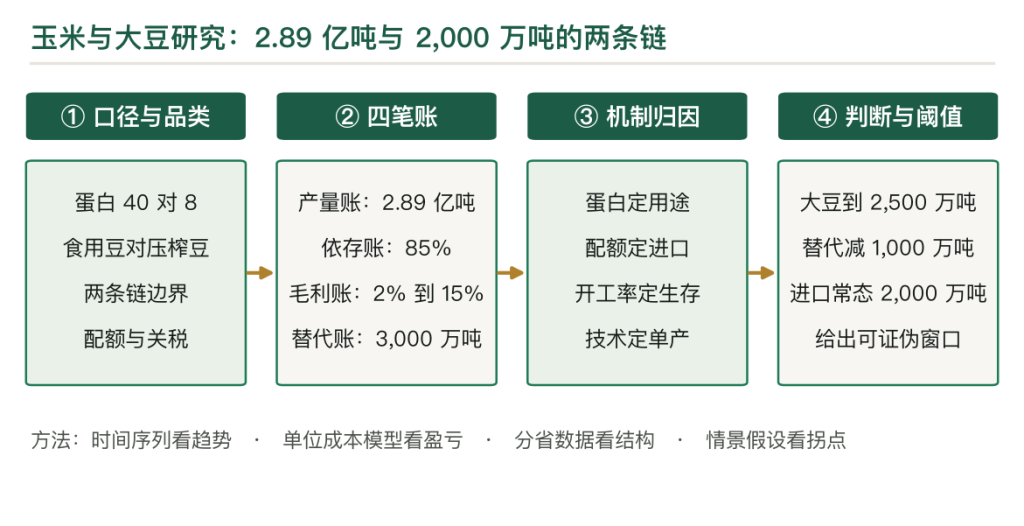
2024 年玉米产量约 2.89 亿吨,大豆产量约 2,000 万吨,前者基本自给、后者依存 85%。两条链的逻辑完全不同:玉米看饲用与深加工,大豆看压榨与豆粕。本文用六个毛利率、三个价格、两个自给率说明一个判断:这两条链的利润都不在种植也不在压榨,在深加工与品牌;而大豆的 85% 依存不是靠扩种能解决的,真正的变量是单产与豆粕减量替代。
关键词
第一章 2.89 亿吨玉米与 2,000 万吨大豆
2024 年玉米产量 2.89 亿吨,播种面积约 6.6 亿亩。这个产量让中国稳居全球第二,仅次于美国的 3.8 亿吨级。
2,000 万吨。2024 年大豆产量,播种面积约 1.5 亿亩。这个产量只占全球 4 亿吨的 5%,而消费量约 1.2 亿吨。
85%。大豆的进口依存度。2024 年进口约 1.05 亿吨,国产只够供应食用豆制品。
三个数连起来,两条完全不同的链就出来了。
玉米这条链是基本自给的。国产 2.89 亿吨,进口 1,300 万至 2,700 万吨做缺口调剂,自给率 90% 以上。价格由国内供需决定,政策有配额与储备两个工具。
大豆这条链是高度依赖的。国产 2,000 万吨供食用,进口 1.05 亿吨供压榨,两条供应线互不重叠。价格由 CBOT 与国际运费决定,国内几乎没有定价权。
2,000 万吨与 1.05 亿吨的对比说明一件事:大豆的缺口不是靠扩种能补的。按国内单产算,替代 1 亿吨进口大豆需要 7 亿亩以上的耕地,这个数超过东北三省的全部耕地面积。
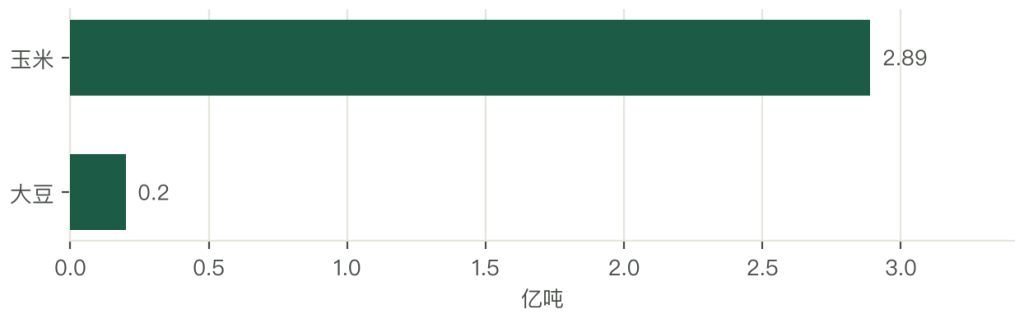
三句话合起来,这两条链的处境不同:玉米是平衡问题,大豆是结构问题。前者要解决的是价格与库存的周期波动,后者要解决的是蛋白来源的长期依赖。
口径要交代一句。玉米按原粮计,大豆要分国产食用豆与进口压榨豆。国产大豆蛋白高、适合做豆制品,进口大豆出油率高、专供压榨。两者价格差 1,000 元一吨以上,混着算会得出完全错误的结论。
第二章 定义:蛋白 40% 与 8% 的分野
玉米与大豆的差别,从蛋白含量就开始了。
大豆粗蛋白约 40%,玉米约 8%。这个五倍的差距决定了两者的全部用途分野:大豆提供植物蛋白与油脂,玉米提供能量。
玉米是高产的能量作物。C4 光合路径让它的光能利用率高于大豆,单产是大豆的三倍以上。它的用途分三块:饲用玉米(二等以上,做能量饲料)、深加工玉米(高淀粉,做淀粉与淀粉糖)、鲜食玉米(甜糯玉米,直接吃)。
大豆是固氮的豆科作物。根瘤菌把空气中的氮固定到土壤里,一亩大豆能给下一茬作物留下相当于十几公斤尿素的氮。这个特性让它在轮作体系里不可替代,也是东北黑土地保护的技术基础之一。
用途上大豆分两类。国产非转基因大豆蛋白高,做豆制品(豆腐、豆浆、酱油)与芽豆;进口转基因大豆出油率高,专供压榨,出油 18% 至 20%、出粕 78% 至 80%。
转基因的分布是分层的。进口大豆几乎全为转基因,仅限加工用,不得在国内种植;国产大豆以非转基因为主流;转基因玉米与大豆的产业化试点从 2023 年起扩围,到 2024 年已覆盖 20 多个县。
两者的互补性体现在种植制度上。玉米大豆带状复合种植是这几年推广的重点技术,玉米不减产、多收一季豆,一亩地能多收 100 至 150 公斤大豆。这个技术在黄淮海与西南地区推广得比较快。
术语也要锁死。粗蛋白是含氮量乘 6.25 的换算值;深加工指玉米制淀粉、淀粉糖、变性淀粉、氨基酸、乙醇;豆粕减量替代指用低蛋白日粮加氨基酸补充,减少豆粕用量;进口依存度指进口量除以总消费。
第三章 口径:国产食用豆与进口压榨豆
这个行业最容易出错的地方是口径。
国产大豆与进口大豆是两种商品,不是同一种东西的两种来源。国产豆蛋白 40% 以上、出油率 16% 至 17%,适合做豆制品;进口豆蛋白 34% 至 36%、出油率 18% 至 20%,专供压榨。
价格上一个 4,800 元以上,一个 3,800 元,差 1,000 元一吨。如果把它们当成同一种商品来算平均价格,得出的结论一定错。
消费口径也要分。大豆年消费约 1.2 亿吨,其中压榨 90%、食用 10%。压榨用的是进口豆,食用用的是国产豆。两块市场几乎不交叉。
玉米的口径相对简单,但也有坑。玉米产量按原粮计,深加工产品(淀粉、淀粉糖、氨基酸)按成品计,两者不能直接换算。一吨玉米出淀粉约 0.68 吨,出淀粉糖约 0.9 吨,出味精约 0.4 吨。
贸易口径要注意配额。玉米进口关税配额 720 万吨,配额内税率 1%,配额外 65%。大豆没有配额限制,最惠国税率 3%。两套制度造成两种进口行为:玉米进口受配额约束,大豆进口完全由市场驱动。
统计口径最后一层。全球玉米产量约 12 亿吨、大豆约 4 亿吨,中国的份额分别是 24% 与 5%。这个对比说明中国在玉米上是主要玩家,在大豆上是边际买家。
口径锁不住,后面的成本、毛利、依存度全部算不准。所以看这个行业,第一条纪律是先问「哪个豆」、第二条是「哪个口径」、第三条才是「多少数」。
第四章 七十年:从统购到价补分离
两条链的制度史,走向不一样。
1953 年起粮棉油统购统销,玉米大豆按计划收购,价格被压、流通无利。这一段的特征是低产、低消、低质,为后来的市场化埋下伏笔。
2001 年入世是关键转折。大豆进口关税降至 3%、配额形同虚设,进口大豆激增,国产豆被挤压到食用高端。这个变化在当时看是开放的红利,二十年后看是依存的起点。
玉米走的是另一条路。2008 年玉米临储收购启动,托底粮价、促进增产,东北的玉米面积与产量在那几年快速上升。代价是 2014 年之后库存高企,财政压力大。
2014 年大豆取消临储,改目标价格补贴;2016 年玉米取消临储,改生产者补贴。两项改革的方向一致:价补分离,让价格回归市场,用补贴保障收益。
改革的效果是明显的。玉米价格从 2016 年的高位回落到与国际接轨的水平,库存去化;大豆的补贴水平提高,面积回升。
2020 年之后出现了新变化。生猪复产拉动玉米需求,2023 年玉米进口约 2,700 万吨创纪录,配额外也在进。这说明国内的玉米缺口在扩大,从基本自给走向需要进口调剂。
大豆的情况不同,2019 年大豆振兴计划推动扩种,2022 年大豆和油料产能提升工程接力,目标都是降低依存度。面积从 1.4 亿亩回到 1.5 亿亩,产量从 1,810 万吨升到 2,000 万吨。
2021 年起推广低蛋白日粮与氨基酸替代,目标是从需求侧减少豆粕用量。这条路的效果可能比扩种更快,因为它的成本更低、推广更容易。
2023 年转基因玉米与大豆的产业化试点扩至 20 多个县,部分性状获安全证书,2024 年扩面。这一步的意义在单产,不在面积。
七十年走下来,两条链的制度框架已经稳定:玉米靠配额与储备调节,大豆靠低关税与市场调节。差别在于一个还有调控空间,一个几乎没有。
第五章 产业链:两条链的两端厚
两条链的形状相似,都是两端厚、中间薄。
玉米链:种植、收储贸易、饲料与深加工、养殖与食品。大豆链:种植或进口、压榨、豆油与豆粕、食品与饲料。
上游种植最薄。玉米亩净利 200 至 400 元,波动大;大豆亩净利更低,依赖生产者补贴 250 至 300 元一亩。租地成本占种植成本 30% 以上,是硬支出。
中游贸易也薄。玉米贸易要烘干、仓储、物流、经销,资产重、利薄;中储粮承担调控职能,稳价但不追利。
压榨是第三段。大豆压榨利润等于粕价乘出粕率加油价乘出油率,减去大豆成本与加工费。这个公式对粕油比与开工率极其敏感,毛利只有 1% 至 3%。
深加工是第四段,也是这两条链上最厚的一段。玉米深加工制淀粉、淀粉糖、变性淀粉、氨基酸,附加值明显高于卖原粮。味精、赖氨酸、苏氨酸这些产品的毛利能到 15% 以上。
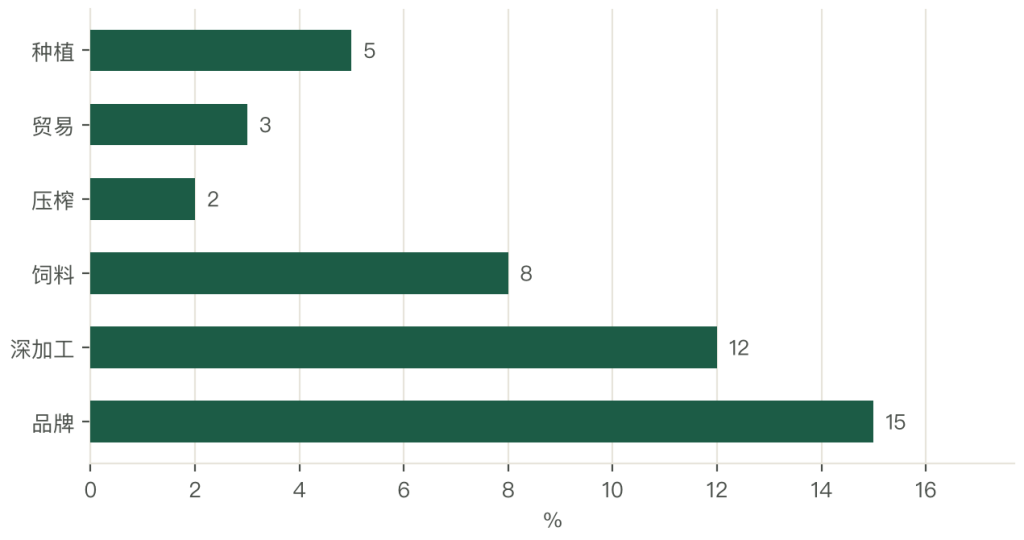
终端是第五段。饲料与食品品牌靠近消费者,毛利率中等偏高。饲料的毛利 8% 至 12%,食品品牌的毛利更高。
把六段排成一列,形状是一条 U 型曲线:种植 5%、贸易 3%、压榨 2%、深加工 12%、饲料 8%、品牌 15%。两端厚、中间薄。
这个形状与食用油那条链一致。共同的原因是中间段的产品同质化,两端的产品差异化。压榨出来的豆油是标准品,深加工出来的赖氨酸是规格品,品牌出来的豆腐是认知品。三种产品的定价逻辑完全不同。
所以产业链的位置比工艺的选择更重要。站在压榨位上,最好的设备也只能赚 2%;站在深加工位上,普通的设备也能赚 12%。
第六章 成本:地租三成与原料九成
两条链的成本结构,一个是种植端重,一个是加工端重。
玉米种植成本里,租地占 30% 以上、农资(种子、化肥、农药)占 30% 以上、机械占 10% 以上、人工占比在下降。四块加起来,租地与农资是硬成本,机械与人工有弹性。
大豆种植成本结构类似,但单产低、单价高。一亩大豆的产值约 900 至 1,000 元,成本约 700 至 800 元,净利薄,靠补贴托底。
加工端的成本结构完全不同。大豆压榨的原料占 90%,加工费只占 5% 至 8%;玉米深加工的原料占 70% 至 80%,能源与人工占比更高。
两个比例的差别有含义。压榨几乎没有可控成本,原料一涨利润就没了;深加工还有 20% 至 30% 的可控空间,能耗与收率的管理能直接影响盈亏。
所以压榨的核心能力是采购与套保,深加工的核心能力是工艺与成本控制。两种能力不一样,人才结构也不一样。
烘干与仓储是成本里的隐项。玉米收获时水分高,必须烘干才能存,烘干成本每吨 40 至 60 元。大豆的水分要求低一些,但也需要干燥与通风。
资金占用是另一个隐项。玉米贸易要压几个月的库存,一个 10 万吨的贸易商,正常运转的资金需求在 2 亿元以上。这个成本在利薄的贸易环节里是硬性限制。
成本的地域差异也很明显。东北的租地成本低、单产高,是玉米的成本洼地;黄淮海的租地成本高、单产中等;西南的山地成本最高。
所以成本竞争力是三件事的组合:地租水平、单产水平、机械化程度。三件事互相影响,规模经营能同时改善三件。
第七章 供给:玉米自给与大豆 85% 的依存
两条链的供给结构,一个是基本自给,一个是高度依赖。
玉米的供给以国产为主。2024 年产量 2.89 亿吨,进口 1,300 万至 2,700 万吨做缺口调剂,自给率 90% 以上。进口受配额约束,720 万吨配额内税率 1%,配额外 65%。
这个制度设计的效果是把进口规模控制在调剂范围内。2023 年进口 2,700 万吨创纪录,说明缺口扩大时配额会被突破,因为需求是刚性的。
大豆的供给走的是另一条路。国产 2,000 万吨供食用,进口 1.05 亿吨供压榨,自给率 15% 左右。进口没有配额限制,税率 3%,完全由市场驱动。
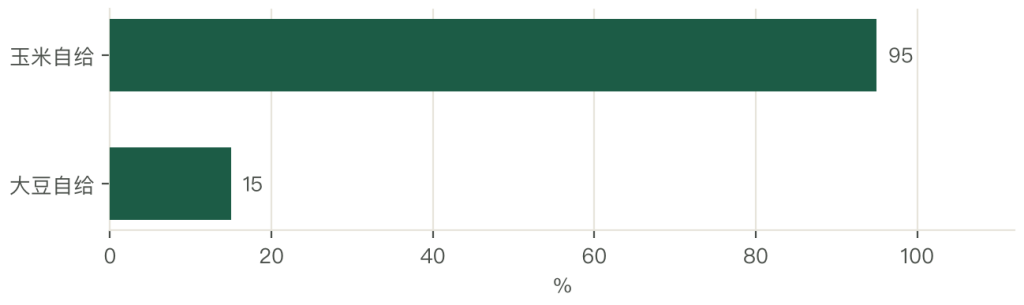
两套制度造出两种结果。玉米的进口是可控的、有闸门的;大豆的进口是开放的、由价格驱动的。前者保住了国内价格的稳定,后者换来了压榨业的成本优势。
供给来源的集中度是另一个风险点。大豆来自巴西 60% 以上、美国约 30%、阿根廷补充;玉米来自美国、乌克兰、巴西,乌克兰战后份额转向巴西。
来源集中意味着地缘风险集中。任何一处的贸易摩擦、检疫突变、减产都会传导到国内。2018 年之后几轮波动的成因都在这个方向。
产能方面,两条链都过剩。玉米深加工产能超过 1 亿吨一年,实际加工 9,000 万至 1 亿吨;大豆压榨产能超过 1.6 亿吨一年,实际压榨 9,500 万吨。两个利用率都在六成到九成之间。
产能过剩的后果是价格战。深加工的产品同质化程度高,淀粉、淀粉糖的价格战常年不断;压榨的吨利被压到 50 至 200 元,靠规模活着。
优质原料的供给是另一处短板。高蛋白大豆、高淀粉玉米、高油酸大豆的供给都不足,依赖品种推广与订单农业。门槛在种子,不在加工。
第八章 需求:饲用六成与压榨九成
需求侧的两个数字,决定了这两条链的全部节奏。
玉米年消费 2.9 至 3 亿吨,饲用占 60% 以上、约 1.9 亿吨,深加工占 30%、食用占 5% 至 8%。
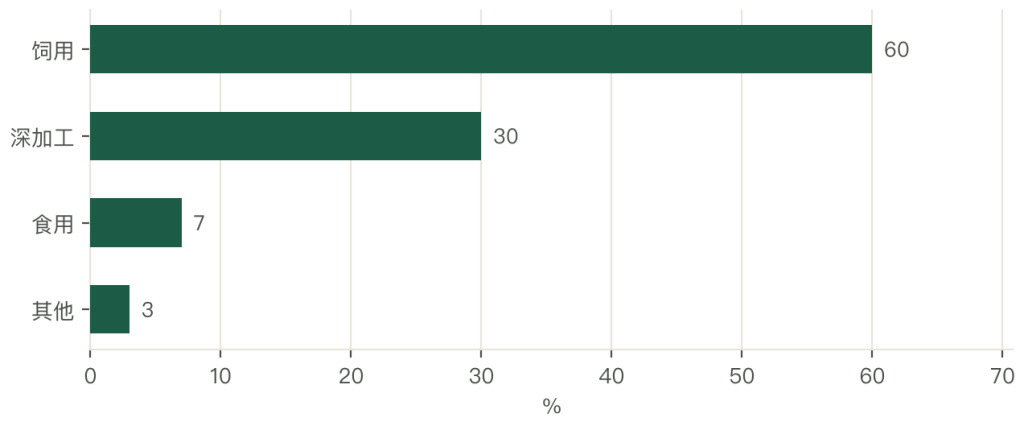
大豆年消费约 1.2 亿吨,压榨占 90%、食用占 10%。
两个比例各有含义:玉米看养殖,大豆看压榨。养殖景气度决定玉米需求,压榨利润决定大豆需求。两者都与猪周期间接相关。
玉米的饲料需求有明确的换算关系。一头猪从出生到出栏约消耗 300 公斤饲料,其中玉米占 60% 左右,即 180 公斤。全国一年出栏 7 亿头猪,光猪料就消耗玉米 1.26 亿吨。
大豆的压榨需求也有换算。一吨大豆出粕 0.78 至 0.80 吨、出油 0.18 至 0.20 吨,粕的蛋白含量 43% 至 46%。豆粕是饲料蛋白的主体,占饲料蛋白来源 60% 以上。
所以两条链在养殖端汇合。玉米给能量、豆粕给蛋白,两者按比例配成饲料。这个配比决定了玉米与大豆的需求比例,也决定了豆粕减量替代的政策效果。
需求的地域分布跟着养殖走。四川、河南、山东、湖南是生猪与家禽大省,饲料需求密集,也是玉米与豆粕的主要销区。这些省份的饲料厂定价,直接影响全国的价格传导。
需求的增长空间有限。人均肉蛋奶消费已经接近峰值,饲料需求的增速从过去的 5% 以上降到 2% 至 3%。这个变化意味着玉米的需求进入平台期,大豆的压榨需求也难有大增长。
替代是需求端的另一个变量。豆粕可以被菜粕、棉粕、花生粕部分替代,也可以被氨基酸补充替代。低蛋白日粮技术把饲料蛋白水平从 17% 降到 14%,可以减少约 3,000 万吨大豆的消费。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法