

玉米与大豆研究
2.89 亿吨与 2,000 万吨的两条链
第九章 深加工:1 亿吨产能与淀粉 3,000 亿元
加工量 9,000 万至 1 亿吨,产品结构以淀粉为主。淀粉占 60%,淀粉糖占 15%,变性淀粉占 10%,氨基酸占 10%,其余是酒精、味精、有机酸等。
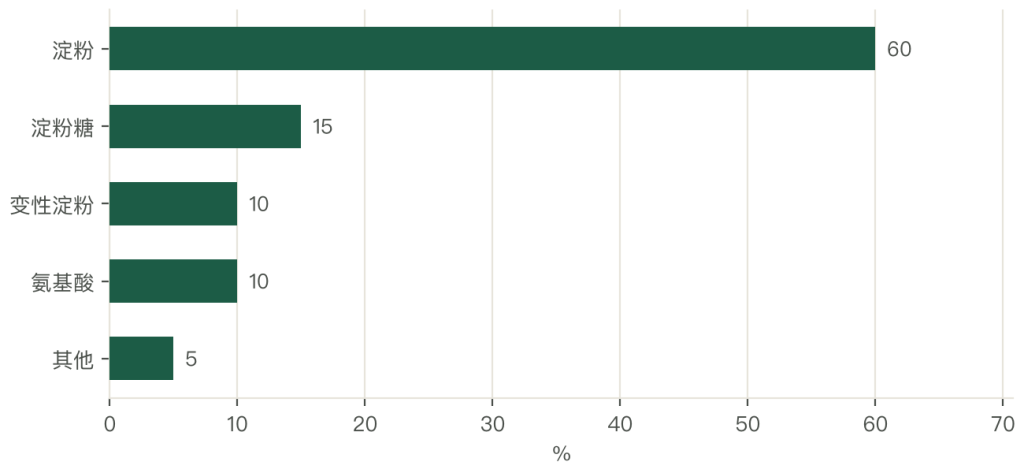
淀粉的产值约 3,000 亿元以上。这个数字看着不小,但淀粉本身的毛利不高,因为它也是标准品,价格由玉米成本加加工费决定。
赚钱的是往下延伸的产品。淀粉糖(葡萄糖、果葡糖浆)的毛利高于淀粉;变性淀粉(用于食品、造纸、纺织)的毛利更高;氨基酸(赖氨酸、苏氨酸、谷氨酸)的毛利最高,因为它们的生产技术门槛高、客户认证周期长。
味精是最典型的例子。阜丰、梅花这类企业把玉米做成味精,一吨味精的价格是玉米的十几倍,中间的增值空间远大于卖淀粉。
燃料乙醇是个特殊品类。政策上受「不与人争粮」的限制,产能扩张受限,主要以陈化粮为原料。燃料乙醇的政策属性强于商业属性。
深加工的产能过剩同样明显。1 亿吨产能对应 9,000 万至 1 亿吨加工量,利用率看着高,但产品结构同质化,淀粉与淀粉糖的价格战常年不断。
深加工的竞争要素有三样:规模、技术、区位。规模摊薄固定成本,技术决定能不能做高附加值产品,区位决定原料与能源成本。三样齐全的企业不多。
深加工的价值还在于消化过剩玉米。当玉米丰收、价格下跌时,深加工是最大的边际需求方;当玉米紧缺、价格上涨时,深加工先降负荷。这个调节作用让深加工成为玉米市场的稳定器。
第十章 副产物:8,000 万吨豆粕与六成收入
一吨大豆出粕 0.78 至 0.80 吨、出油 0.18 至 0.20 吨。按 1.05 亿吨进口大豆算,豆粕产量约 8,000 万吨,豆油约 1,800 万吨。
按产值算,豆粕占压榨收入 60% 至 70%。这个比例说明一个反直觉的事实:压榨厂卖粕赚的钱比卖油多。
粕比油值钱,这是行业的常识。豆粕是饲料蛋白的核心原料,需求刚性强、周转快、价格跟养殖景气度走。豆油是消费品,价格受品牌与渠道影响,波动被平滑。
所以压榨厂常常看粕定产。粕价好的时候满负荷开,粕价差的时候降负荷。这个决策逻辑解释了为什么压榨开工率与养殖周期高度相关。
豆粕还是利润稳定器。豆油价格下跌造成的亏损,可以由豆粕的盈利补回来。两个产品的价格不完全同步,形成一个天然的对冲。
玉米深加工的副产物同样有价值。玉米胚芽可以榨玉米油,玉米蛋白粉可以做饲料,玉米浆可以做氨基酸发酵的氮源。这些副产物的综合利用,能把深加工的综合毛利抬高几个点。
副产物高值化还有空间。豆粕可以做发酵豆粕、大豆肽,提高消化率与附加值;玉米胚芽油是健康油的一种,溢价高于普通豆油。这些深加工的方向,是两条链共同的增值路径。
所以看这两条链不能只看主产品。玉米看淀粉,也要看胚芽与蛋白粉;大豆看豆油,也要看豆粕。主产品决定规模,副产物决定利润。
第十一章 政策:720 万吨配额与 65% 的配额外关税
两条链的政策工具不同,效果也不同。
玉米的政策框架是三件套:关税配额、生产者补贴、储备调控。
关税配额 720 万吨,配额内税率 1%,配额外 65%。这个设计把进口规模控制在调剂范围内,超过配额的部分要付高关税,经济上不划算。
生产者补贴在 2016 年玉米临储改革之后建立,按面积补,主产区标准在每亩 100 元以上。补贴的作用是保住种植收益,稳定面积。
储备调控由中储粮执行,收储与抛储调节供需的时间分布。收储与抛储的节奏,直接影响短期价格。
大豆的政策框架不同,走低关税、无配额、补贴扩种、减量替代这条路。
低关税是 2001 年入世时确定的,3% 的税率延续至今。没有配额限制,进口完全由市场驱动。这套制度换来了压榨业的成本优势,也带来了 85% 的依存。
补贴扩种从 2019 年大豆振兴计划开始,2022 年大豆和油料产能提升工程接力。主产区的大豆生产者补贴在每亩 250 至 300 元,明显高于玉米,目的是引导扩种。
减量替代是需求侧的政策,2021 年起推广低蛋白日粮与氨基酸替代。这条路的性价比最高,因为它不需要新增耕地,只需要调整配方。
转基因监管是第三条线。转基因玉米与大豆需要安全证书,产业化试点从 2023 年扩围,2024 年扩面到 20 多个县。标识与隔离要求严格,商业化种植限于批准区域。
质量与标准是第四条线。玉米与大豆执行国标,转基因强制标识,真菌毒素限量严控。合规是成本,也是壁垒。
燃料乙醇是政策的限制项。受「不与人争粮」约束,以玉米为原料的燃料乙醇产能扩张受限,主要以陈化粮为原料。这一条决定了深加工的一个方向被政策封住。
六组工具合起来,对两条链的影响可以概括为:玉米的进口有闸门、价格有底、深加工有约束;大豆的进口无闸门、补贴在扩种、需求在减量。
政策的错位之处在于,大豆的补贴落在扩种上,而扩种的边际效果有限。能降低依存的是单产与替代,这两块的支持力度相对不足。
第十二章 生物育种:20 个县与单产的差距
生物育种是这两条链上最有争议也最关键的技术变量。
方向是明确的。转基因玉米与大豆的抗虫、耐除草剂性状,能减少农药用量 30% 至 50%、增产 5% 至 10%。这两个数字在单产提升上的价值,比任何栽培技术都直接。
进展上要客观。2023 年产业化试点扩至 20 多个县,部分性状获安全证书,2024 年扩面。试点阶段,商业化种植限于批准区域,标识与隔离要求严格。
单产的差距是这条路的现实起点。国内大豆单产约 130 公斤一亩,美国约 230 公斤,巴西约 200 公斤。差距近一倍,不是靠常规育种能在短期内追上的。
玉米的单产差距小一些。国内约 440 公斤一亩,美国约 700 公斤,差距 60%。这个差距里有一半是品种,一半是栽培与地力。
所以生物育种的目标是把差距缩小,赶超不现实。缩小一半,国内大豆的单产能到 170 公斤,同样的面积多产 600 万吨;玉米的单产能到 550 公斤,同样的面积多产 7,000 万吨。
技术之后还有两道关。一道是监管,安全证书、品种审定、种植区域、加工流向,每一环都有规定;另一道是市场,消费者对转基因的接受度决定了产品的销路,标识制度是这个接受度的基础。
转基因与非转基因的市场分层会长期存在。进口转基因大豆专供压榨,国产非转基因大豆供食用,这个格局不会因为技术推广而改变。技术改变的是单产,不是市场定位。
种业的市场格局与两个品种的特性有关。玉米种子的集中度高于大豆,头部种企的品种储备更厚;大豆种子的区域性强,一个品种往往只适合一两个积温带,商业化半径因此小得多。
第十三章 竞争:压榨双雄与深加工五家
两条链的竞争格局,集中度都不算高,但头部已经成形。
大豆压榨是双雄加专业户的格局。益海嘉里与中粮是双雄,合计份额过半;九三、中储粮、渤海是专业户,各有定位。九三依托北大荒的国产豆资源,中储粮承担调控职能。
压榨的集中度高于深加工,因为压榨的规模效应更明显。一个日处理 5,000 吨的厂与一个日处理 1,000 吨的厂,吨成本能差 20% 以上。
玉米深加工是五家加长尾的格局。诸城兴贸、阜丰、梅花、西王是头部,产品各有侧重:兴贸做淀粉与淀粉糖,阜丰做味精与氨基酸,梅花做味精与氨基酸,西王做淀粉与葡萄糖。
深加工的集中度低于压榨,因为产品线更分散、区域属性更强。淀粉的运输半径有限,一个厂服务周边 300 至 500 公里,很难全国化。
竞争的核心要素有差异。压榨拼三样:规模、区位、套保。规模摊薄固定成本,区位省物流,套保锁原料价。深加工拼三样:规模、技术、产品结构。技术决定能不能做高附加值产品,产品结构决定毛利水平。
两条链的共同点是产能过剩。压榨产能 1.6 亿吨对压榨量 9,500 万吨,深加工产能 1 亿吨对加工量 9,000 万至 1 亿吨。过剩的后果是价格战,价格战的后果是行业利润率被压到低位。
集中化的推动力有三股。环保与能耗标准趋严,小厂摊不动合规成本;下游客户集中度提升,大客户倾向与大型供应商合作;资金门槛提高,套保与库存都需要资金实力。
集中的速度受两件事约束。一是原料分散,玉米与大豆要从千万农户手里收上来;二是地方保护,主产县倾向扶持本地加工厂。
所以集中会渐进推进。压榨的 CR5 已经过半,深加工的 CR5 还在三成左右,后者的整合空间更大,速度也更慢。
第十四章 企业:益海、中粮、九三与阜丰
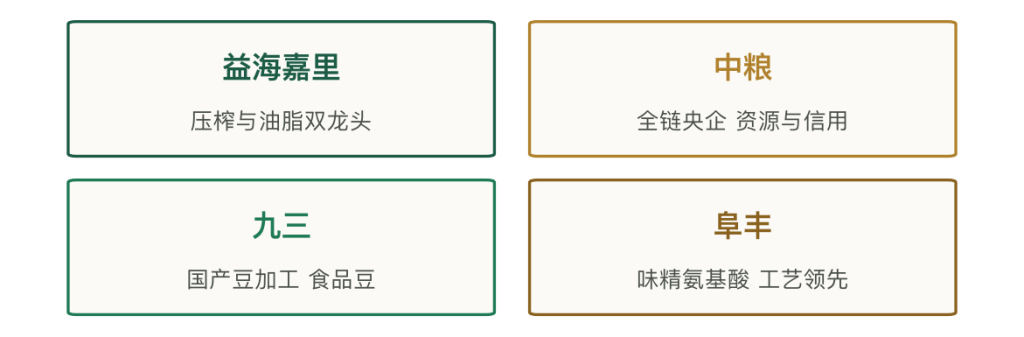
第一家是益海嘉里。大豆压榨与食用油的双龙头,2023 年营收约 2,500 亿元,厨房食品毛利率 8% 至 12%。
它的能力是全链加套保。从进口贸易、沿海压榨、精炼到小包装品牌,全链打通;期货套保锁定原料风险,把不可控变成可控。这套体系让它在原料波动中保持稳定。
第二家是中粮。全链央企,压榨、油脂、饲料、深加工都有布局。
它的优势在资源与信用。依托国际国内两种粮源,可以在国际价低时用配额进口;依托央企信用,能拿到低成本的资金与长期的政策支持。
第三家是九三。依托北大荒的国产豆资源,主做国产大豆的加工与食品豆贸易。
它的位置是差异化。国产非转基因大豆做豆制品,价格高于进口豆,客户是食品厂与消费者。这个市场的规模不大,但稳定、毛利高。
第四家是阜丰。玉米深加工的代表,主做味精、黄原胶、氨基酸。
它的路径是技术加规模。味精的发酵工艺、提取工艺、成本控制都有门槛,阜丰把这三样做到了行业前列。产品从味精延伸到氨基酸与胶体,附加值一路往上。
四家的位置对应四种能力:益海占体系,中粮占资源,九三占品种,阜丰占工艺。四种能力的复制难度不同,体系的复制最难,工艺的复制次之,品种的复制最易。
一个反面样本也要记住。某玉米深加工厂在玉米价格高位扩产,随后价格回落、产品过剩,两年内亏损出清。这个案例的教训是:在原料占七成的行业里,扩产时点选错就是致命的。
第十五章 价格:玉米看供需,大豆看 CBOT
两条链的价格形成机制完全不同。
玉米价格由国内供需决定。2023 年因生猪复产与减产预期冲到高位,2024 年回落到 2,300 至 2,800 元一吨的区间。政策价与储备吞吐是价格的两个边界。
大豆价格紧贴 CBOT。进口大豆到岸价由期货价、升贴水、海运费、汇率四块构成,任何一块变动都会传导到国内。国内压榨厂只能接受,不能影响。
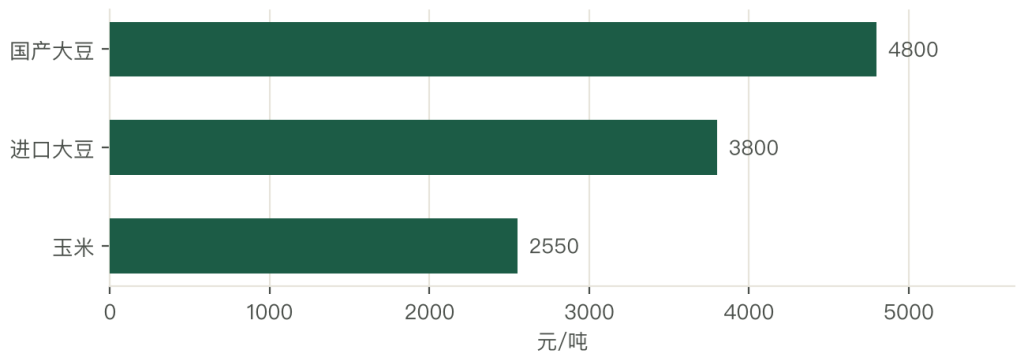
三个价格的对照很说明问题:国产大豆 4,800 元以上、进口大豆 3,800 元、玉米 2,550 元左右。三者的成本结构、用途、定价机制都不同。
国产大豆为什么贵?因为它是食品豆,蛋白含量高、非转基因、口感好,做豆腐与豆浆的出品率高。这个溢价是品质与认知给的,不是成本给的。
进口大豆为什么便宜?因为它是压榨豆,出油率高、规模大、物流成熟。这个价格是国际市场竞争形成的,不是某个国家补贴出来的。
玉米为什么在中间?因为它是能量饲料,标准化程度高、替代品多、运输半径有限。价格由区域供需决定,全国价差在 100 至 200 元一吨。
价格传导的路径也不同。玉米价格传到饲料、传到养殖、传到肉价,链条短;大豆价格传到豆粕、传到饲料、传到养殖,链条多一环压榨。
套保是两条链共同的风险管理工具。压榨厂用豆粕与豆油期货锁定压榨利润,贸易商用玉米期货锁定库存价值,饲料厂用豆粕期货锁定原料成本。三个环节都用期货,形成了一个完整的风险管理体系。
内外盘的联动是价格的另一个特点。CBOT 大豆涨,国内豆粕与豆油跟着涨;国内玉米涨,进口玉米的成本优势显现,进口量增加。两个方向的传导都存在。
第十六章 区域:东北粮仓与黄淮海
两条链的地理分布,几乎重合在东北。
玉米的主产区是东北(黑龙江、吉林、辽宁、内蒙古)与黄淮海(河南、山东、河北、安徽)。东北是产量重心,黄淮海是加工重心。
大豆的主产区是东北(黑龙江为主)与黄淮(河南、安徽、山东)。黑龙江一省占国产大豆产量的一半以上。
这个分布带来两个后果。
一个是运输压力集中。东北的玉米与大豆要往南运,铁路与海运是主要通道。每年秋粮上市后的两三个月,运力紧张、运费上涨,直接压缩贸易利润。
另一个是加工跟着原料走。东北的深加工产能这几年增长很快,因为原料在当地、成本低;黄淮海的加工靠区位与市场,靠近销区。
区域之间的价差是贸易的基础。东北的玉米比华南便宜 200 至 300 元一吨,扣掉运费与损耗,贸易的毛利就在这个差价里。
进口的通道集中在沿海与口岸。大豆从巴西、美国运到青岛、日照、连云港、防城港,就地压榨;玉米从美国、乌克兰运到南方港口,补充南方销区。
区域的产业政策也有差异。东北的补贴力度大,重点是保面积、保产量;黄淮海的重点是深加工与产业集群;南方的重点是饲料与养殖。
所以看这两条链的区域格局,要看三个维度:产区的产量、销区的需求、通道的运力。三个维度的匹配程度,决定了区域的成本优势。



写点看法