
水果产业整体研究
3.3 亿吨产量背后的 6,600 万吨损耗
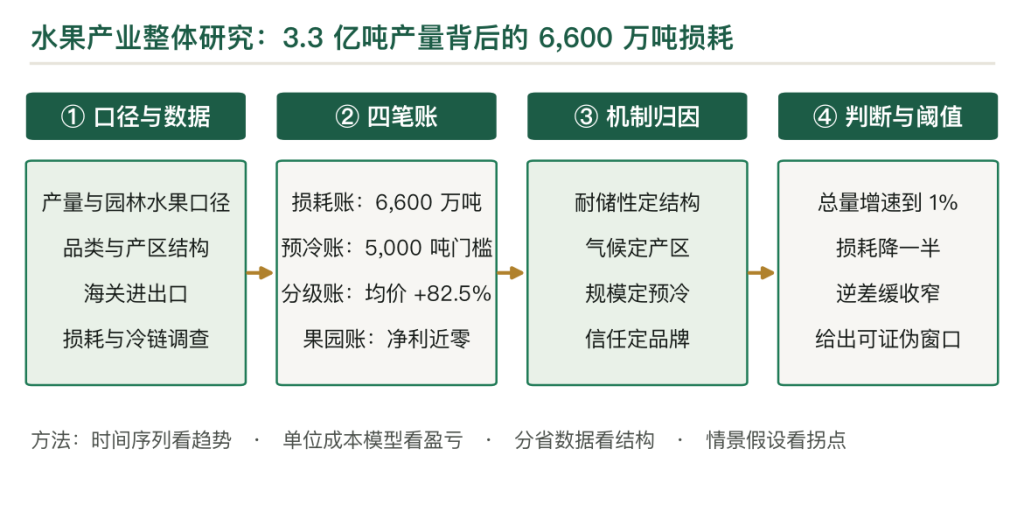
2024 年中国水果产量超过 3.3 亿吨,人均占有量 232 公斤,柑橘 6,791.49 万吨、苹果 5,128.51 万吨、梨 2,098.79 万吨、香蕉 1,175.97 万吨,四个品类的产量都排在全球第一。同一套数据还有另一面:产后损耗 15% 至 25%,按 20% 折算一年损失 6,600 万吨,是全年水果进口量 768.71 万吨的 8.6 倍;商品化处理率 30% 至 50%,发达国家 80% 至 90%;冷链流通率 20% 至 30%;果园收购到终端零售的价差常在 2 至 4 倍。贸易侧更能说明问题:进口 194.5 亿美元、出口 85.4 亿美元,逆差 109.1 亿美元,而进口单价 2,309 美元/吨是出口单价 1,183 美元/吨的 1.95 倍。产量第一不等于产业强,差距卡在采后这一段。本文的结论是,中国水果的主要矛盾已经从「种不出来」变成「运不好、卖不贵」,下一个十年的增量在预冷、分级与品牌,不在扩种。
关键词
第一章 3.3 亿吨与 6,600 万吨
一亿吨级的产量,在这个国家的农产品序列里只有几个品类能做到,水果是其中之一。
2024 年园林水果加西甜瓜合计超过 3.3 亿吨,人均 232 公斤,相当于每人每天有 640 克水果从产地出发。这个量放在全球是绝对第一,柑橘、苹果、梨、香蕉四个品类的产量都压过任何其他国家。
但产量第一这件事,在产业层面上的含义要说清楚:它说明中国的气候带够全、种植技术够成熟、劳动力够充足,它不说明这个产业赚钱。判断一个农产品产业强不强,要看两个指标,一是产后损耗多少,二是产地价与终端价的差距多大。
前者衡量流通效率,后者衡量议价能力。中国水果在这两个指标上都不好看。
损耗的口径需要交代。产后损耗 15% 至 25%,取中值 20%,对应 6,600 万吨。这 6,600 万吨是采收、运输、仓储、销售四段累加的结果:采下的机械伤、路上的挤压与高温、库里的腐烂、货架上的临期折价。
四段加起来两成,每一段都只损几个百分点,叠加起来就是一个 6,600 万吨的窟窿。
6,600 万吨的量级,用进口做参照最直观。2024 年水果进口 768.71 万吨,已经是历史高位,但只相当于损耗的八分之一。每年在采后环节扔掉的水果,够全国吃 8.6 年的进口量。
价差这一侧同样刺眼。一公斤苹果,果园收 3 元,产地批发 4 元,销地批发 6 元,超市零售 10 元,精品超市 14 元。从 3 元到 10 元是 3.3 倍,到 14 元是 4.7 倍。
这 7 元加价里,物流 1 至 1.5 元、损耗分摊 0.5 至 0.8 元、批发加价 1 至 1.5 元、零售加价 3 至 4 元,零售端拿走近一半。
把这两个指标放在一起,中国水果的问题就落到了采后与流通端。种出来已经不是难事,3.3 亿吨的产量证明了这个能力;难的是把果子完好、分级、有品牌地送到消费者手里,再把这部分价值分回产地。
这一判断也决定了本文的结构。后面二十章按「结构、产区、时间、损耗、预冷、分级、冷链、价差、利润、贸易、渠道、品牌、交易、趋势」的顺序走,产量只在第二章出现一次,剩下的篇幅都给采后。
3.3 亿吨这个总量,还要注意一个统计口径的问题:园林水果与瓜果是两套口径。园林水果指木本与多年生草本果树,苹果、柑橘、梨、葡萄、香蕉都在里面;西瓜、甜瓜算瓜果,不进园林水果的统计。
所以讲「水果产量」时,3.3 亿吨是全口径(含瓜果),园林水果实际只有 2 亿吨出头。口径不说清,就会把两个数混着用,得出错误的结构比例。
第二章 品类结构:五个品类撑起一半盘子
3.3 亿吨听着庞杂,结构其实不复杂。五个品类就占了一半。
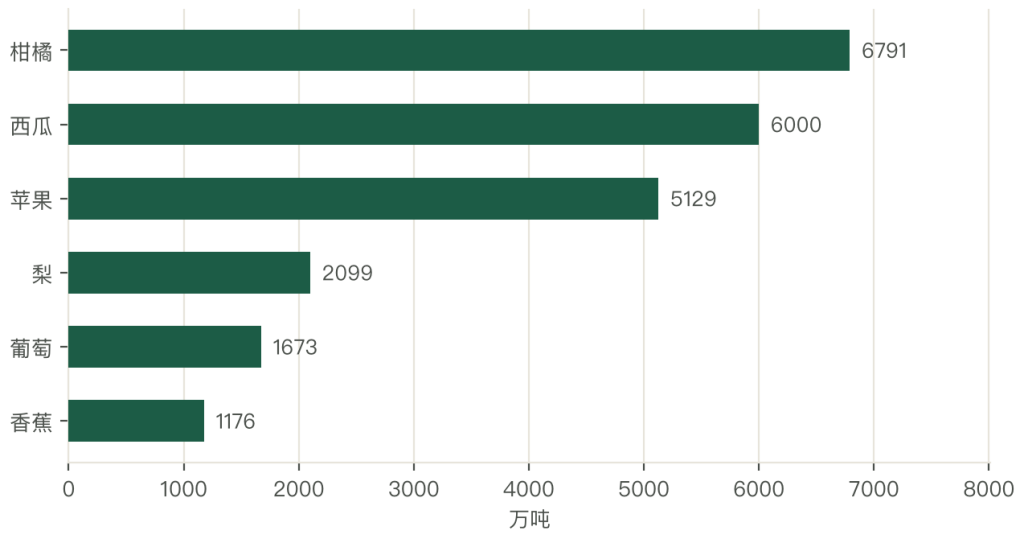
2024 年的产量数据是这样分布的:柑橘 6,791.49 万吨、苹果 5,128.51 万吨、梨 2,098.79 万吨、葡萄 1,672.6 万吨、香蕉 1,175.97 万吨。
五项合计 16,867.36 万吨,占总产量的 51.1%。
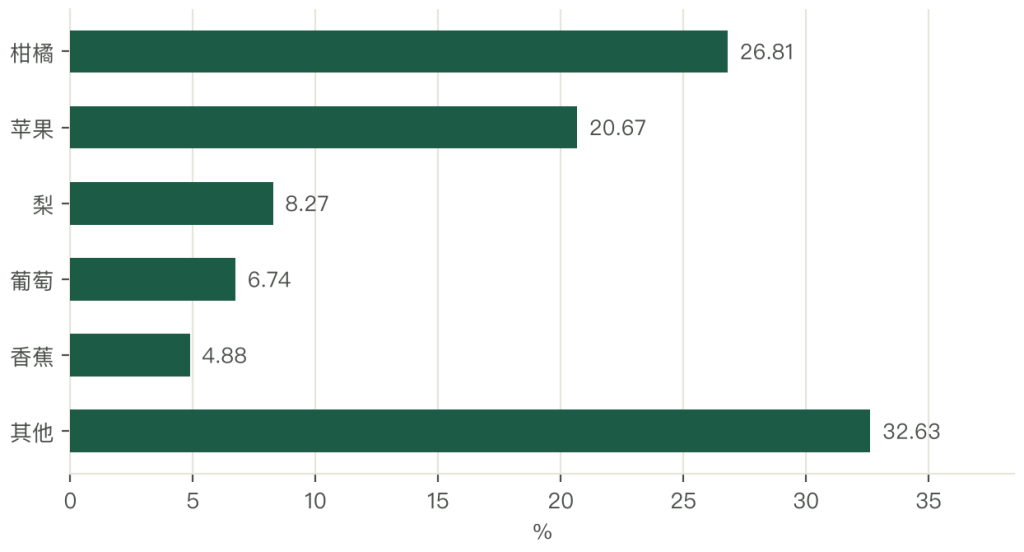
如果只算园林水果这一口径,柑橘占 26.81%、苹果占 20.67%、梨占 8.27%、葡萄占 6.74%、香蕉占 4.88%,前两项合计 47.5%,接近一半。
这就是产业里说的「双核」:柑橘在南方,苹果在北方,两个品类都有完整的育种、种植、贮藏、加工体系,也是中国在国际市场上最有议价权的两个品类。
西瓜要单独算。它不计入园林水果统计,但年产量稳定在 6,000 万吨左右,种植面积超过 2,000 万亩,是全球最大的西瓜生产国与消费国。把西瓜加进来,六个品类合计 2.29 亿吨,占总产量的 69.4%。
剩下的三成,是桃、荔枝、芒果、猕猴桃、草莓、蓝莓、樱桃这几十个品类分摊。
这个结构十年没变,稳定得有点反常。原因在生物学:柑橘与苹果是耐储品类,柑橘能冷藏三到四个月,苹果用气调库能存八个月,销售期一拉长,集中上市的压力就被摊平了,价格波动自然小。梨与葡萄次之,香蕉最不耐储,催熟后一周内必须卖掉。
耐储性决定产业稳定性,这句话在水果行业是硬规律。反过来看桃、荔枝、樱桃这些不耐储的品类,产量再大也成不了双核,因为销售窗口只有几周,一旦集中上市,价格必然崩。这是生物学设定的边界,不是经营能突破的。
把国内结构与进口结构对照,还能看出另一层意思。国内前五是柑橘、苹果、梨、葡萄、香蕉,全是温带与亚热带的大宗品类;进口前五是榴莲、樱桃、香蕉、山竹、猕猴桃,占进口额的 72.2%。两组品类的交集只有香蕉一个。
这说明进口的落点在国产品种覆盖不到的地方:榴莲与山竹是热带专属,樱桃的优质产区在南半球的反季节窗口,猕猴桃的品种优势在新西兰。
进口是补位,不是替代。补的是品种空缺与季节空缺。理解这一点,就不会把 109 亿美元的逆差简单理解为竞争力问题。
损耗率这个指标,行业里有三套口径,数字差得很远。第一套是田间到餐桌的全链条损耗,15% 至 25%,本文用的是这一套;第二套是流通环节损耗,只算运输与仓储,8% 至 12%;第三套是零售端损耗,只看门店的临期折价,4% 至 7%。
三套数字各有出处,混用就会出笑话。所以看到「水果损耗 30%」这类说法,先问它算的是哪一段。
第三章 产区:一张被气候画出来的地图
水果的产区分布,是一张气候地图,人力只能在边缘修一修。
柑橘的主产带在长江以南。广西、湖南、湖北、江西、四川、重庆、福建、浙江八个省份连成一条带,条件是年均温 15 至 22 摄氏度、无霜期长、降水充沛。广西是最大的产区,也是近十年扩张最快的,砂糖橘与沃柑两个品种把它推到了全国第一。
苹果的主产带在黄土高原与渤海湾。陕西、山东、甘肃、河南、河北、山西、辽宁七个省份,条件是年均温 8 至 14 摄氏度、昼夜温差大、日照充足。温差是苹果品质的关键:白天光合作用积累糖分,夜间低温减少消耗,温差越大糖度越高。
陕西集中在渭北黄土高原,是全国最大产区;山东的烟台与沂蒙山区是传统优势区;甘肃静宁、庆阳靠高海拔带来大温差,近年上升很快。
梨的产区最分散。河北、山东、辽宁、安徽、河南、陕西都有规模种植,没有一个省份能占绝对优势。分散的原因是梨的适应性广、耐储性强,种在哪里都能卖出去。
葡萄集中在新疆、河北、山东、云南。新疆吐鲁番是传统产区,云南宾川靠「早熟」打出差异化,比北方主产区早上市两个月。
香蕉集中在广西、云南、广东、海南、福建,这条带更靠南,是热带作物,受台风与寒害影响大。
产区的分布有两条规律。第一条是「气候定带、品种定区」:大气候决定能不能种,小气候与品种决定种什么。同样是苹果,陕西主种富士,山东是富士加嘎啦,甘肃种花牛,品种选择跟着局部气候走。
第二条是近十年的「南移与西移」。新增产能更多落在西南与西北,原因是东部沿海的土地成本与劳动力成本上升,而西南西北的光热资源好、地价低。云南、广西、四川、贵州的果园面积在扩张,山东、河北、辽宁的老果园在退出。
这两条规律直接决定了物流成本。云南的葡萄运到北京 2,600 公里,广西的柑橘运到东北 3,000 公里。距离越长,冷链要求越高,对损耗的容忍度越低。
于是出现一个看起来矛盾的结论:产区越往西、往南移,越需要冷链,而冷链恰恰是这些地方最薄弱的。这背后是成本结构的必然:产区往低成本地区走,是为了压低种植成本;冷链是流通成本,需要规模与网络,恰恰落在高成本地区。
所以「南移西移」这件事,表面上是种植布局在变,实质上是把流通的压力往后压了一大截。产地仓、预冷站、冷链干线,这些设施的建设节奏跟得上产区迁移,损耗就能降;跟不上,损耗就会继续往上涨。
耐储性这个变量直接决定品类的金融属性,这一层含义常被忽略。苹果能用仓单质押,因为气调库里的苹果可以存八个月、品质可控、有标准可依;樱桃不能,因为它三天就软。
能质押的品类,贸易商可以用杠杆,收储规模就大;不能质押的品类,只能现款现货,规模做不大。所以耐储性同时影响价格波动与整个流通环节的资金能力。
第四章 时间差:错峰一个月的三倍价差
水果的价格,很大程度由上市时间决定。同一个品种,早上市一个月,价格可以差一倍。
中国能做出时间差,靠三个自然条件。第一个是纬度:从北纬 18 度到 53 度,同一品种在不同纬度的成熟期相差几个月。荔枝在海南 5 月上市,广东 6 月,福建 7 月,四川 8 月,一条纬度线拉出四个月的价格窗口。
第二个是 海拔:云南的葡萄种在 1,400 米,比新疆低海拔产区早熟两个月;攀枝花芒果种在干热河谷,比海南晚熟,正好错开海南的尾期。第三个是设施:大棚草莓能提前到 12 月上市,露地草莓要到 4 月,设施把时间差做成了产品。
时间差的经济价值可以量化。云南宾川的早熟葡萄 5 月上市,批发价常在 20 元/公斤以上;到 8 月北方葡萄集中上市,价格跌到 6 至 8 元/公斤。三个月的时间差,对应接近三倍的价差。
这个价差来自时间差。消费者愿意为「第一口」付溢价,这是水果行业最稳定的定价规律之一。同一批货,早出手和晚出手是两个生意。
时间差有收益,就有集中上市的风险。中国的产区高度集中,同一品种在同一纬度带的成熟期只有几周:砂糖橘集中在 11 月至次年 1 月,富士苹果集中在 10 月至 11 月。集中上市的几周里,产地的收购价能跌掉一半。
应对的方式有三种。第一种是品种搭配,早中晚熟按比例种植,把上市期从几周拉到几个月;第二种是贮藏,用冷库把销售期从两个月拉到八个月;第三种是加工,把鲜果转成罐头、果汁、果干,避开鲜销的价格战。
三种方式里,贮藏最依赖基础设施,苹果能全年供应,凭的是全国 2.53 亿立方米冷库容量里的气调库;柑橘的贮藏期短,价格波动就更大。
时间差的上限是品质。贮藏能延长销售期,不能提升品质。苹果冷藏八个月,出库时的口感与新果有差距,消费者能分辨,价格就要打折。所以贮藏的收益是递减的:前三个月能保住原价,后三个月要打折,超过八个月只能靠加工消化。
这条递减曲线解释了果农的行为。新果季价格最高、贮藏成本最低,理论上应该存到后面卖;但贮藏的折价与损耗加起来,往往不比新果季低价出货划算。所以多数果农选择在新果季出货,把贮藏的活交给有渠道、有资金的贸易商。
这个分工本身没错,问题在于果农放弃了时间差带来的收益,只拿到了最薄的一段。
时间差是自然资源给的,但它能不能变成钱,取决于谁掌握贮藏设施与销售渠道。产区有气候优势,不见得有贮藏优势;有贮藏优势的,往往在销地。
产区的南移西移,可以用冷库的分布来观察。冷库跟着产区走,但滞后三到五年。产区的果子已经多起来了,冷库还没建,这个时间差里损耗最高。所以看一个新兴产区的成熟度,不看果园面积,看它的冷库容量与果园面积的比例。
比例低于全国平均的地方,都是「有产量没设施」的半成品产区。
第五章 损耗:6,600 万吨去哪了
损耗是水果行业最贵的隐性成本,也是最容易被漏掉的一项。
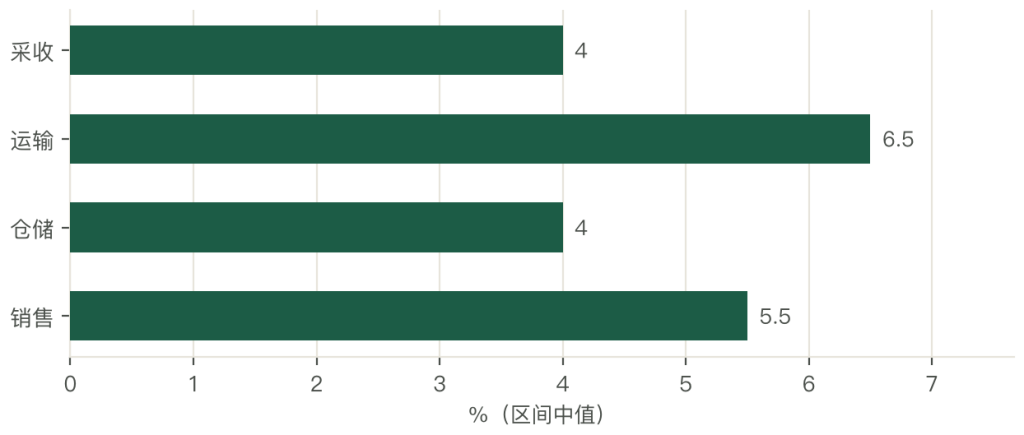
按 20% 中值算,3.3 亿吨对应 6,600 万吨损失。这个数字的构成需要拆开:采收 3% 至 5%、运输 5% 至 8%、仓储 3% 至 5%、销售 4% 至 7%,四段累加 15% 至 25%。
运输是最重的一段。原因不复杂:中国的水果运输以常温卡车为主,冷链流通率只有 20% 至 30%,七成以上的水果在常温下跑长途。
夏季从广西拉一车柑橘到北京,2,300 公里,常温车厢里的温度能到 40 摄氏度以上,果实的呼吸作用加剧,48 小时后开始大面积腐烂,一车货的损耗能到两成。
损耗与品类高度相关,梯度由果皮厚度与呼吸强度决定。
浆果类最高,草莓、蓝莓、樱桃的采后损耗可达 20% 至 30%,因为果皮薄、呼吸强度高、极易碰伤;核果类次之,桃、李、杏在 15% 至 20%;仁果类较低,苹果、梨在 8% 至 12%,果皮厚、耐储运;耐储柑橘能做到 10% 以下。
这个梯度的含义在于:越娇贵的水果越需要冷链,而越娇贵的水果价格越高,冷链成本能被价格覆盖;中间那一档最难,价格不高但又不耐储的品类,冷链成本加不进去,只能接受损耗。
桃与李就是这个位置:产地价 4 至 6 元/公斤,冷链成本 1 元/公斤,加上去就失去价格竞争力。
损耗的机会成本要算两笔。第一笔是货值:按产地均价 4 元/公斤算,6,600 万吨的直接损失是 2,640 亿元,相当于 2024 年水果进口额(194.5 亿美元约 1,380 亿元)的 1.9 倍。
第二笔是投入:3.3 亿吨产量里有 6,600 万吨是白种的,土地、水、化肥、人工的投入有两成没有产生价值。在耕地资源紧张的条件下,这个浪费的量级不能忽视。
降损的路径有三条,投入产出比不同。
预冷最有效,采后 4 小时内把果心温度降到 4 摄氏度,能减少一半以上的呼吸损耗,但设备投入最高;分级成本最低,把好果与次果分开、好果走冷链、次果走加工,避免一颗烂果传染一整箱;包装最便宜,用透气箱替代编织袋、单果套袋替代散装,减少挤压碰撞,成本增加有限而效果明显。
三条路的排序应该是:先分级与包装,因为几乎不花钱;再补冷链干线;最后建预冷站,因为它需要规模支撑。行业里常见的错误是反过来,先建预冷站,结果因为没有分级、没有冷链,预冷后的果子照样在路上烂掉。
时间差的经济价值,在设施栽培上体现得最充分。一个大棚的投入是露地的十倍以上,能收回来的唯一理由就是「早上市」。草莓 12 月上市能卖 60 元/公斤,4 月只能卖 15 元,四倍的价差撑着大棚的投资回报。
所以设施农业的落点是「买时间」,产量是顺带的结果。理解这一点,就知道为什么大棚集中在城市周边:离市场越近,时间差的价值越高。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法