

水果产业整体研究
3.3 亿吨产量背后的 6,600 万吨损耗
第十一章 价差:2 至 4 倍的来源
水果行业最刺激的数字,是产地价与零售价的差距:2 至 4 倍,品牌水果的零售加价率能到 50% 至 100%。
用一公斤苹果做样本。果园收购 3 元,产地批发 4 元,销地批发 6 元,超市零售 10 元,精品超市 14 元。从 3 元到 10 元是 3.3 倍,到 14 元是 4.7 倍。
把 3 元到 10 元的 7 元加价拆开,四段各有主人。
第一段是物流,运费、装卸、包装合计 1 至 1.5 元,占 14% 至 21%,归物流企业。第二段是损耗,按 15% 分摊 0.5 至 0.8 元,占 7% 至 11%,这一段没有主人,是纯损失。
第三段是批发加价,销地批发商赚 15% 至 25%,1 至 1.5 元,占 14% 至 21%。第四段是零售加价,商超毛利 25% 至 40%,加上进场费、堆头费、损耗,3 至 4 元,占 43% 至 57%。
零售拿走近一半。零售的高加价有它的道理:商超要承担租金、人工、冷链、损耗,一颗卖不掉的苹果就是纯亏,高毛利是对高损耗的补偿。
价差能不能压缩?能,但空间有限。
第一个压缩点是渠道,产地直发、社区团购绕过批发环节,能把 1 至 1.5 元的批发加价让给消费者;第二个压缩点是损耗,从 15% 降到 8%,能省 0.3 至 0.4 元;第三个点反过来是增加,品牌果能卖更高的价,价差反而扩大。
所以价差的走势在分化:普通果的价差在压缩,品牌果的价差在扩大。最难的是中间那一档,既没有品牌溢价,又要承担渠道成本。
果农在这个价差里拿到的份额最小。3 元的产地价,扣掉种植成本 2 元,利润 1 元;一亩地 3,000 公斤,利润 3,000 元。
同一批苹果到零售端,零售商毛利 3 至 4 元/公斤,3,000 公斤对应 9,000 至 12,000 元。
这个对比说的是一条价值分配规律:越靠近消费者,议价能力越强。果农想要提高份额,只有两条路,一是组织起来形成规模议价,二是自己做分级与品牌,把「统货」变成「商品」。
第一条路难在组织,第二条路难在资金与渠道。两条都不走,就只能在 3 元的价位上反复议价,一年赚一个辛苦钱。
微笑曲线这个概念用在水果上,要注意它描述的是「毛利率」而不是「利润率」。三段毛利率 10% 至 20%、15% 至 25%、25% 至 40%,看上去两端高,但净利率都在 5% 至 10% 之间,差距没有毛利率那么大。
真正的差别在资本回报率:零售周转快、占用资金少,种植周转慢、占用土地与多年生资产。所以评价一个环节赚不赚钱,看 ROE 比看毛利率准。
第十二章 微笑曲线:三段毛利率画出利润地图
水果产业链的利润分布,形状与制造业的微笑曲线相似,但有一处关键的不同。
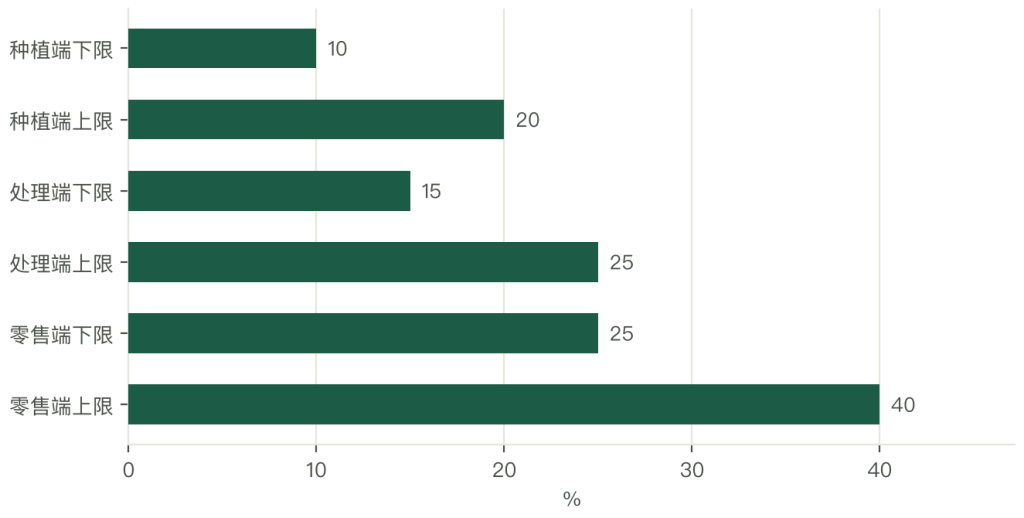
三段毛利率是这样:种植端 10% 至 20%,商品化处理端 15% 至 25%,品牌零售端 25% 至 40%。两端高、中间低的曲线。
种植端的 10% 至 20% 是毛利率,净利率更低。扣掉地租、人工、投入品,多数果园的净利率在 5% 至 10%。品牌零售端的 25% 至 40% 也是毛利率,扣掉租金与人工,净利率同样是 5% 至 10%。
看起来两端差不多,但零售的周转快,资金回报率高得多:一个果园一年周转一次,一家水果店一年周转二十次。
两端为什么高,原因不同。种植端高的地方是「有壁垒的种植」:特定产区的特定品种,别人种不出来,价格由你定。褚橙、烟台苹果的核心产区都属于这一类。
品牌零售端高的地方是「有认知的品牌」:消费者认这个牌子,愿意付溢价,百果园、都乐凭长期品质稳定与渠道建设撑起溢价。
中间的流通环节最低,因为它没有壁垒:谁都能买车、谁都能租库、谁都能做批发。没有壁垒的环节只能拼成本,拼到最后就是一车货赚几百块的差价。
中国的特殊情况是,微笑曲线的两端都不强。种植端弱在组织化,散户为主,没有议价能力,也做不出标准;品牌端弱在信任,国产水果的企业品牌溢价能力有限,消费者更认区域公用品牌与进口品牌。两端都弱,利润就集中在了中间,而且中间这段本身也不厚。
这个形状与制造业正好相反。制造业是中间制造最薄,两端研发与品牌厚;水果是中间流通薄,两端也没厚起来。所以制造业的经验在这里不适用:「把制造做强」在水果行业对应的是「把种植做强」,而种植做强并不能带来高利润,因为种植的可替代性太强。
赚钱的主体有三类。第一类控制产地资源:包下几千亩基地,做标准化种植,从源头控制品质,毛利能到 25% 以上。第二类控制渠道:连锁水果店、会员店、生鲜电商,掌握客流,能拿到更低的进货价与更高的零售价。
第三类控制稀缺品类:进口榴莲、车厘子的贸易商,靠独家代理与季节窗口赚钱,毛利 20% 至 40%。
三类的共同点是,都控制了一个别人进不来的位置,产地、渠道、稀缺品类三选一。没有位置的企业只能做搬运工。
这也解释了产业资本的流向:近几年水果行业的投资,大多落在产地基地与连锁零售两端,中间的批发环节几乎没有新进入者。资本的判断直接,中间没有壁垒,不值得投。
进口的品类结构带着「来源国集中度」的风险。水果进口来源前十占比 92.15%,泰国居首 65.29 亿美元。集中度高意味着议价能力弱,也意味着供给风险高:泰国一旦减产或者政策变化,国内榴莲价格立刻波动。
所以进口商这几年在分散来源,越南、马来西亚、菲律宾的量逐年增加,越南榴莲对华占比已到 41.5%。分散来源,是这个行业最重要的供应链动作。
第十三章 进口:109 亿美元逆差的结构
2024 年的贸易数据,是理解中国水果竞争力最好的一面镜子。
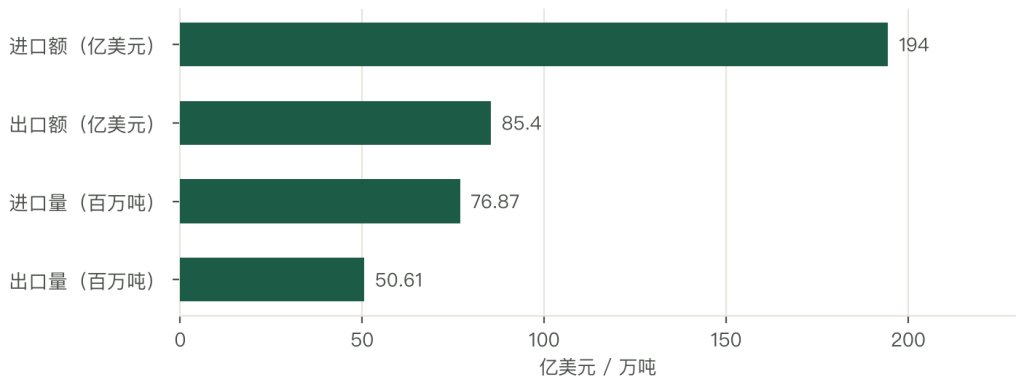
进口 194.5 亿美元、同比增 6%,进口量 768.71 万吨;出口 85.4 亿美元、同比增 20.9%,出口量 506.12 万吨;逆差 109.1 亿美元,同比收窄 3.3%,按 7.1 的汇率约 775 亿元。
逆差本身不是问题,单价的对比才说明问题。进口单价 194.5 亿 ÷ 768.71 万吨 = 2,309 美元/吨;出口单价 85.4 亿 ÷ 506.12 万吨 = 1,183 美元/吨。进口是出口的 1.95 倍。
这个比例说明,中国出口的是低值水果,进口的是高值水果。出口 506 万吨换回 85.4 亿美元,进口 769 万吨要付出 194.5 亿美元,一来一回,量的差距不大,额的差距是一倍多。
按单品看,梯度更清楚。
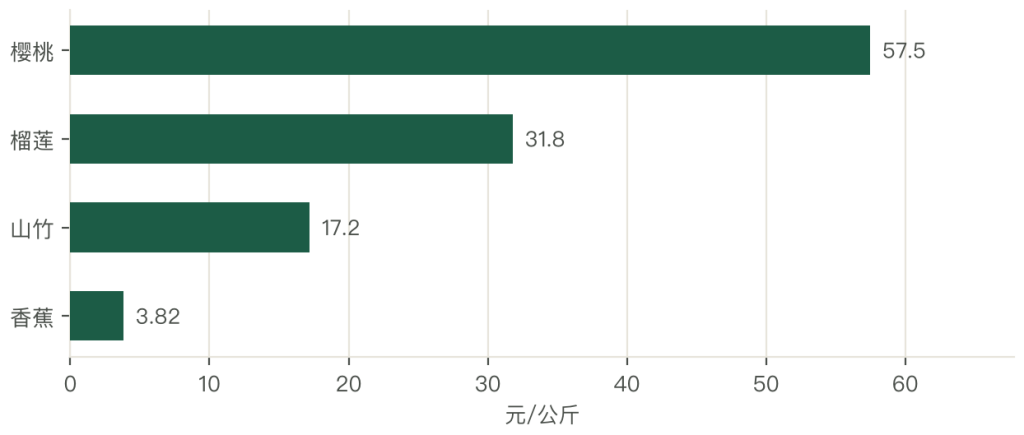
榴莲 69.9 亿美元 ÷ 156.03 万吨 = 4,480 美元/吨,折 31.8 元/公斤;樱桃 36.5 亿美元 ÷ 45.10 万吨 = 8,093 美元/吨,折 57.5 元/公斤;香蕉 9.07 亿美元 ÷ 168.67 万吨 = 538 美元/吨,折 3.82 元/公斤;山竹 6.65 亿美元 ÷ 27.51 万吨 = 2,417 美元/吨,折 17.2 元/公斤。
香蕉与樱桃差 15 倍。同样是一吨水果,樱桃的到岸价是香蕉的十五倍。前五品类(榴莲、樱桃、香蕉、山竹、猕猴桃)占进口额 72.2%,其中榴莲加樱桃两个单品就占 54.7%。
逆差的成因在品种结构缺口。榴莲与山竹是热带专属,国内只有海南、云南的小范围试种,产量杯水车薪;樱桃的高端品种与反季节供应在南半球,智利一国的车厘子占了中国樱桃进口的绝大部分。
这两类水果中国种不了,或者种不出有竞争力的品质。
反过来看出口,中国出口的是苹果、柑橘、梨、葡萄这些温带与亚热带的大宗品类,这些品类中国的产量全球第一、价格有优势,出口到东南亚、中亚、俄罗斯。所以贸易结构是「高值进、低值出」,这是资源禀赋决定的结果。
逆差会收窄,但不会消失。收窄的依据有三:国产替代在推进,海南榴莲开始挂果,云南蓝莓、广西火龙果已成规模;出口通道在打开,2024 年出口额增 20.9%;加工品出口的比例在提升,果汁与罐头不受检疫准入的限制。
不会消失的依据也有三:热带水果的生物学边界突破不了,南半球樱桃的反季节窗口替代不了,高端进口品的需求还在增长。
所以收窄的路径是提高出口的附加值。出口单价从 1,183 美元提到 1,500 美元,506 万吨能多换回 16 亿美元。这比压缩进口更现实,也更符合产业升级的方向。
出口的 1.5% 产量占比,还藏着一个结构:出口的品类高度集中。苹果与柑橘两项占出口量的一半以上,梨与葡萄次之。等于出口的价格弹性很小:某一品类在国际市场上降价,别国立刻转向其他供应国,中国的量就掉了。
所以出口的量增往往伴随价跌,2024 年量增 30.86%、额增 20.9%,就是这个机制的体现。
第十四章 出口:506 万吨与 1,183 美元的单价
进口是补位,出口是优势,这一章的视角反过来。
2024 年水果及制品出口 85.4 亿美元、同比增 20.9%,出口量 506.12 万吨、同比增 30.86%。量增快于额增,说明出口单价在下跌:1,183 美元/吨,低于进口的 2,309 美元,也低于 2023 年的水平。
出口的三个市场,逻辑完全不同。第一个是东南亚,越南、泰国、马来西亚、印尼,是苹果、梨、柑橘的主要市场,这些国家温带水果产量有限,中国的价格有优势。第二个是中亚与俄罗斯,新疆的苹果、葡萄经霍尔果斯、阿拉山口出口,运输距离短、成本低。
第三个是 欧美,出口量小但单价高,主要是鲜苹果、鲜梨的精品货以及果汁、罐头等加工品。
三个市场加起来,出口量只占产量的 1.5%。这个比例说明出口还是小生意,对国内供需的影响有限,真正的意义在价格信号与标准倒逼。
出口的瓶颈有三个。第一个是检疫准入,每个国家的准入品种、检疫要求、包装厂注册都不一样,谈判周期长,一个品种从申请到获准常常要几年。
第二个是 品牌,中国的出口水果多数是贴牌或散装,没有自己的品牌,价格由买家定;同样一箱苹果,贴中国品牌卖 10 美元,贴国际零售商品牌能卖 15 美元。第三个是标准化,出口要求果径、糖度、农残的严格标准,国内的统货做不到,只有少数基地能做。
三个瓶颈里,第二个最影响价格,第三个最影响规模。品牌是长期问题,标准化是当期问题。所以短期内能改善的是标准化:把出口基地的分级、包装、检测做扎实,先拿到订单,再谈品牌。
出口的机会在三个方向。第一是 RCEP 红利,协定生效后中国水果对东盟的关税下降、通关便利化提升。第二是冷链通道,中老铁路通车后云南水果运到泰国的时间从几天缩短到一天,损耗大幅下降,这条通道改变的是云南产区的区位价值。
第三是加工品出口,果汁、罐头、果干的单价高于鲜果,且不受检疫准入限制,是绕开壁垒的路径。
三个方向里,第三个最现实。鲜果出口受制于检疫,加工品出口只需要食品标准,门槛低得多。而且加工品能把等外果消化掉,正好接住分级产生的次果,一举两得。
把出口与内销放在一起看,出口并不构成独立的增长引擎,它是国内标准化能力的溢出。国内的分级做得好、标准执行得严,出口自然能做起来;国内的统货卖惯了,出口就只能做低端散装。
渠道变革有一个被低估的后果,它改变了「什么品种能活」。过去超市货架有限,只能放耐储、好卖的大路货;现在线上流量无限,小众品种有了生存空间,阳光玫瑰、软籽石榴、爱媛橙这些品种是被新渠道推起来的。
所以渠道变革改变了卖法,同时反向塑造了品种结构。这一条对育种与种植决策的意义,比销量数字更深远。
第十五章 渠道:即时零售撞上非标瓶颈
水果的渠道结构,正在经历近十年最大的一次变化。
传统渠道是农贸与批发市场,份额在缓慢下降,但仍是主力,因为它是最低值水果最经济的通路。现代渠道是商超与连锁水果店,份额稳定,高端水果主要走这里。
新渠道是生鲜电商、社区团购、即时零售,份额在快速上升,2024 年生鲜电商交易规模约 6,000 亿元,即时零售年增 30% 以上。
新渠道改的第一处是购买频次:过去一周买一次水果,去超市或菜场;现在随时下单、30 分钟送到,频次提高、单次量减少。第二处是品种选择:线上能卖小众品种,因为流量不受货架限制,过去超市只能放十几个品种,线上能放上百个。
第三处是包装形态:线上要求耐运输、标准化、小包装,这一条直接推动了商品化处理率的提升。
包装形态这一条最要紧,它把渠道变革与产业升级连在了一起:线上卖得动的前提是标准化,标准化推动了分级与包装。渠道升级等不了产业升级,产业不升级,渠道就只能卖那几样能标准化的品类。
新渠道不是没有成本,成本只是换了地方。传统渠道的成本是层层加价,产地、批发、零售每层都要利润;新渠道的成本是履约,前置仓租金、骑手配送、包装耗材、退换损耗,加起来不比传统渠道低。
所以新渠道的价格优势只在部分品类成立。标准化程度高、周转快的品类,新渠道有优势;非标、低频的品类,传统渠道更便宜。这就是为什么线上卖得最好的是苹果、橙子、香蕉这些耐运输的品类,而水蜜桃、荔枝这些还是靠本地与批发市场。
产地直发是近年最热的模式,从果园直接发快递到消费者。它的优势是链条最短,理论上能把中间环节的加价让给消费者。
它的边界有三个:第一是包装成本,一箱 5 公斤的水果,包装加快递要 15 至 20 元,折 3 至 4 元/公斤;第二是损耗,快递多次转运对水果损伤大,破损率常在 5% 以上;第三是品种,只有耐运输的品类适合直发,浆果类做不了。
三个边界决定了产地直发只适合高单价、耐运输的品类。普通柑橘、苹果做直发,成本比批发渠道高。这个结论对农户很重要:不是所有产区都适合做直播带货,直播带货的履约成本必须由高客单价来覆盖。
渠道的判断是:会继续分散,但不会取代。农贸与批发市场的份额会降,但不会消失;商超与连锁店会稳定在高端;新渠道会继续增长,增长的上限是标准化率。三个渠道并存,各自服务不同的价格带,这是未来五年的基本格局。
区域公用品牌的授权制,跑得最好的是「地理标志加协会加企业」的三层结构。协会定标准、做抽检,企业按标准生产并承担品牌运营,政府只做背书与保护。三层各司其职,品牌的溢价才守得住。
反过来的失败案例很多:政府既做背书又做运营,协会形同虚设,企业只管贴标,最后品牌变成一张谁都能用的纸。



写点看法