
乳制品行业研究
4,079 万吨与 9% 的利润率
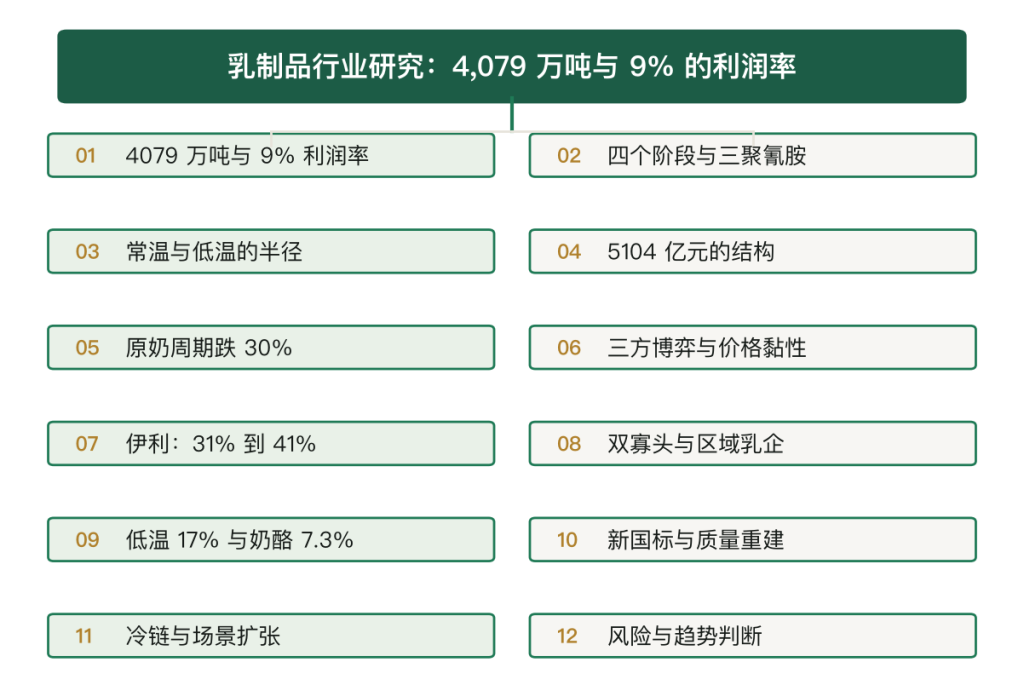
2023 年中国奶类产量 4,079 万吨,折合生鲜乳(收奶口径)约 2,961 万吨;规模以上乳制品企业营业收入约 5,104 亿元,利润总额约 460 亿元,行业平均利润率只有 9%。这组数字放到食品行业里比较,白酒的利润率在 30% 以上,调味品 15% 至 20%,啤酒 10% 至 12%,乳制品处在中下游。利润率低由结构决定:液态奶占乳制品营收八成以上,其中常温白奶又占液态奶的六成,白奶的毛利率只有 30% 左右,而奶酪、冷饮、功能奶的毛利率能到 40% 以上。伊利把液态乳的毛利率从 2015 年的 31% 提到 2023 年的 41%,靠的是把产品结构从”白奶”往”高端白奶、功能奶”上挪,十年挪出了 10 个百分点。产业链的两端也很不对称:2021 年 8 月生鲜乳价格见到 4.38 元/公斤的历史高点,2024 年一季度跌到 3.0 元/公斤以下,跌幅近 30%,下行持续 33 个月,上游牧业公司由盈转亏,下游伊利、蒙牛的净利率基本没动,终端零售价只跌了 5% 至 8%。这个”原奶跌三成、奶价跌一成”的剪刀差,是理解中国乳业的入口。本报告先厘清奶类与生鲜乳的口径差别,再回溯四个阶段与三聚氰胺的分水岭,然后依次拆解常温与低温的半径分野、5,104 亿元的结构、原奶周期的成因与后果、三方博弈下的价值分配、伊利的分产品成本、双寡头的三张网、低温奶 17% 与奶酪 7.3% 两个待开垦的市场、新国标对复原乳的禁令、99.96% 的质量重建,以及冷链、场景、并购三条增长路径。总量已经见顶,增长只能来自结构;奶源在周期底部是负担、在周期顶部是资产,能扛过底部的人才有资格谈下一轮;低温奶与奶酪是最后的增量,但它们要的是密度,不是规模。
关键词
第一章 两个口径:4,079 与 2,961
谈乳制品,先要把两个数字分清楚,否则后面所有的比较都会出错。
国家统计局公布的 2023 年奶类产量是 4,079 万吨,这个数字包括牛奶与羊奶,是”奶类”的口径。而行业里常说的”生鲜乳产量”约 2,961 万吨,只统计牛奶,且是收奶环节的口径。
两个数字差 1,000 多万吨,来源是口径不同:前者按产出算,后者按收购算,中间差的是农牧民自食、散养户未交售、以及统计范围的差异。
行业里引用数据时最常见的错误,就是把 4,079 万吨当成”中国人喝掉的牛奶”。实际上,2023 年国产牛奶加上进口乳制品折合原奶,再扣掉库存变化,才是真正的供给量。
进口的大包粉、乳清粉、奶酪、婴幼儿配方奶粉,折成原奶约相当于国产产量的 20% 至 25%。这个比例在 2021 年之后有所下降,因为国内原奶过剩、进口需求减弱。
1.1原料与成品
乳制品的产业链是一条”浓缩与还原”的链条。生鲜乳含水 87% 至 88%,加工的第一步是杀菌与标准化,然后按产品需要做浓缩、发酵、干燥、分离。
液态奶保留全部水分,一吨原奶出一吨液态奶;奶粉要蒸发掉水分,8 吨原奶出 1 吨奶粉;奶酪要分离乳清,10 吨原奶出 1 吨奶酪;乳清粉是奶酪的副产品,1 吨奶酪出 0.8 吨乳清。
这个”转化率”决定了不同品类的原料消耗强度,也决定了上游原奶过剩时,哪个品类能吸收产能。
2022 至 2024 年的原奶过剩,主要靠喷粉消化。乳企把过剩的原奶喷成大包粉存起来,一吨大包粉消耗 8 吨原奶,能快速吸收产能,但喷粉的成本(能耗、折旧)加上仓储费,每吨亏损 3,000 至 5,000 元。
这就是为什么原奶过剩时,乳企的利润表会先难看一个季度。
1.2奶类产量的第三个数字
除了 4,079 万吨与 2,961 万吨,还有第三个数字:规模牧场的成母牛存栏与单产。
2023 年全国奶牛存栏约 1,000 万头,其中成母牛约 600 万头,平均单产 9.5 吨/年。按 600 万头成母牛、9.5 吨单产算,理论产奶量 5,700 万吨,远高于实际的 2,961 万吨。
差额来自三个方面:一是成母牛比例低于统计口径,二是散养户的单产只有 5 至 6 吨,三是部分牛奶未进入收购环节。
这个推算是理解中国奶业”效率差距”的入口。荷兰的平均单产 8.5 至 9 吨,但成母牛占比高、淘汰率低,实际产出效率比中国高 20% 至 30%。
中国的问题在”成母牛比例低、淘汰率高”,单产只是次要矛盾,一头奶牛平均只能产 2.5 至 3 胎,就被淘汰了。
1.3与相邻行业的边界
乳制品经常与三个行业混淆,需要划清边界。
与饮料的边界:含乳饮料(如 AD 钙奶、优酸乳)属于饮料,乳含量低于 30%,不纳入乳制品统计。这个边界很重要,因为含乳饮料的毛利率远高于纯奶,很多企业靠它赚钱,但它不代表乳制品的真实盈利水平。
与保健品的边界:乳清蛋白粉、乳铁蛋白属于功能性配料,进入保健品与婴配粉,价格是原料的 5 至 10 倍。这部分增量在乳制品统计里体现不出来,但对行业的利润贡献越来越大。
与饲料的边界:乳企自建的牧场,牛粪资源化后做成有机肥,属于循环农业,不纳入乳制品营收。这部分业务在头部牧业公司的营收里占 3% 至 5%,是”隐性利润”。
把三个边界说清楚,才能理解为什么”5,104 亿元营收、9% 利润率”这个数字看起来平淡,实际上内部的分化极大:纯奶的净利率 5% 至 8%,奶粉 10% 至 15%,奶酪 8% 至 12%,含乳饮料 15% 以上。
第二章 四个阶段
中国乳业的四十年,可以切成四段,每一段的主导矛盾都不同。
2.1四段演化
1980 年代是”奶粉时代”。国产奶粉以全脂奶粉、脱脂奶粉为主,主要供应城市与婴儿喂养,液态奶因为冷链缺失,只能在产地周边销售。这一阶段的核心矛盾是”有没有”,不是”好不好”。
1990 年代是”常温奶突破”。UHT 超高温灭菌技术与利乐无菌包装进入中国,常温奶的保质期从 7 天延长到 6 个月,销售半径从 300 公里扩到全国。这个技术突破,直接造就了伊利、蒙牛两家全国性企业。
2000 年代是”高速扩张”。液态奶产量从 1,000 万吨增到 3,000 万吨,年均增速 15% 以上。扩张的模式是”企业 + 奶站 + 农户”,乳企不养牛,靠奶站收奶,快速做大规模。
2008 年之后是”重建与集中”。三聚氰胺事件摧毁了消费者信任,也摧毁了”奶站模式”。乳企开始自建牧场、参股牧业、做全产业链,行业集中度快速提升,伊利、蒙牛两家的份额从 30% 提到 50% 以上。
2.2三聚氰胺的分水岭
2008 年的三聚氰胺事件,是中国乳业最重要的一次结构性冲击。
事件的直接原因是”奶站模式”的失控:奶站从散户收奶,为了通过蛋白质检测,往奶里添加三聚氰胺。乳企只看检测指标,不看奶源,链条上的每个环节都在”合格”的假象里运转。
事件之后,行业发生了三个变化。第一是”散养退出”:散户养牛不划算,也不被乳企接受,奶牛养殖快速向规模牧场集中。第二是”自建牧场”:伊利、蒙牛、光明开始大规模投资牧场,把奶源握在自己手里。
第三是”检测升级”:从抽检到批批检,检测成本占原奶成本的 3% 至 5%。
三个变化的长期后果是”成本上升 + 集中度提升”。小乳企因为承担不起检测与牧场投资,逐步退出;头部企业靠规模摊薄成本,份额越来越高。这就是今天”双寡头”格局的历史起点。
2.32016 年后的转折
2016 年之后,乳业进入”存量博弈”。
第一个标志是液态奶增速降到个位数。人均消费量从 2010 年的 25 公斤增到 2016 年的 33 公斤,之后基本停滞。量的增长停了,行业只能靠”结构升级”(高端奶、功能奶)与”品类扩张”(奶酪、低温奶)维持增长。
第二个标志是原奶周期开始剧烈波动。2018 至 2021 年是上行周期,原奶价格从 3.5 元/公斤涨到 4.3 元/公斤;2021 至 2024 年是下行周期,跌回 3.0 元/公斤以下,跌幅近 30%。
第三个标志是进口冲击。2016 年之后,进口大包粉、乳清粉、奶酪的数量快速增长,2021 年进口折合原奶相当于国产的 25%。进口的低价原料,压制了国内原奶的价格。
2.4阶段的判断
四个阶段走完,中国乳业的基本格局定型:双寡头(伊利、蒙牛)+ 区域乳企(光明、新乳业、燕塘、天润)+ 专业品类(飞鹤的婴配粉、妙可蓝多的奶酪)+ 上游牧业(现代牧业、优然牧业)。
这个格局的稳定性很高,因为四个环节都有壁垒:品牌(全国性广告投入)、奶源(牧场投资)、冷链(低温奶的配送网络)、渠道(县乡市场的分销体系)。
格局稳定的另一面是”内卷”。行业增速降到 3% 至 5%,企业只能在存量里抢份额,价格战、促销战、渠道战成为常态。这就是为什么 5,104 亿元的行业营收,平均利润率只有 9%。
第三章 常温与低温:500 公里半径
乳制品的产品结构,是一条”半径”的分界线。
3.1两种工艺
常温奶用 UHT 工艺,135 至 150 摄氏度灭菌 2 至 4 秒,配合无菌包装,常温保质期 6 个月。这种工艺杀灭了绝大部分微生物,也破坏了部分风味物质与热敏性维生素。
低温奶用巴氏杀菌,72 至 85 摄氏度杀菌 15 秒,保留更多活性物质(乳铁蛋白、免疫球蛋白),但必须全程 2 至 6 摄氏度冷藏,保质期只有 7 至 15 天。
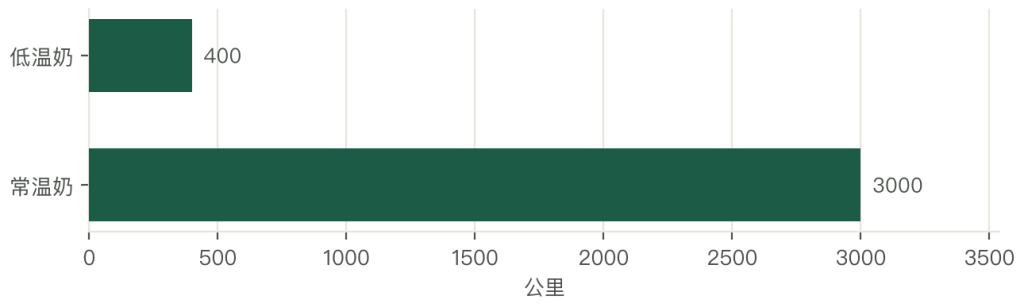
两种工艺的差别,决定了两种商业模式。常温奶可以跨省运输、长储、集中生产;低温奶只能在 500 公里半径内销售、必须就近建厂、必须自建冷链。
3.2常温奶打破了半径
常温奶的技术突破,是中国乳业第一个”规模杠杆”。
在没有常温奶的年代,乳企只能在城市周边建厂,服务半径 200 至 300 公里,规模做不大。UHT 加无菌包装之后,一个工厂可以服务全国,规模效应立刻显现:单厂产能从日产 100 吨提到 500 吨以上,单位成本下降 20% 至 30%。
这就是伊利、蒙牛能在十年内做到全国的原因。它们的策略是”先建产能、再建品牌、最后建奶源”:在内蒙古、河北建大厂,用常温奶打通全国渠道,用广告轰炸建立品牌,等规模起来后再回头自建牧场。
3.3低温奶受制于半径
低温奶的商业模式完全相反:半径短、投资重、周转快。
一个低温奶工厂的半径是 300 至 500 公里,超过这个距离,冷链成本与损耗就把利润抵掉了。所以低温奶的市场是”区域割据”:光明在华东、新乳业在西南、燕塘在华南、天润在西北,每家守住自己的半径。
低温奶的另一个特点是”高频、短保、高损耗”。一瓶鲜奶的保质期 7 至 15 天,货架期只有 5 至 10 天,卖不掉就报废。零售端的损耗率 5% 至 8%,比常温奶高 3 至 5 个百分点。
3.4两种模型的对照
| 维度 | 常温奶 | 低温奶 |
|---|---|---|
| 工艺 | UHT 135 至 150 摄氏度 | 巴氏 72 至 85 摄氏度 |
| 保质期 | 6 个月 | 7 至 15 天 |
| 销售半径 | 全国 | 300 至 500 公里 |
| 工厂布局 | 集中大厂 | 分散就近 |
| 冷链要求 | 常温运输 | 全程 2 至 6 摄氏度 |
| 损耗率 | 1% 至 2% | 5% 至 8% |
| 毛利率 | 30% 至 40% | 35% 至 45% |
| 代表企业 | 伊利、蒙牛 | 光明、新乳业、燕塘 |
这张表说明:常温奶靠规模,低温奶靠密度。规模可以复制,密度很难复制,因为密度取决于”在某个区域里,多少家庭每天买你的奶”。这就是区域乳企能在巨头的夹击下活下来的原因。
第四章 规模:5,104 亿元与 9% 的利润率
5,104 亿元的行业营收,配 9% 的平均利润率,这组数字背后是极度的结构分化。
4.1两个核心数字
2023 年规模以上乳制品企业营收约 5,104 亿元,利润总额约 460 亿元,利润率 9%。
这个利润率在食品行业里属于中等偏下:白酒 30% 以上、调味品 15% 至 20%、肉制品 8% 至 10%、啤酒 10% 至 12%。乳制品的 9%,介于肉制品与啤酒之间。
利润率的分布极不均匀。伊利、蒙牛的净利率 8% 至 10%,区域乳企 3% 至 6%,上游牧业在周期底部为负。行业平均 9%,其实是”头部拉高、尾部拉低”的结果。
4.2液态奶的绝对主导
液态奶占乳制品营收的 80% 以上,是绝对主导品类。
液态奶内部又分三档:白奶(纯牛奶)、花色奶(调制乳、含乳饮料)、低温鲜奶。
白奶占液态奶的 60% 至 65%,是”基本盘”,毛利率 30% 至 35%;花色奶占 20% 至 25%,毛利率 35% 至 45%;低温鲜奶占 15% 左右,毛利率 40% 至 45%。
结构倾斜的后果是”增量集中在两端”:白奶靠提价与高端化(有机奶、A2 奶、娟姗奶),低温鲜奶靠渗透率提升,中间的花色奶增长最慢。
4.3结构倾斜的后果
液态奶占八成,意味着乳业的命运绑在了”喝奶”这件事上。
中国人均液态奶消费量 2023 年约 25 公斤,是日本的 60%、美国的 30%。这个数字被行业反复引用,用来证明”还有增长空间”。
但更细的观察是:一二线城市的人均消费已接近日本水平(30 公斤以上),增长空间在三四线城市与农村,而那里的消费习惯还没形成。
结构倾斜的另一个后果是”奶粉的萎缩”。婴配粉受出生率下降影响,2023 年市场规模比 2020 年缩小了 30% 以上;成人奶粉虽然有增长,但基数小,补不上缺口。这就是为什么乳企都在找”第三增长曲线”(奶酪、冰品、运动营养)。
4.4规模的判断
5,104 亿元、9% 利润率、80% 液态奶,三个数字说明中国乳业已经进入”成熟期”。
成熟期的特征是:总量微增(0% 至 3%)、结构升级(高端化)、集中度提升(CR5 从 50% 到 60%)、利润率承压(原奶周期 + 价格战)。
这个阶段的赢家是”结构最优”的那批,”规模最大”解决不了问题。谁的高毛利品类占比高,谁的利润率就高;谁的奶源成本低,谁在周期底部就有优势。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法