

乳制品行业研究
4,079 万吨与 9% 的利润率
第十九章 液奶的三条价格带
液态奶的价格带,决定了不同企业的生存空间。
19.1三条价格带
第一条是”基础带”(8 至 12 元/升):普通纯牛奶,主打”性价比”,渠道以商超、社区团购为主。这一带的毛利率 25% 至 30%,靠规模赚钱。
第二条是”升级带”(15 至 25 元/升):高端白奶(金典、特仑苏)、功能奶(高蛋白、高钙),主打”品质”,渠道以商超、电商为主。毛利率 40% 至 45%。
第三条是”超高端带”(30 至 50 元/升):有机奶、A2 奶、娟姗奶、进口奶,主打”稀缺”,渠道以精品超市、会员店为主。毛利率 45% 至 55%。
19.2价格带的迁移
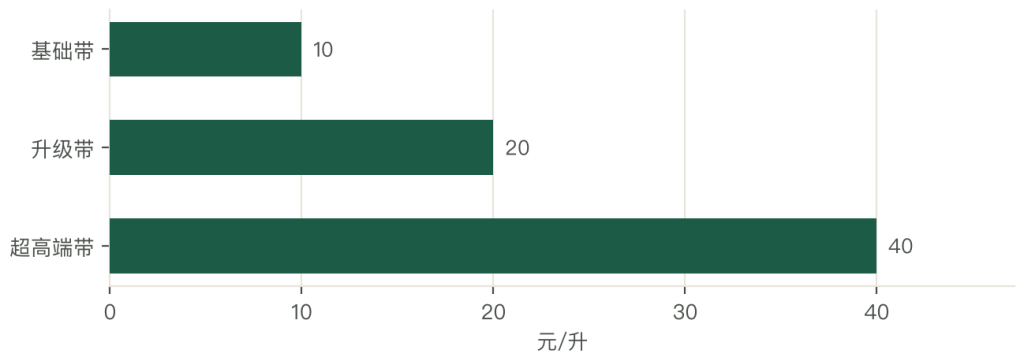
过去十年,液态奶的价格带整体上移:基础带的份额从 60% 降到 45%,升级带从 30% 升到 40%,超高端带从 10% 升到 15%。
上移的动力是”消费升级”与”成本上升”:原奶、包装、物流的成本每年涨 3% 至 5%,企业只能靠”提价 + 升级”消化。
19.3价格带的陷阱
价格带上移有一个陷阱:”超高端带”的规模有限。
有机奶、A2 奶的产量受”认证牧场”限制,规模做不大;娟姗奶的牛群只有几万头,产量有限。这些品类能提高毛利率,但撑不起营收。
这就是为什么伊利、蒙牛的策略是”金字塔”:底部用基础带守份额,中部用升级带赚利润,顶部用超高端带树品牌。三层各司其职,不能偏废。
19.4判断
判断未来五年,升级带(15 至 25 元/升)会成为主战场。
原因是”消费者愿意为品质付 50% 的溢价,但不愿意付 200%”。这个心理价位,正好落在升级带。超高端带会保持小众,基础带会被社区团购与自有品牌侵蚀。
第二十章 大包粉:进口的隐形冲击
进口大包粉是影响国内原奶价格最直接的变量,也是最容易被忽略的变量。
20.1一个换算关系
1 吨大包粉加 7 吨水,还原成 8 吨液态奶。2023 年中国进口大包粉约 80 万吨,折合原奶 640 万吨,相当于国产生鲜乳(2,961 万吨)的 21.6%。
这个比例意味着:进口粉的到岸价,直接决定了国内原奶的”上限价”。当进口粉折原奶的价格低于国内原奶时,乳企会用进口粉替代国产奶。
20.2进口粉的价格优势
2023 年进口全脂奶粉的到岸价约 3.2 万元/吨,折合原奶 4.0 元/公斤(按 8 吨还原、加工成本 0.5 元/公斤算)。同期国内原奶价格 3.8 至 4.0 元/公斤,两者接近。
2024 年进口粉价格跌到 2.8 万元/吨,折合原奶 3.5 元/公斤,低于国内原奶(3.0 至 3.2 元/公斤)?这个比较要小心:2024 年国内原奶跌得更快,进口粉反而失去了价格优势。
这就是为什么 2024 年的进口粉数量在下降:国内原奶太便宜,乳企不需要进口粉。
20.3进口粉的两个作用
第一个作用是”调节阀”。国内原奶过剩时,乳企喷粉储存;国内原奶紧缺时,乳企用进口粉补充。进口粉让”供给弹性”变大,平抑了价格波动。
第二个作用是”价格锚”。进口粉的到岸价,是国内原奶价格的”上限”。当国内原奶价格高于进口粉折原奶价时,乳企会转向进口,压制国内价格。
20.4判断
判断进口粉的数量会长期稳定在 70 至 90 万吨,不会大幅增长,也不会消失。
原因是”成本结构”:新西兰的牧场是”放牧制”,成本比中国的”舍饲制”低 30% 至 40%,这个优势长期存在。但中国的原奶自给率政策(要求 70% 以上)会限制进口粉的增长。
第二十一章 双寡头的三张网
伊利与蒙牛的竞争力,本质是”三张网”。
21.1第一张网:奶源网
伊利参股或自建牧场 100 多个,存栏超过 100 万头;蒙牛通过现代牧业、圣牧、富源掌控 50 万头以上。
奶源网的作用是”保供 + 控本”。原奶紧缺时,自有奶源能保证生产;原奶过剩时,自有奶源能摊薄成本。这张网的投资以百亿元计,是双寡头最重的资产。
21.2第二张网:产能网
伊利在全国有 80 多个工厂,蒙牛有 40 多个。工厂的布局遵循”奶源 + 市场”双原则:在内蒙古、河北、黑龙江等奶源带建大厂(常温奶),在华东、华南等消费区建中小厂(低温奶)。
产能网的作用是”半径优化”。一个工厂的半径决定了运输成本,产能网越密,运输成本越低。
21.3第三张网:渠道网
伊利的经销商 1.5 万家,覆盖终端 500 万个;蒙牛经销商 1.2 万家,覆盖终端 400 万个。
渠道网的作用是”渗透 + 陈列”。在县乡市场,谁能把货铺到”村口小卖部”,谁就能赢。这张网需要 20 年积累,是新进入者最难复制的。
21.4三张网的配合
三张网是配合的:奶源网保证”有奶”,产能网保证”能产”,渠道网保证”能卖”。
配合的效果是”成本优势”:伊利的单位成本比区域乳企低 10% 至 15%,这个差距在价格战中是”生死线”。
第二十二章 区域乳企的活法
在双寡头的夹击下,区域乳企有四条活法。
22.1第一条:守低温
光明、新乳业、燕塘都选择了”低温鲜奶”作为主战场。
理由是”半径”:低温奶的半径 300 至 500 公里,双寡头的规模优势用不上;本地企业有”冷链密度”与”本地认知”,能守住市场。
光明在上海的低温鲜奶份额 40% 以上,新乳业在成都的低温份额 30% 以上,燕塘在广州的低温酸奶份额 25%。这些市场的共同点是”冷链成熟、消费习惯好”。
22.2第二条:做特色
天润在新疆做”浓缩酸奶、奶啤”,燕塘在广东做”鲜奶布丁、姜撞奶”,这些”地方特色”产品,双寡头做不了(规模太小、地域太强)。
特色产品的毛利率高(45% 至 55%),但规模小(几亿元),只能”守着一方市场”。
22.3第三条:做代工
部分区域乳企转型做”代工”:为伊利、蒙牛、新茶饮品牌代工生产。
代工的毛利率低(10% 至 15%),但产能利用率高(80% 以上),能摊薄固定成本。这是”活下去”的选择,不是”活得好”的选择。
22.4第四条:被并购
新乳业的模式是”并购区域乳企”,被并购的企业保留品牌与渠道,总部提供”鲜战略”与”供应链支持”。
对被并购企业来说,这是”体面退出”:品牌保留、员工保留、获得总部的资源支持。对新乳业来说,这是”快速扩张”:一次并购获得一个区域的冷链网络与客户。
22.5四条路的判断
四条路里,”守低温”最可持续,”做特色”最稳,”做代工”最苦,”被并购”最现实。
判断未来五年,区域乳企的数量会从 500 多家降到 300 家以内,其中”守低温”的企业能活得好,”做代工”的企业能活下去,其余会被并购或退出。
第二十三章 君乐宝与飞鹤:两条奶粉路线
国产奶粉的翻身仗,是两条完全不同的路线打下来的。
23.1飞鹤:把”全产业链”做成卖点
飞鹤的基地在黑龙江齐齐哈尔克东县,北纬 47 度,是公认的黄金奶源带。它的做法是自己种草、自己养牛、自己加工,把”从牧草到奶粉”的全部环节握在手里。
2023 年飞鹤自有牧场奶牛存栏超过 10 万头,六个核心工厂全部建在牧场周边 30 公里以内,鲜奶从挤奶到喷粉控制在 2 小时以内。
这套重资产做法的商业逻辑是”用时间换信任”。奶粉的信任来自”新鲜”与”可追溯”,而新鲜只能靠”牧场到工厂的距离”来保证。飞鹤把这段距离压到 2 小时,就有了一个别人难以复制的说法:鲜奶 2 小时成粉。
这句话在母婴店的导购嘴里,比任何检测报告都管用。
价格上,飞鹤走的是高端带,星飞帆、臻稚有机的终端价在 250 至 350 元/罐(700 至 900 克),比进口品牌还贵。
2021 年飞鹤营收达到 227 亿元的峰值,2023 年回落到 195 亿元左右,回落的原因是出生率下降与价格战,不是份额丢失。
23.2君乐宝:用性价比撕开口子
君乐宝的起点在石家庄,最早做酸奶,2014 年才正式进入奶粉。它选的是与飞鹤相反的路:不做全产业链的重资产,而是”自有牧场 + 合作工厂”,把成本压下来,用 130 至 180 元/罐的价格撕开市场。
这个价格带在当时是空白。进口品牌在 250 元以上,国产头部也在 200 元以上,150 元以下被认为是”低端、不安全”。君乐宝用”欧盟双认证”(BRC、IFS)做背书,把”便宜”重新解释成”性价比”,五年做到国产奶粉前三。
君乐宝的现金流其实来自酸奶。涨芝士啦、纯享、简醇这几个单品,在低温酸奶市场站住了脚,2023 年集团营收约 200 亿元,酸奶贡献了六成以上。奶粉是”第二增长曲线”,酸奶是”现金牛”,这个组合让它能扛住奶粉的价格战。
23.3两条路线的对照
| 维度 | 飞鹤(高端路线) | 君乐宝(性价比路线) |
|---|---|---|
| 终端价 | 250 至 350 元/罐 | 130 至 180 元/罐 |
| 奶源 | 全自建,10 万头 | 自有牧场 + 合作 |
| 工厂 | 6 个核心工厂,牧场 30 公里内 | 自有 + 代工 |
| 核心卖点 | 鲜奶 2 小时成粉 | 欧盟双认证 + 性价比 |
| 主渠道 | 母婴店、商超 | 母婴店、电商、县域 |
| 风险 | 高投入、出生率下降 | 价格战、品牌上限 |
这张表说明:奶粉的竞争落在”谁能让消费者相信”上,安全性(合格率都在 99.9% 以上)已经不是分水岭。飞鹤用”距离”证明新鲜,君乐宝用”认证”证明安全,两条路都成立,但成本结构完全不同。
23.4共同的难题
两条路线现在面对同一个难题:出生率下降。
2023 年新生儿约 900 万,比 2016 年的 1,786 万少了近一半。婴配粉的市场规模因此从 2020 年的 1,800 亿元缩到 2023 年的 1,300 亿元左右,缩了 28%。
两家企业的应对方向一致:往”成人粉、全家营养”延伸。飞鹤推出”爱本”成人粉,君乐宝推出”悦鲜活”鲜奶与成人奶粉,都是想在”婴幼儿”以外找增量。这条路的难点是”成人不喝奶粉”的消费习惯,需要长期的品类教育。
第二十四章 B 端用奶:新茶饮与咖啡的第二战场
乳制品的增量,有一半发生在消费者看不见的地方。
24.1一杯奶茶里的奶
一杯奶茶用奶 100 至 150 毫升,一杯拿铁用奶 150 至 200 毫升。这个量看起来小,乘上杯数就是大数字。
2023 年中国新茶饮市场规模约 3,000 亿元,全年出品约 200 亿杯,按每杯用奶 120 毫升算,用奶量 240 万吨。现制咖啡门店超过 13 万家,全年出品约 30 亿杯,按每杯用奶 180 毫升算,用奶量 54 万吨。
两个渠道加起来接近 300 万吨,相当于国产生鲜乳的 10%。
这 300 万吨不在任何一份”液态奶零售统计”里,因为它走的是餐饮渠道,按”公斤”卖给门店,不按”升”卖给家庭。这就是 B 端用奶被称为”隐形增量”的原因。
24.2B 端的三个特点
第一个是价格敏感。一杯奶茶的原料成本占比控制在 35% 以内,其中奶的成本占 10% 至 15%,所以门店对奶价极其敏感,每公斤差 0.5 元就会换供应商。
第二个是 规格统一。B 端要的是 1 升装常温奶、12 盒装冷藏奶、25 公斤装浓缩奶,不要礼盒、不要赠品、不要陈列。这对乳企的”柔性生产”提出了新要求。
第三个是 稳定供货。一家连锁品牌有几千家门店,断供一天就是几百万的损失,所以它选供应商的第一标准是”能不能全年稳定供”,价格排在后面。
24.3供应商结构
伊利成立了”专业乳品”事业部,专门做 B 端,产品包括 1 升装纯牛奶、稀奶油、芝士片、奶基底,客户覆盖头部茶饮与咖啡连锁。蒙牛走的是”餐饮渠道”路线,通过经销商覆盖中小餐饮门店。
外资也在抢这块市场。恒天然的 NZMP 是全球最大的乳品原料供应商,向中国出口乳粉、乳清粉、稀奶油,是很多连锁品牌的”底层供应商”。
区域乳企的机会在”本地鲜奶”。新茶饮品牌越来越多用”鲜奶”做卖点(”只用鲜奶,不用奶精”),这就要求”当天配送、冷链到店”,本地乳企的密度优势在这里体现出来。
24.4B 端的成本
B 端用奶的毛利率 15% 至 25%,比 C 端(40% 以上)低一半。
但 B 端的优势是”量大、稳定、回款周期短”。一个头部茶饮品牌一年用奶 10 万吨,相当于 40 万头奶牛的产量;回款周期 30 天,比商超的 90 天短得多。
对乳企来说,B 端是”产能调节器”:原奶过剩时,B 端能快速消化;原奶紧缺时,B 端的优先级低于 C 端。这个”弹性”,让乳企在原奶周期里的抗风险能力更强。
第二十五章 并购与资本:乳业的整合逻辑
中国乳业的集中度提升,一半靠内生增长,一半靠并购。
25.1纵向整合:把奶源买进来
纵向整合的目的是”锁奶源”。2013 年之后,蒙牛先后入股现代牧业、圣牧高科、富源牧业,把上游牧业公司变成”关联方”,保证原奶供应。伊利则把优然牧业分拆上市,用资本市场给奶源融资。
纵向整合的好处是”周期对冲”:原奶涨价时,自有牧场的利润能补下游的成本;原奶跌价时,下游的利润能补上游的亏损。这个对冲机制,让头部企业在周期波动中比中小企业稳。
代价是”资产变重”。牧业是重资产、低回报的生意,一头奶牛的投资 2 至 3 万元,投资回收期 5 至 7 年。一旦原奶价格长期低迷,这块资产就会拖累报表。
25.2横向并购:把区域网络买进来
横向并购的目的是”拿区域冷链”。
新乳业是最典型的案例:从 2015 年到现在,它先后并购了昆明雪兰、成都华西、杭州双峰、青岛琴牌、宁夏夏进等 10 多家区域乳企,每一家都保留本地品牌,总部只输出”鲜战略”与供应链标准。
这个模式的逻辑是”低温奶的半径不可复制”。建一张冷链网络要 3 至 5 年,买一张只要 1 年,所以并购比自建快。代价是”整合难度”:10 多个品牌、10 多套系统、10 多个管理团队,整合不好就是”并而不整”。
25.3资本的三种玩法
第一种是”产业资本”,也就是伊利、蒙牛、新乳业这类,用自有资金或发债并购,目的是产业配套。
第二种是”财务资本”,私募基金、产业基金入股区域乳企,赌的是”被头部并购”的退出。这类资本在 2018 至 2021 年很活跃,2022 年之后退潮。
第三种是”上市融资”,优然牧业、现代牧业、新乳业都在港股或 A 股上市,用资本市场给扩张输血。上市的代价是”信息披露”与”业绩压力”,牧业公司在周期底部的亏损会被放大。
25.4整合的下半场
判断整合已经进入”下半场”。
上半场(2010 至 2020 年)是”抢奶源、抢区域”,头部企业把能买的都买了。下半场(2021 年之后)是”消化整合”,把买来的资产理顺、把重复的产能关掉、把品牌矩阵理清。
下半场的机会在”小而美”:不做全国、只做一省;不做全品类、只做一两个单品;不拼规模、只拼毛利。天润的奶啤、燕塘的姜撞奶、卡士的酸奶,都是这条路。



写点看法