

乳制品行业研究
4,079 万吨与 9% 的利润率
第五章 原奶周期:跌了近 30%
原奶价格是中国乳业最剧烈的变量,三年一个周期,涨跌 30% 以上。
5.1一个长周期
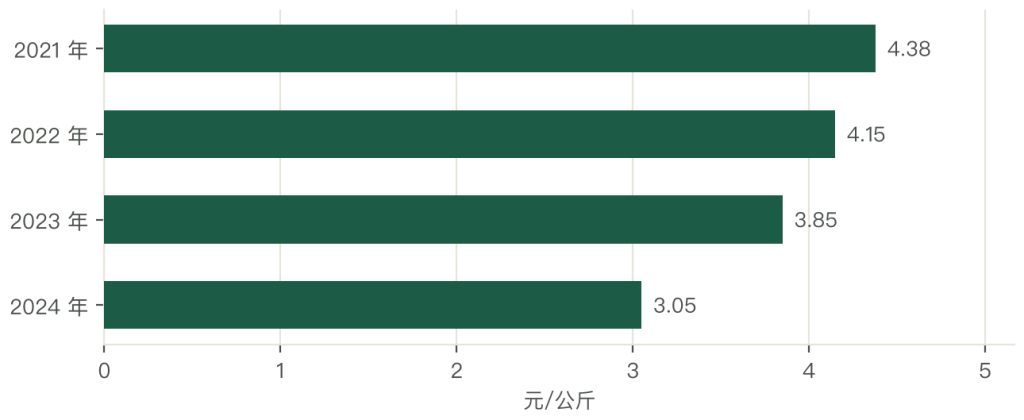
2021 年 8 月,国内生鲜乳价格达到 4.38 元/公斤的历史高点。之后一路下跌,2024 年一季度跌到 3.0 元/公斤以下,跌幅近 30%。
这轮下跌持续了 33 个月,是 2008 年以来最长的一轮下行周期。上一轮(2014 至 2018 年)跌了 4 年,跌幅 25%;这一轮跌得更久、更深。
5.2周期的成因
原奶周期的机制是”产能滞后 + 需求波动”。
奶牛从补栏到产奶要 2 年(配种、妊娠、犊牛培育、投产),所以当价格上涨时,补栏的产能要 2 年后才能释放;当价格下跌时,淘汰的产能也要 1 至 2 年才能出清。这个”时间差”造成了周期的自我强化。
2021 年的高点,是 2018 至 2020 年补栏的结果;2022 至 2024 年的过剩,是 2021 年高价刺激的补栏集中投产。同期需求端受消费疲软影响,液态奶销量下滑 2% 至 3%,供需缺口再扩大。
5.3周期的后果
周期的后果在产业链上分布不均。
上游牧业最先受伤:现代牧业、优然牧业等牧业公司的原奶售价从 4.2 元/公斤跌到 3.3 元/公斤,而饲料成本(玉米、豆粕)没有同步下降,2023 年部分牧业公司出现亏损。
下游乳企反而受益:原奶价格下跌,液态奶的毛利率提升 2 至 3 个百分点。伊利 2023 年液态奶毛利率比 2021 年提高了 1.5 个百分点,主要来自原料成本下降。
中间的养殖户最难受:散户没有议价能力,原奶跌价时只能被动接受,很多散户在 2023 年退出。
5.4周期的判断
判断这轮周期的底部在 2024 年下半年至 2025 年上半年。
依据有三条:一是成母牛存栏已经开始下降(2024 年上半年同比降 3% 至 5%),二是乳企的喷粉量在减少(过剩产能被消化),三是饲料成本在下降(玉米价格从 2,800 元/吨跌到 2,300 元/吨),养殖端的亏损在收窄。
底部之后的下一轮上行,涨幅不会像 2021 年那么大,因为需求端没有强增长,且进口原料可以快速补充。判断下一轮的高点在 4.0 元/公斤左右,比 2021 年的 4.38 元低 10%。
第六章 价值分配:三方博弈
乳业的利润分配,是”上游、加工、渠道”三方的博弈。
6.1三个环节的处境
上游养殖:一头成母牛的年产奶 9.5 吨,按 3.5 元/公斤算,年收入 3.3 万元;成本(饲料 2.1 万元、人工与折旧 0.8 万元、兽药 0.15 万元)合计 3.05 万元,头均利润 2,500 元。
这个利润水平在周期底部会变成负数。
加工环节:乳企的毛利率 30% 至 40%,净利率 8% 至 10%。加工环节的利润,来自”品牌溢价 + 规模效应”,不是来自”原料差价”。
渠道环节:商超的乳品加价率 20% 至 30%,便利店 30% 至 40%,电商 15% 至 25%。渠道拿走终端价的 20% 至 30%。
6.2一个反常的现象
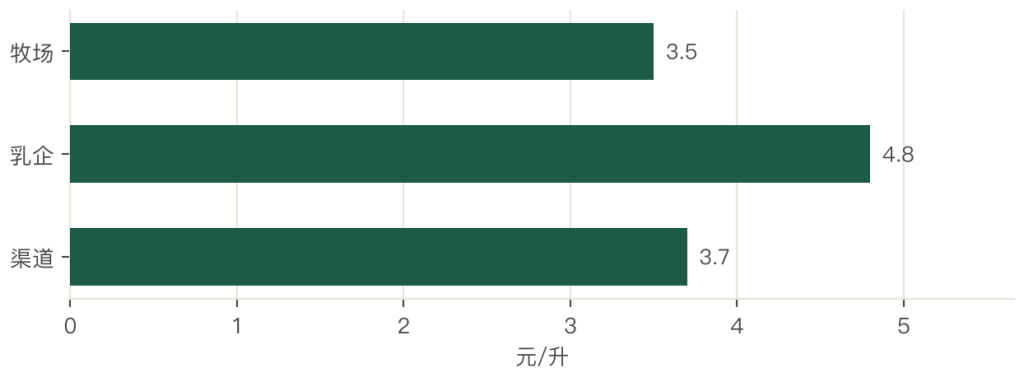
一个反常的现象是:原奶价格跌了 30%,终端奶价只跌了 5% 至 8%。
这个”价格黏性”来自三个原因。第一是”包装与物流成本”:一箱 250 毫升×12 的纯牛奶,包装成本占 25% 至 30%,物流成本占 10% 至 15%,这两项不随原奶价格变化。第二是”渠道加价刚性”:商超不会因为原料跌价就降低加价率。
第三是”品牌维护”:乳企不愿意降价,因为降价会伤害品牌定位。
价格黏性意味着:原奶下跌的好处,大部分被乳企与渠道拿走了,消费者只享受到一小部分。这也是为什么”原奶过剩”与”奶价不降”会同时出现。
6.3利润的集中度
乳业的利润高度集中在两家企业。伊利、蒙牛两家的利润合计,占规模以上乳企利润总额的 50% 以上。
集中度的来源是三个壁垒。第一是品牌:全国性广告投入每年 100 亿元以上,区域乳企承担不起。第二是渠道:县乡市场的分销网络需要 20 年积累。第三是奶源:自建牧场的投资以百亿元计,只有头部企业能做。
6.4分配的成因
分配的格局由”稀缺性”决定。品牌稀缺(消费者认牌子)、渠道稀缺(货架有限)、奶源不稀缺(原奶过剩),所以品牌与渠道拿大头,奶源拿小头。
这个格局在周期底部会短暂反转:原奶紧缺时(如 2021 年),奶源变得稀缺,牧业公司的议价能力上升,利润向上游转移。但周期一过,又回到”品牌拿大头”的常态。
第七章 伊利的分产品成本:从 31% 到 41%
伊利的分产品毛利率,是理解乳业”结构机会”的最好样本。
7.1四组毛利率
伊利 2023 年年报的分产品毛利率大致是:液体乳 41%、奶粉及奶制品 38%、冷饮 45%、其他(奶酪、健康饮品)25% 至 30%。
液体乳的毛利率从 2015 年的 31% 提到 2023 年的 41%,提高了 10 个百分点。十年提 10 个点,在食品行业里很少见。
7.2越离原料远,毛利越高
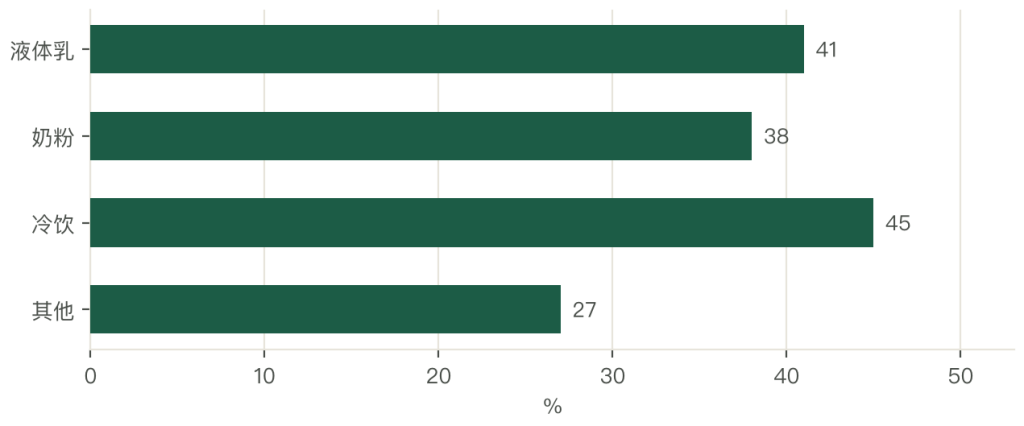
毛利率的提升,主要来自”产品结构上移”,不是”涨价”。
2015 年伊利的液态乳以白奶为主,占比 75% 以上;2023 年白奶占比降到 55% 至 60%,高端白奶(金典、安慕希、优酸乳)占比升到 40% 以上。高端白奶的毛利率 45% 至 50%,比普通白奶高 10 至 15 个百分点。
结构上移的机制是”把同样的原奶卖出不同的价格”。一公斤原奶 3.5 元,做成普通纯牛奶卖 10 元/升,做成有机奶卖 25 元/升,做成功能奶(高蛋白、高钙)卖 30 元/升。原料成本一样,价格差 3 倍。
7.3冷饮的意外
冷饮是伊利毛利率最高的板块(45%),也是最容易被忽略的板块。
冷饮(冰淇淋、雪糕)的原料是奶粉、糖、油脂,不占原奶产能,毛利率却最高。原因是”消费场景”:冰淇淋是”冲动消费 + 情绪价值”,价格弹性小,品牌溢价高(巧乐兹、甄稀、须尽欢)。
2023 年伊利冷饮营收约 100 亿元,占总营收的 8%,但贡献的毛利占 10% 以上。这就是”小品类、高毛利”的典型。
7.4结构的意义
伊利的结构说明:乳业的利润增长,靠的是”把原料变成不同价格带的产品”,不是”多卖几吨奶”。
这条逻辑对区域乳企同样成立,只是它们没有全国性的品牌与渠道,只能在”低温鲜奶”这个细分里做结构:光明做”优倍”(高端鲜奶)、新乳业做”24 小时”(当天鲜奶)、燕塘做”鲜奶布丁”。
这些小众品类的毛利率 45% 至 50%,比普通白奶高 10 个百分点。
第八章 双寡头:常温奶的格局
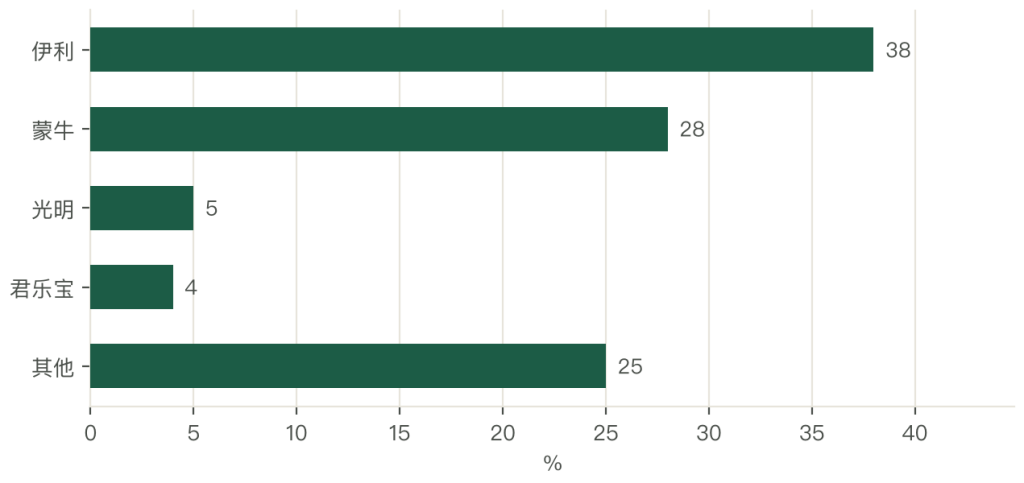
常温奶是双寡头的战场,伊利与蒙牛合计占常温奶份额的 65% 至 70%。
8.1一个格局
2023 年常温奶市场份额:伊利约 38%、蒙牛约 28%、光明 5%、君乐宝 4%、三元与其他区域品牌合计 25%。
双寡头的形成,用了二十年。1990 年代末,伊利与蒙牛同时起步,都选择了”常温奶 + 全国渠道”的路线;2000 年代,两家用广告战(央视标王)与渠道战(深度分销)把区域品牌挤出全国市场;2008 年之后,两家靠自建牧场把奶源握在手里。
8.2双寡头的壁垒
壁垒有三条。
第一条是”品牌 + 广告”。伊利每年的广告费用 100 亿元以上,蒙牛 70 至 80 亿元。这个投入强度,区域乳企承担不起,也无法在短期内建立同等认知。
第二条是”渠道深度”。伊利的经销商体系覆盖 500 万个终端,蒙牛 400 万个。一个县城的小卖部要进货,只能找这两家的经销商,因为只有它们能保证”每天送、不断货”。
第三条是”奶源规模”。伊利参股或自建的牧场存栏超过 100 万头,蒙牛通过现代牧业、圣牧掌控 50 万头以上。奶源规模决定了”原奶紧缺时能不能抢到奶”。
8.3区域乳企的位置
区域乳企在常温奶上没有胜算,但在低温奶上有”地头蛇优势”。
光明的”优倍”鲜奶占上海低温鲜奶市场的 40% 以上;新乳业在成都、昆明、杭州的低温市场份额超过 30%;燕塘在广州的低温酸奶份额 25%。这些区域市场的共同点是”冷链密度高、消费习惯成熟、本地品牌认知深”。
8.4格局的判断
判断双寡头的格局在五年内不会变,但份额会缓慢下降(从 68% 降到 62% 至 65%)。
下降的原因是”低温奶与奶酪的崛起”:这两个品类的市场是区域化、碎片化的,双寡头的规模优势用不上。伊利、蒙牛都在补这两块(伊利的”金典鲜牛奶”、蒙牛的”每日鲜语”),但低温奶的”最后一公里”很难靠规模解决。
第九章 低温奶:17% 的份额
低温奶是乳业”最后的增量市场”,也是最难做的市场。
9.1三个渗透率数字
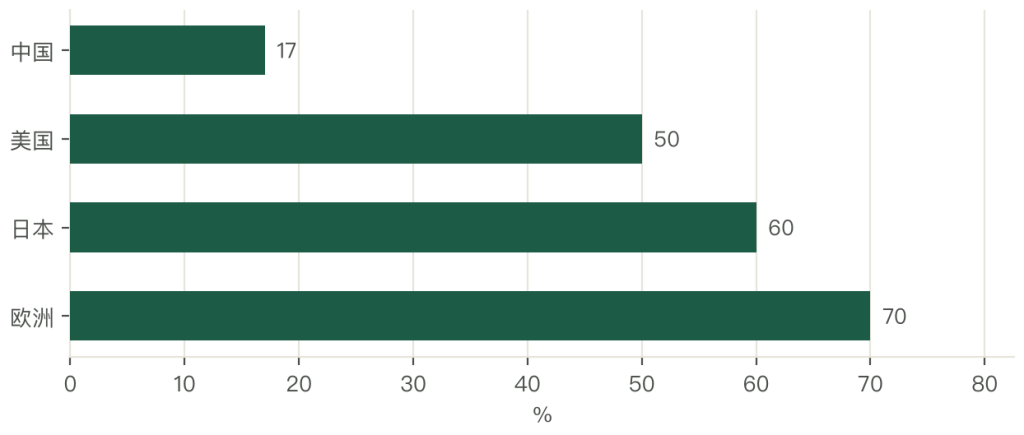
2023 年低温奶(巴氏奶 + 低温酸奶)占液态奶的 17%,其中巴氏奶 10%、低温酸奶 7%。
对照国际市场:日本低温奶占液态奶的 60% 以上,美国 50%,欧洲 70%。中国的 17%,看起来空间巨大。
但渗透率的提升速度很慢。2018 至 2023 年,低温奶的份额从 14% 升到 17%,五年只涨 3 个百分点。
9.2扩张的三个推手
第一个推手是”冷链下沉”。冷藏车、冷库、便利店冷柜的普及,让低温奶能卖到三四线城市。2023 年全国冷库容量比 2018 年增长了 60%。
第二个推手是”消费升级”。消费者对”新鲜、少添加、保留活性物质”的认知提升,愿意为巴氏奶付 1.5 至 2 倍的价格。
第三个推手是”区域乳企的进攻”。光明、新乳业、燕塘把低温奶当作”差异化武器”,在本地市场做深度分销,把双寡头挡在门外。
9.3低温奶的门槛
低温奶有三个门槛,每一个都能卡住新进入者。
第一是”奶源距离”。低温奶的工厂必须在牧场 200 公里以内,否则运输时间太长,原奶品质下降。这就要求”牧场 + 工厂”配套建,投资 3 至 5 亿元。
第二是”冷链投资”。一个区域市场的冷链网络(冷藏车、冷库、冷柜)投资 1 至 2 亿元,且需要 3 至 5 年才能跑通。
第三是”周转效率”。低温奶的保质期 7 至 15 天,库存周转必须控制在 3 至 5 天,否则损耗把利润抵掉。这对供应链管理的要求极高。
9.4判断
判断低温奶的份额会在 2030 年达到 25% 至 28%,年均提升 1.2 至 1.5 个百分点。
驱动因素是”冷链继续下沉”与”消费者认知提升”;制约因素是”成本高、价格贵”(低温奶比常温奶贵 50% 至 100%),在低线城市的接受度有限。
第十章 奶酪:7.3% 的洼地
奶酪是中国乳业里竞争最松的品类,也是最容易被高估的品类。
10.1一个洼地
2023 年中国奶酪市场规模约 150 亿元,占乳制品的 7.3%。人均消费 0.2 公斤,是日本的 1/10、法国的 1/50。
这个数字被行业反复引用,用来证明”奶酪有十倍空间”。但更细的观察是:中国的奶酪消费 70% 来自”儿童奶酪棒”,而不是”佐餐奶酪”。奶酪棒是零食,不是食材。
10.2洼地的原因
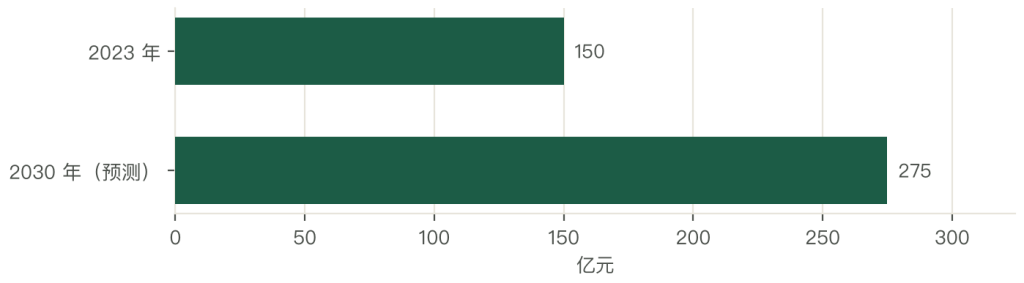
奶酪在中国做不大,有三个原因。
第一是”饮食结构”。欧美的奶酪是佐餐食材(配面包、配酒、做菜),中国的饮食里没有这个位置。中国人吃奶酪,主要是”当零食”,场景窄。
第二是”口味偏好”。天然奶酪的发酵风味(蓝纹、卡门贝尔)中国人接受度低,再制奶酪(奶酪棒、芝士片)靠加糖调味才卖得动。
第三是”价格”。天然奶酪的价格是牛奶的 10 倍以上(10 吨原奶出 1 吨奶酪),普通家庭难以日常消费。
10.3洼地的机会
机会在三个方向。
第一个是”餐饮供应链”。西式快餐、烘焙、茶饮对奶酪的需求在增长,2023 年 B 端奶酪的增速 15% 以上。这是”隐形增长”,不在零售统计里。
第二个是 “再制奶酪的升级”。从”儿童零食”往”成人零食、代餐”延伸,妙可蓝多的”芝士片””奶酪条”就是在做这个尝试。
第三个是 “原制奶酪的国产化”。目前国内的原制奶酪 80% 靠进口(新西兰、澳大利亚),国产替代的空间大,但需要”牧场 + 工厂”的重资产投入。
10.4判断
判断奶酪市场在 2030 年达到 250 至 300 亿元,年均增速 8% 至 12%。
增速的主要来源是 B 端(餐饮、烘焙),不是 C 端(家庭零售)。C 端的瓶颈是”消费场景窄”,短期内难以突破。



写点看法