
生猪产业链整体研究
一头猪的 1.5 万亿与它的周期
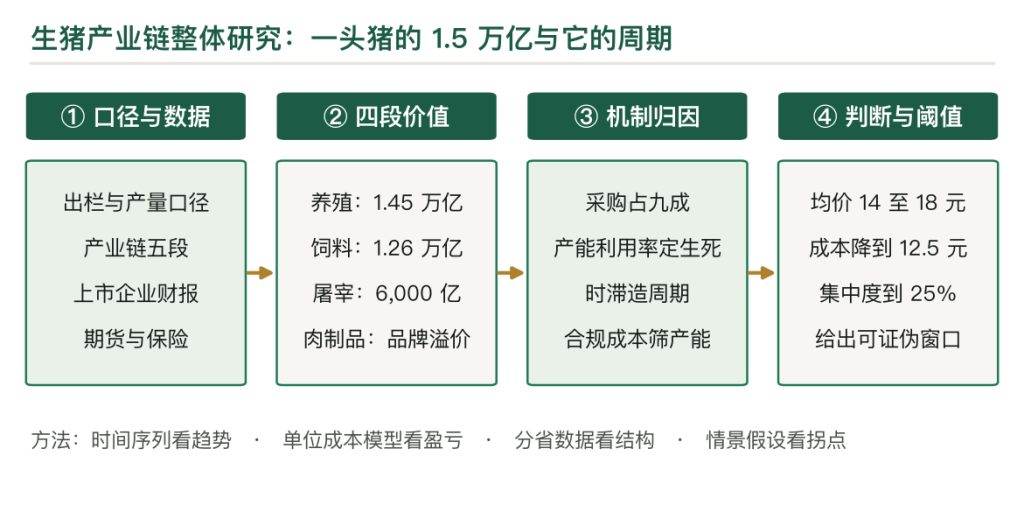
生猪是中国体量最大的单品类农业产业链。2024 年出栏 70,256 万头、猪肉产量 5,706 万吨,占全国猪牛羊禽肉总产量的 59%,产业链整体规模约 1.5 万亿至 1.6 万亿元。这条链的特殊之处在时间:能繁母猪到出栏有 10 至 14 个月的时滞,时滞造成猪周期,猪周期决定一头猪能赚两百元还是三千元,也决定整条链上每一段的盈亏。同一个 2024 年,养殖端在景气年能做到 19.21% 的毛利率,屠宰端只有 4.58% 甚至 1.03%,肉制品端却有 35.67%,三个数字之间差着一个数量级。差距是位置造成的:越靠近消费者、越有品牌,毛利越厚;越靠近大宗、越是代工,毛利越薄。本文的主线是一头猪的成本收益,拆解养殖、屠宰、加工、流通四段的价值分配,从出栏的 2,060 元到终端的 3,000 元以上,中间 940 元的增值怎么分、代养费为什么只有 230 至 300 元、屠宰为什么 47% 的产能利用率就注定亏损。再用四家头部企业的财报校验判断,用丹麦的 PSY 32 对标国内平均 26.5,最后给出未来三到五年的趋势。
关键词
生猪产业链猪周期能繁母猪完全成本头均盈利屠宰产能利用率冷鲜肉集中度
第一章 一条链的边界:从饲料到案板
生猪产业链的边界,要用”钱流”来划,而不是用”物流”来划。
按钱流划,这条链有五段:饲料与动保、种猪、养殖、屠宰、加工与流通。
饲料段是成本的最大来源,占养殖成本的 57%,2024 年饲料行业总产值 12,620.8 亿元、总产量 31,503 万吨,其中猪料 14,391 万吨。
种猪段是技术门槛最高的环节,核心指标是 PSY,行业平均 25 至 28,头部超过 30。养殖段是链条的核心,2024 年养殖产值约 1.45 万亿元。屠宰段是搬运工环节,毛利率全链最低。
加工与流通段是利润高地,双汇的包装肉制品毛利率 35.67%、吨均经营利润约 4,700 元。
五段的规模不是同一个量级,这一点常常被误读。饲料是 1.26 万亿、养殖是 1.45 万亿、屠宰白条出厂约 6,000 至 7,000 亿、肉制品是几千亿。
把这些数字相加得到”产业链规模 3 万亿以上”是错的,因为它们是上下游关系,同一个价值被重复计了三次。正确的口径是终端消费额,或者养殖端产值,两个数分别是 1.5 至 1.6 万亿与 1.45 万亿。
研究边界还要排除三类内容。养殖的技术细节、屠宰的工艺参数、肉制品的配方,这三类各有专篇。本文只做一件事:把四段的价值分配与成本传导说清楚,让读者拿到任何一家企业的报表,都能判断它站在链条的哪一段、赚的是哪一段的钱。
链条的形态是两头是技术、中间是搬运。上游的种猪与动保靠技术拿毛利,下游的肉制品靠品牌拿毛利,中间的养殖与屠宰靠规模与效率挣微利。这个形态决定了行业的资金流向:钱往两端走,中间的环节越做越薄。
用钱流划边界会带来一个问题:同一个环节在不同口径下的规模差很大。
屠宰按白条出厂价算约 6,000 至 7,000 亿元,按代宰费算只有 300 至 400 亿元;饲料按产值算 1.26 万亿元,按加工增值算只有 800 至 1,000 亿元。
所以讲”行业规模”必须说明是产值口径还是增加值口径,前者是货值,后者是这一环真正创造的财富,两个数能差十倍。
边界划分的现实难点是,企业大多跨界经营。牧原既养殖又屠宰,双汇既屠宰又做肉制品,新希望既做饲料又养猪。所以”行业规模”只能是分析工具,不是企业的真实边界。
看一家企业,要按业务板块拆开看,不能用”行业平均毛利率”去套它,否则会把双汇的肉制品利润算成屠宰利润,把牧原的养殖利润算成屠宰亏损。
口径的变化是 2024 年农业农村部把能繁母猪正常保有量从 4,100 万头下调到 3,900 万头,这个调整本身就是对”PSY 提升”的官方承认。
它意味着政策已经接受”用更少的母猪产同样多的猪”,也意味着未来的产能调控会更多地盯 PSY 与出栏均重,而不是只盯母猪数量。
第二章 四十年四个阶段与三次周期
生猪产业链的演化分四个阶段,分界依据是政策与疫病,不是猪价。
统购统销期在改革开放之前,生猪由国家统一收购、统一调拨,价格由国家定。这一段的遗产是格局:产区与销区的分工在那个时候固定下来,四川、湖南、河南出猪,上海、北京、广东吃猪。
放开搞活期从 1980 年代到 1998 年,购销放开、价格随行就市,散养户大量出现,屠宰以手工为主。这一段的特征是”数量扩张、质量失控”,注水肉与病死猪肉流入市场的事件频发,为后来的定点屠宰制度埋下伏笔。
定点规范期从 1998 年到 2018 年。《生猪屠宰管理条例》确立定点屠宰制度,饲料工业成熟推动规模化养殖起步,规模化率从不足两成升到五成以上。
这一段的主线是”工业化”,饲料、疫苗、环控设备把小规模养殖的上限抬高,行业从劳动密集型转向资本密集型。
非洲猪瘟之后是重构期。
2018 年的疫情把产能打到谷底,猪价在 2019 年突破 40 元/公斤,头均盈利超过 3,000 元;暴利吸引资本涌入,头部企业以每年数百万头的速度扩张;接着是 2021 至 2023 年的下行,行业深度亏损,产能再度去化。
这三段涨落构成了一次完整的猪周期,也把行业的结构彻底改了一遍:规模化率到 70%,CR5 到 20% 上下,屠宰产能向产区迁移。
四个阶段串起来,主线是从”谁能养”到”谁能便宜地养”再到”谁能扛住周期”。第一段解决有无,第二段解决数量,第三段解决效率,第四段解决生存。每一段的分界都是外部冲击:制度、疫病、资本。
四个阶段里,真正的转折点是 1998 年而不是 2018 年。1998 年的定点屠宰制度把屠宰从”谁都能杀”变成”持证才能杀”,这是中国农产品加工领域最早的一张准入门槛;2018 年的非瘟只是把这道门槛又抬高了一次。
理解这一点,就能理解为什么屠宰行业的集中是政策推动的,根子在小厂拿不到证、改造不起。
周期判断的辅助指标是,能繁母猪的淘汰胎次。正常母猪淘汰胎次是 7 至 8 胎,猪价低迷时养殖户会把 5 至 6 胎的母猪提前淘汰,这个动作会立刻减少供给;猪价高时又会延后淘汰。
所以淘汰胎次的变化,比存栏总量更早反映产能的收缩意愿,是周期的领先指标之一。
链条效率的改进,有一半发生在”看不见的地方”。
比如猪舍的环控从人工开关风机改成自动控温,料肉比降 0.05,看着不多,摊到 7 亿头上是 350 万吨饲料;比如运输车的洗消从人工冲洗改成全自动,非瘟的传播概率下降一半,这个收益没法进报表,但它决定了企业的生死。
所以研究这个行业,不能只看财务报表上的数字。
第三章 一头猪的价值拆解:2,060 元到 3,000 元
把链条换算成一头猪,价值分配才看得清。
一头 125 公斤的出栏肥猪,出栏价约 16.5 元/公斤,单头产值约 2,060 元。
这 2,060 元的去向是:饲料与动保等上游拿走约 950 元,养殖端的自繁自养成本约 14 元/公斤即 1,750 元,头均盈利约 200 至 330 元(2024 年景气段)。
注意 950 元与 1,750 元不能相加,前者是后者的组成部分:饲料与动保的成本已经算在完全成本里。
从 2,060 元到终端的 3,000 元以上,中间增加了约 940 元。
这 940 元是屠宰、加工、冷链、批零四段的增值,分成极不均衡:具备品牌与渠道的加工企业凭 35% 以上的毛利率拿走了远超其产量占比的利润;负责养殖的农户,代养费只占终端价值的 7% 至 10%。
代养费的绝对值可以参考山东莱芜 2024 年的数据:六和约 230 元/头,温氏最高约 300 元/头。这两家已经是行业里给得较高的,大量中小企业的代养费低于这个水平。
按 230 元算,一个年出栏 1,000 头的代养户,年收入 23 万元,扣场地折旧、水电、人工,净利 8 至 10 万元。这个收入水平决定了代养户的社会位置:比打工好一点,比经营差很多。
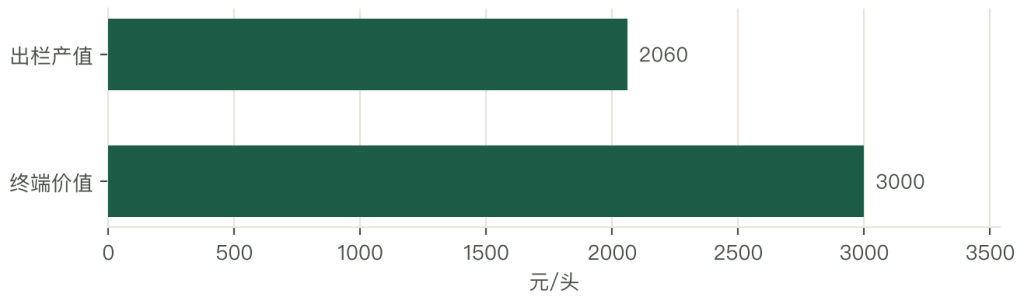
940 元的增值里,真正属于”加工”的部分很少。屠宰的增值是白条减活猪,扣掉副产品后常常是负数;冷链的增值是运费与损耗的对价,属于成本转移;批零的增值才是真正的加价,因为它在最后一公里把白条变成了可购买的商品。
“加工增值”这个说法要谨慎:在猪肉这条链上,增值主要发生在零售端,不在加工端。
这个分配格局有一个后果:养殖端承担了最大的周期风险,却拿不到周期的全部收益。猪价高时,养殖赚得最多;猪价低时,养殖亏得最惨;而屠宰与肉制品的利润相对平稳,因为它们赚的是加工费与品牌溢价,不承担养殖的生物风险。
风险与收益的不对称,是这条链上所有战略选择的起点。
三次周期的形态各不相同。2006 至 2010 年那一轮是疫情驱动的高致病性蓝耳病,2014 至 2018 年那一轮是环保禁养驱动的产能退出,2019 至 2023 年那一轮是非瘟驱动的产能断崖与资本涌入。
三轮的共同点是”供给端被外力打掉一块”,区别是外力不同:疫病、政策、疫病加资本。所以判断下一轮周期,要盯的是”什么外力会打掉供给”。
价值拆解里最容易被漏掉的一项是损耗。从出栏到终端,实物损耗 7% 至 12%,按 2,060 元的产值算是 144 至 247 元。这部分价值没有分配给任何人,它消失在运输掉重、待宰掉重、分割损耗、白条失水里。
讨论”谁赚走了钱”之前,要先扣掉这部分”没人赚走”的钱,否则会得出”中间环节利润过高”的错误结论。
价值分配里有一个”隐形的第三方”:政府。屠宰的定点许可、养殖的用地指标、饲料的生产许可,都是政府分配的;环保、防疫、检疫的成本,也是政府规定的。所以政府通过准入与合规拿走的成本,也要算进产业链的利益分配。
这部分不体现为利润,体现为”合规成本”,它大致相当于全链产值的 2% 至 4%。
第四章 各环节毛利率:为什么屠宰垫底
把各环节的毛利率放在一起,链条的利润分布就出来了。
饲料端 8% 至 10%,薄利但稳定,因为需求刚性、价格随原料波动。养殖端 19.21%(牧原 2024 年景气段),波动极大,低谷期转为深度亏损,高毛利有强周期属性。
屠宰端 4.58%(双汇生鲜猪产品)甚至 1.03%(牧原屠宰肉食),全链最低。肉制品端 35.67%(双汇包装肉制品),全链最高。
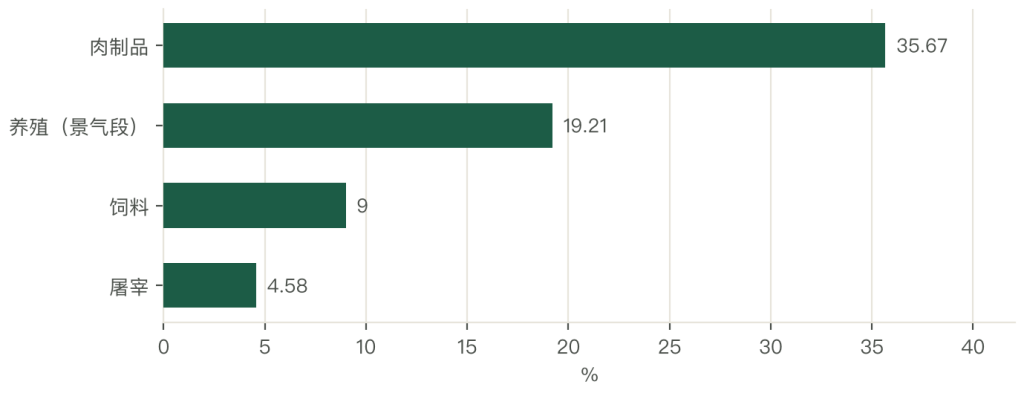
屠宰垫底由结构决定。第一是采购占比:屠宰的活猪采购占成本 90% 以上,毛利率的数学上限就是 10%。第二是可替代性:屠宰的活是”把猪变成白条”,工艺标准、设备通用,谁都能干,价格自然被压住。
第三是产能过剩:全国定点屠宰企业约 5,000 家,产能利用率 47%,为抢猪源互相抬价、为出货互相压价,两头受挤。
肉制品高的原因也是品牌与渠道。同样的猪肉,做成火腿肠、酱卤、预制菜,价格能翻一倍以上,因为消费者买的是便利与口味,肉只是载体。品牌一旦建立,溢价就能持续,这是肉制品能穿越周期的根本原因。
养殖的 19.21% 要看清它的时间属性。这是 2024 年的数,2023 年同期是亏损的。把五年平均一下,养殖的毛利率大约在 10% 至 12%,跟饲料差不多,远低于肉制品。所以”养殖暴利”是一种错觉,它来自对单一年份的观察。
真正穿越周期的,只有品牌化的下游。
对比养殖与肉制品,能看出一个关键区别:养殖的高毛利靠天吃饭,肉制品的高毛利穿越周期。这正是双汇长期维持 23.81% ROE 的根基,也是大量养殖企业向屠宰加工延伸的动机:用下游的稳定利润平滑上游的周期波动。
但延伸的代价是重建能力,牧原屠宰头均亏 50 元就是学费的标价。
价值拆解里有一个数常被算错:养殖端的产值与成本。产值是 2,060 元(按出栏价),成本是 1,750 元(按完全成本),差额 310 元是头均毛利,不是净利;扣掉三费与财务费用,净利在 200 元上下。
行业里说”头均盈利 214 元”用的是净利口径,说”头均毛利 310 元”用的是毛利口径,两个数混用会高估养殖的赚钱能力。
农牧民端的毛利率低,结构性原因是,他们卖的是”活体”,买方能看见全部质量信息,议价时就被压到成本线;下游卖的是”部位”与”品牌”,质量信息被包装,溢价就出来了。
从这个角度看,屠宰与分割的第一价值是”信息重新组织”:把一头猪拆成二十个可定价的部位,价格信号才建立起来。
第五章 农户的位置:从经营者到打工者
农户在链条中的位置变化,是理解分配格局的关键,因为它把”谁承担风险”这件事讲得最清楚。
传统散养是自繁自养、自负盈亏,农户是经营者。现代代养是”公司加农户”,农户提供场地与劳力,公司提供猪苗、饲料、兽药与回收,农户赚代养费。代养费的本质是劳务费,不承担价格风险。
这个变化对农户是双向的。好的一面是收入稳定,不再承受猪价暴跌的风险;坏的一面是利润被锁定,无法分享猪价上涨的收益。代养费 230 至 300 元的上限由公司定,农户缺乏议价空间。
从产业链角度,代养模式是效率改进。公司获得轻资产扩张能力(温氏 2024 年出栏 3,018 万头靠的就是这个模式),农户获得稳定收入,双方各取所需。
从分配角度,代养模式把农户从”经营者”变成了”打工者”,其在价值链中的份额被固定在一个较低区间。
这个转变的深层含义是:养殖环节的”企业家精神”在消失。散养户要对猪价做判断、对防疫做决策、对饲料做选择,这些是经营行为;代养户只需要按标准把猪养好,这是执行行为。执行行为创造的价值可以被标准化定价,也就必然被压到劳务费的水平。
这是分工深化的必然结果。
对农户的现实建议是,要么把规模做大到能独立核算(年出栏 5,000 头以上,自己买猪苗、自己卖猪),要么把代养做成”多栋专业化”(同时代养几栋,用规模摊薄固定成本)。停在中间的,收益会越来越薄。
940 元增值的分配,可以用一个具体终端场景看清。
一斤五花肉在农贸市场卖 16 元,批发端白条折 11 元,差 5 元;这 5 元里,零售摊主的毛利约 2.5 元(扣掉摊位费、损耗、人工),批发环节约 0.8 元,冷链与运输约 0.7 元,屠宰加工约 0.5 元,剩下 0.5 元是各种杂费。
“中间环节赚太多”这个说法不准确,中间每一环都只赚一点点,加起来才是 5 元。
饲料与养殖的关系变化,对区域经济有影响。一个年产 20 万吨的饲料厂,直接就业 80 至 120 人、带动运输与经销几百人;一旦养殖集团自建饲料厂,这个厂就失去最大的客户。
饲料产能的自供化,本质是把就业与税收从”独立饲料厂所在的县”转移到”养殖集团总部所在的市”。这个转移在产区县已经发生,是县域经济的一个隐性损失。
农户转型还有第三条路,被讨论得很少:变成”产业工人”。一些大型养殖集团开始在产区招本地人做饲养员,月薪 5,000 至 7,000 元、包食宿、有社保。这对 40 岁以上的农户是不错的选择,比代养稳定、比散养省心。
这条路的意义是,把”农户”变成了”农业工人”,这是农业现代化里最难也最关键的一步。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法