

生猪产业链整体研究
一头猪的 1.5 万亿与它的周期
第十二章 成本地图:地区差与模式差
成本是一张地图,横向是地区、纵向是模式。
地区差主要来自三个变量:饲料运距、土地成本、环保成本。
北方玉米产区的饲料运距短,每吨料便宜 30 至 50 元,折每头猪 10 至 15 元;南方的设施农用地紧张,土地成本高;南方的水网地区环保要求严,粪污处理成本每头 40 元,北方有种养结合条件的只要 20 元。
三项叠加,南北的综合成本差能到 0.5 至 0.8 元/公斤。
模式差主要来自三个变量:仔猪成本、代养费、固定成本摊薄。自繁自养的仔猪成本约 300 元/头、可控;公司加农户多一笔代养费 230 至 300 元;外购育肥的仔猪成本随行就市,高位时能到 800 元。
三项叠加,三种模式的完全成本差在 1 至 1.5 元/公斤。
把两张图叠起来,就得到全国的成本地图:东北与黄淮海的规模场成本最低(12.5 至 13.5 元/公斤),南方水网地区的中小场成本最高(16 元以上),中间的广大区域在 14 至 15 元。
这张地图决定了三个结果:猪往哪里养、屠宰厂建在哪里、猪价在哪个区间波动。
成本地图的动态特征是,它在移动。北方主产区的成本优势正在被环保成本侵蚀(环境容量逼近上限),南方的成本劣势正在被规模化改善(规模场替代散户)。两个方向的变化会在某个时点交汇,交汇之后,”南猪北养”的格局可能再度调整。
判断这个时点,盯两个数,北方主产县的粪污承载量与南方的规模化率。
种源的差距,最直观的体现是”每头母猪的年产出”。中国平均 PSY 26.5,意味着一头母猪一年提供 26.5 头断奶仔猪;丹麦 32,意味着 32 头。同样的母猪舍、同样的饲养成本,丹麦的产出多 20%。
这 20% 摊到完全成本上就是 0.8 至 1.2 元/公斤,正好是中国头部与丹麦的差距。所以种源不是”面子工程”,它直接换算成钱。
规模化率到 70% 之后,行业的”羊群效应”减弱了。散户时代的补栏是同向的:猪价一涨,家家补栏;规模时代,头部企业的扩产有计划、有节奏,不会因为一个月的猪价上涨就改投资决策。
这个变化让周期的波幅收窄,但也让周期的下行段更长,因为大企业不会轻易退出。所以”周期变平变长”是规模化的必然结果。
供需平衡里有一个”心理变量”:压栏与二次育肥。猪价看涨时,养殖户把 120 公斤的猪养到 150 公斤,等于把供给往后推;二次育肥户买 90 公斤的猪再养两个月,等于把供给抽走一块。
这两个行为都会放大价格波动,且都发生在散户与中小场之间,规模场很少做。所以规模化率提升,也会降低这两种行为对价格的扰动。
第十三章 区域格局与调运半径
生猪的区域格局是一张很稳定的地图,稳定到三十年没大改,但近十年在动。
主产区是四川、河南、湖南、山东、云南、广西,这几个省出栏量大、本地消化不了、需要外调。主销区是广东、浙江、上海、北京、天津,消费量大、自给率低、需要调入。
格局的形成有两重原因:饲料资源分布,玉米与豆粕主产区在北方与西南;消费能力分布,沿海与一线城市猪肉消费量大,本地养殖受土地与环保约束。
近十年最大的变化是西南从销区变产区。2024 年西南外调比例升到 20% 至 25%,主要销往华东与广东。翻转的原因是产能扩张、成本优势、政策引导三重叠加。
西南内部还有反差:重庆年人均猪肉消费 45.8 公斤全国第一,消费最高同时在外调猪,说明西南内部的产销极不均衡。
调运半径是理解区域格局的关键。活猪的经济运距在 1,000 公里以内,超过这个距离掉膘与途中损耗会把价差抵掉;白条冷链的经济运距在 800 至 1,000 公里,因为 0 至 4 摄氏度的冷藏车成本随距离线性上升;冷冻肉能走更远,但品质下降。
半径的变化直接改变格局。冷链技术进步把白条半径从 300 公里拉到 800 公里,这是屠宰产能能向产区集中的技术前提;活猪调运的政策限制把活猪半径压缩到 500 公里以内,这是”运猪转运肉”的制度推力。
两个方向的力量叠在一起,结果是产区屠宰、销区消费的新格局。
1.5 万亿这个规模,含义是,它是 CPI 里权重最大的单一农产品。猪肉价格在 CPI 中的权重约 2% 至 3%,但因为波动大,它对 CPI 波动的贡献常常超过 10%。
生猪是一个宏观变量,产能调控政策的出发点一半是产业、一半是物价。
成本地图的区域差是,人工。南方规模场的饲养员月薪 6,000 至 8,000 元,北方 4,500 至 6,000 元;按人均管理 1,000 头算,人工成本差 30 至 50 元/头。
这个差距在自动化程度提高之后会缩小,因为人少了,人工占比就低了。所以智能化的一个隐性收益,是抹平区域的人工成本差,让北方的成本优势不那么明显。
第十四章 需求端:消费见顶与结构变化
需求端只有一件事:总量见顶,结构在变。
总量上,2024 年猪肉消费量 5,795 万吨,人均 28.1 公斤,同比下降 7.8%,连续两年回落。三条原因:健康饮食减少红肉摄入、禽肉与水产替代、人口老龄化。三条里后两条不可逆,所以总量的下行是趋势。
结构上有三个变化。第一个是品类替代,禽肉在家庭消费中的占比上升,因为价格低、脂肪少、做法简单;2024 年肉禽料产量逆势增长 2.6%,是六大饲料品类中唯一增长的大类,这个数字从上游印证了替代。
第二个是 渠道替代,农贸的份额在被商超、电商、社区团购分流,虽然农贸仍占 71.21%,但增量都在新渠道。第三个是产品替代,冷鲜替代热鲜、分割替代白条、品牌替代散装。
三个变化的共同指向是:需求从”有没有肉吃”转向”吃什么样的肉”。这个转变对产业链的影响是结构性的:养殖端要适应更细分的要求(比如黑猪、土猪的溢价),屠宰端要适应冷鲜与分割,加工端要适应品牌与便利。
需求见顶的被低估的后果是,它会让周期的波幅变小。散户时代,需求增长能吸收过剩产能,价格跌到一定程度就会有新增需求接盘;需求见顶之后,过剩产能只能靠减产消化,价格的低位会持续更久。
未来的周期可能更平、更长,这对成本领先者是好事,对高成本者是坏事。
量价双降的 2024 年,有一个细节:出栏降 3.3%、产量降 1.5%,说明均重提升了 1.8%。均重提升是压栏的结果,压栏是因为养殖户预期后市涨价。
2024 年的”量降”里,有一部分是”猪没消失,只是养得更重了”,这部分供给会在后续几个月释放出来,压制价格的反弹高度。
黑猪这个品类里,常被忽略的参与者是地方政府的区域公用品牌。比如金华两头乌、安庆六白猪,都是政府在推,给补贴、做认证、建渠道。这类品牌的问题是”公地悲剧”:谁都能用,谁都不维护,最后品质失控、溢价消失。
区域公用品牌要成功,必须有一个龙头企业做实际运营,政府只做背书。
政策的有效性还取决于”预期管理”。产能调控的预警如果能被市场相信,养殖户就会提前调整,周期就会变平;如果大家都不信,预警就只是纸面文章。所以政策公信力本身就是一种调控工具,这也是为什么农业农村部要每月公布存栏数据、要反复强调”不搞一刀切”。
第十五章 黑猪与地方猪种:高端化的另一条路
在总量见顶的行业里,高端化是少数还在增长的细分,黑猪与地方猪种正是它的载体。
黑猪的经济逻辑落在”更稀缺”上。
它的生长速度慢(出栏日龄 180 至 240 天,白猪 160 至 170 天)、料肉比高(3.5 以上,白猪 2.8)、出栏体重低(90 至 110 公斤),三个指标都指向同一个结果:成本比白猪高 30% 至 50%。
黑猪必须卖出溢价才能成立,而溢价的基础是风味差异与品种故事。
市场结构上,黑猪是典型的”区域品牌加全国高端”格局。区域品牌(比如金华两头乌、安庆六白猪、荣昌猪)靠地方认知活着,价格比白猪高 50% 至 100%;全国高端品牌(比如壹号土猪)靠渠道与营销,价格高 100% 以上。
两类都活得不错,但规模都不大,合计占猪肉消费的比例不到 3%。
黑猪的瓶颈在供给端,不在需求端。需求端的高端消费群稳定,甚至因为消费升级在扩大;供给端受制于种猪数量(地方猪种的纯种母猪存栏有限)、养殖效率(生长慢、占地多)、标准化程度(肉质差异大,难以统一标准)。
这个品类的扩张速度慢,卡在生物属性上。
对产业链的含义是:黑猪不会改变行业的总量格局,但它提供了一个”不靠规模靠溢价”的样本。在 1.5 万亿的盘子里,3% 的高端市场是 450 亿元,足以养活几十家企业。这类企业的壁垒是品种资源与品牌认知,两者都不能靠资本快速买到。
99% 自给率的结构,让中国的猪价与全球价格脱钩,但也带来一个副作用:国内的过剩产能无法通过出口消化。美国、巴西、欧盟都是猪肉净出口国,国内过剩时可以往外卖;中国只能靠减产。所以中国的猪周期下行段更长,因为缺少出口这个泄压阀。
这是结构性的,不是政策能改的。
四家企业的对比,还能看出一条经验:赚钱的企业都在”做减法”。牧原减掉了外购仔猪、减掉了复杂的产品线,专注自繁自养;双汇减掉了上游养殖,专注屠宰与肉制品;温氏减掉了重资产,专注组织与服务。
反而是想做全链条、什么都自己干的企业,容易在每一段都做不到前列。所以”全产业链”只是形式,要的是每一段都有竞争力。
规模化率的提升,副作用是,疫病风险集中度上升。过去散户分散养殖,一个县发生疫情只影响几个村;现在一个县有几个十万头的场,一场疫情就能打掉全县产能。所以规模化提高了效率,也让风险集中到了一个县。这个矛盾只能靠生物安全体系解决,没有别的办法。
第十六章 竞争格局:四家头部企业的财报校验
判断行业的格局,最可靠的办法是看头部企业的报表,因为报表不会讲故事。
牧原 2024 年出栏 7,160 万头(+12.2%),完全成本约 14 元/公斤、优秀场线低于 12 元,养殖毛利率 19.21%,归母净利润 178.81 亿元(+519%)。
温氏出栏 3,018 万头(+14.93%),毛猪均价 16.71 元/公斤,归母净利润 92.45 亿元(扭亏),合作农户 4.30 万户、农户总收益近 120 亿元。
双汇屠宰 1,028 万头、屠宰毛利率 4.58%、肉制品毛利率 35.67%、经营利润 66.5 亿元。
新希望饲料销量 2,596 万吨(外销 2,121 万吨)、饲料毛利率 4.90%、生猪出栏 1,652 万头、资产负债率 69%。
四家企业的报表放在一起,能读出三种商业模式。牧原是”极致成本型”:重资产、全自繁自养、把成本压到行业最低,靠成本优势穿越周期。温氏是”轻资产组织型”:公司加农户、靠服务网络扩张,成本略高但扩张快。
双汇是”品牌加工型”:屠宰保规模、肉制品赚利润,赚的是品牌溢价。新希望是”多元综合型”:饲料加养殖,两块的周期不同步,互相抵消也互相拖累。
三种模式的抗周期能力不同。极致成本型在下行期最抗打,因为亏损最小;轻资产组织型在扩张期最快,因为不占资本;品牌加工型穿越周期最稳,因为毛利不受猪价影响。
三者的风险也不同:成本型的风险是重资产高负债,组织型的风险是农户流失,品牌型的风险是食品安全事件。
报表显示,这条链上稳定的利润在下游。双汇屠宰毛利率 4.58%、肉制品 35.67%,合并后利润主要来自肉制品;牧原养殖赚 178.81 亿元、屠宰亏 6.3 亿元,说明向下游延伸不是简单的加法。
“全产业链”这个说法要谨慎:链条越长,资本占用越大,管理复杂度越高,只有每一段都做到行业前列,全链才是优势,否则就是负担。
产能调控的三级预警,实际执行中有一个难点:数据的及时性。能繁母猪存栏的月度数据来自规模场上报与抽样推算,滞后 15 至 30 天;等数据出来,养殖户的补栏或淘汰已经发生了。所以预警的作用更多是”提示方向”,不是”精确干预”。
理解这一点,就不会把政策当成精确的开关。
屠宰整合的变量是,冷鲜化。冷鲜要求屠宰后 24 小时内完成分割与配送,等于屠宰厂必须靠近消费市场,或者靠近冷链中心。所以屠宰的布局是两头布局的结构,产区建大厂、销区建分割中心。
这个结构比单纯的”产区集中”更符合成本和时效的双重要求。
成本地图里有一个”政策成本”的差异:南方的环保投入高、北方的土地成本低;但北方的环保标准一年比一年严,南方的规模化在补短板。两边的成本在往中间收,收敛的速度决定了产能还会不会继续北移。
按现在的趋势,收敛大概需要五到八年,意思是”南猪北养”还有一段路可走,但不会走太远。
第十七章 屠宰:困局与整合
屠宰是这条链上最薄的一环,也是最容易被误读的一环。
2024 年规模以上定点屠宰 3.38 亿头,同比 -1.7%,只占出栏的 48%,意味着一半以上的猪不走规模渠道。
屠宰的毛利率 4.58%(双汇)甚至 1.03%(牧原),头均毛利 50 至 70 元,扣完费用常在盈亏边缘。
困局的根源是产能过剩。全国定点屠宰企业约 5,000 家,产能利用率 47%,一半以上闲置。闲置的原因是历史遗留(每个县市至少一家)与扩张冲动(头部在猪价高位新建)叠加。
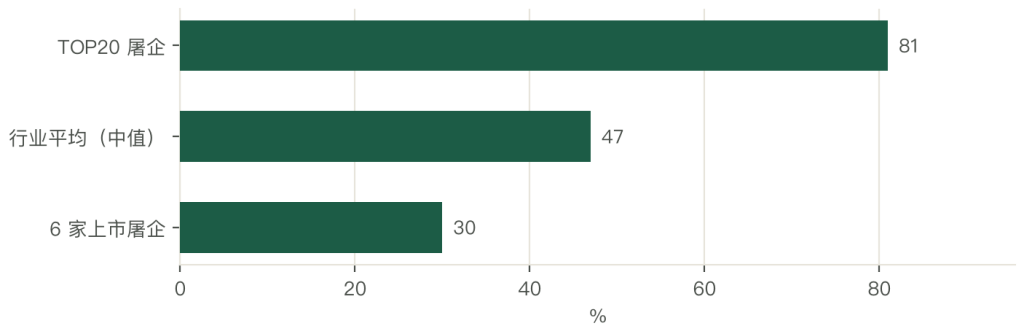
利用率为什么决定盈亏,算一遍就清楚。固定成本占总成本 6%、头均约 130 元,利用率 80% 时按设计产能分摊,利用率 40% 时同样的固定成本只摊到一半产量上,每头 260 元。差 130 元,而头均毛利只有 50 至 70 元。
60% 的利用率是算术算出来的生死线,不是管理目标。
整合的推手是政策,不是市场。2024 年施行的《生猪屠宰质量管理规范》给了 24 个月过渡期,2026 年 1 月 1 日起未达标将被处罚。达标要投入 150 万至 300 万元,对小厂是硬负担。
规模以上占比从 2019 年的 35% 升到 2024 年的 48%,年均 2.6 个百分点,这个速度背后就是合规成本筛选。
对产业链的含义是层级减少。过去是产地小厂屠宰、销地批发、零售三级,现在是产地大厂屠宰、销地冷链直供、零售两级。层级减少带来两个后果:损耗减少(少一次装卸与常温停放),批发市场被绕过(货从厂直接到门店)。前者是行业收益,后者是利益再分配。
规模化率 70% 这个数字,还要看它的分母。按”年出栏 500 头以上场占全国出栏比重”算,2024 年约 70%;按”规模化场户数占总户数”算,只有 5% 左右。
两个数字差 14 倍,说明中国的养殖是”少数大场贡献多数产量,多数小户贡献少数产量”。所以政策要影响产能,抓几百家大场就够了,这是产能调控能落地的结构基础。
丹麦的对标价值,不在于它的规模,在于它的”单位效率”。丹麦全国出栏约 3,000 万头,比中国一个省还少,但它的猪肉出口量居世界前列,靠的就是每头猪的产出效率与成本控制。
对中国企业的启示是”把每一头猪的价值做足”:同样的母猪、同样的饲料,产出更多、成本更低、卖价更高。



写点看法