

食品深加工研究
9 万亿营收与 65% 的转化率
第十六章 政策:四个最严与初加工扶持
第一层是法律。以《食品安全法》为核心,配套《农产品质量安全法》《产品质量法》《广告法》《反食品浪费法》,构成合规的法网。食安法确立「四个最严」:最严谨的标准、最严格的监管、最严厉的处罚、最严肃的问责。
第二层是产业规划。《「十四五」全国农业农村现代化规划》《粮食加工业发展规划》支持农产品精深加工、主食工业化、冷链与副产物综合利用,鼓励加工产能向产地集聚。
第三层是财税工具。农产品初加工所得免征企业所得税,产地初加工与冷链设施有补贴,园区有用地与基建支持。三类工具直接影响企业的投资决策。
三层政策的作用不同。
政策的传导有滞后。一项标准从发布到执行通常给 6 至 12 个月过渡期,企业要在过渡期完成配方与标签调整;补贴从申报到到成本常需一年。投资决策要把这个滞后算进去。法律管底线,规划管方向,财税管激励。三层叠加,把「能生产就能卖」改成了「达标才能卖」。
标准是最硬的一层。
四个最严的执行力度在抽检数据上。近年食品安全抽检合格率稳定在 97% 以上,不合格项集中在微生物、添加剂超标、标签不规范三类。抽检覆盖率提升,直接推高了企业的自检投入。食品安全国家标准覆盖添加剂使用、污染物限量、标签标识,HACCP 与 ISO22000 是进入大客户的敲门砖。标准一提,小厂就出局。
补贴的结构值得看。钱多落在设备与厂房,落在研发与品牌上的少。结果是产能建起来了,产品卖不上价,同质化更严重。
政策的缺口有三处:一是价格与原料的预警机制,农产品价格波动没有对冲工具;二是中小企业的合规辅导,检测与认证成本对小厂是硬门槛;三是标准的统一执行,各地抽检尺度不一。
第十七章 技术:无菌灌装与数字化
第一层是工艺。UHT 超高温瞬时杀菌配无菌灌装,把乳饮的保质期从 7 天拉到 6 个月;速冻与冻干锁住营养与口感;膜分离与萃取做功能成分;发酵工程做调味与功能配料。
第二层是装备。
无菌灌装的国产化是个标志。十年前一条无菌线全靠进口,投资 8,000 万元以上;现在国产设备能到 3,000 万元级,稳定性差距在缩小。设备降价,把进入门槛拉低,也把价格战打得更凶。灌装、包装、码垛的自动化率已到 70% 以上,国产设备的价格是进口的一半,差距在稳定性与售后。一条无菌线国产化能省 2,000 万元投资。
第三层是冷链。预冷、蓄冷、温控物流、全程监控,四项技术决定生鲜与冻品的品质与半径。断链一次,整批货报废。
第四层是数字化。ERP 管财务与供应链,MES 管车间排产,AI 做需求预测与动态定价。数字化把「以产定销」变成「以销定产」,降库存、提周转。
四层的渗透率差别很大。
渗透率差距是集中度的技术推手。头部企业一条线 1 至 2 人,中小厂同样产能要 8 至 10 人,人工成本差三倍;数字化把库存周转从 6 次提到 10 次,资金占用差四成。差距会年复一年放大。头部企业的自动化与数字化接近成熟,中小厂还停在半手工与经验管理。这个差距是集中度提升的技术推手。
研发投入是短板。行业平均研发费用率低于 3%,多数企业重营销轻研发。功能食品、清洁标签、植物基这些新方向,恰恰最需要研发。
自动化是回报最直接的一项。一条包装线改造能替 5 至 15 个工人,按人均年成本 6 至 10 万元算,一年省 30 至 150 万元,回收期 2 至 4 年。
第十八章 风险:食安一票否决
第一类是食品安全。
食安风险的传导路径很短。一次抽检不合格,先下架、再召回、再处罚,三步在两周内完成;社交平台的传播把影响放大十倍。所以这一类的应对只能前置,事后补救的成本是前置的十倍。添加剂争议、微生物超标、异物、召回,任何一项都能在几天内摧毁品牌。这是行业唯一的一票否决型风险。
第二类是原料与成本。农产品周期、天气、国际行情,三重波动直接侵蚀毛利。原料占成本五成到七成,涨 10% 就摊掉三成净利。
第三类是需求与周期。消费信心疲弱压制升级、渠道库存周期导致订单波动、价格战压价。这类风险传导快、持续时间长。
第四类是合规与监管。标准加严、抽检加密、标签与广告红线,中小企业的合规成本骤升,一次处罚就能让现金流断裂。
第五类是渠道变革。量贩与折扣把加价率打到 20%,传统经销体系被冲击;平台规则一改,一个品牌的销量能腰斩。
第六类是舆情。虚假宣传、功效争议、网红翻车,在内容平台上几小时就能放大成全网事件。品牌资产既是最强壁垒,也最脆弱。
六类风险的缓释手段不同。
召回的成本可以算。一次覆盖全国的召回,涉及物流、销毁、赔偿、罚款,直接支出常在三五千万元;叠加渠道下架与消费者流失,收入影响能持续两到三个季度。相比之下,一套溯源系统的年投入不过几百万元。食安靠溯源与全流程管控,成本靠锁价与套保,需求靠产品结构与渠道弹性,合规靠前置投入,渠道靠多通路,舆情靠监测与响应。
风险代价要提前算。一次召回的直接损失(产品、赔偿、罚款)几千万元,叠加收入下滑,常相当于数年净利;而前置风控的年投入只占营收 1% 至 3%。预防成本远小于补救成本。
第十九章 趋势:四个机会与证伪条件
第一个是功能食品。益生菌、蛋白、膳食纤维、药食同源,渗透率低、增速 15% 以上、毛利厚。适合有研发与合规能力的企业。
第二个是预制菜与便利食品。
出海的国别有先后。东南亚是第一步,华人多、口味近、关税低;中东与非洲是第二步,靠性价比;欧美是第三步,靠标准与品牌,门槛最高。三步走完,才谈得上「第二曲线」。B 端餐饮降本与 C 端便利需求双轮驱动,空间大,但门槛是单位经济与供应链效率,不是流量。
第三个是效率型基础设施。冷链、中央厨房、供应链服务、数字化,属「降损即增收」的确定性生意,受消费波动影响小。
第四个是出海。
出海的组织形式有三种。一是贸易出口,最轻,靠订单;二是代工出海,中等,靠产能;三是品牌出海,最重,靠渠道与本地化。三种形式的风险与回报依次上升,多数企业停在前两种。以东南亚与全球华人市场为桥头堡,输出性价比制造与本地化口味。前期投入高,跑通后单位经济优于国内。
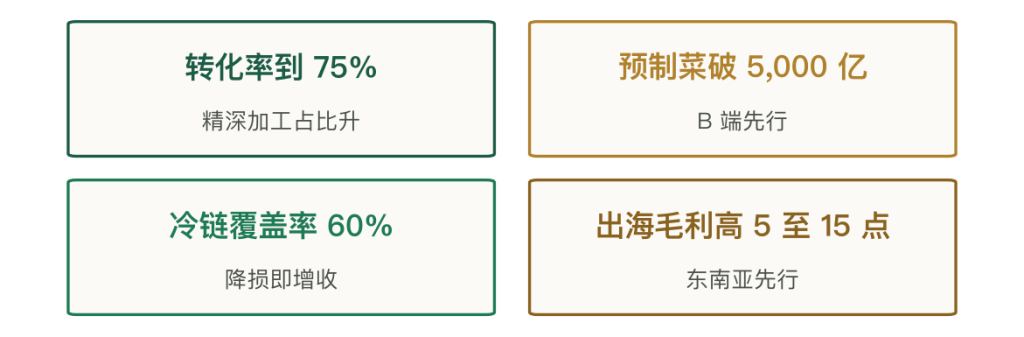
四个机会各有证伪条件。功能食品的证伪条件是:如果功能宣称的监管继续收紧、临床证据要求提高,中小品牌做不了,品类增速会掉到 8%。预制菜的证伪条件是:如果定义与标准迟迟不落地,消费者信任起不来,C 端会停在 B 端的一半。
效率基础设施的证伪条件是:如果冷链的重资产回报率继续低于 6%,资本不愿意进,覆盖率就上不去。出海的证伪条件是:如果本地化合规成本超过国内毛利的三成,多数企业会退回来。
四个机会指向同一个方向:增量在「效率」与「创新」,不在产能。9 至 10 万亿元的盘子已经够大,能变的是同样的产能卖出多少溢价、多少复购。
给从业者的三句话。第一,先把转化率做上去,初加工换深加工,毛利能从 10% 走到 30%。第二,代工能活但难久留,要么做规模,要么做品牌,中间态最危险。第三,食安投入是门票,谈不上成本,省下来的都会在事故里还回去。
给政策制定者的三句话。第一,补贴从建厂转向研发与品牌,产能已经过剩,缺的是产品力。第二,中小企业的合规辅导要公共化,检测与认证成本不该成为出清工具。第三,产地的预冷与冷链要连着补,只补一头等于白补。
第二十章 结论:增值在品牌与效率
第一件事,这个行业体量最大,转化率偏低。9 至 10 万亿元营收、65% 至 70% 转化率、CR5 不足 30%,三个数说明「大而不强」。差距不在产能,在加工深度与品牌。
第二件事,增值不在车间。五段毛利率从 8% 到 55%,车间里的毛利被设备、能耗、人工锁死;能改的只有配方、包装与品牌。一瓶 5 元饮料,原料占不到两成,制造赚辛苦钱。
第三件事,代工与品牌的利润差三倍。同一条产线,OEM 毛利 10% 至 20%、净利个位数;OBM 毛利 30% 至 60%、净利 10% 至 20%。差在配方、渠道、品牌三道门。
第四件事,集中度提升是确定趋势。食安合规、渠道费用、原料波动三件事都在挤小厂,五年内多数品类 CR5 会提 5 至 10 个百分点。整合的机会在低集中品类。
第五件事,风险管理的优先级要摆对。
第六件事,这个行业没有捷径。转化率、集中度、毛利三条线都指向同一个结论:靠扩产做的规模,最后都会被价格战抹平;靠配方与品牌做的溢价,才能留在表上。食安是一票否决,前置风控占营收 1% 至 3%,一次事故吞掉数年净利。这笔钱算清了,才不会在补救上花钱。
这个行业的经验对其他农产品有借鉴意义。
把食品加工与生鲜流通放在一起比,两条链的利润分布正好相反。生鲜的钱在流通环节,靠周转与损耗管理;加工的钱在品牌环节,靠配方与认知。同一个农产品,走两条路,组织能力的要求完全不同。任何一个「原料在田间、加工在园区、品牌在货架」的品类,都会遇到同一个结构:上游薄、制造平、品牌厚。理解了这套结构,就能理解为什么一吨小麦卖 3,200 元,做成专用粉能卖 6,000 元。
最后一句判断。食品深加工这门生意,赚的是「把一吨原料变成消费者愿意复购的商品」的钱。加工只是入场券,配方、品牌与效率才是这门生意的全部。
第二十一章 附录:数据总表与图表索引
附 1 关键数据总表
| 指标 | 数值 | 口径与来源 |
|---|---|---|
| 2024 年食品工业营收 | 9 至 10 万亿元 | 统计局三大门类合计 |
| 农副食品加工业营收 | 约 5.2 万亿元 | 规模以上企业 |
| 食品制造业营收 | 约 2.2 万亿元 | 规模以上企业 |
| 酒饮料茶制造业营收 | 约 1.8 万亿元 | 规模以上企业 |
| 农产品加工转化率 | 65% 至 70% | 加工产值比农业总产值 |
| 发达国家转化率 | 80% 至 90% | 国际对比 |
| 多数细分 CR5 | 低于 30% | 结构测算 |
| 白酒 CR5 | 约 60% | 销售额口径 |
| 啤酒 CR5 | 约 75% | 销售额口径 |
| 乳业 CR5 | 约 55% | 销售额口径 |
| 休闲食品 CR5 | 约 25% | 结构测算 |
| 复合调味品 CR5 | 约 20% | 结构测算 |
| 粮油加工毛利率 | 5% 至 10% | 行业调研 |
| 屠宰毛利率 | 8% 至 15% | 行业调研 |
| 食品制造毛利率 | 20% 至 40% | 细分差异大 |
| 乳制品毛利率 | 30% 至 40% | 龙头年报 |
| 休闲食品毛利率 | 30% 至 50% | 龙头年报 |
| 复合调味品毛利率 | 35% 至 45% | 龙头年报 |
| 酒饮毛利率 | 45% 至 70% | 白酒最高 |
| 品牌零售毛利率 | 50% 以上 | 渠道与品牌 |
| OEM 毛利率 | 10% 至 20% | 代工口径 |
| OEM 净利率 | 个位数 | 代工口径 |
| OBM 毛利率 | 30% 至 60% | 自有品牌 |
| OBM 净利率 | 10% 至 20% | 自有品牌 |
| 制造端净利率 | 5% 至 10% | 大众制造 |
| 品牌端净利率 | 15% 至 25% | 强势品牌 |
| 原料占成本 | 50% 至 70% | 畜禽粮油尤甚 |
| 包材能源占成本 | 10% 至 25% | 按品类分档 |
| 人工占成本 | 5% 至 10% | 自动化后口径 |
| 销售费用占营收 | 15% 至 25% | 品牌品类 |
| 研发费用率 | 低于 3% | 多数企业 |
| 一瓶 5 元饮料原料 | 0.6 至 1.0 元 | 含瓶坯标签 |
| 一瓶 5 元饮料制造 | 0.8 至 1.2 元 | 灌装与能耗 |
| 一瓶 5 元饮料出厂 | 2.0 至 2.5 元 | 工厂口径 |
| 一瓶 5 元饮料经销 | 3.0 至 3.5 元 | 含经销毛利 |
| 一瓶 5 元饮料终端 | 5 元 | 零售口径 |
| 出厂毛利率 | 约 30% | 饮料口径 |
| 一包 10 元零食原料制造 | 3.5 至 4.5 元 | 含包材能源 |
| 一包 10 元零食工厂毛利 | 30% 至 45% | 出厂口径 |
| 一包 10 元零食渠道加价 | 2.5 至 3.5 元 | 经销与零售 |
| 一包 10 元零食平台费用 | 1.5 至 2.5 元 | 佣金与广告 |
| 商超条码费 | 2 万至 10 万元/SKU 年 | 渠道调研 |
| 商超回款周期 | 45 至 90 天 | 渠道调研 |
| 电商平台扣点 | 5% 至 10% | 渠道调研 |
| 电商投流占比 | 15% 至 25% | 渠道调研 |
| 达人佣金 | 20% 至 30% | 内容电商 |
| 量贩零食加价率 | 18% 至 25% | 量贩系统 |
| 传统渠道加价率 | 35% 至 45% | 经销体系 |
| 即时零售履约成本 | 5 至 8 元/单 | 前置仓口径 |
| 大宗品类产能利用率 | 60% 至 70% | 行业估算 |
| 龙头产能利用率 | 80% 以上 | 行业估算 |
| 无菌灌装线投资 | 3,000 万至 8,000 万元 | 设备报价 |
| 速冻隧道投资 | 500 万至 1,500 万元 | 设备报价 |
| 烘焙线投资 | 800 万至 2,000 万元 | 设备报价 |
| 自动化替代人工 | 5 至 15 人/线 | 改造案例 |
| 自动化回收期 | 2 至 4 年 | 改造案例 |
| 合规投入占营收 | 1% 至 3% | 中型企业口径 |
| 食安事故直接损失 | 数千万元级 | 召回与罚款 |
| 冷链断链报废率 | 整批 100% | 极端情形 |
| 一吨小麦磨粉出厂价 | 约 3,200 元 | 面粉口径 |
| 一吨小麦做专用粉 | 6,000 元以上 | 精深加工 |
| 出口目标市场 | 东南亚与全球华人 | 主要增量 |
| 出海毛利率差异 | 高 5 至 15 个百分点 | 对比国内 |
| 2008 年三聚氰胺 | 行业分水岭 | 食安事件 |
| 预制菜爆发起点 | 2020 年 | 疫情催化 |
附 2 图表索引
| 图号 | 图名 | 所在章节 |
|---|---|---|
| 图 0 | 本文研究框架 | 第一章前 |
| 图 1 | 食品工业三大门类的营收 | 第一章 |
| 图 2 | 五段链条的毛利率对照 | 第五章 |
| 图 3 | 一瓶 5 元饮料的成本构成 | 第六章 |
| 图 4 | 六个加工集群的分工 | 第七章 |
| 图 5 | 六个细分品类的毛利率对照 | 第九章 |
| 图 6 | 一瓶饮料的四个价格节点 | 第十一章 |
| 图 7 | 四个品类的集中度对照 | 第十三章 |
| 图 8 | 四个机会的量化目标 | 第十九章 |



写点看法