
花卉研究
2,000 亿终端与 1,000 亿种植的落差
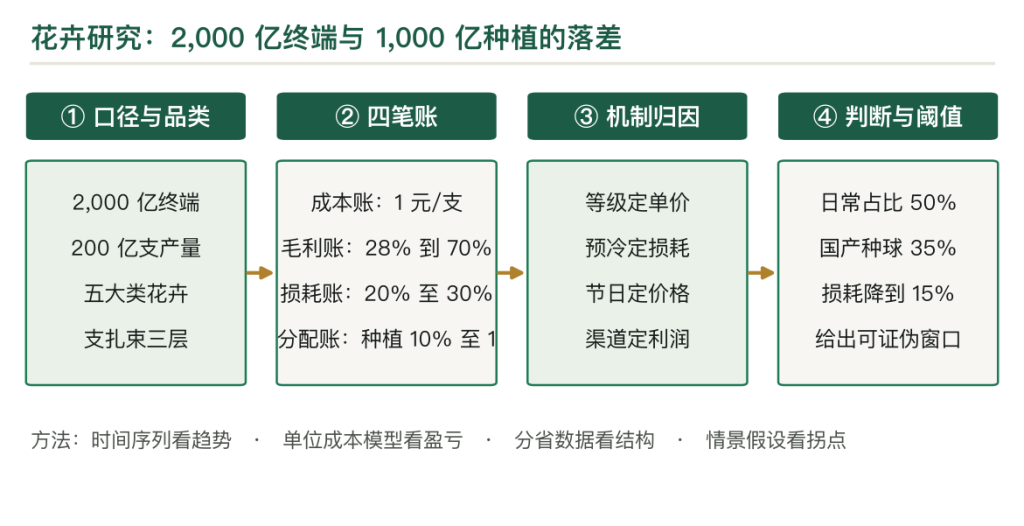
2024 年中国花卉终端零售约 2,000 亿元,种植产值约 1,000 亿元,鲜切花产量 200 亿支级,云南一省占全国一半以上。这条链的分配是右偏的:一束 10 元的玫瑰,花农拿 0.8 至 1.5 元,零售与品牌留 60% 至 70%。本文用四段毛利率、四个价格与一笔损耗说明一个判断:花卉的钱不在田里,在种业、采后与品牌;上游要增收,靠国产种球替代、靠预冷与分级、靠区域品牌,不靠扩种。
关键词
第一章 2,000 亿终端与 1,000 亿种植
终端零售规模 2,000 亿元,含鲜切花、盆花、绿植与礼品花束。
1,000 亿元。种植产值,按出园价计。终端是种植的两倍,这个倍数低于水果与蔬菜,因为花卉的流通加价被损耗占去了一部分。
把花卉与蔬菜放在一起比,亩产值的差距立刻显出来。一亩大棚蔬菜年产值 1.5 万至 2.5 万元,一亩玫瑰 2 万至 4 万元,一亩蝴蝶兰能到 8 万元以上。花卉的亩产值高,但投入也高,一亩温室的造价是蔬菜大棚的三到五倍。
200 亿支。鲜切花年产量,云南一省占 50% 以上,昆明、玉溪、红河三个片区是核心。
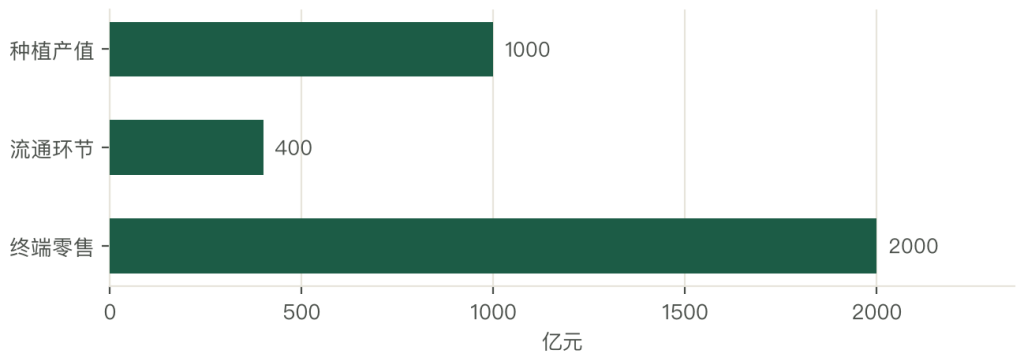
三个数连起来,一个结构就出来了:终端盘子不大,但增速不低。近五年复合增速 8% 至 12%,高于多数农产品,靠的是日常鲜花这条新需求。
终端与种植的 2 倍差距,第二层成因是损耗。全链损耗 20% 至 30%,意味着一部分产值在链条中间蒸发掉了,没有转化为任何一方的收入。这部分钱既不在田里,也不在店里。
所以这个行业的成本要分三段看:田里种出 1,000 亿元,路上损耗两成到三成,店里卖出 2,000 亿元。中间那段的加价,被运输、分级、包装与损耗分掉了。
板块的位置是产量世界第一、种业受制于人、品牌几乎没有。鲜切花的种球八成靠进口,高端花艺市场被厄瓜多尔玫瑰、荷兰郁金香占着,国产花在性价比与时效上占优。
第二章 定义:五大类与鲜切为主
花卉的范围比多数人想的宽。
第一类是鲜切花。玫瑰(月季)、百合、康乃馨、非洲菊、郁金香、绣球,剪切后用于花束与瓶插。这一类是产业的主体,也是价格波动最大的一类。
第二类是盆栽植物。蝴蝶兰、红掌、多肉、观叶绿植,连盆卖,消费周期长。年宵花是这一类的旺季,元旦到春节的销量能占全年四成。
第三类是绿化观赏苗木。乔木、灌木、地被,用于市政与地产绿化。这一类受基建与地产周期影响最深。
第四类是草坪与地被。运动场、公园、护坡用,标准化程度最高,价格最透明。
第五类是种球种苗。百合、郁金香、风信子的种球,玫瑰、康乃馨的种苗。这一类是上游的命门,进口依赖最重。
名字的混乱常让外行听不明白。花店说的「玫瑰」在植物学上是月季,真正的玫瑰只用于提香与食用;「百合」既是花也是菜,兰州百合是食材,东方百合是花材;「康乃馨」与「香石竹」是同一个东西的两个叫法。同一批货三个名字,报价与统计都对不上。
五类的商业逻辑差别很大。鲜切花拼时效与品相,盆栽拼成活率与花期控制,苗木拼规格与工程回款周期,种球拼品种权。
分类的商业意义在定价。同一株玫瑰,剪下来做切花是 1 元一支,留在地里做盆栽是 30 元一盆,做成婚庆花艺是 300 元一场。形态不同,价格带差三个量级。
范围的边界要说清三件事。花卉不含食用花卉(黄花菜、菊花茶),那归蔬菜与药材;不含工业用花(除虫菊),那归化工原料;不含仿真花与干花的主体,那归轻工与工艺品,只在渠道上交叉。
第三章 口径:支、扎、束与零售额
花卉的口径有四层,每一层的单位都不同。
第一层是支。产地交易按支计价,玫瑰 A 级 0.8 至 1.5 元一支,B 级 0.5 至 0.8 元,C 级 0.3 元以下。支是拍卖与批发的标准单位。
拍市的结算按扎与等级走,佣金 5% 至 10%,由卖方承担。一扎 20 支的 A 级玫瑰,成交价 30 元,扣掉佣金与包装费,农户实收 25 元左右。这个扣点在低价花上尤其明显,一扎 12 元的 C 级花,扣完只剩 10 元。
第二层是扎。一扎通常 20 支,成扎交易便于搬运与结算。拍市的报价常按扎计,一扎玫瑰 16 至 30 元。
第三层是束。零售端按束卖,一束 11 支、19 支、33 支,寓意定价。同一批花,11 支束卖 99 元,33 支束卖 299 元,单支价格差一倍。
第四层是零售额。2,000 亿元是终端零售口径,含花束、礼盒、盆花与花艺服务,与种植产值不可直接比。
四层口径混用会出两种错。一种是把零售额当产业规模报,说花卉产业 2,000 亿元,实际种植端只有 1,000 亿元。另一种是把支数当产值算,200 亿支乘以 1 元等于 200 亿元,漏掉了盆栽、苗木与花艺服务。
统计口径本身是分散的。种植面积归林草与农业部门,产量与产值多按行业协会估算,零售额按渠道推算。三套数不在同一张表上,行业报告里的数字因此差得很远。
价格口径还要看等级。同一批玫瑰,A 级与 C 级的价差能到三倍,而「支」这个单位不区分等级。所以比较价格必须先统一等级,否则没有意义。
第四章 四十年:从斗南到订阅
第一段是 1980 年代。云南凭借低纬高原的气候开始建商品花卉基地,斗南的农户从种菜转向种花。那一段的形态是「一亩花田、一个竹筐、一辆自行车」,卖到昆明市区。
第二段是 1990 年代。斗南花市成形,从路边摊变成专业市场,全国的花商来昆明拿货。这一段奠定了「云南种、全国卖」的格局,也让斗南成了价格发现的地方。
第三段是 1999 到 2010 年。1999 年昆明世园会带动产业投资,2002 年昆明国际花卉拍卖中心(KIFA)运行,荷兰式的降价拍卖引入中国。分级、质检、结算第一次有了标准,优质花开始有溢价。
第四段是 2010 到 2018 年。花加、花点时间这类订阅电商出现,「每周一花」把鲜花从节庆礼品变成日常消费。冷链宅配跟着起来,一线城市的白领成了第一批订阅用户。
第五段是 2018 年到现在。
渠道下沉带出一个副产品,信息透明。拍市行情、产地价、零售价都能在手机上查到,靠信息差赚钱的中间商被挤掉一层。产区第一次能直接看到自己的花在终端卖多少钱,这个变化比任何补贴都更能推动分级。美团、叮咚、盒马把鲜花做成即时零售的引流品,30 分钟送达;抖音、快手的产地直播把价格打到 9.9 元一束;roseonly、野兽派守住高端礼品。
五段串起来,主线是渠道的三次下沉:从产地市场到全国批发,从批发到电商订阅,从电商到即时零售。每一次下沉,都把价格拉低一档,把人群扩大一圈。
价格拉低的另一面是量。200 亿支的产量里,日常消费的比重从不足两成升到四成以上,节日的比重在降。这个变化对整个链条的影响,比任何单项政策都大。
第五章 产业链:0.8 元到 10 元的右偏
四段的毛利率从左到右越走越高。
种植 20% 至 35%。散户一亩花田的年产值 2 万至 4 万元,成本 1.5 万至 2.5 万元,净利看当年的价格。节日前的花能卖三倍价,节日后的花只能贱卖。
采后与贸易 15% 至 25%。分级、预冷、包装、运输、批发,每一环都要钱。损耗是这一段最大的成本,20% 至 30% 的花在路上或库房里坏掉。
零售 50% 至 70%。花店、电商、即时零售,卖的是「最后一公里的便利」与「包装与设计」。一束 99 元的玫瑰,花材成本不到 30 元。
高端礼品 60% 至 80%。roseonly、野兽派这类品牌,卖的是一整套体验:进口花材、设计师款、仪式感包装、准点送达。客单 500 至 2,000 元。
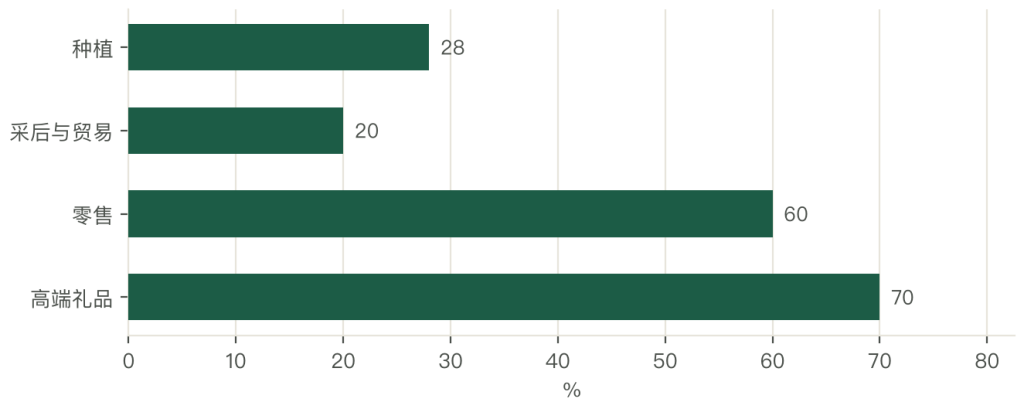
四段排下来,种植端只留 10% 至 15% 的终端价值。
残花与次花不是废料。C 级花做干花与永生花,一朵永生玫瑰的出厂价 8 至 15 元,是鲜花的三倍;落瓣做花茶与香氛;花枝做有机肥。一个年产 1,000 万支的基地,残次花能多收 30 万至 80 万元。一束 10 元的玫瑰,花农拿 0.8 至 1.5 元,其余被流通、损耗、包装与零售分掉。
这个分配比水果更极端。
把花卉与茶叶放在一起比,两者都靠「难复制的产地条件」吃饭。差别在储存:茶越存越值钱,花越存越不值钱。所以茶可以做年份叙事,花只能做时效竞争,这是两条完全不同的定价逻辑。水果的种植端能拿 20% 至 35%,花卉只有 10% 至 15%,原因有两个:一是损耗更高,二是花卉的「时效价值」远高于「原料价值」。消费者买的不是花,是「今天送到」这件事。
补链的方向因此分两条。一条是把种业抓在手里,用国产种球替代进口,把 30% 至 50% 的种球成本降下来;另一条是把采后与分级做好,把 20% 至 30% 的损耗压到 10% 以内。
两条都不容易。种球依赖品种权与繁育体系,一期投入以千万元计;采后要靠产地仓与冷链,一个预冷库几十万元起,散户单独建不起。
第六章 成本:一枝玫瑰的 1 元成本
按亩产 8 万支、亩成本 8 万元算,单支成本 1 元。这一元钱分五块。
第一块是种苗,0.15 元。玫瑰用嫁接苗,一亩定植 3,000 至 4,000 株,苗价 2 至 3 元一株,按三年折旧摊。
第二块是农资,0.2 元。化肥、农药、基质、无土栽培的营养液。设施栽培的投入更高,一亩温室 8 万至 15 万元。
第三块是人工,0.25 元。采收、修剪、打药、分级,一亩一年要 200 至 300 个工日。采花要清晨做,花苞将开未开时剪下,全凭手感。
第四块是地租与设施折旧,0.2 元。云南的流转地租 1,500 至 3,000 元一亩,温室折旧按十年摊。
第五块是采后与包装,0.2 元。预冷、扎把、套袋、装箱,这一段的成本看似小,却决定损耗。
五块加起来 1 元。产地价 A 级 1.2 元一支时,单支净利 0.2 元;节日价 3 元一支时,净利 2 元;节后 0.5 元一支时,亏本。
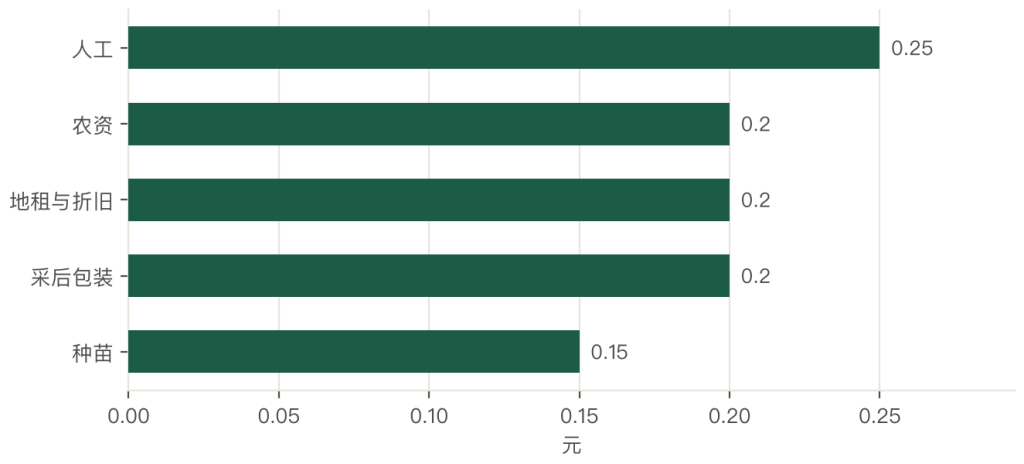
这个成本说明一件事:种植端的利润全看价格波动,而价格波动由节日决定。一年 60% 至 80% 的利润来自节前那几周,其余时间在保本线附近。
成本的刚性在人工。采花、分级都替不了机器,工价每年涨 8% 以上。能降的只有种苗与农资:国产种球或自育品种能把种苗成本降 20% 至 40%,水肥一体化能省肥 20% 至 30%。
设施是另一条路。
设施与非设施的成本结构不同。露地玫瑰一亩投入 1.5 万至 2 万元,一年多采两茬,靠天吃饭;温室一亩投入 8 万至 15 万元,一年采六到八茬,能把花期调到节日。前者拼成本,后者拼计划。温室能把花期调到节日前后,把价格从「随行就市」变成「按计划上市」。一亩温室的投入 8 万至 15 万元,回收期 3 至 5 年,前提是能稳定卖出节日价。
第七章 供给:200 亿支与云南一半
供给的地理高度集中。
云南是核心,昆明、玉溪、红河三个片区,鲜切花产量占全国 50% 以上。低纬高原、四季如春、昼夜温差大,玫瑰的颜色与花头都比北方产区好,一年能采 6 至 8 茬。
产区的县比省更具体。昆明的晋宁、玉溪的通海、红河的泸西,三个县贡献了云南鲜切花的一半以上。晋宁的玫瑰、通海的洋桔梗、泸西的康乃馨,各自形成了品类的聚集,连包装与物流都配套。
山东、辽宁是设施盆花的主产区。温室里种蝴蝶兰、红掌、仙客来,冬天供年宵花,靠的是设施与近消费市场。
福建、广东是观叶绿植与多肉的主产区。气候温暖,品种丰富,靠近华南市场与出口口岸。
甘肃、青海、内蒙古是冷凉夏花区。夏季凉爽,百合、郁金香、唐菖蒲在这里长得比云南好,7 至 9 月上市,与云南错峰。
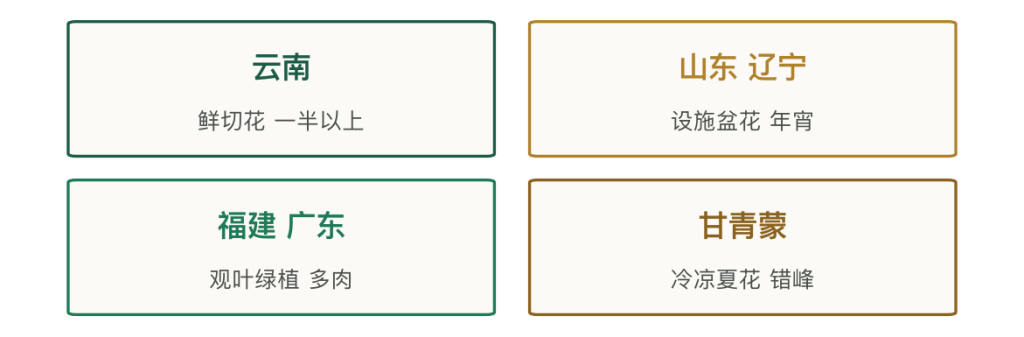
四个产区的分工是「气候换季节」。云南靠全年气候,西北靠夏季凉爽,山东辽宁靠设施,福建广东靠品种。同一枝花,不同产区在不同月份上市,拼的是「谁在淡季有货」。
供给的弹性比粮食高。花卉的生产周期短,玫瑰定植后 3 至 4 个月就能采,一年多茬。价格一涨,半年内供给就能上来,涨价的窗口很短。
供给过剩是常态。
供给过剩的后果是价格战。普通红玫瑰的产地价常年贴着成本线,一扎 20 支卖 12 至 16 元,扣掉种苗、人工、采后,净利只剩 2 至 3 元。打价格战的结果是品种退化:便宜的花种得多,好花没人敢种。200 亿支的产能对应 2,000 亿元终端,平均一支 10 元;实际产地均价 1 元左右,说明大部分产能是低价的普通花。稀缺的只有 A 级花与节日花。
进口集中在两端。种球从荷兰进口,一年几亿粒;高端花从厄瓜多尔、肯尼亚、哥伦比亚进口,占据高端花艺市场。国产在中端与大众市场占优。
相关阅读
评论 还没有

关注飞鸿品农
公众号每周更新行业资讯、招投标与行业研究;加我个人微信可以直接聊项目。



关于我 · 慕飞鸿
我在长期从事冷链与农业产业园设计,日常工作是把农产品从产地到餐桌的每一段拆开看:田间地头怎么预冷,农批市场怎么转、冷库怎么布局、加工园区怎么落。飞鸿品农这个网站是把这些研究按分类整理出来,与诸位同行分享。
我另一个身份是建筑学背景,所以看供应链的习惯是从工程视角切入:先画框架图,再抠每个节点的参数,未来园区成功与否的关键词只有一个,就是精细化运营。
写点看法