

花卉研究
2,000 亿终端与 1,000 亿种植的落差
第八章 需求:节庆三成与日常悦己
需求分成两半,一半是脉冲,一半是稳态。
节庆礼品占三到四成。情人节、七夕、母亲节、三八节、教师节、春节年宵,六个节点撑起全年近四成的销售额。节日的客单高,一束 199 至 999 元,买的是仪式感。
日常悦己占四成以上,且比重在升。每周一花、办公室瓶花、家居瓶插,客单 30 至 80 元,频次高、复购稳。日常悦己是过去五年最大的增量。
婚庆与商务占两成。婚礼花艺、酒店大堂、写字楼租摆、企业礼赠,订单量大、要求高、回款周期长。
三群人撑起需求。
订阅用户的画像很集中。一线城市、25 至 40 岁、女性占七成以上、月收入 8,000 元以上,买花的动机是「让家里有点生气」。这个群体的复购率在 50% 以上,但流失也快,一旦涨价或品质波动就退订。22 至 40 岁的城市女性是主力,决策权与支付意愿都高;Z 世代偏好小众品种与设计感,愿意为「好看」付钱;银发群体偏好盆花绿植,看重好养与长花期。
性别结构在变。
场景的迁移比人群变化更快。办公室瓶插、咖啡店桌面花、酒店大堂、直播间背景花,四个新场景在五年里从零做到几十亿元的规模。场景变化带动形态变化:从大束花到小瓶花,从鲜花到盆绿,从礼品到耗材。男性自购与赠礼的比例在升,「他经济」从节日送礼扩展到日常;女性自购的比例更高,悦己是主要动机。
价格的敏感度分层明显。日常花束对单价极敏感,30 元是心理线,超过就犹豫;节日花束对价格钝感,199 元与 299 元的差别不大,看的是包装与准时。
需求的空间在一处:人均消费。中国一年人均鲜花消费几十元,荷兰、日本是数百元级。这个差距不全是收入,更多是习惯与便利度:花店密度、即时配送、品种认知。
第九章 品类:玫瑰为王与盆绿扩容
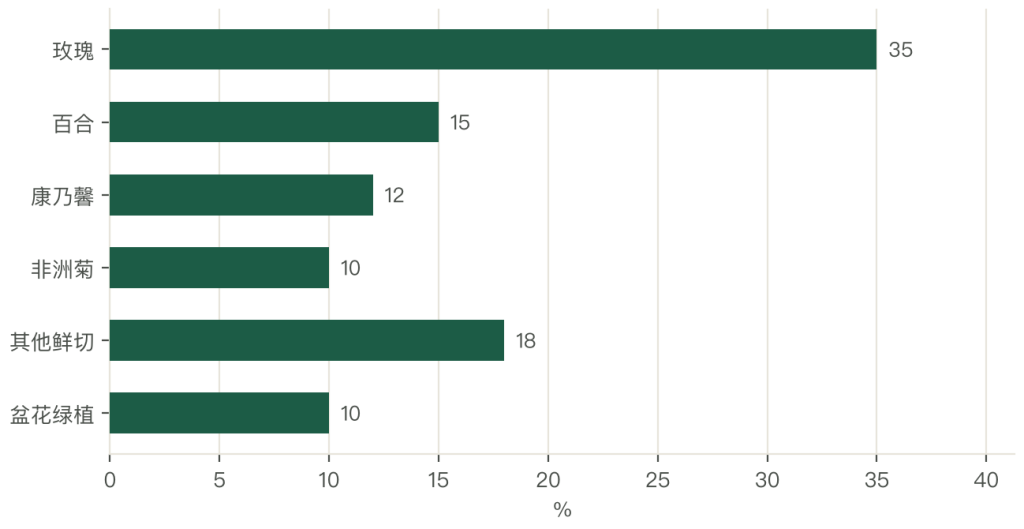
鲜切花的品类结构很不均衡。
玫瑰占 35%,是绝对的第一。它既是爱情符号,也是最好卖的花材,节日需求占它全年销量的一半以上。
百合占 15%,婚礼与探病两大场景,香气浓、花期长,价格比玫瑰稳。
康乃馨占 12%,母亲节与教师节两个节点撑起大半销量,平日里价格最低。
非洲菊占 10%,花店配花的主力,单价低、损耗高,靠量取胜。
其余是郁金香、绣球、洋桔梗、向日葵、满天星这些配花与季节花,合计约 18%。
盆花绿植是另一条线。蝴蝶兰、红掌、多肉、绿萝、龟背竹,客单 30 至 300 元,复购周期以年计。这一类的增长来自「空间美化」与「疗愈」两个需求,比鲜切花更稳。
品类的机会分三条。一条是品种差异化,用小众品种(洋牡丹、大丽花、进口绣球)避开价格战;一条是形态创新,把鲜切花做成花束、花盒、花篮、永生花;一条是场景绑定,把花与咖啡、酒店、办公空间绑在一起卖。
玫瑰的问题在同质化。全国一半的产能是红玫瑰,节日一过就烂市。出路在品种权:厄瓜多尔的染色玫瑰、荷兰的稀有色系,靠专利品种把价格拉开三倍。
盆绿的问题在标准化。
永生花与干花是另一条产品线。永生花用脱水与染色工艺处理,保质期 3 至 5 年,客单 100 至 500 元,不受季节与损耗约束;干花走文艺与婚庆布置,价格低但毛利高。两条线都不占冷链,是花店与电商的利润补充。同一批绿萝,盆径、株高、叶片数不统一,电商卖不了标品。谁能把盆绿做成标准化 SKU,谁就能吃到线上增量。
第十章 采后:20% 至 30% 的损耗
采后是这个行业最薄的一段,也是最值钱的一段。
损耗 20% 至 30%,全链加起来。分段看:采收环节 3% 至 5%,机械伤与分级淘汰;产地预冷缺失 5% 至 8%,田间热没散掉,花苞提前开;运输环节 5% 至 8%,挤压与温度波动;零售环节 5% 至 10%,卖不掉与养护不当。
四段里,产地预冷这一段最值得投。采后 2 小时内把花芯温度从 25 摄氏度降到 4 摄氏度,瓶插期能延长一倍,损耗降一半。一套移动预冷设备 20 万至 50 万元,一个合作社能用。
损耗这笔钱很好算。一扎 20 支的玫瑰,产地价 20 元,损耗 25% 等于少了 5 支,折 5 元;如果损耗降到 10%,等于每扎多赚 3 元。按一个产区一年 1 亿扎算,这就是 3 亿元。
冷链是第二段。产地到销地 2,000 公里,冷藏车比常温车贵 30% 至 50%,但损耗能从 25% 降到 10%。这笔钱在节日期间尤其明显:一车花值 30 万元,损耗差 15% 就是 4.5 万元,运费差不过 1 万元。
分级是第三段。A/B/C 三级分开卖,A 级进高端渠道,B 级进商超,C 级做花束填充或加工永生花。分级做得好,整体均价能提 15% 至 25%。
包装是第四段。纸箱改周转箱,机械伤能降一半;花头加护套,落瓣能降三成。两项投入很小,但要收购环节配合。
采后能力决定溢价能力。同一批花,能预冷、能分级、能冷链的,卖 1.5 元一支;不能的,卖 0.8 元。价差一半,成本差不到两成。
第十一章 价格:节日系数 2 至 5 倍
花卉的价格是脉冲式的。
平日与节日,差 2 至 5 倍。情人节前一周,A 级红玫瑰从 1.2 元涨到 4 至 6 元一支;七夕的涨幅略低;母亲节的康乃馨涨 2 至 3 倍;春节的年宵花,蝴蝶兰一盆从 80 元涨到 200 元以上。
节后是断崖。
降价拍卖的机制值得说清。价格从高往低走,第一个按下按钮的买家成交,速度以秒计。这套机制逼买家提前做功课:看样品、算成本、定上限,慢了就抢不到。它的效率来自「不允许犹豫」,也来自统一的分级与质检。情人节第二天,玫瑰回落到 0.8 元甚至更低,卖不掉的花只能做干花或扔掉。这个断崖对种植端最伤,因为花期不由人,节前采不完、节后卖不掉。
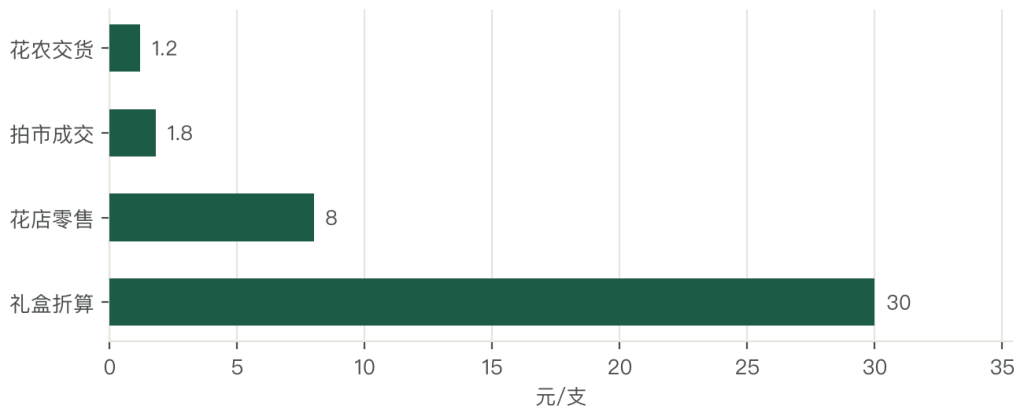
四个价格节点分得开。花农 0.8 至 1.5 元一支,拍市 1.5 至 2 元,花店 5 至 15 元,礼盒折算 30 元以上。同一枝花,走完链条涨 20 至 30 倍。
价差的构成也清楚。流通层级占 30% 至 40%,损耗占 15% 至 20%,包装与配送占 15%,零售租金与人工占 20%,品牌溢价占 10%。
价格波动的成因有三层。第一层是季节,花期集中在春秋两季,供给天然有峰谷;第二层是节日,需求在几个节点上集中爆发;第三层是天气,一场寒潮能让云南减产两成,价格立刻翻倍。
天气的影响在 2021 年那次寒潮里最典型。云南产区连续低温,玫瑰花苞冻伤,全国市场断货一周,价格涨了三倍。这类事件每年都有,只是规模不同。
品种与等级的价差比节日更大。普通红玫瑰 0.8 元,厄瓜多尔进口玫瑰 8 至 15 元,差 10 至 20 倍;A 级与 C 级差 3 倍;稀有色系(碎冰蓝、卡布奇诺)溢价 50% 以上。
成本传导是不对称的。农资、人工涨价,种植端只能自己吸收,因为产地价由拍市决定;而零售端的涨价容易传导给消费者,因为花束是「情感商品」,价格弹性低。
第十二章 渠道:花店、电商、即时零售与直发
实体花店仍是主力,全国 30 至 40 万家。社区店与商圈店两种形态,面积 20 至 60 平方米,租金与人工占营收的 30% 至 40%。花店的价值在「最后一公里」与「现场搭配」,短板在客流与损耗。
电商订阅是第二渠道。花加、花点时间这类品牌用「每周一花」把鲜花做成订阅制,客单 99 至 199 元一月,靠规模摊薄履约成本。难点在履约:一周一送,损耗与配送费占去一半毛利。
即时零售是第三渠道,增长最快。美团、饿了么、叮咚、盒马把鲜花做成引流品,30 分钟送达,价格 19.9 至 59 元。这一条靠前置仓与本地花店协作,拼的是密度与时效。
产地直发是第四渠道。抖音、快手的产地直播,9.9 元一束包邮,砍掉销地批发与花店两层。这一条把价格打到地板,也把品控问题放大:看图下单、实物偏差,退换率高。
四个渠道在互相挤压。
花店的转型方向是「体验 + 服务」。在卖花的基础上加花艺课、企业沙龙、空间布置,把客单从 50 元拉到 500 元;同时用社群做复购,把一次性客人变成月度客户。这条路不难,难在花艺师的手艺与稳定出品。即时零售抢花店的即时需求,直播抢花店的日常需求,花店往「定制 + 社群 + 花艺课」转。
渠道费用压不下去。进商超要条码费,上平台要扣点与投流,做直播要坑位费与佣金。三项加起来占售价的 25% 至 40%,这是中间层难以消失的原因。
渠道的变化方向是「短链 + 即时」。短链压中间加价,即时提转化率。两条都指向同一个结果:产地要能直发,就得有分级、有预冷、有包装标准。
第十三章 竞争:上游无壁垒与下游高壁垒
竞争格局是上游散、下游聚。
种植端几乎没有集中度。200 亿支产量分散在几十万农户与合作社手里,CR10 不到 5%。一户几亩到几十亩,没有定价权,价格由斗南的拍市决定。
批发端区域集中。每个销地城市有几个大批发商,掌握货源与客情;斗南是全国集散枢纽,承担 50% 以上的鲜切花交易。
零售端在集中。平台(美团、叮咚、淘宝、抖音)与连锁品牌(roseonly、野兽派、花点时间)拿走流量与高端客群;30 至 40 万家小花店守社区,靠本地关系活着。
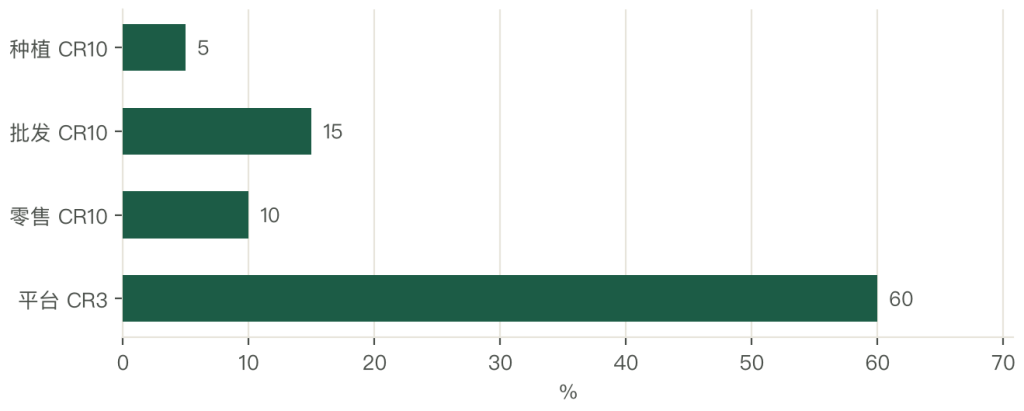
三梯队分层清楚。
资金正在往两端走。一端是种业与冷链,属于「降本即增收」的确定性投资;另一端是品牌与平台,属于「高毛利高波动」的弹性投资。中间的种植与批发,因为壁垒低,融资难度最大。第一梯队是平台与全国连锁,靠流量、履约与品牌;第二梯队是区域龙头与产地企业(锦苑、英茂这类基地型企业),靠规模、品种与渠道绑定;第三梯队是散户与小花店,靠价格与灵活。
竞争的关键变量有三个。第一个是品种权,谁有独家品种,谁就有溢价;第二个是分级标准,谁能稳定供货 A 级,谁就能进高端渠道;第三个是履约能力,谁能准时送到,谁就能做即时零售。
上游没有壁垒,这是结构性问题。种花的技术门槛低,一亩地、几个工人就能干,供给随时可以扩。所以上游的利润永远被新增产能压平,只有掌握种苗与标准的主体能跳出这个循环。
下游的壁垒在网络与品牌。
品牌的集中度还很低。全国性的花艺连锁不超过十家,单个品牌的门店多在百家级;平台的鲜花频道份额在升,但没有形成垄断。这个格局给了区域品牌机会:把一座城市做透,就能活得好。平台的壁垒是密度与数据,连锁的壁垒是品牌与设计。两类壁垒都不容易被复制,所以利润向下游集中。
第十四章 企业:锦苑、英茂、花加与 roseonly
四类企业,四种位置。
第一类是产地龙头型企业。锦苑花卉、英茂花卉这类云南龙头,自有基地几千亩,做种苗繁育、标准化种植与出口。它们的位置是「上游组织者」,把分散的农户组织起来,用标准与订单换稳定供给。
这类企业的能力在三处:种苗(自育或引进品种)、设施(温室与水肥一体化)、渠道(出口与商超直供)。短板在品牌,消费者不知道花是谁种的。
第二类是订阅电商。花加、花点时间把鲜花做成周订阅,靠内容与社群拉新,靠供应链效率履约。它们的位置是「需求组织者」,用订单反向组织产地。
订阅模式的难点在经济学:客单 99 元一月,花材成本 30 元、物流 25 元、包装 8 元、损耗 10 元,剩 26 元要覆盖获客与运营。规模不上来就是亏损。
第三类是高端礼品品牌。roseonly 用「一生只送一人」的规则做稀缺,野兽派用设计师联名做调性,客单 500 至 2,000 元。它们的位置是「情感定价者」,卖的不是花,是仪式。
高端品牌的壁垒是品牌与设计,不是供应链。花材可以外采,设计师可以签约,唯一复制不了的是消费者对它的印象。这类品牌的规模有限,但毛利最高。
第四类是平台。
国际对标能看清差距。荷兰的花卉拍卖与种业把持着全球贸易的标准,厄瓜多尔与肯尼亚靠海拔与气候做高端玫瑰,哥伦比亚靠品种与物流做北美市场。中国在产量上第一,在标准与品种上落后一个身位。美团、叮咚、盒马把鲜花当成高频引流品,用 19.9 元的花束带动其他品类。它们的位置是「流量分配者」,不种花、不开店,靠履约网络赚钱。
四类企业的共同点是都在往「控制」走。
四类企业的规模都不大。基地型企业的营收在几亿元级,订阅电商在十亿元级,高端品牌在几亿元级,平台只是把鲜花当引流品。整个行业没有一家百亿元级的公司,这是分散的直接证据。基地企业控种苗,订阅电商控订单,高端品牌控认知,平台控流量。方向一致:控制一端,才有议价权。



写点看法