

葡萄产业研究
阳光玫瑰的 60 倍扩种与 93% 跌幅
第十二章 成本:露地 2,000 与设施 4,000
葡萄的成本,露地与设施差一倍。
露地葡萄的亩成本 2,000 至 3,000 元。构成:种苗(按 10 年摊)300 元、农资(肥、药、套袋)1,200 元、人工(修剪、绑蔓、疏果、套袋、采收)20 至 25 个工日、2,600 至 3,250 元、地租 600 至 1,000 元。合计约 4,700 至 5,750 元,但这里把人工算足了;如果按「自家工不计钱」算,表上的现金支出只有 2,100 至 2,500 元。
这就是「露地 2,000 至 3,000 元」的来源:它算的是现金成本,不含自家工。这个口径在行业里很常见,但它掩盖了一个事实:葡萄的人工投入非常高(20 至 25 个工日/亩),如果把工钱算进去,露地葡萄的利润很薄。
设施葡萄的亩成本 4,000 元以上(含棚体折旧),加上人工与农资,实际在 2.37 万至 3.4 万元(见第八章)。所以「设施 4,000 元」这个说法也是现金成本口径,不含折旧与人工。
两个口径的差别,是理解葡萄经济性的关键:葡萄的「成本」在收支表上不高,是因为人工没算钱;一旦把人工算成钱,露地葡萄的亩净利只有 5,000 至 1 万元,设施葡萄靠错峰溢价才能到 1.4 万至 5.4 万元。
人工为什么这么高?因为葡萄是「需要手工伺候」的作物:修剪(冬季)、绑蔓(春季)、疏果(夏季)、套袋(夏季)、采收(秋季),每一道都要人工,而且技术含量高(修剪错了影响来年产量)。
所以葡萄的机械化程度很低。果园里能用的机械只有打药机、割草机、运输车,修剪与采收这两道最费工的环节,至今没有成熟的机械。
这一条决定了葡萄产业的三个特征:第一,规模不能太大(一个家庭最多管 20 至 30 亩);第二,必须靠「优质优价」来覆盖人工;第三,产区会往「人工便宜」的地方迁移。
第三个特征已经在发生:葡萄的新增产区在云南、广西、四川,原因是人工便宜、气候好(早熟)。而东部的老产区(浙江、江苏、山东)面积在收缩,因为人工太贵。
第十三章 一亩葡萄的盈亏
把一亩露地阳光玫瑰的成本项逐项算清。
亩产按 3,000 斤(这是现实中的中位水平,控产的 2,400 斤,放产的 8,000 斤)。产地价按 8 元/斤(2024 年的中位价)。亩产值 2.4 万元。
成本:农资 3,500 元(阳光玫瑰的肥水要求高,比巨峰贵)、套袋与果袋 1,500 元、人工 30 个工日乘 130 元等于 3,900 元、地租 800 元、种苗摊销 400 元、其他(水电、运输)600 元。合计 1.07 万元。
亩净利 1.33 万元。这个水平在 2024 年算是好的,因为 8 元/斤是中位价;如果按 5 元/斤(统货价)算,亩产值 1.5 万元,净利 4,300 元;如果按 3 元/斤算,亩产值 9,000 元,净利亏损 1,700 元。
所以同一片果园,价格差 2.7 倍(3 元到 8 元),净利从亏损到一万三。这就是「品种溢价消失后」的真实处境:这个处境里,赚钱不赚钱由价格决定。
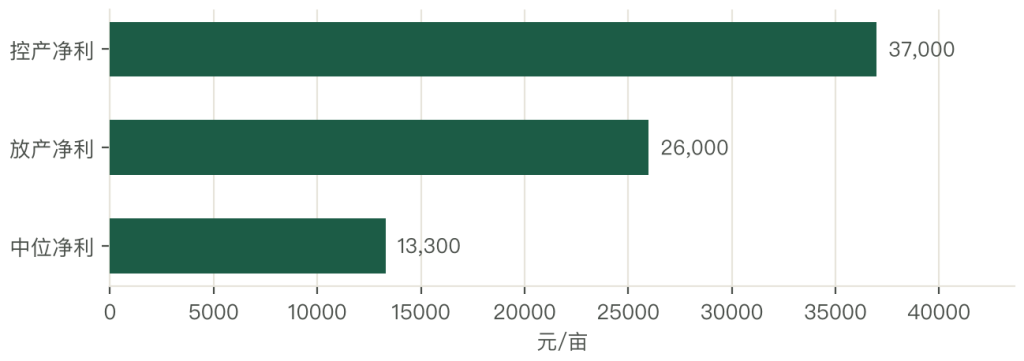
控产的成本另算。亩产 2,400 斤,但果子是精品,能卖 20 元/斤,亩产值 4.8 万元;成本因为控产会略降(疏果更彻底,但人工差不多),按 1.1 万元算,净利 3.7 万元。
放产的成本。亩产 8,000 斤,果子是统货,卖 5 元/斤,亩产值 4 万元;成本上升(肥水更多、套袋更多、人工更多),按 1.4 万元算,净利 2.6 万元。
三块对比:控产净利 3.7 万元、放产 2.6 万元、中位 1.33 万元。控产比放产多赚 42%,比中位多赚 1.8 倍。
这个结果很反直觉:控产(产量只有放产的三成)反而赚得更多。原因是价格的杠杆:精品果的单价是统货的四倍,足以覆盖产量的损失。
那为什么果农还要放产?因为三个现实约束:第一,精品果的销售渠道难找(要有商超、精品店的关系);第二,精品果的分级成本高(要人工挑选、要包装);第三,精品果的「卖不掉风险」高(万一卖不掉,烂在手里)。
所以「控产」属于「经营选择」:它要求果农从「种地的」变成「卖货的」。这就是产业升级最难的一步。
第十四章 酿酒葡萄:一条下行曲线
酿酒葡萄是中国葡萄产业里最特殊的一块,因为它是一条独立的小产业,而且是一条下行曲线。
2023 年中国葡萄酒产量约 14 万千升。这个数字比 2012 年的峰值(138 万千升)跌了九成。产量跌的原因是消费跌:国产葡萄酒在餐饮与零售两端都被进口酒挤压。
酿酒葡萄的种植面积跟着跌。宁夏、新疆、山东、河北的酒葡萄基地,有相当一部分改种了鲜食葡萄或者别的作物。
这条下行曲线对产业有三个影响。
第一是「少了一条泄洪道」。前面说过,中国葡萄的加工比例不足 2%,酿酒本来可以消化一部分等外果,但酒厂自身在收缩,收不动了。
第二是「产区的转型压力」。宁夏贺兰山东麓是国产葡萄酒的核心产区,酒庄密集。酒卖不动,酒庄就减少收购,农户的酒葡萄卖不掉,只能砍树。这个链条在过去五年反复发生。
第三是「技术人才的外流」。酿酒葡萄的种植与酿造需要专业人才,产业收缩,人才就流失到别的行业。这批人一走,再恢复就难了。
酿酒葡萄的判断是:短期看不到反转。依据有三:进口酒的竞争力强(关税低、品质稳定、品牌强);国产酒的品牌信任度低(历史上出现过质量问题);年轻消费者的饮酒习惯在变(更偏向低度、精酿、洋酒)。
机会在哪里?有两个。第一是「精品小产区」,比如宁夏的某些酒庄,做高端、做限量、做评分,溢价能力在提升。第二是「酒旅融合」,酒庄做旅游、做体验,把收入结构从「卖酒」转向「卖体验」。
两个机会都不大,但它们说明「酿酒葡萄」这条路没有死,只是从「规模」转向「精品」。这与鲜食葡萄的路一样:从「拼产量」转向「拼品质」。
第十五章 企业的成本:张裕与产业链上的三种角色
葡萄产业的企业样本,可以分三种角色:种植端、流通端、加工端。
种植端的代表是产区的合作社与家庭农场。它们的规模小(几十亩到几百亩),利润薄,靠「精细管理」赚钱。这类主体的核心能力是「技术」:修剪、疏果、控产、采收,每一个环节都影响品质。
流通端的代表是水果贸易商与渠道商。它们不种葡萄,做的是「收购—分级—配送」。这类主体的核心能力是「渠道」与「冷链」:能拿到好货、能把货卖到对的渠道、能保证全程温控。
加工端的代表是张裕这类葡萄酒企业。它们在宁夏、新疆、山东有自有基地,也有合作农户,做的是「种植—酿造—品牌—渠道」的全链条。这类主体的核心能力是「品牌」与「资金」,但受制于「消费市场」。
三种角色的利润率不同:种植端 10% 至 20%,流通端 5% 至 15%(周转快),加工端(葡萄酒)的毛利率高但净利率低(因为营销费用大)。
三种角色的关系是「互相依赖、互相挤压」。种植端最弱势,因为它没有定价权;流通端最灵活,因为它可以换货源;加工端最有品牌,但受消费拖累。
这个格局对产业的启示是:单打独斗的种植端很难赚到钱,必须「组织起来」或者「绑定渠道」。组织起来是指合作社统一分级、统一销售;绑定渠道是指给商超、电商做直供基地。两条路都能提升议价能力。
产地的「分选服务商」被低估了。它们不种葡萄、不卖葡萄,只做「代分选」:果农把货送过来,按标准分级、包装,收服务费。这个角色投资不大(一条分选线几十万元),但它是「品质标准化」的关键节点。
分选服务商的商业模式是「按吨收费加残次果回收」。按吨收 200 至 300 元,残次果按低价收走做加工。这套模式在苹果、柑橘上跑通了,在葡萄上刚开始,因为葡萄的分选更依赖人工(要看穗形、要看有没有掉粒)。
第十六章 进出口:一个不大但很关键的缺口
葡萄的贸易量不大,但它对价格的影响比数字大。
出口方面:中国鲜食葡萄的年出口量在 30 至 40 万吨量级,主要市场是东南亚(越南、泰国、印尼)、俄罗斯、中亚。出口品种以红地球、无核白为主,因为耐运输。
进口方面:年进口量在 20 至 30 万吨量级,主要来源是智利、秘鲁、澳大利亚、南非。进口的时间集中在 12 月至次年 4 月,正好是国产葡萄的空窗期。
一进一出,量都不大(合计占产量的 3% 至 4%),但它的「价格参照」作用明显。
冬季的进口葡萄(智利车厘子的同船货)卖 30 至 40 元/斤,这个价格给了国产优质果一个「参照系」:消费者认为「好葡萄应该这个价」,国产的精品果就能卖 20 至 25 元/斤。反过来,如果进口葡萄便宜(比如秘鲁红地球 15 元/斤),国产精品果的价格就被压住。
所以进口葡萄的作用在「定价格参照」,抢市场的成分很小。这一点与柑橘的进口(补淡季)类似,但葡萄更明显,因为葡萄的价格分层更陡。
出口的意义则在「消化产能」。30 至 40 万吨的出口量,对 1,672.6 万吨的产量来说只有 2%,但对特定产区(新疆的红地球)是重要销路。新疆的红地球葡萄,很大一部分是出口东南亚与俄罗斯的。
出口的瓶颈有三个:检疫准入(各国的检疫要求不同,谈判周期长)、标准化(出口要求果粒大小、糖度、农残的严格标准)、品牌(出口多是贴牌或散货)。
三个瓶颈里第一个最难突破。葡萄的检疫性有害生物不少(比如葡萄根瘤蚜、地中海实蝇),准入谈判慢。
进出口的判断是:量会稳定,价格参照作用会增强。依据有三:国产葡萄的品质在提升(控产、分级),能对标进口;冷链在完善,跨国运输的成本在降;RCEP 的关税优惠在释放。
这一条对产业的启示是:不要只盯着国内市场,出口是「产能的调节阀」,也是「标准的倒逼器」。能出口的产区,其管理水平与品质标准都高于同行。
第十七章 交易模式:葡萄的估园、代销与「按穗定价」
葡萄的交易方式,与苹果、柑橘有相似之处,也有独特的地方。
第一种是估园。收购商看一片园子,按亩或者按株估总价,一次性包下。这种方式最快,价格最不透明。葡萄的估园常见于「集中上市、来不及细挑」的场合。
第二种是过秤收购。果农自己采摘、装筐,拉到收购点过秤,按斤论价、按等级挂牌。这是主流方式。
第三种是代销。果农把货交给产地代办或者冷库,卖完结算,扣 3% 至 5% 的代办费。代办掌握客商资源,是价格的制定者之一。
第四种是订单。企业与合作社提前签合同,定品种、定标准、定价格区间。这种方式在精品果园与商超直供基地上最普遍。
第五种是自销。果农自己做分级、包装、电商,直接卖给消费者。葡萄的自销比柑橘难,因为葡萄极易掉粒,快递损耗高;但精品礼盒的自销是可行的(用泡沫箱加冰袋)。
葡萄交易有一个独特点:按穗定价。苹果按斤、柑橘按斤,葡萄在很多精品渠道是「按穗」卖:一穗多少钱,不看重量。这个定价方式的原因是「穗形」本身就是品质指标,一穗整齐、颗粒饱满的葡萄,比散粒的更值钱。
按穗定价对果农的含义是:他的收入由产量与「穗形管理」共同决定。疏穗、修穗、控产,都是为了让每一穗都长得好。这就是「技术溢价」的具体体现。
产地出现了一种新的交易安排,「预付定金加尾款」。葡萄不耐储,果农必须在采收期卖掉,所以在交易中处于弱势。一些产区的合作社开始做「预付定金」:签合同时付 30%,交货时付 70%。这个安排让果农有现金流去买农资、雇人工,也降低了「压级压价」的空间。
交易模式的判断是:短期仍是「过秤加代办」为主,长期会往「订单加分级」走。依据有三:精品渠道在扩张,需要稳定的标准货;合作社在成长,能组织货源;冷链在完善,能让货走得更远。
这个转变的速度,取决于「谁来承担分级的成本」。如果分选的成本由果农承担,他就没有动力;如果由渠道或者产地仓承担,分级就能推开。
第十八章 风险:灰霉病、倒春寒与品种周期
葡萄的风险有四类。
第一类是病害,最典型的是灰霉病。葡萄的果皮薄、糖度高,是灰霉病的温床;花期遇连阴雨,灰霉病就会大爆发,烂穗率能到三成。防治靠通风、控湿、用药,设施栽培的难度更大(棚内湿度高)。
第二类是气象,最典型的是倒春寒。葡萄的萌芽期在 3 至 4 月,遇到霜冻,新芽冻死,当年的产量就没了。北方的露地葡萄尤其怕;云南的低纬高原因为海拔高,也有霜冻风险。
第三类是品种周期。这是葡萄特有的风险:一个品种的价格可能在三年内腰斩(阳光玫瑰从 40 元到 22 元只用了两年)。品种周期的风险,比气象风险更难对冲,因为它不可保险。
第四类是成本风险。人工、农资、棚体折旧都在涨,而价格在跌。这一条最隐蔽,因为它不表现为某一年的大亏,而表现为「一年比一年难」。
四类风险的应对方式不同。病害靠「预防为主」(通风、控湿、清园);气象靠「设施加保险」;品种周期靠「多品种组合」;成本风险靠「机械化加省力化」。
四类里最该被重视的是品种周期,因为它正在发生,而且多数果农没有对冲手段。对冲的办法只有一个:不要把全部面积押在一个品种上。一个合理的结构是「一个主栽品种占 50%、两个搭配品种各占 25%」,这样任何一个品种崩盘,损失可控。
这个道理讲了很多年,但真正做的少。原因是「跟风」的心理:看到邻居种阳光玫瑰赚钱,就全园改接。改接的技术不难(高接换头,第二年就能结果),所以「结构」很容易被打破。
风险管理的最后一条:所有风险最终都落到现金流上。葡萄的投入高(设施几万元一亩),一旦连续两年亏损,资金链就断。所以葡萄种植的第一课是「算清自己能撑几年」。



写点看法